Starbucks và Phê La trên đỉnh Fansipan: Khi cửa hàng F&B trở thành tài sản thương hiệu gọi vốn M&A
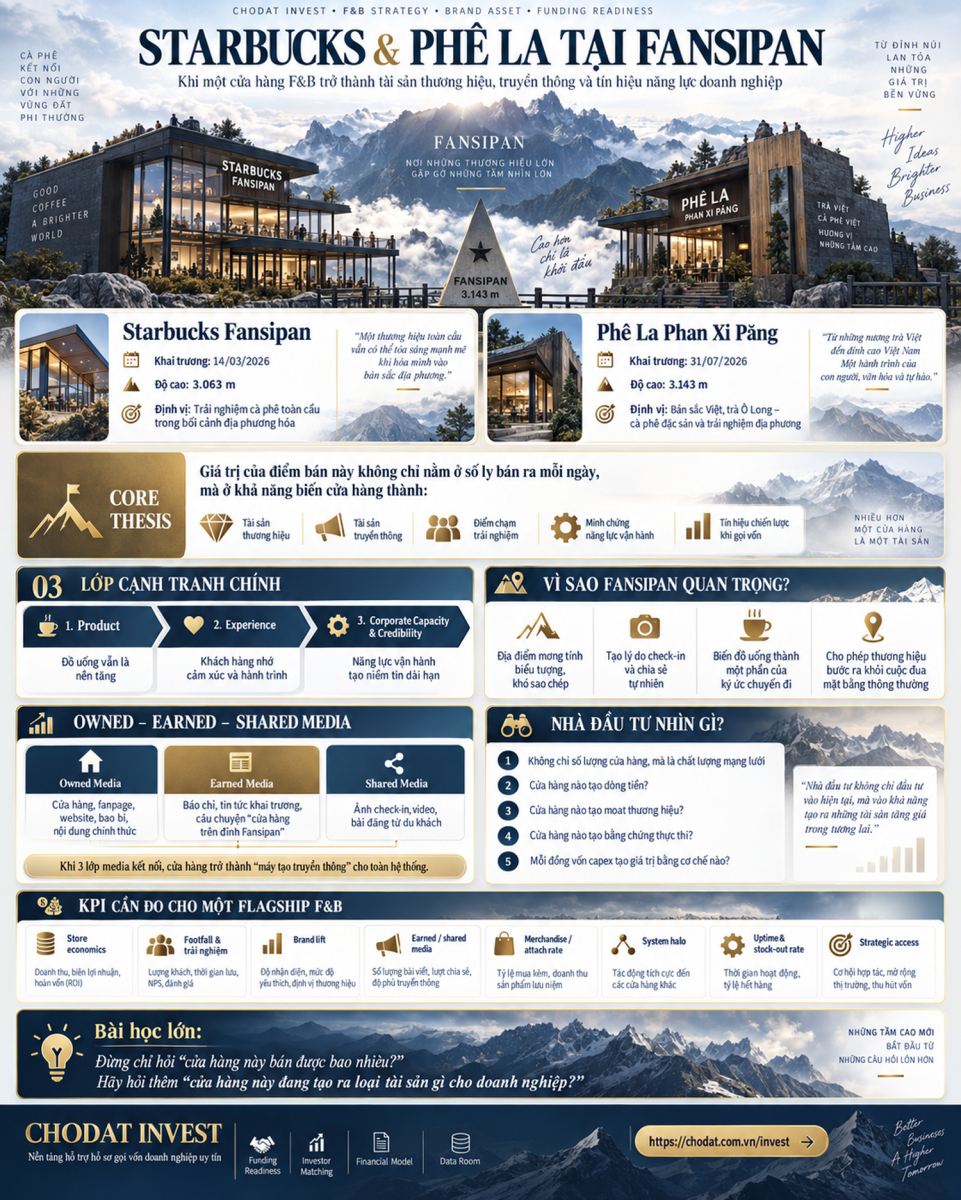
CHODAT INVEST • F&B STRATEGY • FLAGSHIP RETAIL • BRAND ASSET • FUNDING READINESS
Starbucks và Phê La trên đỉnh Fansipan: Khi một cửa hàng F&B không còn chỉ bán đồ uống mà trở thành tài sản thương hiệu, truyền thông và tín hiệu năng lực doanh nghiệp
Tại độ cao hơn 3.000 mét, bài toán kinh doanh không còn đơn giản là “mỗi ngày bán bao nhiêu ly?”. Một điểm bán đặc biệt có thể đồng thời là nơi tạo doanh thu, sân khấu thương hiệu, tài sản truyền thông, điểm chạm trải nghiệm, bằng chứng năng lực vận hành và một tín hiệu quan trọng khi doanh nghiệp bước vào những cuộc đàm phán tiếp theo với đối tác, chủ mặt bằng, nhà đầu tư hoặc bên mua chiến lược.
LUẬN ĐIỂM TRUNG TÂM
Đánh giá một cửa hàng biểu tượng bằng đúng thước đo của một cửa hàng bán lẻ thông thường có thể dẫn đến kết luận sai. Với Starbucks và Phê La tại Fansipan, giá trị cần được phân tích theo nhiều lớp: unit economics của điểm bán, brand equity, hiệu quả truyền thông, khả năng tạo nội dung do khách hàng lan truyền, quyền sở hữu một vị trí khó sao chép, sức mạnh đàm phán và tín hiệu về corporate capacity. Đây cũng là bài học quan trọng cho doanh nghiệp F&B khi chuẩn bị hồ sơ gọi vốn: nhà đầu tư không chỉ nhìn số cửa hàng, mà nhìn chất lượng của tài sản thương hiệu và khả năng biến tài sản đó thành tăng trưởng có kỷ luật.
|
01 • SẢN PHẨM Đồ uống vẫn phải đạt chuẩn; trải nghiệm thương hiệu không thể bù cho sản phẩm yếu. |
02 • TRẢI NGHIỆM Địa điểm, thời tiết, cảnh quan và hành trình du khách làm thay đổi ý nghĩa của ly cà phê. |
03 • TRUYỀN THÔNG Owned, Earned và Shared Media có thể khuếch đại giá trị vượt xa doanh thu tại quầy. |
04 • NĂNG LỰC Vận hành ở địa hình đặc thù là một bằng chứng công khai về năng lực tổ chức và logistics. |
05 • VỐN Brand asset tốt chỉ có giá trị đầu tư khi được đo, quản trị và kết nối với economics toàn hệ thống. |
CHODAT INVEST • F&B FUNDING READINESS
Chuỗi F&B của bạn có đang sở hữu “điểm bán”, hay đang xây những tài sản thương hiệu có thể thuyết phục nhà đầu tư?
Trước khi gọi vốn, doanh nghiệp nên phân loại từng cửa hàng theo vai trò: tạo dòng tiền, xây thương hiệu, thử nghiệm sản phẩm, thu thập dữ liệu, mở thị trường hay tạo tín hiệu chiến lược. Một mạng lưới có logic rõ thường thuyết phục hơn một mạng lưới chỉ tăng số lượng điểm bán.
Mục lục chuyên sâu
- Starbucks và Phê La đã làm gì tại Fansipan?
- Bối cảnh thị trường F&B Việt Nam
- Sai lầm khi dùng một bộ KPI cho mọi cửa hàng
- Flagship store và strategic symbolic channel
- Tại sao địa điểm làm thay đổi giá trị sản phẩm?
- Hành trình du khách và “đúng điểm – đúng thời điểm”
- Owned – Earned – Shared Media
- Từ điểm bán tới tài sản thương hiệu
- Corporate capacity và credibility
- Starbucks và Phê La đang kể hai câu chuyện khác nhau
- Làm sao đo hiệu quả tài chính của một cửa hàng biểu tượng?
- Bộ KPI nhiều lớp cho flagship F&B
- Nhà đầu tư nhìn loại tài sản này như thế nào?
- Bài học cho hồ sơ gọi vốn F&B
- Rủi ro của chiến lược điểm đến biểu tượng
- Khung 7 câu hỏi trước khi mở flagship
- Vai trò của CHODAT INVEST
- Câu hỏi thường gặp
1. Starbucks và Phê La đã làm gì tại Fansipan?
Năm 2026, Fansipan trở thành một trong những địa điểm đáng chú ý nhất của ngành F&B Việt Nam không phải vì xuất hiện thêm một cửa hàng cà phê, mà vì liên tiếp có hai thương hiệu lớn lựa chọn một vị trí đặc biệt để xây trải nghiệm thương hiệu. Ngày 14/3/2026, Starbucks khai trương Starbucks Fansipan tại khu vực Sân Mây, Sun World Fansipan Legend, ở độ cao 3.063 mét so với mực nước biển. Thương hiệu giới thiệu đây là cửa hàng Starbucks cao nhất châu Á. Không gian sử dụng vật liệu gỗ, tông màu trung tính và các chi tiết dệt địa phương để kết nối trải nghiệm cà phê với cảnh quan Sa Pa và văn hóa Tây Bắc.
Khoảng bốn tháng sau, ngày 31/7/2026, Phê La khai trương cửa hàng Phê La Phan Xi Păng ở độ cao 3.143 mét, tại Nhà kính 02 thuộc khu Sân Mây. Cửa hàng tiếp tục khai thác câu chuyện địa điểm nhưng theo một ngôn ngữ thương hiệu khác: chất liệu văn hóa vùng cao, trà Ô Long và cà phê đặc sản Việt Nam, thức uống đá xay Phan Xi Băng chỉ phục vụ tại điểm này và bộ sưu tập quà tặng lấy cảm hứng từ hoa văn thủ công Việt Nam.
Nếu chỉ nhìn qua bề mặt, hai thương hiệu dường như đang tham gia một “cuộc đua độ cao”. Nhưng cách nhìn này có thể quá đơn giản. Điều đáng phân tích hơn là tại sao một thương hiệu quốc tế đã có độ nhận diện toàn cầu và một thương hiệu Việt trẻ, giàu bản sắc, cùng nhận ra giá trị của việc xuất hiện tại một địa điểm du lịch mang tính biểu tượng. Cả hai không cần Fansipan để chứng minh mình có thể bán đồ uống. Họ cần Fansipan để tạo ra một loại giá trị khác: giá trị của một trải nghiệm có bối cảnh, có câu chuyện và rất khó sao chép ở địa điểm khác.
Trong kinh doanh bán lẻ thông thường, địa điểm được chọn dựa trên lưu lượng người qua lại, mật độ dân cư, sức mua, giao thông, giá thuê, chi phí vận hành và doanh thu kỳ vọng trên mỗi mét vuông. Tại Fansipan, nhiều biến số truyền thống trở nên bất lợi: lượng khách phụ thuộc vào khách du lịch và vận hành cáp treo; thời tiết có thể biến động nhanh; logistics khó hơn; cửa hàng không nằm trong khu dân cư có tần suất mua lặp lại hằng ngày. Nếu dùng cùng một mô hình định giá cửa hàng trung tâm thành phố, quyết định này có thể trông kém hấp dẫn.
Nhưng điểm bán trên Fansipan không phải một cửa hàng “bình thường đặt ở chỗ khó”. Nó là một tài sản được thiết kế để thực hiện một nhiệm vụ khác. Nhiệm vụ đó là gắn thương hiệu với một khoảnh khắc cao điểm trong hành trình của du khách, tạo nội dung có khả năng lan truyền, biến đồ uống thành vật chứng của trải nghiệm và chứng minh rằng thương hiệu đủ năng lực để vận hành ở một địa điểm mà không nhiều đối thủ có thể hiện diện.
1.1. Starbucks: toàn cầu hóa trải nghiệm nhưng địa phương hóa bối cảnh
Starbucks có lợi thế là một hệ thống vận hành toàn cầu đã rất chuẩn hóa. Vì vậy, khi thương hiệu xuất hiện tại Fansipan, giá trị không nằm ở việc thay đổi toàn bộ sản phẩm, mà ở cách đưa một trải nghiệm quen thuộc vào một bối cảnh hiếm. Khách hàng có thể vẫn nhận ra ngôn ngữ Starbucks, nhưng khung cảnh núi rừng, mây, độ cao và vật liệu địa phương làm cho trải nghiệm trở thành một phiên bản “không thể có ở cửa hàng khác”.
1.2. Phê La: dùng địa điểm để khuếch đại câu chuyện đặc sản Việt
Phê La có lợi thế khác. Thương hiệu xây định vị quanh trà Ô Long, cà phê đặc sản và bản sắc Việt. Fansipan cho phép câu chuyện đó được đặt trong một sân khấu phù hợp: văn hóa Tây Bắc, kiến trúc vùng cao, thủ công và niềm tự hào về một địa danh biểu tượng. Sản phẩm giới hạn như đá xay Phan Xi Băng hay quà tặng họa tiết thủ công giúp điểm bán trở thành một “cửa hàng đích đến”, không chỉ là nơi mua đồ uống.
1.3. Cả hai cùng biến địa điểm thành một phần của sản phẩm
Ở những cửa hàng thông thường, sản phẩm và địa điểm có thể tương đối tách biệt: cùng một ly đồ uống được bán ở nhiều nơi. Tại Fansipan, địa điểm tham gia trực tiếp vào giá trị cảm nhận. Ly cà phê hoặc trà trở thành một phần của ký ức về chuyến đi. Điều này giúp thương hiệu vượt khỏi “đồ uống” và tiến vào “trải nghiệm có dấu mốc”.
ĐIỂM CỐT LÕI
Một cửa hàng biểu tượng không chỉ có “địa chỉ”. Nó sở hữu một bối cảnh. Và khi bối cảnh đủ mạnh, chính bối cảnh đó trở thành một phần của giá trị sản phẩm và tài sản thương hiệu.
2. Bối cảnh thị trường F&B Việt Nam: khi tăng số cửa hàng chưa đủ để tạo khác biệt
Theo dữ liệu Momentum Works được VnExpress dẫn lại tháng 3/2026, thị trường chuỗi cà phê và trà Việt Nam đã vượt quy mô 1,3 tỷ USD, đứng thứ ba Đông Nam Á xét riêng nhóm chuỗi cà phê và trà. Quy mô chuỗi cà phê khoảng 725 triệu USD và chuỗi trà khoảng 617 triệu USD theo kỳ dữ liệu được công bố. Điều đáng chú ý là tốc độ tăng trưởng của hai phân khúc đều ở mức cao so với khu vực.
Một thị trường tăng nhanh tạo ra hai tác động trái chiều. Một mặt, nhu cầu tăng giúp thương hiệu có thêm dư địa mở rộng. Mặt khác, càng nhiều cửa hàng xuất hiện, mặt bằng đẹp và sản phẩm ngon dần trở thành điều kiện cần chứ chưa đủ để tạo khác biệt. Khi khách hàng có quá nhiều lựa chọn trong bán kính vài trăm mét, thương hiệu cần cạnh tranh ở tầng trải nghiệm, cộng đồng, dữ liệu, sự tiện lợi và giá trị biểu tượng.
Trong giai đoạn đầu của một thị trường chuỗi, mở cửa hàng ở vị trí đông người có thể là chiến lược chủ đạo. Nhưng khi thị trường trưởng thành hơn, mỗi vị trí cần được giao một “job” rõ ràng. Có cửa hàng tối ưu dòng tiền. Có cửa hàng để phủ thị trường. Có cửa hàng thu hút khách mới. Có cửa hàng thử nghiệm sản phẩm. Có cửa hàng phục vụ loyalty. Và có những cửa hàng đóng vai trò như một tài sản truyền thông hoặc một tuyên bố chiến lược.
2.1. Cạnh tranh không còn chỉ là “ai có nhiều cửa hàng hơn”
Số lượng cửa hàng vẫn quan trọng vì tạo độ phủ và convenience. Nhưng số lượng đơn thuần có thể làm tăng capex, lease liabilities, chi phí nhân sự và rủi ro cannibalisation. Nhà đầu tư sẽ hỏi chất lượng mạng lưới: doanh thu trên cửa hàng, same-store sales, payback period, retention, delivery mix, hiệu quả marketing và mức độ đóng góp của từng format.
2.2. Sự trưởng thành của thị trường làm brand equity quan trọng hơn
Khi sản phẩm dễ bị sao chép, thương hiệu là thứ giúp khách hàng sẵn sàng quay lại, trả premium, giới thiệu cho bạn bè và nhận diện giữa hàng chục lựa chọn tương tự. Brand equity không xuất hiện rõ trên báo cáo tài chính, nhưng nó có thể ảnh hưởng trực tiếp tới CAC, retention, pricing power và khả năng mở điểm mới.
2.3. Điểm đến du lịch trở thành một mặt trận mới
Các điểm du lịch giàu cảnh quan và di sản có một lợi thế mà trung tâm thương mại khó tái tạo: người tiêu dùng bước vào trạng thái cảm xúc khác. Họ đang khám phá, nghỉ dưỡng, check-in và tìm kiếm ký ức. Điều này làm cho cửa hàng F&B có thể trở thành một phần của itinerary thay vì chỉ là tiện ích.
2.4. Sự khan hiếm vị trí làm tăng giá trị chiến lược
Một góc phố đẹp có thể có nhiều mặt bằng thay thế. Nhưng số địa điểm nằm ngay trên hành trình chinh phục Fansipan, trong khu vực vận hành khép kín và có lưu lượng du khách đặc thù, rất ít. Khi supply mặt bằng gần như hữu hạn, quyền hiện diện trở thành một tài sản chiến lược có tính khan hiếm.
3. Sai lầm lớn nhất: dùng một bộ KPI để đánh giá mọi cửa hàng
Trong quản trị chuỗi, việc chuẩn hóa KPI là cần thiết. Nhưng chuẩn hóa quá mức có thể tạo ra một lỗi nghiêm trọng: giả định mọi điểm bán đều có cùng mục tiêu. Một cửa hàng tại khu dân cư, một kiosk tại văn phòng, một cửa hàng flagship và một điểm bán du lịch đặc thù không nên được đánh giá bằng duy nhất một tiêu chí là doanh thu trên mét vuông.
PGS.TS Nguyễn Văn Thăng Long khi phân tích trường hợp Fansipan đã chia kênh bán lẻ thành các nhóm chức năng khác nhau: kênh tạo dòng tiền, kênh xây dựng hình ảnh và kênh mang tính biểu tượng chiến lược. Cách phân loại này rất hữu ích vì nó buộc doanh nghiệp trả lời trước: “Cửa hàng này tồn tại để làm gì?”. Chỉ sau khi xác định nhiệm vụ, doanh nghiệp mới chọn đúng KPI.
3.1. Kênh tạo dòng tiền
Mục tiêu là doanh thu, biên lợi nhuận, vòng quay, payback và repeat purchase. Với loại cửa hàng này, doanh nghiệp nên rất kỷ luật về rent-to-sales, labour cost, waste, delivery mix và same-store sales growth. Nếu economics yếu kéo dài, đóng hoặc di dời có thể là quyết định đúng.
3.2. Kênh xây dựng hình ảnh
Flagship có thể có chi phí trên mỗi đơn vị cao hơn, nhưng tạo ra nhiều giá trị ngoài doanh thu cửa hàng. KPI cần bổ sung brand consideration, footfall quality, earned media, content output, event value, visitor origin và tác động lên doanh số tại các cửa hàng khác.
3.3. Kênh biểu tượng chiến lược
Loại kênh này có giá trị vì sự tồn tại của nó tạo thông điệp: thương hiệu đủ năng lực hiện diện tại một nơi hiếm, khó vận hành hoặc có tầm vóc biểu tượng. KPI có thể bao gồm strategic access, partnership opportunities, media longevity, landlord preference, employer branding và corporate credibility.
3.4. Không tối ưu lợi nhuận tại cửa hàng không có nghĩa bỏ kỷ luật tài chính
Đây là điểm rất quan trọng. Một flagship không được phép trở thành “chi phí thương hiệu không cần đo”. Doanh nghiệp vẫn phải đặt ngân sách, xác định thời hạn thử nghiệm, đo media value, sales halo, brand lift và tổng cost of ownership. Khác biệt nằm ở chỗ ROI được tính trên toàn hệ thống, không chỉ tại P&L của riêng cửa hàng.
NGUYÊN TẮC QUẢN TRỊ
Mỗi cửa hàng phải có một “job description”. Nếu doanh nghiệp không biết một điểm bán được mở để tạo tiền, tạo thương hiệu, tạo dữ liệu hay tạo quyền tiếp cận, rất khó đánh giá nó có hiệu quả hay không.
4. Flagship store và “strategic symbolic channel”: cửa hàng như một sân khấu thương hiệu
Khái niệm flagship store đã tồn tại từ lâu trong thời trang, xa xỉ phẩm, công nghệ và bán lẻ. Flagship thường được đầu tư vượt mức cần thiết nếu chỉ nhìn mục tiêu bán hàng trực tiếp. Không gian lớn hơn, thiết kế khác biệt hơn, trải nghiệm nhiều lớp hơn và vị trí thường có giá thuê cao. Vì sao doanh nghiệp vẫn làm? Bởi vì flagship là nơi thương hiệu “diễn” đầy đủ nhất.
Ở Fifth Avenue, Ginza, Champs-Élysées hay những đại lộ biểu tượng khác, cửa hàng không chỉ phục vụ khách địa phương. Nó là địa chỉ mà du khách quốc tế muốn ghé; là nơi báo chí chụp ảnh; là “tòa nhà quảng cáo” có thể tồn tại nhiều năm; là sân khấu cho sự kiện và sản phẩm mới. Giá trị vì vậy lan ra ngoài phạm vi doanh thu trực tiếp của mặt bằng.
Fansipan có logic tương tự nhưng theo một kiểu khác. Đây không phải đại lộ xa xỉ, mà là một điểm đến có độ hiếm tự nhiên. Sự khan hiếm không đến từ giá thuê mà từ địa hình, quyền tiếp cận và hành trình du lịch. Điều đó tạo nên một dạng strategic symbolic channel: kênh phân phối mà bản thân việc thương hiệu có mặt đã là một thông điệp.
4.1. Flagship làm “nén” câu chuyện thương hiệu vào một không gian
Một thương hiệu phải truyền tải nhiều giá trị: chất lượng, bản sắc, thiết kế, service, sự tin cậy, tinh thần đổi mới. Ở cửa hàng bình thường, nhiều giá trị chỉ xuất hiện qua logo và menu. Flagship cho phép kể đầy đủ bằng kiến trúc, ánh sáng, vật liệu, sản phẩm riêng, âm nhạc, packaging, merchandise và service choreography.
4.2. Một địa điểm hiếm tạo “memory code” mạnh hơn
Khách hàng có thể quên họ đã uống gì ở một cửa hàng trung tâm thành phố, nhưng dễ nhớ “ly cà phê trên nóc nhà Đông Dương”. Khi trải nghiệm được gắn vào một địa điểm có ý nghĩa, khả năng lưu giữ ký ức và kể lại cho người khác tăng lên.
4.3. Flagship có thể tạo “halo effect”
Nếu trải nghiệm ở Fansipan khiến khách hàng nhìn thương hiệu hấp dẫn hơn, tác động có thể xuất hiện khi họ trở lại Hà Nội, TP.HCM hoặc các tỉnh khác. Họ có thể ghé cửa hàng gần nhà, mua merchandise hoặc chia sẻ thương hiệu với bạn bè. Vì vậy, hiệu quả có thể phân tán trên toàn hệ thống.
4.4. Flagship cũng là một công cụ B2B
Đối tác mặt bằng, nhà cung cấp, nhân sự cấp cao, nhà đầu tư và bên mua chiến lược đều quan sát thương hiệu qua những dấu mốc công khai. Một flagship vận hành tốt có thể trở thành evidence rằng doanh nghiệp có đội ngũ đủ mạnh để triển khai dự án phức tạp. Đây là giá trị ít được đo nhưng rất đáng chú ý trong gọi vốn và M&A.
5. Tại sao cùng một ly cà phê nhưng địa điểm có thể làm thay đổi giá trị cảm nhận?
Trong kinh tế trải nghiệm, giá trị không nằm hoàn toàn trong vật phẩm được bán. Một ly cà phê ở sân bay, trong resort, tại phòng họp quan trọng hay trên một đỉnh núi có thể mang ý nghĩa rất khác dù công thức tương tự. Bối cảnh thay đổi cách con người diễn giải sản phẩm.
Tại Fansipan, đồ uống không chỉ giải quyết nhu cầu khát hoặc caffeine. Nó xuất hiện trong một chuỗi cảm xúc: mong đợi chuyến đi, di chuyển qua cáp treo, lạnh, mệt, phấn khích, chinh phục, chụp ảnh và nghỉ ngơi. Quán cà phê đặt đúng giữa chuỗi cảm xúc đó có cơ hội trở thành “vật thể neo ký ức”.
5.1. Giá trị chức năng
Ở độ cao và nhiệt độ thấp, nhu cầu nghỉ, uống đồ nóng, ngồi trong không gian kín và hồi phục thể lực có thể rõ hơn. Đây là giá trị chức năng thực tế. Nếu thương hiệu phục vụ nhanh, giữ chất lượng ổn định và có sản phẩm phù hợp thời tiết, utility tăng.
5.2. Giá trị cảm xúc
Khách hàng không chỉ “uống cà phê”; họ nghỉ sau một hành trình, nhìn ra mây và xác nhận rằng mình đã tới một điểm đặc biệt. Trải nghiệm cảm xúc tạo mức willingness-to-share cao hơn và có thể làm premium price dễ được chấp nhận hơn trong bối cảnh du lịch.
5.3. Giá trị xã hội
Bức ảnh “tôi đã ở đây” có giá trị như một tín hiệu xã hội. Địa điểm càng khó tiếp cận hoặc mang tính biểu tượng, nội dung càng có khả năng được xem là đáng chia sẻ. Chiếc cốc thương hiệu xuất hiện trong khung hình trở thành một phần của tín hiệu đó.
5.4. Giá trị lưu niệm
Sản phẩm giới hạn, cốc, merchandise hoặc thức uống chỉ có tại Fansipan giúp kéo dài trải nghiệm sau chuyến đi. Một chiếc tumbler hoặc món quà có thể tiếp tục nhắc người dùng về địa điểm và thương hiệu nhiều tháng sau khi họ rời Sa Pa.
6. Hành trình du khách: giá trị nằm ở “đúng điểm – đúng thời điểm”
Một cửa hàng F&B tại điểm du lịch không thể chỉ được thiết kế như một phiên bản thu nhỏ của cửa hàng thành phố. Nó phải hiểu customer journey. Với Fansipan, hành trình có thể chia thành nhiều trạng thái: trước chuyến đi, di chuyển lên khu vực cáp treo, ngắm cảnh, lên độ cao, chinh phục đỉnh, nghỉ ngơi, mua quà và chia sẻ sau chuyến đi.
Điểm quan trọng là nhu cầu của khách thay đổi ở từng giai đoạn. Trước chuyến đi, họ cần thông tin và kỳ vọng. Trong hành trình, họ cần tiện lợi, giữ nhiệt, năng lượng và nghỉ ngơi. Sau khi chinh phục, họ cần ghi dấu và kéo dài cảm xúc. Một cửa hàng được đặt đúng nơi có thể phục vụ đồng thời nhu cầu thể chất và tâm lý.
6.1. Trước chuyến đi: thương hiệu đã có thể xuất hiện trong kỳ vọng
Khi khách đọc bài báo, xem video hoặc thấy bạn bè check-in, cửa hàng trở thành một phần của itinerary trước khi họ đến. Đây là earned/shared media tác động trực tiếp tới footfall tương lai.
6.2. Trong hành trình: utility tăng khi khách đang mệt và lạnh
Một nơi nghỉ có chỗ ngồi, đồ uống, nhiệt độ dễ chịu và toilet/access thuận tiện có giá trị rất khác khi khách vừa trải qua thời tiết lạnh và di chuyển ở độ cao. Đây là lý do service design phải gắn với physical condition của khách.
6.3. Sau khoảnh khắc chinh phục: nhu cầu “đóng dấu ký ức” xuất hiện
Khi khách đã tới một cột mốc biểu tượng, họ có xu hướng chụp ảnh, mua quà và kể lại. Thương hiệu xuất hiện đúng thời điểm này có thể trở thành một phần tự nhiên của hành vi lưu niệm.
6.4. Sau chuyến đi: nội dung tiếp tục tạo giá trị
Ảnh, video, review và quà tặng tiếp tục sống trên mạng xã hội. Một khách hàng có thể tạo hàng trăm hoặc hàng nghìn lượt hiển thị mà thương hiệu không mua từng impression. Đây là lý do điểm bán du lịch có thể tạo media flywheel dài hơn thời gian khách ngồi tại quán.
7. Owned – Earned – Shared Media: tại sao một cửa hàng có thể trở thành “máy sản xuất truyền thông”?
Một cửa hàng biểu tượng có một đặc điểm mà quảng cáo thông thường khó mua được: nó tự tạo lý do để người khác nói về thương hiệu. Khi Starbucks mở cửa hàng cao nhất châu Á trên Fansipan, bản thân thông tin đó đã có giá trị tin tức. Khi Phê La mở điểm bán ở 3.143 mét với sản phẩm giới hạn và thiết kế mang bản sắc Tây Bắc, đó cũng là một câu chuyện dễ được báo chí, cộng đồng du lịch và người dùng mạng xã hội khai thác.
Để nhìn rõ hơn, có thể sử dụng khung Owned – Earned – Shared Media. Owned Media là các tài sản truyền thông do thương hiệu kiểm soát: cửa hàng, fanpage, website, ứng dụng, bao bì, menu, màn hình và sự kiện. Earned Media là những gì báo chí, KOL, reviewer hoặc cộng đồng tự nói vì câu chuyện đủ đáng quan tâm. Shared Media là lớp nội dung do người dùng chia sẻ trên TikTok, Facebook, Instagram, Threads, YouTube Shorts hoặc các cộng đồng du lịch.
Điểm đặc biệt của Fansipan là ba lớp này có thể nối với nhau thành một vòng khuếch đại. Thương hiệu đầu tư cửa hàng và công bố trải nghiệm. Báo chí đưa tin vì địa điểm độc đáo. Du khách thấy thông tin, đến cửa hàng, chụp ảnh và chia sẻ. Nội dung người dùng lại khiến những người chuẩn bị đi Sa Pa thêm tò mò. Vòng lặp tiếp tục mà thương hiệu không cần mua từng lượt hiển thị riêng lẻ.
7.1. Cửa hàng là Owned Media có tuổi thọ dài
Một chiến dịch quảng cáo có thể kết thúc sau vài tuần. Một cửa hàng có thể hoạt động nhiều năm. Mỗi ngày nó tiếp tục tạo ảnh, review, dữ liệu và câu chuyện. Vì vậy, một phần capex có thể được hiểu như khoản đầu tư vào một media asset vật lý có thời gian sử dụng dài hơn một campaign.
7.2. Earned Media tạo credibility khác Paid Media
Quảng cáo do thương hiệu tự nói về mình. Earned media là bên thứ ba cho rằng câu chuyện đủ đáng để đưa tin. Hai loại reach không hoàn toàn tương đương. Một bài báo về “cửa hàng cao nhất châu Á” có thể tạo cảm giác thành tựu và tính xác thực mà banner quảng cáo khó đạt.
7.3. Shared Media biến khách hàng thành kênh phân phối nội dung
Điều này không có nghĩa nội dung người dùng là “miễn phí”. Doanh nghiệp đã trả chi phí để tạo trải nghiệm đáng chia sẻ. Nhưng một khi trải nghiệm đủ tốt, chi phí biên cho mỗi lượt khách tạo thêm một nội dung có thể rất thấp. Đây là tính chất hấp dẫn của experiential marketing.
7.4. Media flywheel phải được đo chứ không chỉ kể
Doanh nghiệp nên theo dõi số lượng bài báo, estimated reach, organic mentions, social share of voice, UGC volume, search lift, lượng check-in, branded hashtag, direct traffic và sales halo tại các cửa hàng khác. Nếu không đo, khái niệm “giá trị truyền thông” dễ trở thành lý do để hợp thức hóa một điểm bán kém hiệu quả.
MEDIA ROI CẦN ĐƯỢC ĐẶT CÙNG STORE ROI
Nếu một cửa hàng tạo P&L yếu nhưng tạo lượng earned/shared media có giá trị, câu hỏi đúng không phải “đóng hay giữ?” mà là “tổng return của tài sản này trên cả bán hàng, thương hiệu và truyền thông là bao nhiêu?”.
8. Từ điểm bán tới tài sản thương hiệu: làm thế nào một cửa hàng tạo giá trị vượt ra ngoài doanh thu?
Trong kế toán, chi phí xây cửa hàng thường được ghi nhận qua tài sản cố định, chi phí thuê, khấu hao, nhân công và vận hành. Nhưng giá trị kinh tế mà cửa hàng tạo ra có thể lớn hơn nhiều so với những gì xuất hiện trực tiếp trong P&L của cửa hàng. Đây là lý do cần phân biệt accounting asset và economic brand asset.
Một brand asset tốt có thể làm ba việc. Thứ nhất, giúp khách hàng nhận diện và nhớ thương hiệu dễ hơn. Thứ hai, giúp thương hiệu có pricing power, loyalty hoặc lower customer-acquisition cost. Thứ ba, giúp doanh nghiệp có quyền tiếp cận tốt hơn với đối tác, mặt bằng và nhân tài. Cửa hàng biểu tượng có thể góp phần vào cả ba.
8.1. Brand awareness chỉ là lớp đầu tiên
Một địa điểm đặc biệt có thể làm nhiều người biết tới thương hiệu hơn, nhưng awareness không đủ. Doanh nghiệp cần quan tâm liệu perception có thay đổi không: thương hiệu có được xem là cao cấp hơn, bản sắc hơn, sáng tạo hơn hoặc đáng tin hơn không? Đây là brand lift.
8.2. Brand salience giúp thương hiệu được nhớ trong khoảnh khắc mua
Người tiêu dùng không phải lúc nào cũng mua thương hiệu họ “thích nhất”; họ thường mua thương hiệu xuất hiện trong trí nhớ đúng lúc. Một trải nghiệm đáng nhớ có thể tăng khả năng thương hiệu được nhớ lại ở lần mua sau, đặc biệt khi hình ảnh được củng cố qua social media.
8.3. Merchandise biến brand asset thành doanh thu phụ
Sản phẩm giới hạn gắn với địa điểm có thể có gross margin tốt và biến trải nghiệm thành vật thể mang về. Đối với Phê La, bộ quà tặng lấy cảm hứng từ hoa văn thủ công Việt Nam là ví dụ về cách mở rộng giá trị từ đồ uống sang souvenir. Đối với các chuỗi F&B, merchandise cũng có thể tạo thêm dữ liệu về willingness-to-pay và độ gắn bó.
8.4. Brand asset có thể tác động valuation nhưng không tự động được “cộng tiền”
Nhà đầu tư không định giá thương hiệu chỉ vì doanh nghiệp có một cửa hàng đẹp. Brand asset phải thể hiện qua repeat rate, traffic, gross margin, pricing power, market share, customer affinity, expansion success hoặc lower CAC. Vì vậy, doanh nghiệp gọi vốn cần chuyển “câu chuyện thương hiệu” thành dữ liệu kinh tế.
9. Corporate capacity & credibility: điểm bán đặc biệt là một “bài kiểm tra công khai” về năng lực doanh nghiệp
Một trong những lớp giá trị sâu nhất của Fansipan không nằm ở consumer marketing mà ở corporate signaling. Để vận hành một cửa hàng trên độ cao hơn 3.000 mét, doanh nghiệp phải xử lý nhiều bài toán cùng lúc: đàm phán quyền khai thác, phối hợp với đơn vị quản lý điểm đến, logistics nguyên liệu, thiết bị, bảo trì, nhân sự, kiểm soát chất lượng, an toàn, thời tiết và thiết kế phù hợp một môi trường rất khác thành phố.
Khi cửa hàng vận hành ổn định, doanh nghiệp đã tạo ra một “case study sống” về năng lực triển khai. Điều này có thể ảnh hưởng tới cách các đối tác khác nhìn thương hiệu trong những cuộc đàm phán sau. Một chủ dự án du lịch mới có thể ưu tiên thương hiệu đã chứng minh được khả năng vận hành tại địa điểm khó. Một landlord cao cấp có thể tin tưởng hơn vào năng lực thiết kế và quản lý. Một nhà đầu tư có thể xem đây là dấu hiệu về đội ngũ thực thi.
9.1. Quyền tiếp cận mặt bằng là một loại “moat mềm”
Chuỗi F&B tốt không chỉ cạnh tranh bằng menu; họ cạnh tranh bằng khả năng có được những vị trí đẹp trước đối thủ. Nếu landlord và nhà phát triển ưu tiên một thương hiệu vì tin tưởng năng lực, đó là lợi thế có thể giúp chuỗi mở rộng với chất lượng tốt hơn.
9.2. Logistics khó là bài test supply-chain discipline
F&B phụ thuộc nguyên liệu tươi, nhiệt độ, shelf life và lịch giao hàng. Địa hình khó buộc hệ thống phải có forecasting, buffer stock, quality control và contingency plan tốt hơn. Đây là năng lực có thể tái sử dụng ở những thị trường hoặc format đặc biệt khác.
9.3. Thi công và vận hành trong điều kiện bất lợi kiểm tra project management
Đúng tiến độ khai trương, kiểm soát capex, bảo đảm an toàn và đồng bộ brand standard ở một địa điểm đặc thù đòi hỏi project management mạnh. Nếu doanh nghiệp chứng minh được khả năng này, câu chuyện “scalability” trong hồ sơ gọi vốn thuyết phục hơn.
9.4. Corporate credibility không được phép là khái niệm mơ hồ
Trong hồ sơ đầu tư, doanh nghiệp nên chứng minh bằng timeline, capex variance, uptime, customer rating, supply consistency, safety record và partner reference. “Chúng tôi vận hành được Fansipan” là câu chuyện tốt; “chúng tôi khai trương đúng hạn, giữ tỷ lệ hết hàng dưới X%, đạt NPS Y và kiểm soát capex trong ngân sách” mới là evidence mạnh.
10. Starbucks và Phê La đang kể hai câu chuyện khác nhau trên cùng một đỉnh núi
Sự xuất hiện của hai thương hiệu tại cùng khu vực không có nghĩa chiến lược giống hệt nhau. Starbucks và Phê La có nguồn gốc, định vị và tài sản thương hiệu khác nhau. Vì vậy, cùng một bối cảnh Fansipan có thể được khai thác theo hai hệ câu chuyện khác nhau.
Starbucks là thương hiệu toàn cầu, vì vậy Fansipan củng cố một lời hứa quen thuộc: dù ở một địa điểm đặc biệt, khách hàng vẫn có thể nhận được trải nghiệm Starbucks trong một không gian được địa phương hóa. Cửa hàng đồng thời cho thấy khả năng thương hiệu “đi tới những nơi đáng nhớ” và biến một điểm du lịch Việt Nam thành một phần của mạng trải nghiệm toàn cầu.
Phê La là thương hiệu Việt trẻ hơn và có câu chuyện gắn sâu với trà Ô Long, cà phê đặc sản, nông sản và chất liệu văn hóa Việt. Với Phê La, Fansipan không chỉ là một địa điểm hiếm; nó là một sân khấu phù hợp để kể câu chuyện “đặc sản Việt ở một biểu tượng Việt”. Sản phẩm riêng theo địa điểm và merchandise thủ công làm chiến lược này rõ hơn.
10.1. Starbucks: global consistency + local context
Lợi thế là độ tin cậy của hệ thống. Khách du lịch quốc tế có thể nhận ra thương hiệu và cảm thấy quen thuộc, trong khi thiết kế địa phương giúp trải nghiệm không bị “copy-paste”. Đây là bài toán cân bằng giữa standardization và localization.
10.2. Phê La: local identity + premium storytelling
Lợi thế là sự phù hợp tự nhiên với câu chuyện đặc sản và văn hóa Việt. Nếu Phê La giữ được chất lượng, khả năng kể chuyện có thể giúp thương hiệu Việt cạnh tranh không bằng việc “giống thương hiệu toàn cầu”, mà bằng việc sở hữu một câu chuyện mà thương hiệu ngoại khó sao chép hoàn toàn.
10.3. Cạnh tranh ở đây có thể làm thị trường tốt hơn
Khi nhiều thương hiệu đầu tư vào trải nghiệm, tiêu chuẩn thiết kế, sản phẩm giới hạn và storytelling sẽ được nâng lên. Điều này tạo áp lực để các chuỗi Việt không chỉ mở nhanh mà còn xây brand architecture và concept discipline tốt hơn.
KHÔNG PHẢI “AI CAO HƠN?”
Câu hỏi chiến lược thú vị hơn là: thương hiệu nào biến địa điểm thành một tài sản có thể tạo brand equity, dữ liệu khách hàng, media value và tăng trưởng toàn hệ thống tốt hơn trong nhiều năm?
11. Làm sao đo hiệu quả tài chính của một cửa hàng biểu tượng mà không tự “hợp thức hóa” chi phí?
Một rủi ro lớn của chiến lược flagship là mọi chi phí đều có thể được giải thích bằng câu “đây là đầu tư thương hiệu”. Nếu không có khung tài chính, cửa hàng biểu tượng rất dễ trở thành vanity project. Vì vậy, doanh nghiệp cần một mô hình đánh giá nhiều lớp nhưng vẫn có kỷ luật.
Lớp đầu tiên vẫn là store economics: doanh thu, COGS, labour, rent/fee, logistics, utilities, waste, capex, depreciation và EBITDA cửa hàng. Không nên bỏ qua lớp này chỉ vì mục tiêu chiến lược. Một flagship có thể chấp nhận margin thấp hơn, nhưng management vẫn phải biết mức subsidisation là bao nhiêu.
Lớp thứ hai là system halo: sau khi flagship mở, branded search có tăng không, social followers có tăng không, cửa hàng khác có traffic tốt hơn không, merchandise có bán tốt hơn không, loyalty sign-up có tăng không? Nếu có, một phần giá trị có thể quy về flagship bằng mô hình attribution thận trọng.
Lớp thứ ba là media value. Thay vì dùng Advertising Value Equivalency một cách máy móc, doanh nghiệp nên kết hợp số lượng earned mentions, chất lượng outlet, engagement, sentiment, share of voice và organic search. Giá trị không chỉ là “nếu mua quảng cáo này tốn bao nhiêu”, mà là độ tin cậy và tuổi thọ của nội dung.
Lớp thứ tư là strategic option value: quyền tiếp cận đối tác, khả năng nhận vị trí mới, cơ hội licensing/merchandising, employer branding, learning về format du lịch và dữ liệu du khách. Đây là phần khó định giá nhất, nên cần ghi nhận như option hoặc strategic benefit chứ không nên tự động cộng vào ROI.
11.1. Tính “Total Store Return” thay vì chỉ Store EBITDA
Có thể xây một chỉ số nội bộ: Store EBITDA + attributable merchandise margin + estimated media benefit + attributable system sales lift – incremental brand operating cost. Không cần giả vờ rằng mọi thành phần đều chính xác tuyệt đối; quan trọng là có logic và sensitivity range.
11.2. So sánh với alternative marketing spend
Nếu không mở flagship, để tạo mức earned media, UGC và awareness tương tự doanh nghiệp phải chi bao nhiêu cho paid media, event và influencer? Đây là benchmark hữu ích, dù không nên coi earned và paid media hoàn toàn tương đương.
11.3. Đặt ngưỡng dừng
Nếu flagship không đạt brand KPI, service quality hoặc strategic milestones sau một khoảng thời gian, management phải có quyền thay concept, thu hẹp hoặc rút. “Biểu tượng” không được trở thành lý do miễn trừ accountability.
12. Bộ KPI nhiều lớp cho flagship F&B: từ doanh thu đến brand equity và corporate credibility
Nếu một cửa hàng có nhiều nhiệm vụ, dashboard cũng phải nhiều lớp. Tuy nhiên, “nhiều lớp” không có nghĩa hàng trăm chỉ số. Một bộ 20–25 KPI được thiết kế tốt có thể đủ để management hiểu điểm bán đang tạo giá trị ở đâu.
| Lớp KPI | Chỉ số gợi ý | Câu hỏi quản trị |
|---|---|---|
| Store Economics | Revenue/day, ticket size, gross margin, labour %, logistics %, waste, EBITDA | Điểm bán có kiểm soát được economics tối thiểu không? |
| Traffic & Experience | Footfall, conversion, dwell time, NPS, review rating, queue time | Khách có thực sự thích trải nghiệm? |
| Brand | Awareness lift, consideration, branded search, social follower growth | Điểm bán có làm thương hiệu mạnh hơn? |
| Media | Earned mentions, organic reach, UGC, share of voice, sentiment | Địa điểm có tự tạo câu chuyện không? |
| Merchandise | Attach rate, gross margin, sell-through, limited-item demand | Có monetise được ký ức địa điểm? |
| System Halo | Same-store lift ở khu vực liên quan, loyalty sign-up, app traffic | Giá trị có lan ra hệ thống? |
| Capability | Uptime, stock-out rate, capex variance, safety, on-time launch | Đây có phải bằng chứng thực thi? |
| Strategic Access | New landlord invitations, partnership leads, B2B enquiries | Điểm bán có tạo quyền tiếp cận mới? |
Điểm quan trọng nhất là KPI phải được xác định trước khi mở cửa hàng. Nếu chỉ sau khi P&L yếu mới đi tìm các chỉ số truyền thông để giải thích, doanh nghiệp có nguy cơ mắc bias. Flagship phải có investment memo như một dự án vốn thực sự: mục tiêu, ngân sách, KPI, thời hạn và trigger để review.
13. Nhà đầu tư nhìn một cửa hàng biểu tượng như thế nào?
Nhà đầu tư chuyên nghiệp hiếm khi định giá một chuỗi F&B dựa trên số lượng cửa hàng đơn thuần. Họ quan tâm chất lượng mạng lưới, economics của từng format, khả năng mở rộng, tốc độ hoàn vốn, brand strength, management discipline và mức độ lặp lại của mô hình. Một flagship như Fansipan có thể tạo ấn tượng mạnh, nhưng trong investment memo nó vẫn phải trả lời một câu hỏi thực tế: tài sản này cải thiện chất lượng doanh nghiệp theo cơ chế nào?
Nếu management có thể chứng minh flagship làm tăng brand awareness, giúp thương hiệu tiếp cận mặt bằng tốt hơn, giảm CAC, tạo merchandise margin, thu hút đối tác chiến lược và tăng same-store sales ở những điểm khác, nhà đầu tư có cơ sở xem đây là một brand investment. Nếu doanh nghiệp chỉ nói “cửa hàng rất nổi tiếng” nhưng không theo dõi bất kỳ chỉ số nào, nhà đầu tư có thể coi đó là vanity capex.
13.1. Nhà đầu tư muốn biết format có khả năng nhân rộng hay không
Fansipan không thể sao chép thành 100 cửa hàng giống nhau, nhưng logic có thể nhân rộng: chọn destination có biểu tượng, thiết kế localized concept, tạo product-exclusive, merchandise, media plan và hệ KPI riêng. Đây là playbook có thể được áp dụng tại nhiều điểm du lịch mà không biến mọi cửa hàng thành bản sao.
13.2. Nhà đầu tư quan tâm capital allocation
Doanh nghiệp có thể mở một flagship đẹp nhưng nếu phải hy sinh vốn lưu động, nợ tăng quá mạnh hoặc core store economics yếu, chiến lược không còn hấp dẫn. Management cần chứng minh vốn dành cho flagship không làm suy yếu hệ thống và hurdle rate đã được cân nhắc.
13.3. Brand strength phải đi cùng unit economics
Một thương hiệu được yêu thích nhưng mỗi cửa hàng mất tiền có thể là bài toán khó. Ngược lại, một chuỗi có unit economics tốt nhưng brand yếu có thể tăng trưởng nhưng dễ bị cạnh tranh. Nhà đầu tư lý tưởng muốn thấy cả hai: format tạo tiền và brand asset tạo moat.
13.4. Corporate credibility có thể giảm execution discount
Khi một doanh nghiệp đã triển khai được dự án khó, investor có thêm bằng chứng về execution. Điều này không xóa rủi ro, nhưng có thể giảm mức hoài nghi đối với kế hoạch mở rộng. Đặc biệt với growth capital, đội ngũ thực thi là một phần lớn của valuation.
GÓC NHÌN ĐẦU TƯ
Flagship không phải “bằng chứng thương hiệu mạnh” chỉ vì có nhiều ảnh check-in. Nó trở thành bằng chứng khi doanh nghiệp chứng minh được mối liên hệ giữa trải nghiệm đặc biệt với brand lift, commercial performance, strategic access và năng lực thực thi.
14. Bài học cho hồ sơ gọi vốn F&B: đừng chỉ trình bày “chúng tôi có bao nhiêu cửa hàng”
Một trong những lỗi phổ biến của hồ sơ gọi vốn chuỗi F&B là biến pitch deck thành catalog cửa hàng. Slide có bản đồ, số lượng điểm bán, ảnh thiết kế và doanh thu toàn hệ thống nhưng thiếu câu trả lời cho investor economics. Nhà đầu tư cần hiểu mỗi format đóng vai trò gì, chi phí mở bao nhiêu, hoàn vốn bao lâu, cùng một cửa hàng trưởng thành tạo EBITDA thế nào và đâu là tài sản khó sao chép.
Case Fansipan gợi ra một cách trình bày tốt hơn. Doanh nghiệp có thể chia network thành nhiều nhóm: core cash-generating stores, high-growth stores, delivery-led stores, flagship/brand stores, destination stores và experimental formats. Mỗi nhóm có KPI khác nhau. Khi đó nhà đầu tư nhìn được logic phân bổ vốn thay vì chỉ thấy tốc độ mở rộng.
14.1. Pitch deck nên có “Store Portfolio Architecture”
Một slide nên cho thấy mỗi format có mục tiêu, capex, revenue range, maturity period, gross margin, EBITDA, payback và strategic role. Đây là cách chuyển câu chuyện thương hiệu thành capital allocation framework.
14.2. Cần tách flagship capex khỏi growth capex
Nếu doanh nghiệp gọi 100 tỷ đồng và 30 tỷ dùng cho flagship, investor cần biết tại sao. Nếu 80 tỷ dùng để mở 20 cửa hàng cash-generating và 20 tỷ dành cho 2 flagship để nâng brand, logic rõ hơn. Use of funds phải giải thích mục tiêu của từng đồng vốn.
14.3. Data room nên có store cohort analysis
Nhà đầu tư cần biết cửa hàng mở năm 2024, 2025, 2026 có đường cong doanh thu và EBITDA thế nào. Cohort analysis giúp kiểm tra mô hình có cải thiện hay không. Flagship có thể được tách riêng để không làm méo average economics của mạng lưới.
14.4. Brand KPI phải đi vào investor narrative
Nếu thương hiệu thực sự là moat, hãy chứng minh bằng search share, repeat, loyalty, NPS, earned media, social engagement, pricing power, merchandise, franchise/landlord demand hoặc customer acquisition efficiency. “Được yêu thích” phải được chuyển thành dữ liệu.
14.5. Gọi vốn không nên chỉ để mở thật nhiều cửa hàng
Một kế hoạch mở 100 cửa hàng nghe lớn nhưng có thể phá giá trị nếu pipeline mặt bằng kém, cannibalisation tăng và team không đủ năng lực. Growth capital tốt nên gắn với milestone: density tại thị trường lõi, store-level profitability, supply-chain scale, digital loyalty, brand asset và governance.
ĐỐI VỚI DOANH NGHIỆP ĐANG GỌI VỐN
Nhà đầu tư không cần nghe rằng “thương hiệu sẽ mở thật nhanh”. Họ cần thấy vì sao mỗi format đáng được cấp vốn, cửa hàng nào tạo tiền, cửa hàng nào tạo moat và management có kỷ luật dừng ở đâu khi giả định không đúng.
15. Rủi ro của chiến lược điểm đến biểu tượng: không phải cứ “độc bản” là hiệu quả
Sự hấp dẫn của flagship dễ khiến doanh nghiệp đánh giá quá cao lợi ích và đánh giá thấp rủi ro. Địa điểm hiếm có thể tạo brand value, nhưng cũng đi kèm chi phí vận hành, tính mùa vụ, phụ thuộc đối tác, thời tiết và rủi ro “hết mới lạ”. Một chiến lược trưởng thành phải nhìn cả upside và downside.
15.1. Tourism concentration risk
Lưu lượng khách phụ thuộc mùa, thời tiết, vận hành điểm đến và xu hướng du lịch. Nếu khách giảm mạnh, doanh thu cửa hàng có thể giảm nhanh. Vì vậy fixed cost cần được thiết kế phù hợp và có contingency plan.
15.2. Logistics và stock-out risk
Địa hình khó có thể làm lead time dài, vận chuyển đắt và replenishment khó. Nếu hết hàng ở một flagship, trải nghiệm thương hiệu bị ảnh hưởng mạnh hơn cửa hàng thường vì khách đã kỳ vọng cao.
15.3. Chi phí bảo trì và thời tiết
Độ ẩm, lạnh, gió, sương và điều kiện đặc thù có thể làm maintenance cost cao hơn. Mô hình tài chính phải có reserve và không dùng benchmark thành phố một cách máy móc.
15.4. Novelty decay
Một điểm bán mới tạo nhiều buzz trong năm đầu nhưng có thể giảm dần. Doanh nghiệp cần kế hoạch refresh: seasonal menu, collaboration, merchandise, event, art installation hoặc storytelling theo mùa. Nếu không, media value có thể giảm nhanh.
15.5. Brand–place mismatch
Không phải thương hiệu nào cũng phù hợp mọi di sản hoặc thắng cảnh. Nếu concept chỉ “đặt logo vào nơi đẹp” mà thiếu sự tôn trọng văn hóa địa phương, phản ứng có thể ngược. Localization phải có chiều sâu, tránh dùng bản sắc như decoration bề mặt.
15.6. Vanity capex và founder bias
Flagship thường hấp dẫn lãnh đạo vì có tính biểu tượng. Vì vậy dự án cần governance: investment committee, budget cap, KPI trước khai trương và post-investment review. Cảm xúc tự hào không thể thay thế capital discipline.
16. Khung 7 câu hỏi trước khi một thương hiệu F&B đầu tư vào flagship hoặc điểm đến đặc biệt
Doanh nghiệp không nên sao chép Fansipan chỉ vì Starbucks và Phê La đã làm. Mô hình hóa chiến lược có giá trị hơn sao chép hình thức. Trước mỗi flagship, ban lãnh đạo có thể sử dụng bảy câu hỏi sau như một investment gate.
Câu hỏi 1: Địa điểm có “reason to travel” hay chỉ đẹp?
Một điểm đến tốt phải có nhu cầu độc lập. Khách tới vì địa điểm trước khi biết có cửa hàng. Nếu thương hiệu phải dùng quảng cáo lớn chỉ để kéo khách tới địa điểm, logic flagship yếu hơn.
Câu hỏi 2: Địa điểm có fit với brand code?
Cảnh quan, lịch sử, văn hóa hoặc hành vi tại điểm đến có giúp kể câu chuyện thương hiệu không? Nếu fit thấp, thiết kế càng đắt càng dễ thành gimmick.
Câu hỏi 3: Cửa hàng có một product hoặc experience độc quyền không?
Nếu khách có thể nhận trải nghiệm giống hệt ở trung tâm thành phố, lý do check-in yếu đi. Limited menu, merchandise, local collaboration hoặc ritual có thể tăng destination value.
Câu hỏi 4: Tổng logistics cost có nằm trong mức chấp nhận?
Đừng chỉ tính rent. Phải tính vận chuyển, staff accommodation, maintenance, waste, inventory buffer, weather disruption và downtime. Total cost of ownership mới là số đúng.
Câu hỏi 5: Media flywheel có đủ mạnh?
Địa điểm có tạo earned media một cách tự nhiên không? UGC có lý do tồn tại không? Nếu phải mua paid media liên tục để duy trì buzz, flagship có thể không có media advantage thực sự.
Câu hỏi 6: Có đo được system halo?
Nếu mục tiêu là tăng brand equity toàn hệ thống, phải thiết kế test: branded search trước–sau, loyalty sign-up, social growth, sales tại markets liên quan, survey brand lift. Không có measurement plan thì rất khó biết tài sản có hiệu quả.
Câu hỏi 7: Exit hoặc reset trigger là gì?
Sau 24 tháng nếu media value giảm 70%, store EBITDA âm vượt ngưỡng và không tạo strategic leads, management sẽ làm gì? Một dự án vốn tốt luôn có điều kiện review, không chỉ điều kiện khai trương.
| Gate | Câu hỏi | Nếu trả lời “không” |
|---|---|---|
| Demand | Địa điểm tự có traffic và reason-to-travel? | Xem lại site |
| Brand Fit | Địa điểm làm câu chuyện thương hiệu mạnh hơn? | Không nên flagship hóa |
| Exclusivity | Có experience riêng? | Thiết kế lại concept |
| Economics | TCO nằm trong ngân sách? | Giảm capex/renegotiate |
| Media | Có khả năng tạo earned/shared media? | Không nên định giá như media asset |
| Measurement | Có thể đo halo? | Xây KPI trước |
| Governance | Có review/exit trigger? | Chưa nên phê duyệt vốn |
17. CHODAT INVEST có thể hỗ trợ doanh nghiệp F&B chuẩn hóa hồ sơ gọi vốn như thế nào?
Đối với doanh nghiệp F&B, gọi vốn không chỉ là chuẩn bị một pitch deck đẹp. Investor cần nhìn thấy network economics, store cohort, unit economics, capex efficiency, brand strength, supply chain, governance, growth plan và use of funds. CHODAT INVEST có thể hỗ trợ doanh nghiệp tổ chức những lớp thông tin này thành một hồ sơ có cấu trúc, dễ thẩm định hơn.
17.1. Funding Readiness
Rà soát doanh nghiệp đang gọi vốn cho mục tiêu gì: mở cửa hàng, nhà máy trung tâm, supply chain, digital loyalty, M&A, thương hiệu hay working capital. Nếu mục tiêu không rõ, investor khó định giá mức vốn và milestone.
17.2. Store Economics & Cohort Model
Chuẩn hóa dữ liệu doanh thu, gross margin, labour, rent, EBITDA, capex và payback theo từng cohort và format. Flagship được tách riêng để investor hiểu đúng vai trò thay vì làm méo average store economics.
17.3. Brand & Media Data Pack
Tổ chức dữ liệu brand awareness, social, earned media, loyalty, search, UGC, customer reviews và flagship performance thành phần supporting evidence. Đây là cách biến thương hiệu từ “câu chuyện” thành một phần của investment thesis.
17.4. Data Room & Due Diligence
Chuẩn hóa lease, franchise/licence nếu có, supplier contracts, food safety, corporate documents, financial records, IP/trademark, employee matters, permits và store capex records trong data room có kiểm soát. Nhà đầu tư chỉ nhận quyền truy cập phù hợp theo giai đoạn và NDA.
17.5. Investor Matching và Strategic Partnership
Một chuỗi F&B có thể phù hợp với growth equity, family office, strategic F&B group, retail platform, property developer hoặc PE tùy giai đoạn. Matching nên dựa trên ticket size, sector thesis, geography, value-add và governance expectations, không phải gửi deck hàng loạt.
CHODAT INVEST • F&B CAPITAL & BRAND ASSET READINESS
Từ chuỗi cửa hàng tới một investment thesis có thể thẩm định
Một doanh nghiệp F&B hấp dẫn nhà đầu tư không chỉ vì “đông khách”. Nó phải chứng minh unit economics, store portfolio logic, brand equity, supply-chain discipline, governance và khả năng dùng vốn mới để tạo giá trị cao hơn chi phí vốn.
18. Câu hỏi thường gặp về Starbucks, Phê La, Fansipan và chiến lược flagship F&B
1. Starbucks Fansipan khai trương khi nào và ở độ cao bao nhiêu?
Starbucks Fansipan khai trương ngày 14/3/2026 tại khu vực Sân Mây, Sun World Fansipan Legend, ở độ cao 3.063 mét so với mực nước biển. Starbucks/VnExpress giới thiệu đây là cửa hàng Starbucks cao nhất châu Á.
2. Phê La Phan Xi Păng ở độ cao bao nhiêu?
Phê La khai trương cửa hàng Phan Xi Păng ngày 31/7/2026 tại Nhà kính 02, khu Sân Mây, ở độ cao 3.143 mét. Cửa hàng có thức uống đá xay Phan Xi Băng và quà tặng lấy cảm hứng từ hoa văn thủ công Việt Nam.
3. Vì sao không nên chỉ đánh giá những cửa hàng này bằng doanh thu trên mét vuông?
Vì mục tiêu của flagship/destination store có thể bao gồm brand building, media, experience, corporate signaling và strategic access. Store economics vẫn phải đo, nhưng không phải chỉ số duy nhất.
4. Cửa hàng flagship có được phép lỗ không?
Không có câu trả lời chung. Một flagship có thể chấp nhận EBITDA thấp hơn hoặc lỗ có kiểm soát nếu tổng lợi ích brand/media/system vượt chi phí. Nhưng phải có ngân sách, KPI, time horizon và review trigger rõ.
5. “Brand asset” khác gì “brand expense”?
Brand expense là chi phí bỏ ra; brand asset là năng lực thương hiệu tích lũy có khả năng tạo lợi ích tương lai như pricing power, loyalty, lower CAC, strategic access hoặc increased demand. Không phải mọi chi phí branding đều tạo asset.
6. Owned, Earned và Shared Media khác nhau thế nào?
Owned Media là kênh thương hiệu kiểm soát; Earned Media là nội dung bên thứ ba tự tạo vì câu chuyện đáng chú ý; Shared Media là nội dung được người dùng chia sẻ. Flagship tốt có thể kích hoạt cả ba cùng lúc.
7. Tại sao UGC lại quan trọng với điểm du lịch?
Du khách vốn có nhu cầu ghi lại và chia sẻ dấu mốc. Nếu thương hiệu trở thành một phần tự nhiên của khung hình, UGC có thể tạo organic reach và social proof dài sau chuyến đi.
8. Flagship có giúp gọi vốn dễ hơn không?
Không tự động. Nó có thể hỗ trợ investment narrative nếu chứng minh được brand lift, strategic access, execution capability và economics hợp lý. Nhà đầu tư vẫn cần dữ liệu tài chính và governance.
9. Một chuỗi F&B nên có bao nhiêu flagship?
Không có tỷ lệ cố định. Flagship nên hiếm và có mục tiêu rõ. Nếu quá nhiều cửa hàng được gọi là flagship, khái niệm mất ý nghĩa và capex có thể tăng nhanh.
10. Có nên sao chép mô hình Fansipan sang các điểm du lịch khác?
Không nên sao chép hình thức. Cần kiểm tra brand fit, traffic, logistics, exclusivity, media potential và economics. Điều đáng học là logic thiết kế tài sản thương hiệu, không phải chỉ tìm một nơi thật cao hoặc thật đẹp.
11. Nhà đầu tư F&B thường quan tâm những chỉ số nào?
Store-level EBITDA, same-store sales, gross margin, payback period, capex/store, customer retention, average ticket, labour/rent ratios, store cohort, supply-chain scalability và brand strength là những nhóm quan trọng.
12. Cửa hàng biểu tượng có thể tạo moat không?
Có thể đóng góp vào moat nếu giúp thương hiệu sở hữu vị trí khó sao chép, tăng nhận diện, có quyền ưu tiên với landlord/đối tác và tạo customer memory. Nhưng moat chỉ bền nếu trải nghiệm và hệ thống vận hành duy trì tốt.
13. Làm sao tránh biến flagship thành vanity project?
Phải có investment memo, KPI trước khai trương, budget cap, system-halo measurement và post-investment review. Founder enthusiasm không được thay thế board/management discipline.
14. CHODAT INVEST có định giá brand equity thay doanh nghiệp không?
CHODAT INVEST phù hợp với vai trò hỗ trợ tổ chức hồ sơ, mô hình tài chính, investment narrative và dữ liệu chuẩn bị giao dịch. Các mục đích định giá pháp lý, kiểm toán hoặc chứng nhận chuyên môn cần đơn vị có thẩm quyền phù hợp.
15. CHODAT INVEST có bảo đảm doanh nghiệp F&B gọi vốn thành công không?
Không. Kết quả gọi vốn phụ thuộc chất lượng doanh nghiệp, valuation, thị trường, investor fit, governance và quá trình thẩm định. Nền tảng có thể hỗ trợ tăng mức độ sẵn sàng và tổ chức quy trình, không bảo đảm giao dịch.
Kết luận: cửa hàng trên đỉnh núi chỉ có giá trị chiến lược khi doanh nghiệp biến được “độ cao” thành chiều sâu thương hiệu và năng lực kinh doanh
Starbucks và Phê La tại Fansipan cho thấy một thay đổi thú vị trong cách ngành F&B cạnh tranh. Khi sản phẩm, mặt bằng và quảng cáo ngày càng dễ bị đối thủ phản ứng, thương hiệu tìm cách sở hữu những bối cảnh mà đối thủ khó sao chép. Fansipan là một ví dụ mạnh vì bản thân địa điểm đã mang tính biểu tượng, khan hiếm và có khả năng tạo cảm xúc.
Nhưng điều đáng học không phải là “hãy đưa cửa hàng lên càng cao càng tốt”. Bài học thực sự là doanh nghiệp cần hiểu mỗi điểm bán có thể là một loại tài sản khác nhau. Có điểm bán tạo cash flow. Có điểm bán xây hình ảnh. Có điểm bán thử nghiệm. Có điểm bán tạo dữ liệu. Và có điểm bán tạo quyền xuất hiện tại một sân khấu mà thương hiệu có thể dùng để nâng perception của toàn hệ thống.
Cũng vì vậy, quản trị flagship đòi hỏi kỷ luật cao hơn chứ không thấp hơn. Doanh nghiệp phải đo store economics, media flywheel, brand lift, system halo và strategic access. Nếu chỉ lấy câu chuyện thương hiệu để che P&L yếu, đó là capital misallocation. Nếu chỉ nhìn store P&L mà bỏ qua brand value, đó lại là một lỗi đo lường khác. Cách đúng là nhìn tài sản trên nhiều lớp và đặt các lớp đó trong một investment framework thống nhất.
Ở tầng sâu hơn, Fansipan còn cho thấy F&B hiện đại đang cạnh tranh đồng thời ở ba lớp. Sản phẩm là điều kiện nền tảng. Trải nghiệm quyết định khả năng ghi nhớ và lan truyền. Corporate capacity & credibility quyết định liệu thương hiệu có được xem là đối tác đủ năng lực để nhận những cơ hội lớn hơn trong tương lai hay không.
Đối với doanh nghiệp đang chuẩn bị gọi vốn, đây là một bài học trực tiếp. Nhà đầu tư không chỉ muốn biết “có bao nhiêu cửa hàng”, mà muốn biết doanh nghiệp hiểu network của mình đến đâu. Cửa hàng nào là cash engine? Cửa hàng nào là brand engine? Vốn mới sẽ đi đâu? Mỗi đồng capex tạo giá trị bằng cơ chế nào? Ban lãnh đạo có biết khi nào nên mở, khi nào nên dừng và khi nào một tài sản thương hiệu đã thực sự tạo lợi ích kinh tế?
Nếu trả lời được những câu hỏi đó, một cửa hàng đặc biệt không còn là chi phí marketing. Nó trở thành một phần của chiến lược vốn, thương hiệu và tăng trưởng. Và đó mới là điểm mà câu chuyện Starbucks – Phê La trên Fansipan trở nên đáng nghiên cứu đối với mọi doanh nghiệp F&B Việt Nam đang muốn đi từ mở chuỗi sang xây một doanh nghiệp có tài sản thương hiệu, năng lực vận hành và hồ sơ đầu tư đủ sức thuyết phục thị trường vốn.
CHODAT INVEST — Nền tảng hỗ trợ hồ sơ gọi vốn doanh nghiệp • Funding Readiness • Investor Matching • Financial Model • Data Room • Strategic Partnership • M&A Support
Website: https://chodat.com.vn/invest | AI CHODAT INVEST: https://chodat.com.vn/invest/business
Lưu ý: Bài viết mang tính nghiên cứu chiến lược thương hiệu, bán lẻ F&B và chuẩn bị hồ sơ gọi vốn; không phải khuyến nghị đầu tư, định giá độc lập, tư vấn pháp lý hoặc cam kết huy động vốn. Một số phân tích về brand asset, media value và corporate credibility là khung phân tích chiến lược dựa trên thông tin công khai, không đại diện cho tuyên bố tài chính chính thức của Starbucks, Phê La hoặc các bên liên quan.
|
Khuyến cáo:
Mọi bài viết - ý kiến đóng góp chân thành xin gửi về cho chúng tôi qua Email: chodat.com.vn0@gmail.com. Chúng tôi sẽ cập nhật và bổ sung theo quy định hiện hành của Bộ Thông tin và Truyền thông Việt Nam. Xin cảm ơn quý Anh/Chị độc giả.
|
Được tài trợ:
CÔNG CỤ TÌM MUA NHÀ ĐẤT GIÁ TỐT: AI SMART - MATCHING







Bình luận