Nông nghiệp tái tạo - dòng vốn M&A: Cơ hội để Việt Nam hút Impact Investing, Climate Finance, Nature
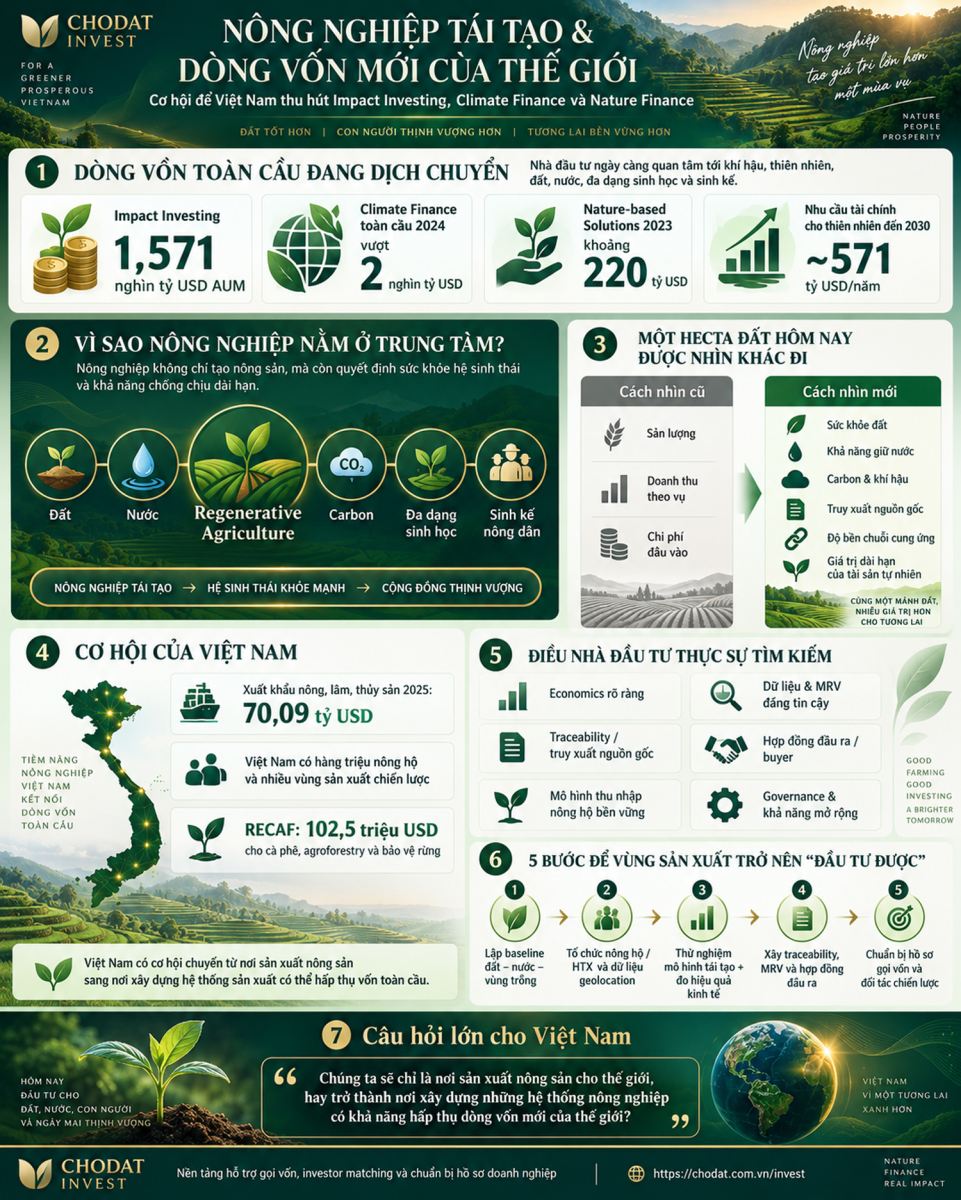
CHODAT INVEST • REGENERATIVE AGRICULTURE • NATURAL CAPITAL • CLIMATE FINANCE • IMPACT INVESTING
Nông nghiệp tái tạo và dòng vốn mới của thế giới: Việt Nam có thể biến đất, nước, đa dạng sinh học và sinh kế nông dân thành một lợi thế đầu tư dài hạn như thế nào?
Thế giới đang thay đổi cách định giá tài sản nông nghiệp. Một hecta đất không còn chỉ được nhìn qua số tấn cà phê, lúa, cacao hay hồ tiêu tạo ra trong một vụ mùa. Nhà đầu tư ngày càng quan tâm tới sức khỏe đất, hiệu quả sử dụng nước, khả năng chống chịu khí hậu, đa dạng sinh học, nguồn phát thải, sinh kế nông dân, truy xuất nguồn gốc và khả năng duy trì dòng tiền trong nhiều thập kỷ.
LUẬN ĐIỂM TRUNG TÂM
Cơ hội lớn của Việt Nam không nằm ở việc gắn một nhãn “xanh” lên nông sản. Cơ hội nằm ở việc thiết kế lại hệ thống sản xuất để cùng lúc tạo ra lợi nhuận, phục hồi tài nguyên tự nhiên, tăng khả năng chống chịu, nâng thu nhập người sản xuất và tạo dữ liệu đủ tin cậy cho nhà đầu tư quốc tế thẩm định.
|
01 • IMPACT INVESTING Tìm kiếm kết quả xã hội và môi trường có thể đo lường cùng với lợi nhuận tài chính. |
02 • CLIMATE FINANCE Tài trợ giảm phát thải, thích ứng và tăng khả năng chống chịu khí hậu. |
03 • NATURE FINANCE Hướng vốn tới bảo vệ, phục hồi và sử dụng bền vững hệ sinh thái. |
04 • NATURAL CAPITAL Đất, nước, rừng, đa dạng sinh học và dịch vụ hệ sinh thái được nhìn như nền tảng kinh tế. |
05 • REGENERATIVE AGRICULTURE Thiết kế hệ thống sản xuất nhằm cải thiện chức năng sinh thái và kinh tế theo thời gian. |
CHODAT INVEST • AGRI-CAPITAL READINESS
Doanh nghiệp nông nghiệp muốn tiếp cận vốn khí hậu, vốn tác động hoặc đối tác chiến lược cần chứng minh nhiều hơn sản lượng
Nhà đầu tư cần mô hình kinh tế, quyền sử dụng tài nguyên, chuỗi cung ứng, dữ liệu truy xuất, chỉ số đất – nước – carbon, cơ chế chia sẻ lợi ích với nông dân và bằng chứng rằng tác động môi trường có thể được đo, kiểm tra và duy trì.
Mục lục chuyên sâu
- Sự dịch chuyển của dòng vốn toàn cầu
- Phân biệt Impact, Climate, Sustainable, Nature và Natural Capital
- Vì sao nông nghiệp nằm ở trung tâm?
- Nông nghiệp tái tạo thực chất là gì?
- Một hecta đất có thể mang nhiều lớp giá trị
- Cơ hội của Việt Nam
- Biến vùng sản xuất thành tài sản có thể đầu tư
- Những loại vốn nào có thể tham gia?
- MRV, traceability và dữ liệu
- Vai trò của nông hộ, HTX và doanh nghiệp dẫn dắt
- Các nguồn doanh thu có thể hình thành
- Rủi ro nhà đầu tư sẽ thẩm định
- Tránh greenwashing và “tài chính hóa thiên nhiên” quá mức
- Lộ trình 36 tháng
- Lộ trình 180 ngày chuẩn bị gọi vốn
- Vai trò của CHODAT INVEST
- Câu hỏi thường gặp
1. Sự dịch chuyển của dòng vốn toàn cầu: nhà đầu tư ngày càng nhìn xa hơn lợi nhuận ngắn hạn
Trong phần lớn lịch sử tài chính hiện đại, nhà đầu tư được huấn luyện để nhìn vào ba câu hỏi quen thuộc: doanh nghiệp tạo bao nhiêu doanh thu, lợi nhuận ra sao và tốc độ tăng trưởng thế nào. Ba câu hỏi đó vẫn quan trọng. Nhưng chúng không còn đủ để đánh giá toàn bộ chất lượng của một tài sản trong bối cảnh biến đổi khí hậu, suy thoái đất, khan hiếm nước, đứt gãy chuỗi cung ứng và sự gia tăng của các tiêu chuẩn về môi trường – xã hội – quản trị.
Thị trường vốn đang dần đưa thêm một lớp câu hỏi mới vào quá trình định giá. Doanh nghiệp có phụ thuộc vào một nguồn tài nguyên đang suy giảm không? Mô hình sản xuất có làm tăng rủi ro khí hậu hay giảm rủi ro đó? Nếu nhiệt độ tăng, hạn kéo dài hoặc nguồn nước giảm, dòng tiền của doanh nghiệp sẽ thay đổi ra sao? Hoạt động của doanh nghiệp có làm suy giảm hệ sinh thái tới mức chính nền tảng sản xuất bị tổn thương trong tương lai hay không?
Đây không chỉ là câu chuyện “đầu tư có trách nhiệm”. Nó ngày càng trở thành câu chuyện quản trị rủi ro và bảo vệ giá trị tài sản. Một công ty nông nghiệp có thể báo lợi nhuận tốt trong ba năm, nhưng nếu đất suy kiệt, chi phí phân bón tăng, nguồn nước giảm và vùng nguyên liệu phụ thuộc một giống cây dễ tổn thương, mức lợi nhuận đó có thể không bền vững. Nhà đầu tư dài hạn bắt đầu quan tâm nhiều hơn tới khả năng duy trì dòng tiền trong 10–20 năm, không chỉ 2–3 quý.
Sự dịch chuyển đó đã tạo ra nhiều khái niệm và dòng vốn mới. Impact Investing tìm kiếm tác động xã hội và môi trường có thể đo lường cùng với lợi nhuận tài chính. Climate Finance tập trung vào giảm phát thải và thích ứng khí hậu. Sustainable Finance là một khái niệm rộng hơn, bao gồm các hoạt động tài chính được định hướng bởi mục tiêu bền vững. Nature Finance quan tâm tới việc bảo vệ, phục hồi và sử dụng bền vững thiên nhiên. Natural Capital đặt câu hỏi liệu đất, nước, rừng, đa dạng sinh học và dịch vụ hệ sinh thái có nên được nhìn như một phần của nền tảng kinh tế mà doanh nghiệp phụ thuộc vào hay không.
Quy mô của các dòng vốn này đã đủ lớn để không thể coi là thị trường ngách. GIIN ước tính thị trường impact investing toàn cầu đạt khoảng 1,571 nghìn tỷ USD tài sản được quản lý trong báo cáo năm 2024, do hơn 3.900 tổ chức quản lý. Con số này cho thấy đầu tư tác động đã tiến khá xa khỏi giai đoạn thử nghiệm và trở thành một chiến lược phân bổ vốn có quy mô đáng kể.
Climate finance còn lớn hơn. Climate Policy Initiative cập nhật năm 2026 cho biết dòng vốn khí hậu toàn cầu đã vượt 2 nghìn tỷ USD trong năm 2024, sau khi đạt khoảng 1,9 nghìn tỷ USD năm 2023. Đáng chú ý, CPI cho rằng dù quy mô tăng nhanh, thế giới vẫn cần tăng mạnh hơn nữa để đáp ứng nhu cầu đầu tư phù hợp với kịch bản 1,5°C.
Trong khi đó, State of Finance for Nature 2026 của UNEP chỉ ra một nghịch lý lớn: trong năm 2023, khoảng 220 tỷ USD được đầu tư vào các giải pháp dựa vào thiên nhiên, nhưng khoảng 7,3 nghìn tỷ USD lại chảy vào các hoạt động có tác động tiêu cực lên thiên nhiên. UNEP ước tính tài chính cho Nature-based Solutions cần tăng lên khoảng 571 tỷ USD mỗi năm vào năm 2030 để phù hợp hơn với các mục tiêu toàn cầu về khí hậu, đa dạng sinh học và phục hồi đất.
Những con số này không có nghĩa tất cả tiền sẽ chảy vào nông nghiệp tái tạo. Nhưng chúng cho thấy một thay đổi quan trọng: đất, nước, rừng, carbon, biodiversity và resilience đang được đưa vào ngôn ngữ của thị trường vốn. Và khi những biến số này bước vào mô hình định giá, ngành nông nghiệp — vốn phụ thuộc trực tiếp vào thiên nhiên — không thể đứng ngoài.
1.1. Dòng vốn mới không thay thế dòng vốn truyền thống
Điều cần hiểu rõ là impact finance hay climate finance không xóa bỏ yêu cầu lợi nhuận. Phần lớn nhà đầu tư vẫn cần khả năng hoàn vốn, kiểm soát rủi ro và cơ chế thoái vốn. Điểm khác biệt là họ bổ sung thêm tiêu chí về tác động hoặc alignment. Một dự án nông nghiệp “xanh” nhưng economics yếu sẽ không tự động trở thành tài sản tốt.
1.2. Tác động môi trường ngày càng được xem là biến số tài chính
Đất suy thoái có thể làm năng suất giảm. Hạn hán có thể làm doanh thu biến động. Deforestation risk có thể làm mất khách hàng xuất khẩu. Nước khan hiếm có thể làm chi phí đầu vào tăng. Những yếu tố từng bị coi là “ngoài tài chính” thực tế có thể đi thẳng vào EBITDA, cash flow và valuation.
1.3. Dòng vốn mới thưởng cho khả năng chứng minh, không chỉ câu chuyện
Nhà đầu tư impact hoặc climate thường đòi hỏi dữ liệu trước và sau đầu tư. Doanh nghiệp cần baseline, chỉ số mục tiêu, phương pháp đo và cơ chế xác minh. Nếu chỉ nói “canh tác bền vững” nhưng không có dữ liệu về đất, nước, đầu vào, phát thải hay thu nhập nông dân, câu chuyện khó vượt qua due diligence.
2. Phân biệt Impact Investing, Climate Finance, Sustainable Finance, Nature Finance và Natural Capital
Các khái niệm này thường được dùng lẫn nhau, nhưng với doanh nghiệp gọi vốn, việc phân biệt rất quan trọng vì mỗi dòng vốn có mandate, cách đo và tiêu chí thẩm định khác nhau.
2.1. Impact Investing
Impact Investing thường được hiểu là hoạt động đầu tư với chủ đích tạo ra kết quả xã hội hoặc môi trường tích cực có thể đo lường, đồng thời kỳ vọng lợi nhuận tài chính. Từ khóa quan trọng là intentionality — tác động phải là một phần có chủ đích trong thesis đầu tư, không chỉ là tác dụng phụ.
Trong nông nghiệp, impact investor có thể quan tâm đồng thời tới thu nhập nông dân, khả năng tiếp cận tài chính, giảm hóa chất, sức khỏe đất và tăng trưởng doanh thu. Một dự án có thể được chấp nhận dù lợi suất không cao bằng private equity truyền thống nếu tác động đủ mạnh và phù hợp mandate; nhưng điều này tùy từng quỹ.
2.2. Climate Finance
Climate Finance tập trung vào các hoạt động giảm phát thải hoặc tăng khả năng thích ứng với biến đổi khí hậu. Trong nông nghiệp, mitigation có thể bao gồm giảm methane trong lúa, giảm sử dụng phân bón phát thải cao, quản lý chất thải chăn nuôi hoặc tăng hấp thụ carbon trong sinh khối và đất. Adaptation có thể bao gồm giống chịu hạn, quản lý nước, đa dạng hóa cây trồng và hệ thống cảnh báo sớm.
2.3. Sustainable Finance
Sustainable Finance là khái niệm rộng hơn, có thể bao gồm green bonds, sustainability-linked loans, ESG funds và nhiều cấu trúc tài chính gắn với mục tiêu bền vững. Một doanh nghiệp có thể không phải “impact business” thuần túy nhưng vẫn đủ điều kiện tiếp cận vốn bền vững nếu có KPI môi trường – xã hội phù hợp và cơ chế đo tin cậy.
2.4. Nature Finance
Nature Finance hướng tới bảo vệ, phục hồi hoặc sử dụng bền vững hệ sinh thái. Với nông nghiệp, câu chuyện có thể nằm ở phục hồi đất, agroforestry, hành lang sinh học, bảo vệ lưu vực, deforestation-free supply chain hoặc giảm áp lực lên hệ sinh thái tự nhiên.
2.5. Natural Capital
Natural Capital không phải tên một quỹ hay công cụ tài chính cụ thể. Đây là cách nhìn coi các stock tự nhiên — đất, nước, rừng, đa dạng sinh học và hệ sinh thái — là nền tảng tạo ra dịch vụ kinh tế. Một doanh nghiệp nông nghiệp phụ thuộc vào độ phì đất, lượng nước, côn trùng thụ phấn và khí hậu ổn định; đó chính là natural capital.
| Dòng vốn / khái niệm | Mục tiêu chính | Ví dụ trong nông nghiệp | Điểm nhà đầu tư muốn đo |
|---|---|---|---|
| Impact Investing | Tác động + lợi nhuận | Tăng thu nhập nông hộ, giảm hóa chất, cải thiện đất | Impact KPIs + financial return |
| Climate Finance | Mitigation & adaptation | Lúa phát thải thấp, agroforestry, quản lý nước | tCO₂e, resilience, avoided loss |
| Sustainable Finance | Alignment bền vững | Green loan, SLL cho nhà máy chế biến xanh | KPI môi trường/xã hội |
| Nature Finance | Bảo vệ/phục hồi thiên nhiên | Phục hồi cảnh quan, biodiversity corridor | Diện tích, habitat, ecosystem outcomes |
| Natural Capital | Định giá phụ thuộc vào tài nguyên tự nhiên | Đất, nước, rừng, thụ phấn | Asset condition và ecosystem services |
3. Vì sao nông nghiệp nằm ngay ở trung tâm của dòng vốn khí hậu và thiên nhiên?
Nông nghiệp là một trong số ít ngành vừa phụ thuộc sâu vào thiên nhiên vừa tác động mạnh ngược lại lên thiên nhiên. Không có đất khỏe, nước ổn định, khí hậu phù hợp và đa dạng sinh học chức năng, sản xuất nông nghiệp khó tồn tại lâu dài. Đồng thời, lựa chọn về canh tác, phân bón, sử dụng đất, nước và thuốc bảo vệ thực vật có thể cải thiện hoặc làm suy giảm chính các tài sản đó.
Đây là lý do nông nghiệp đặc biệt hấp dẫn với các dòng vốn mới: một dự án tốt có thể đồng thời tạo ra sản phẩm, giảm phát thải, tăng resilience, bảo vệ đất, cải thiện nước và tạo thu nhập cho cộng đồng. Hiếm có ngành nào có khả năng kết nối nhiều mục tiêu như vậy trong cùng một vùng sản xuất.
3.1. Đất là một tài sản sản xuất nhưng thường bị hạch toán như “đầu vào miễn phí”
Doanh nghiệp có thể tính chi phí phân bón, giống, lao động và máy móc, nhưng ít khi hạch toán sự suy giảm chất hữu cơ, xói mòn hoặc compacting của đất. Khi đất mất chức năng, chi phí đầu vào tăng và năng suất dễ biến động. Regenerative Agriculture cố gắng đưa “sức khỏe đất” trở lại trung tâm của mô hình.
3.2. Nước vừa là rủi ro vật lý vừa là rủi ro tài chính
Một vùng trồng cà phê hoặc cây ăn quả có thể có economics rất tốt khi nước dồi dào, nhưng valuation sẽ khác nếu nguồn nước đối mặt nguy cơ giảm. Quản lý nước, tưới chính xác, giữ ẩm và landscape management vì vậy có thể ảnh hưởng trực tiếp tới khả năng trả nợ và chất lượng tài sản.
3.3. Carbon trong nông nghiệp là câu chuyện kép
Nông nghiệp vừa phát thải vừa có khả năng hấp thụ hoặc tránh phát thải. Nhưng carbon không nên được đơn giản hóa thành “mỗi hecta tạo X tín chỉ”. Phương pháp, additionality, permanence, leakage, baseline và quyền sở hữu tín chỉ phải rõ. Trong nhiều dự án, lợi ích chính nên vẫn là economics nông nghiệp; carbon là nguồn bổ sung chứ không phải phép màu.
3.4. Biodiversity ảnh hưởng năng suất theo cách thị trường thường bỏ qua
Thụ phấn, thiên địch, đa dạng cây trồng và cấu trúc cảnh quan có thể giảm rủi ro dịch bệnh và hỗ trợ productivity. Khi mất đa dạng sinh học, hệ thống có thể phụ thuộc hóa chất hơn và dễ đổ vỡ hơn trước shock.
3.5. Sinh kế nông dân là một phần của “operational resilience”
Nếu farmer economics quá yếu, vùng nguyên liệu không ổn định. Nông hộ có thể bỏ cây, bán đất hoặc chuyển sang mô hình khác. Vì vậy, investor impact ngày càng nhìn thu nhập và khả năng chia sẻ giá trị như một chỉ số về tính bền vững của supply chain.
4. Nông nghiệp tái tạo thực chất là gì — và vì sao không nên biến nó thành một khẩu hiệu?
Regenerative Agriculture không có một định nghĩa pháp lý duy nhất được chấp nhận trên toàn cầu. Chính vì vậy, đây là lĩnh vực dễ bị marketing hóa. Một số doanh nghiệp gọi bất kỳ thay đổi canh tác nào là “tái tạo”, trong khi nhà đầu tư nghiêm túc sẽ hỏi: hệ thống đã thay đổi chức năng sinh thái nào, baseline là gì và kết quả có được đo không?
Về bản chất, nông nghiệp tái tạo có thể được hiểu như một hướng tiếp cận nhằm cải thiện trạng thái của hệ thống đất – nước – sinh học – kinh tế theo thời gian thay vì chỉ giảm tác động tiêu cực. Nói cách khác, “bền vững” thường đặt câu hỏi làm sao gây ít hại hơn; “tái tạo” tham vọng hơn: làm sao làm cho hệ thống khỏe lên.
Trong thực hành, điều này có thể bao gồm che phủ đất, giảm xáo trộn đất, đa dạng hóa luân canh, tích hợp cây lâu năm, agroforestry, quản lý chăn thả, compost, biological inputs, quản lý nước, giảm hóa chất tổng hợp khi phù hợp và tăng đa dạng sinh học chức năng. Nhưng không có một checklist cố định áp dụng mọi nơi. Thực hành phù hợp phụ thuộc cây trồng, khí hậu, loại đất, quy mô hộ, hệ sinh thái và economics.
4.1. Kết quả quan trọng hơn tên gọi
Một trang trại không trở nên “regenerative” chỉ vì dùng phân hữu cơ hoặc trồng cây che phủ. Nhà đầu tư cần nhìn kết quả: organic matter có cải thiện không, infiltration có tăng không, erosion có giảm không, input intensity có thay đổi không, biodiversity indicator có cải thiện không và thu nhập nông hộ có bền vững hơn không?
4.2. Không nên đối lập tuyệt đối giữa “hóa học” và “tự nhiên”
Trong thực tế, chuyển đổi cần lộ trình. Việc cắt toàn bộ phân bón hoặc thuốc bảo vệ thực vật quá nhanh có thể làm năng suất sụt và farmer income giảm. Một chương trình tốt phải dựa trên science, integrated pest management, soil testing và quản lý rủi ro theo giai đoạn.
4.3. Tái tạo phải có economics
Nếu farmer phải chịu chi phí chuyển đổi ba năm nhưng premium chỉ xuất hiện ở năm thứ tư, ai tài trợ giai đoạn chuyển đổi? Nếu năng suất giảm tạm thời, có insurance hoặc guarantee không? Nếu buyer muốn traceability nhưng không trả thêm, incentive của nông hộ ở đâu? Một mô hình tái tạo không giải quyết economics khó mở rộng.
4.4. Landscape-level thinking quan trọng hơn từng thửa riêng lẻ
Nước, biodiversity và dịch bệnh không dừng ở ranh giới thửa đất. Vì vậy, nhiều mục tiêu tự nhiên cần được quản trị theo vùng: watershed, hành lang sinh học, vùng đệm, rừng đầu nguồn và mosaic cây trồng. Đây là lý do HTX, doanh nghiệp vùng nguyên liệu và chính quyền địa phương có vai trò rất lớn.
4.5. “Regenerative” không nên là lời hứa tuyệt đối
Doanh nghiệp nên công bố cụ thể: thực hành nào đã áp dụng, trên bao nhiêu hecta, baseline năm nào, chỉ số nào thay đổi và ai xác minh. Cách truyền thông này đáng tin hơn nhiều so với tuyên bố rộng rằng “sản phẩm đã phục hồi thiên nhiên”.
5. Một hecta đất không chỉ tạo ra nông sản: cách nhìn theo Natural Capital
Trong mô hình nông nghiệp truyền thống, một hecta đất được đánh giá chủ yếu bằng năng suất và doanh thu. Nhưng nếu nhìn theo natural capital, cùng một hecta còn là một hệ thống chứa nhiều “tài sản” chức năng.
Thứ nhất là soil capital: cấu trúc đất, organic carbon, độ phì, vi sinh, khả năng giữ nước và chống xói mòn. Thứ hai là water capital: lượng nước có thể tiếp cận, khả năng giữ ẩm, recharge và chất lượng nước. Thứ ba là biological capital: đa dạng cây, côn trùng có ích, hệ vi sinh và habitat. Thứ tư là human capital: kiến thức người trồng, tổ chức nông hộ, kỹ năng quản trị và khả năng áp dụng đổi mới.
Nếu các tài sản này suy giảm, năng suất có thể vẫn cao trong một thời gian nhờ tăng đầu vào, nhưng economics sẽ ngày càng yếu. Ngược lại, nếu chức năng đất và nước tốt lên, hệ thống có thể giảm dependence vào input, tăng resilience và giảm volatility.
5.1. Natural Capital không có nghĩa “gán giá tiền cho mọi thứ”
Một sai lầm là cho rằng nature finance phải biến mọi cây, giọt nước hoặc loài sinh vật thành commodity. Natural capital accounting có thể được dùng đơn giản để nhận diện dependency và risk. Mục tiêu là đưa thiên nhiên vào quyết định kinh tế, không phải nhất thiết biến mọi dịch vụ hệ sinh thái thành tín chỉ giao dịch.
5.2. Một tài sản nông nghiệp tốt phải duy trì productive capacity
Trong bất động sản, investor xem tình trạng công trình. Trong máy móc, investor xem tuổi đời và maintenance. Với đất nông nghiệp, soil health chính là một phần của asset condition. Nếu đất suy giảm nhanh, terminal value của vùng sản xuất có thể thấp hơn nhiều so với dự báo.
5.3. Resilience có thể được hiểu như “khả năng bảo vệ downside”
Nông nghiệp tái tạo hấp dẫn không chỉ vì upside từ premium. Nếu đất giữ nước tốt hơn, cây chịu shock tốt hơn và nông hộ có nguồn thu đa dạng hơn, biến động doanh thu trong năm xấu có thể giảm. Với nhà đầu tư, giảm downside volatility đôi khi quan trọng hơn thêm vài phần trăm yield trong năm tốt.
5.4. Giá trị vùng sản xuất có thể tăng khi dữ liệu và governance tốt
Hai vùng cà phê có cùng sản lượng nhưng một vùng có farmer registry, geolocation, soil baseline, deforestation monitoring, water plan, traceability và contracts dài hạn sẽ có risk profile khác. Nhà đầu tư có thể thẩm định vùng thứ hai tốt hơn — và khả năng tiếp cận vốn cũng cao hơn.
6. Vì sao Việt Nam có một cơ hội đặc biệt trong làn sóng này?
Việt Nam có ba lợi thế lớn. Thứ nhất là nền nông nghiệp quy mô lớn, đa dạng từ lúa, cà phê, hồ tiêu, điều, trái cây, thủy sản tới lâm nghiệp. Thứ hai là vị trí sâu trong chuỗi cung ứng toàn cầu với nhiều sản phẩm đã có buyer quốc tế. Thứ ba là mức độ dễ tổn thương khí hậu đủ lớn để nhu cầu chuyển đổi trở nên cấp thiết.
Năm 2025, tổng kim ngạch xuất khẩu nông, lâm, thủy sản Việt Nam đạt khoảng 70,09 tỷ USD, mức cao nhất từ trước tới nay theo thông tin ngành. Cà phê và rau quả đều ở quy mô khoảng 8,6 tỷ USD, trong khi gỗ và thủy sản tiếp tục là các trụ cột lớn. Quy mô xuất khẩu này có nghĩa Việt Nam không phải bắt đầu từ con số 0. Chúng ta đã có sản phẩm, khách hàng, logistics và thị trường.
Nhưng World Bank và FAO đều nhấn mạnh rằng tăng trưởng tương lai của Việt Nam phụ thuộc ngày càng nhiều vào việc quản lý natural capital, đất, nước và khả năng chống chịu. Đồng bằng sông Cửu Long đối mặt xâm nhập mặn, thay đổi thủy văn và áp lực sinh kế. Tây Nguyên đối mặt các vấn đề nước, rừng, đất và biến động khí hậu trong chuỗi cà phê. Đây vừa là rủi ro vừa là lý do khiến capital transition trở nên có ý nghĩa.
6.1. Việt Nam đã có các chương trình có khả năng trở thành “proof of concept”
Chương trình một triệu hecta lúa chất lượng cao, phát thải thấp ở Đồng bằng sông Cửu Long là một ví dụ. World Bank đang hỗ trợ các building blocks cho chuyển đổi nông nghiệp carbon thấp và huy động climate finance. Nếu chương trình chứng minh được giảm phát thải, economics và khả năng mở rộng, đây có thể là một case study đáng chú ý cho vốn quốc tế.
6.2. Cà phê Tây Nguyên là một vùng rất phù hợp với climate–nature capital
Tháng 1/2026, IFAD, Việt Nam và Green Climate Fund khởi động dự án RECAF trị giá khoảng 102,5 triệu USD nhằm thúc đẩy agroforestry khí hậu thông minh, bảo vệ rừng và tăng thu nhập nông thôn trong vùng cà phê Tây Nguyên. Đây là bằng chứng thực tế cho thấy capital climate–nature đã và đang vào Việt Nam.
6.3. Traceability và deforestation-free supply chain có thể trở thành lợi thế cạnh tranh
Khi thị trường xuất khẩu yêu cầu dữ liệu nguồn gốc ngày càng sâu, những vùng có geolocation, hồ sơ nông hộ và chứng minh không phá rừng sẽ giảm friction khi bán hàng. Điều này biến compliance thành commercial advantage nếu được làm sớm.
6.4. Hàng triệu nông hộ là một lợi thế nhưng cũng là thách thức scale
Smallholder fragmentation làm chi phí MRV, training, finance và traceability cao. Vì vậy, mô hình đầu tư cần một lớp aggregator — HTX, doanh nghiệp dẫn dắt, platform hoặc chương trình vùng — để gom nông hộ thành một đơn vị có thể quản trị và tài trợ.
6.5. Việt Nam không nên chỉ bán “nông sản xanh” — mà nên bán độ tin cậy của hệ thống
Nông sản có thể bị commoditise. Nhưng một supply chain có dữ liệu, verified practices, farmer relationships, resilience plan và buyer commitments tạo ra một package khó sao chép hơn. Đây là nơi Việt Nam có thể dịch chuyển từ cạnh tranh bằng volume sang cạnh tranh bằng quality of system.
CÂU HỎI CHIẾN LƯỢC CHO VIỆT NAM
Không chỉ “mỗi năm xuất khẩu bao nhiêu tỷ USD?”, mà còn “bao nhiêu tỷ USD doanh thu đến từ các hệ thống sản xuất có dữ liệu, resilience, traceability và natural-capital performance đủ tốt để thu hút vốn dài hạn?”.
7. Biến một vùng sản xuất thành tài sản có thể đầu tư: nhà đầu tư thực sự cần nhìn thấy gì?
Một vùng nông nghiệp có câu chuyện đẹp chưa đủ để trở thành một tài sản đầu tư. Nhà đầu tư cần một “investment package” có thể thẩm định. Điều này đòi hỏi doanh nghiệp hoặc tổ chức dẫn dắt phải kết nối được bốn lớp: economics, quyền kiểm soát, dữ liệu và tác động.
Lớp thứ nhất là economics: doanh thu đến từ đâu, chi phí gì, biên lợi nhuận bao nhiêu, nhu cầu vốn lưu động thế nào, thời gian hoàn vốn và độ nhạy trước giá nông sản. Lớp thứ hai là control: ai có quyền sử dụng đất, ai ký hợp đồng với farmer, ai sở hữu tài sản chế biến, ai kiểm soát dòng tiền và ai chịu trách nhiệm khi chất lượng không đạt. Lớp thứ ba là data: diện tích, sản lượng, farmer registry, geolocation, input, water use, carbon, soil health và traceability. Lớp thứ tư là impact: baseline, target, methodology và verification.
7.1. Investor cần nhìn thấy dòng tiền trước khi nhìn thấy impact
Ngay cả impact fund cũng cần biết mô hình có khả năng tồn tại mà không phụ thuộc vĩnh viễn vào grant hay carbon credit hay không. Một mô hình bền vững thường có core economics từ nông sản, chế biến hoặc dịch vụ; các nguồn impact-related revenue đóng vai trò tăng cường.
7.2. Offtake contract có thể quan trọng hơn một bài thuyết trình đẹp
Nếu buyer lớn cam kết mua sản phẩm theo tiêu chuẩn nhất định, bankability của vùng nguyên liệu tăng mạnh. Offtake giúp giảm demand risk, hỗ trợ dự báo cash flow và có thể làm cơ sở cho working-capital finance.
7.3. Quyền với đất và tài sản phải rõ
Trong mô hình smallholder, investor không nhất thiết cần sở hữu đất. Nhưng phải hiểu quyền sử dụng, thời hạn hợp đồng, khả năng thay đổi cây trồng, rủi ro tranh chấp và cơ chế khi farmer rút khỏi chương trình. Nếu quyền quá mơ hồ, economics dài hạn khó định giá.
7.4. Transition plan phải có chi phí và người trả
Chuyển sang canh tác tái tạo có thể cần giống mới, hệ thống tưới, cây che phủ, đào tạo, sensor, phân tích đất hoặc giảm sử dụng đầu vào. Doanh nghiệp phải trả lời ai tài trợ: farmer, buyer, ngân hàng, quỹ climate, grant hay blended finance.
7.5. Impact claim phải đi cùng cơ chế verification
Nếu doanh nghiệp nói “giảm 30% phát thải”, nhà đầu tư sẽ hỏi so với baseline nào, phương pháp nào, ai đo, tần suất bao lâu và có double counting không. Một dự án có thể bắt đầu bằng proxy đơn giản, nhưng càng tiếp cận vốn lớn càng cần hệ thống MRV chặt hơn.
8. Những loại vốn nào có thể tham gia nông nghiệp tái tạo?
Không có một loại vốn duy nhất cho Regenerative Agriculture. Trên thực tế, các dự án tốt thường sử dụng nhiều tầng vốn vì rủi ro và thời hạn của từng hạng mục khác nhau.
8.1. Grant và technical assistance
Grant phù hợp với những phần chưa tạo doanh thu trực tiếp: baseline soil survey, đào tạo farmer, xây MRV, nghiên cứu giống, thiết kế hệ thống hoặc thử nghiệm mô hình. Nếu dùng grant cho phần thử nghiệm, doanh nghiệp có thể giảm rủi ro trước khi gọi commercial capital.
8.2. Concessional capital
DFI, climate fund hoặc impact fund có thể chấp nhận tenor dài hơn, pricing mềm hơn hoặc risk-sharing tốt hơn trong giai đoạn chuyển đổi. Đây là lớp vốn quan trọng để bridge khoảng cách giữa public-good benefits và commercial return.
8.3. Commercial debt
Khi dự án có cash flow rõ, ngân hàng có thể tài trợ working capital, equipment hoặc processing asset. Green loan hoặc sustainability-linked loan có thể phù hợp nếu KPI và reporting đủ chuẩn, nhưng doanh nghiệp vẫn phải đáp ứng credit fundamentals.
8.4. Equity / Growth Capital
Equity phù hợp với doanh nghiệp cần mở rộng vùng nguyên liệu, xây platform dữ liệu, chế biến, thương hiệu hoặc thị trường mới. Investor equity thường đòi hỏi growth, governance và exit path chứ không chỉ impact.
8.5. Blended Finance
Blended finance kết hợp vốn công/ưu đãi với vốn thương mại để cải thiện risk-return. Ví dụ, grant trả chi phí MRV; first-loss capital hấp thụ một phần rủi ro; commercial investors tài trợ phần scalable. Cấu trúc này đặc biệt phù hợp khi lợi ích xã hội – môi trường lớn nhưng revenue model chưa đủ mạnh để thị trường tài trợ toàn bộ.
8.6. Buyer Finance và Supply-Chain Finance
Một buyer toàn cầu có thể ứng vốn, hỗ trợ chuyển đổi hoặc ký hợp đồng dài hạn để bảo đảm nguồn cung đạt tiêu chuẩn. Với nông nghiệp, buyer thường hiểu commodity risk tốt hơn investor tài chính thuần túy, nên đây có thể là nguồn vốn rất hiệu quả.
| Loại vốn | Phù hợp với | Nhà cung cấp vốn quan tâm | Rủi ro |
|---|---|---|---|
| Grant / TA | Baseline, training, MRV, pilot | Impact & learning | Phụ thuộc tài trợ nếu không có exit plan |
| Concessional | Transition, resilience infrastructure | Development outcome | Process phức tạp |
| Commercial Debt | Working capital, equipment | Cash flow, collateral, DSCR | Commodity & repayment risk |
| Equity | Scale, platform, processing | Growth, margin, exit | Dilution |
| Blended Finance | Dự án nhiều public-good benefits | Mobilisation ratio & impact | Structuring complexity |
| Buyer Finance | Vùng nguyên liệu có offtake | Supply security, quality | Buyer concentration |
9. MRV, traceability và dữ liệu: hạ tầng vô hình quyết định khả năng gọi vốn
Measurement, Reporting and Verification — MRV — là một trong những cụm từ quan trọng nhất khi doanh nghiệp bước từ “câu chuyện bền vững” sang “tài sản có thể đầu tư”. Dòng vốn climate và nature không thể dựa hoàn toàn vào tuyên bố tự nguyện; cần hệ thống đo lường đủ đáng tin.
9.1. Farmer Registry là lớp dữ liệu đầu tiên
Doanh nghiệp cần biết ai tham gia, diện tích bao nhiêu, tọa độ ở đâu, loại cây, sản lượng, lịch sử canh tác và hợp đồng. Nếu không có farmer registry, gần như không thể xây traceability hoặc đo impact ở quy mô lớn.
9.2. Geolocation giúp liên kết sản phẩm với cảnh quan
Tọa độ ruộng/vườn cho phép theo dõi deforestation risk, water stress, land-use change và nhiều chỉ số vệ tinh. Đây là nền tảng ngày càng quan trọng trong chuỗi cung ứng xuất khẩu.
9.3. Soil baseline không cần hoàn hảo nhưng phải nhất quán
Không nhất thiết lấy mẫu every meter. Doanh nghiệp có thể thiết kế sampling protocol đại diện, kết hợp field testing với remote sensing và model. Điều quan trọng là phương pháp được lặp lại để so sánh theo thời gian.
9.4. Traceability phải đi tới lô hàng
Investor và buyer muốn biết sản phẩm nào đến từ vùng nào, harvest season nào và có trộn với nguồn không kiểm soát hay không. Digital traceability có thể dùng QR, batch ID, warehouse control và ERP; blockchain không phải điều kiện bắt buộc.
9.5. Dữ liệu phải phục vụ decision, không chỉ compliance
Nếu soil data, water data và yield data chỉ dùng để làm báo cáo cho donor, hệ thống sẽ khó tồn tại. Dữ liệu phải giúp farmer tối ưu đầu vào, doanh nghiệp forecast supply và buyer quản lý sourcing risk. Khi dữ liệu tạo giá trị vận hành, khả năng duy trì sẽ cao hơn.
10. Nông hộ, HTX và doanh nghiệp dẫn dắt: ai sẽ là “hạ tầng tổ chức” của nông nghiệp tái tạo?
Việt Nam có hàng triệu nông hộ nhỏ. Đây là một nguồn lực lớn về tri thức địa phương và khả năng sản xuất, nhưng cũng tạo chi phí giao dịch cao. Một quỹ quốc tế không thể ký hợp đồng với 50.000 hộ riêng lẻ. Vì vậy, mô hình phải có một lớp aggregation.
10.1. HTX có thể là nền tảng nếu governance đủ mạnh
HTX có lợi thế về tổ chức nông dân, mua chung đầu vào, bán chung sản phẩm và đào tạo. Nhưng để trở thành đối tác của investor, HTX cần accounting, governance, contract management và data quality tốt hơn.
10.2. Doanh nghiệp đầu chuỗi có thể đóng vai trò anchor
Processor, exporter hoặc brand có thể ký offtake, tài trợ input, cung cấp agronomy và thu dữ liệu. Nếu buyer relationship đủ mạnh, doanh nghiệp này trở thành “investable entity” thay cho từng nông hộ.
10.3. Farmer income phải được đặt trong mô hình từ đầu
Nếu yêu cầu cao hơn làm chi phí farmer tăng mà giá mua không thay đổi, adoption sẽ thấp. Payment for ecosystem services, premium, yield improvement hoặc cost saving phải có cơ chế chia sẻ đủ rõ để tạo động lực.
10.4. Đào tạo không đủ — cần extension model liên tục
Một workshop không thay đổi hệ thống canh tác. Farmer cần field coaching, demo plot, peer learning và feedback theo mùa vụ. Chi phí extension phải được tính như một phần của unit economics.
10.5. Công bằng trong chia sẻ dữ liệu và lợi ích là yếu tố governance
Farmer phải hiểu dữ liệu được thu thập để làm gì, ai truy cập, ai hưởng lợi từ carbon/biodiversity revenue nếu có. Nếu hệ thống chỉ lấy dữ liệu từ nông hộ mà không chia sẻ giá trị, trust sẽ giảm và chương trình khó duy trì.
11. Các nguồn doanh thu có thể hình thành: đừng xây thesis chỉ trên carbon credit
Một vùng regenerative có thể tạo nhiều lớp giá trị, nhưng không phải lớp nào cũng chắc chắn hoặc có thị trường đủ sâu. Vì vậy, tốt nhất nên phân loại từ nguồn doanh thu cốt lõi tới nguồn bổ sung.
11.1. Doanh thu nông sản và premium chất lượng
Đây nên là lõi. Nếu canh tác giúp chất lượng tốt hơn, traceability cao hơn hoặc đạt tiêu chuẩn buyer cần, doanh nghiệp có thể nhận premium hoặc hợp đồng dài hơn. Premium nên được xác minh bằng hợp đồng thực tế, không chỉ assumption.
11.2. Tăng năng suất hoặc giảm biến động
Regenerative practice có thể không luôn tăng yield ngay. Nhưng nếu giúp giảm loss trong năm hạn, giảm input và ổn định output, giá trị kinh tế có thể rất lớn. Risk-adjusted productivity quan trọng hơn “yield tối đa” trong một vụ.
11.3. Giảm chi phí đầu vào
Nếu soil health cải thiện và nutrient management tốt hơn, fertilizer efficiency có thể tăng. Integrated pest management có thể giảm thuốc. Tuy nhiên, doanh nghiệp phải đo tổng chi phí chứ không chỉ một input riêng lẻ.
11.4. Carbon revenue
Carbon có thể tạo nguồn thu nếu methodology phù hợp, additionality rõ và verification khả thi. Nhưng giá carbon biến động, chi phí MRV cao và permanence là vấn đề. Vì vậy, carbon nên được mô hình như upside hoặc secondary revenue trừ khi dự án có offtake tín chỉ chắc chắn.
11.5. Biodiversity / Nature Credits
Thị trường biodiversity credits còn non trẻ và tiêu chuẩn đang phát triển. Doanh nghiệp không nên đưa doanh thu này vào base case quá sớm. Có thể xây readiness: baseline, habitat map, monitoring — nhưng valuation phải bảo thủ.
11.6. Ecosystem-service payments
Ở một số mô hình, người hưởng lợi từ nước sạch, chống xói mòn hoặc bảo vệ rừng có thể trả phí. Payment for Ecosystem Services có logic kinh tế rõ nếu beneficiary và payment mechanism được xác định.
11.7. Giá trị thương hiệu và access to market
Một supply chain được xác minh có thể giúp doanh nghiệp tiếp cận buyer cao cấp, giảm nguy cơ mất thị trường và tăng brand trust. Đây là giá trị gián tiếp nhưng có thể ảnh hưởng rõ tới revenue growth và valuation.
12. Những rủi ro nhà đầu tư sẽ thẩm định trước khi rót vốn vào nông nghiệp tái tạo
Một trong những lý do nhiều dự án nông nghiệp “xanh” khó gọi vốn là doanh nghiệp chỉ trình bày phần cơ hội mà không chuẩn bị phần rủi ro. Nhà đầu tư chuyên nghiệp sẽ không hỏi riêng “tác động tốt đến đâu?”; họ sẽ hỏi “điều gì có thể khiến dòng tiền thất bại, và ai chịu trách nhiệm khi thất bại xảy ra?”.
12.1. Rủi ro giá hàng hóa
Cà phê, lúa, cacao, hồ tiêu hay điều đều có chu kỳ giá. Nếu project economics chỉ hòa vốn ở mức giá cao, một cú giảm giá có thể xóa sạch lợi ích môi trường. Doanh nghiệp cần sensitivity analysis, offtake, hedging nếu phù hợp và chiến lược đa dạng hóa thị trường.
12.2. Rủi ro năng suất trong giai đoạn chuyển đổi
Một số thay đổi thực hành có thể làm yield biến động trước khi hệ thống ổn định. Investor sẽ hỏi có reserve, insurance, transition support hay cơ chế bù income cho farmer không. Nếu toàn bộ rủi ro đẩy về nông dân, tỷ lệ adoption có thể thấp.
12.3. Rủi ro khí hậu vật lý
Hạn hán, lũ, mưa bất thường, nhiệt độ cao và dịch hại có thể làm vỡ forecast. Để gọi climate capital, paradoxically doanh nghiệp càng phải chứng minh mình hiểu climate risk thay vì chỉ nói dự án “giúp chống biến đổi khí hậu”.
12.4. Rủi ro thực thi ở quy mô nông hộ
Quy trình áp dụng trên 50 hộ không giống 50.000 hộ. Chất lượng dữ liệu, compliance, training và kiểm soát mix nguồn sẽ khó hơn rất nhiều khi scale. Investor sẽ nhìn organisational capacity chứ không chỉ pilot result.
12.5. Rủi ro methodology và integrity của carbon/nature claim
Phương pháp carbon có thể thay đổi, registry có thể siết tiêu chuẩn và buyer có thể yêu cầu verification cao hơn. Nếu dự án phụ thuộc quá lớn vào tín chỉ, valuation phải có discount đáng kể cho policy và market risk.
12.6. Rủi ro quyền lợi giữa các bên
Ai sở hữu dữ liệu? Ai sở hữu tín chỉ? Buyer có quyền exclusivity không? Farmer có thể chuyển sang buyer khác không? Doanh nghiệp có quyền bán credits tạo từ land practice của farmer không? Những câu hỏi này cần hợp đồng rõ trước khi investor vào.
12.7. Rủi ro “impact không additional”
Nếu farmer đã áp dụng practice từ trước, investor không thể dễ dàng tuyên bố vốn mới tạo ra toàn bộ tác động. Additionality phải được phân tích thực tế để tránh overclaim và double counting.
13. Tránh greenwashing và “tài chính hóa thiên nhiên” quá mức
Sự tăng trưởng của sustainable finance cũng kéo theo một rủi ro: mọi dự án đều muốn được gọi là xanh. Nếu thuật ngữ Regenerative Agriculture bị dùng quá rộng, thị trường sẽ mất niềm tin. Khi đó, chính doanh nghiệp làm thật cũng bị ảnh hưởng.
13.1. Tuyên bố phải cụ thể
Thay vì “chúng tôi phục hồi đất”, hãy công bố “chất hữu cơ đất được đo tại X điểm, baseline năm Y, mục tiêu Z sau ba năm”. Thay vì “tăng biodiversity”, hãy nói rõ indicator nào được theo dõi.
13.2. Không tính một kết quả cho quá nhiều claim
Một hecta agroforestry có thể đóng góp carbon, biodiversity và water resilience, nhưng doanh nghiệp cần tránh bán cùng một outcome nhiều lần nếu standards không cho phép. Accounting phải minh bạch.
13.3. Không đặt tín chỉ lên trên sinh kế
Nếu một dự án tối ưu số tín chỉ nhưng làm nông dân giảm thu nhập hoặc mất quyền quyết định với đất, đó không phải một cấu trúc bền vững. Social safeguards và benefit-sharing phải đi cùng environmental metrics.
13.4. Không coi mọi thiên nhiên là tài sản để thương mại hóa
Một số giá trị sinh thái không nên hoặc chưa thể được định giá chính xác. Natural Capital framework nên giúp quản trị dependency và protection trước khi trở thành công cụ monetisation.
13.5. Đừng biến ESG thành một lớp marketing tách khỏi vận hành
Nếu đội sustainability làm báo cáo nhưng đội mua hàng vẫn ép giá đến mức farmer không thể chuyển đổi, chương trình sẽ thất bại. Tác động phải được tích hợp vào procurement, contract, finance và operations.
14. Lộ trình 36 tháng để xây một vùng nông nghiệp tái tạo có khả năng thu hút vốn
0–6 tháng: Xác định vùng, baseline và thesis
Chọn một commodity và vùng đủ rõ. Lập farmer registry, geolocation, soil/water baseline, economics hiện tại, buyer map và risk assessment. Chưa cần tuyên bố “regenerative at scale”; mục tiêu là hiểu hệ thống thật.
6–12 tháng: Pilot practice và đo economics
Chọn một số practice phù hợp khoa học và địa phương. Theo dõi yield, input cost, labor, water, soil và farmer income. Thiết kế control group hoặc benchmark nếu khả thi để biết thay đổi nào thực sự có ý nghĩa.
12–18 tháng: Xây traceability và offtake
Kết nối batch data với farmer/plot. Đàm phán buyer về quality, premium, long-term purchase hoặc co-finance. Nếu không có market pull, việc scale chỉ bằng grant sẽ khó bền.
18–24 tháng: Chuẩn hóa MRV và tài chính
Chọn methodology phù hợp cho climate/nature indicators. Chuẩn hóa financial model, transition cost, working capital và impact KPI. Xác định nguồn vốn nào phù hợp từng hạng mục.
24–30 tháng: Gọi vốn cho scale
Khi pilot có dữ liệu, doanh nghiệp có thể tiếp cận impact investor, climate fund, strategic buyer, DFI hoặc ngân hàng. Đây là lúc vốn tài chính thay thế dần grant và mở rộng diện tích.
30–36 tháng: Scale có kiểm soát và independent verification
Mở rộng vùng nhưng giữ data quality. Thiết kế audit/verification độc lập cho chỉ số trọng yếu. Theo dõi farmer retention, buyer concentration và environmental outcomes để tránh scale nhanh hơn governance.
| Giai đoạn | Mục tiêu | Đầu ra chính | Loại vốn phù hợp hơn |
|---|---|---|---|
| 0–6 tháng | Hiểu hệ thống | Baseline + farmer registry | Grant / internal capital |
| 6–12 tháng | Chứng minh practice | Pilot economics | Grant / concessional |
| 12–18 tháng | Chứng minh market pull | Traceability + offtake | Buyer finance |
| 18–24 tháng | Chuẩn investment package | MRV + financial model | Blended / impact |
| 24–36 tháng | Scale | Verified expansion | Equity / debt / climate finance |
15. Lộ trình 180 ngày chuẩn bị gọi vốn cho doanh nghiệp nông nghiệp Việt Nam
Ngày 1–30: Funding Readiness Diagnostic
Làm rõ số tiền cần huy động, mục đích sử dụng, runway, cấu trúc sở hữu, quyền với vùng nguyên liệu, buyer hiện tại và impact thesis. Nếu business model chưa đủ rõ, chưa nên bắt đầu outreach.
Ngày 30–60: Chuẩn hóa tài chính và unit economics
Phân tách revenue theo commodity, channel và buyer; chuẩn hóa gross margin, working capital cycle, capex, inventory và farmer payment. Nhà đầu tư phải thấy economics trước khi impact premium được cộng vào.
Ngày 60–90: Xây Impact & Natural-Capital Data Pack
Chuẩn baseline, methodology, geolocation, farmer registry và KPI. Chỉ sử dụng claim có dữ liệu. Các mục chưa đo được cần ghi là target hoặc future measurement, không viết như đã đạt.
Ngày 90–120: Xây Data Room và legal readiness
Chuẩn hóa giấy phép, hợp đồng nông hộ/HTX, offtake, quyền sử dụng tài sản, IP, environmental permits, tax và corporate documents. Nếu có carbon/nature project, làm rõ quyền với environmental attributes.
Ngày 120–150: Investor Mapping
Phân nhóm impact funds, climate funds, agrifood PE/VC, strategic buyers, DFIs, family offices và lenders. Mỗi investor cần một message khác vì risk appetite và mandate khác nhau.
Ngày 150–180: Controlled Outreach
Quản trị NDA, teaser, data room access, Q&A và feedback. Tập trung xây một process có kỷ luật thay vì gửi hàng loạt deck. Investor feedback phải quay lại financial model và impact model để cải thiện cấu trúc.
16. CHODAT INVEST có thể hỗ trợ doanh nghiệp nông nghiệp ở đâu?
Đối với doanh nghiệp nông nghiệp muốn tiếp cận các dòng vốn mới, thách thức thường không phải thiếu một danh sách quỹ. Thách thức là chưa chuyển business thành một hồ sơ đủ rõ để quỹ có thể hiểu, so sánh và thẩm định.
CHODAT INVEST có thể hỗ trợ ở lớp chuẩn bị hồ sơ doanh nghiệp, mô hình tài chính, cấu trúc dữ liệu, phân tích nhu cầu vốn, xác định nhóm đối tác/nhà đầu tư phù hợp và tổ chức quy trình tiếp cận. Các vấn đề pháp lý, thuế, chứng nhận hoặc xác minh carbon/nature chuyên biệt cần chuyên gia được cấp phép và đơn vị thẩm định phù hợp xác nhận.
| Hạng mục | CHODAT INVEST có thể hỗ trợ | Đầu ra mong muốn |
|---|---|---|
| Funding Readiness | Rà soát business model, use of funds, investor fit | Biết nên huy động loại vốn nào |
| Financial Model | Doanh thu, chi phí, capex, working capital, scenario | Economics có thể thẩm định |
| Impact Data Pack | Cấu trúc KPI, baseline và dữ liệu hỗ trợ | Claim rõ hơn, giảm greenwashing |
| Investor Matching | Phân nhóm quỹ theo mandate, sector, ticket | Tiếp cận đúng đối tượng hơn |
| VDR / NDA | Quản lý tài liệu và quyền truy cập | Due diligence có kiểm soát |
| Strategic Partnership | Tìm buyer, processor, technology hoặc co-investor | Không chỉ tìm tiền mà tìm năng lực bổ sung |
CHODAT INVEST • REGENERATIVE AGRICULTURE & NATURAL CAPITAL READINESS
Từ một vùng sản xuất tốt tới một tài sản đủ chuẩn để vốn quốc tế hiểu và tham gia
Doanh nghiệp cần kết nối economics, farmer model, traceability, environmental data, governance và capital structure thành một hồ sơ thống nhất. Đây là điểm mà chuẩn bị giao dịch có thể tạo ra giá trị.
17. Câu hỏi thường gặp về nông nghiệp tái tạo và dòng vốn xanh
1. Nông nghiệp tái tạo có phải là nông nghiệp hữu cơ không?
Không hoàn toàn. Hữu cơ thường dựa trên tiêu chuẩn đầu vào và quy trình được chứng nhận. Regenerative Agriculture tập trung nhiều hơn vào kết quả chức năng của đất, nước, đa dạng sinh học và resilience. Hai mô hình có thể giao nhau nhưng không đồng nhất.
2. Có bắt buộc giảm hoàn toàn phân bón hóa học để được coi là regenerative không?
Không có một quy tắc toàn cầu như vậy. Chuyển đổi nên dựa trên khoa học, cây trồng và economics. Mục tiêu là tối ưu hệ thống và giảm dependency/risk, không phải áp một checklist cực đoan.
3. Impact Investing có chấp nhận lợi nhuận thấp hơn thị trường không?
Một số quỹ chấp nhận concessional return, nhưng nhiều impact investor vẫn tìm market-rate return. Cần đọc mandate từng quỹ thay vì giả định “impact = vốn rẻ”.
4. Climate Finance hiện lớn tới đâu?
CPI cập nhật năm 2026 cho biết climate finance toàn cầu vượt 2 nghìn tỷ USD trong năm 2024. Tuy nhiên, dòng vốn tập trung nhiều vào năng lượng và giao thông; agriculture/land use vẫn cần thêm nhiều vốn.
5. Nature Finance có nghĩa là bán tín chỉ đa dạng sinh học không?
Không. Nature Finance rộng hơn rất nhiều, gồm tài trợ phục hồi hệ sinh thái, quản lý đất bền vững, bảo vệ rừng, NbS và nhiều công cụ khác. Biodiversity credits chỉ là một phân khúc đang phát triển.
6. Carbon credit có phải nguồn doanh thu chính của nông nghiệp tái tạo?
Không nên mặc định. Với nhiều dự án, carbon chỉ là upside. Core economics nên đến từ nông sản, productivity, resilience, premium, processing hoặc supply-chain value.
7. Việt Nam có ví dụ thực tế nào về climate finance trong nông nghiệp không?
Có. Chương trình lúa chất lượng cao, phát thải thấp ở Đồng bằng sông Cửu Long đang nhận hỗ trợ kỹ thuật để xây nền tảng climate finance; dự án RECAF trị giá khoảng 102,5 triệu USD do IFAD, Việt Nam và GCF triển khai từ 2026 tập trung cà phê, agroforestry và bảo vệ rừng ở Tây Nguyên.
8. Dự án nhỏ có thể tiếp cận quỹ quốc tế không?
Có nhưng thường khó trực tiếp vì transaction cost cao. Cách thực tế hơn là aggregation qua HTX, enterprise platform, fund, buyer program hoặc blended-finance facility để đạt scale.
9. Nhà đầu tư quan tâm dữ liệu môi trường nào nhất?
Tùy mandate, nhưng thường gồm soil, water, land-use change, GHG, biodiversity, farmer income, traceability và compliance. Điều quan trọng không phải thu mọi dữ liệu mà là chọn KPI material và đo nhất quán.
10. CHODAT INVEST có bảo đảm gọi được vốn xanh không?
Không. Khả năng gọi vốn phụ thuộc chất lượng dự án, economics, data, governance, điều kiện thị trường và investor fit. CHODAT INVEST có thể hỗ trợ doanh nghiệp chuẩn bị hồ sơ, dữ liệu và quy trình tiếp cận, không bảo đảm kết quả huy động vốn.
Kết luận: Việt Nam có thể đi từ “nơi sản xuất nông sản” tới “nơi xây dựng tài sản tự nhiên có dòng tiền”
Cơ hội của nông nghiệp tái tạo không nằm ở một từ khóa mới. Nó nằm ở sự thay đổi căn bản về cách thị trường vốn nhìn tài sản. Nếu trước đây một vùng sản xuất được định giá chủ yếu bằng sản lượng, thì ngày càng nhiều nhà đầu tư muốn hiểu cả chất lượng của đất, độ bền nguồn nước, rủi ro khí hậu, độ ổn định sinh kế và khả năng truy xuất nguồn gốc.
Điều này đặc biệt phù hợp với Việt Nam vì chúng ta đã có một nền sản xuất lớn, một vị trí quan trọng trong chuỗi cung ứng và một lượng nông hộ rất lớn. Chúng ta không cần “phát minh ra nông nghiệp” từ đầu. Điều cần làm là nâng chất lượng hệ thống: từ volume sang resilience, từ giao dịch đơn lẻ sang traceability, từ đất như một bề mặt sản xuất sang đất như một tài sản cần được phục hồi và bảo toàn productive capacity.
Nếu làm tốt, một hecta cà phê, lúa, hồ tiêu hay cây ăn quả có thể mang nhiều lớp giá trị cùng lúc: sản lượng, chất lượng, hợp đồng buyer, giảm biến động, đất khỏe hơn, nước được quản lý tốt hơn, carbon thấp hơn, habitat tốt hơn và thu nhập nông dân ổn định hơn. Không phải mọi lớp giá trị đều cần được monetise thành tín chỉ. Nhưng việc đo và quản trị chúng giúp doanh nghiệp chứng minh chất lượng tài sản tốt hơn.
Trong 10–20 năm tới, câu hỏi chiến lược đối với nông nghiệp Việt Nam có thể không còn là “chúng ta xuất khẩu thêm bao nhiêu triệu tấn?”, mà là “chúng ta xây được bao nhiêu vùng sản xuất có khả năng tạo dòng tiền cạnh tranh đồng thời duy trì hoặc cải thiện natural capital?”. Đây chính là ngôn ngữ mà các dòng vốn impact, climate và nature có thể hiểu.
Và nếu muốn tiếp cận dòng vốn đó, doanh nghiệp Việt Nam phải đi thêm một bước: chuyển nông nghiệp tốt thành investment-ready agriculture — có dữ liệu, governance, MRV, contracts, farmer economics, financial model và risk allocation đủ rõ để nhà đầu tư quốc tế có thể thẩm định.
CHODAT INVEST — Funding Readiness • Investor Matching • Strategic Partnership • Financial Model • Data Room • M&A Support
Website: https://chodat.com.vn/invest | AI CHODAT INVEST: https://chodat.com.vn/invest/business
Lưu ý: Bài viết mang tính nghiên cứu và giáo dục về nông nghiệp tái tạo, natural capital và các dòng vốn bền vững. Nội dung không phải tư vấn pháp lý, đầu tư, tín chỉ carbon hoặc chứng nhận môi trường. Mọi dự án cụ thể cần được thẩm định về pháp lý, economics, methodology và tiêu chuẩn áp dụng trước khi gọi vốn hoặc phát hành claim môi trường.
|
Khuyến cáo:
Mọi bài viết - ý kiến đóng góp chân thành xin gửi về cho chúng tôi qua Email: chodat.com.vn0@gmail.com. Chúng tôi sẽ cập nhật và bổ sung theo quy định hiện hành của Bộ Thông tin và Truyền thông Việt Nam. Xin cảm ơn quý Anh/Chị độc giả.
|
Được tài trợ:
CÔNG CỤ TÌM MUA NHÀ ĐẤT GIÁ TỐT: AI SMART - MATCHING









Bình luận