Vì sao Việt Nam làm việc với Rothschild ? Xếp hạng tín nhiệm, thị trường vốn và huy động vốn quốc tế
CHODAT INVEST • GLOBAL CAPITAL • SOVEREIGN ADVISORY • INFRASTRUCTURE • M&A
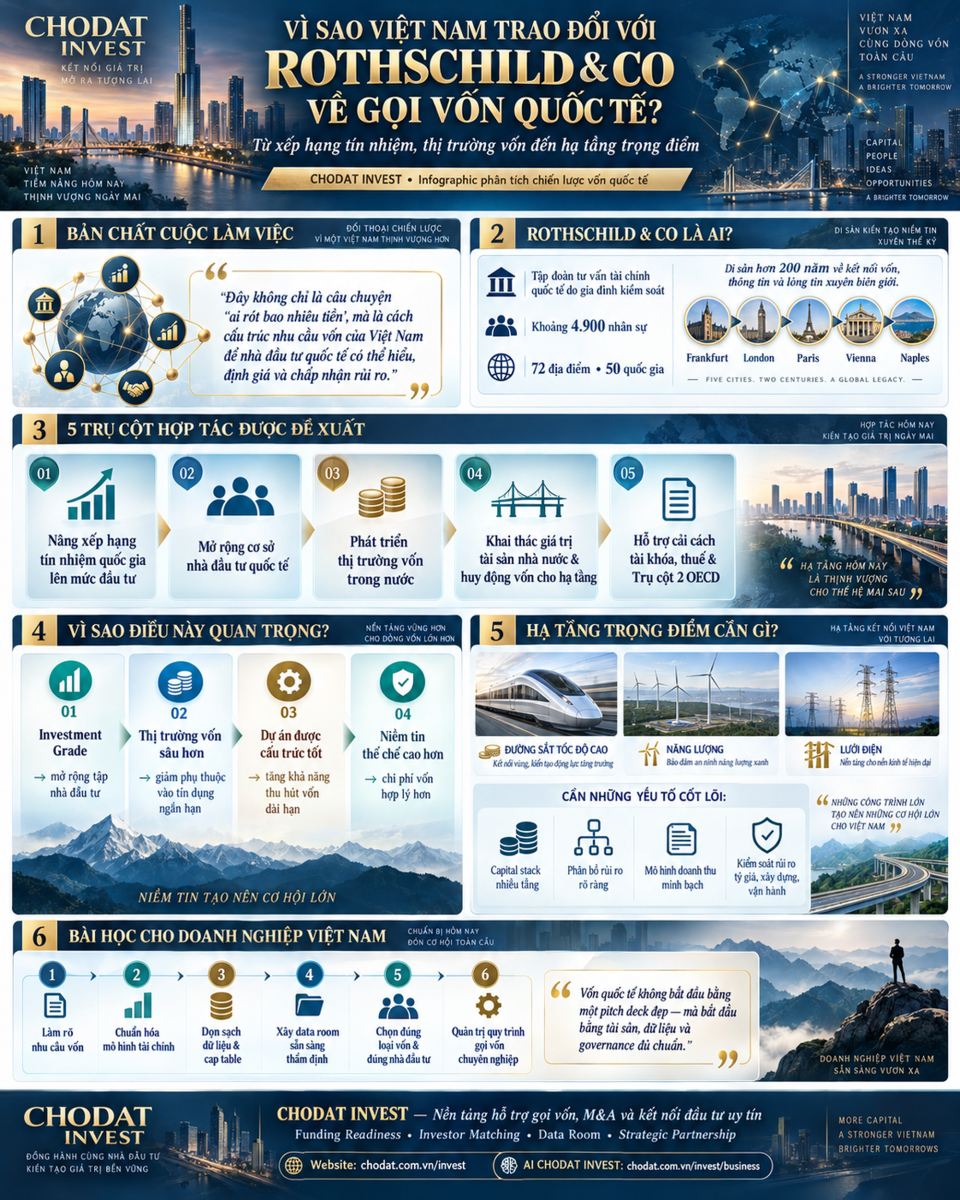
Vì sao Việt Nam làm việc với Rothschild & Co về huy động vốn quốc tế? Từ xếp hạng tín nhiệm đến hạ tầng nghìn tỷ và bài toán xây niềm tin với nhà đầu tư toàn cầu
Điều đáng chú ý không nằm ở câu chuyện “một gia tộc giàu có sẽ rót bao nhiêu tiền vào Việt Nam”. Giá trị chiến lược lớn hơn nằm ở khả năng cấu trúc nhu cầu vốn, chuẩn hóa câu chuyện tín dụng, mở rộng mạng lưới nhà đầu tư và biến các dự án rất lớn thành tài sản mà thị trường quốc tế có thể hiểu, định giá và chấp nhận rủi ro.
ĐIỂM CẦN LÀM RÕ NGAY TỪ ĐẦU
Ngày 11/9/2026 tại Paris, Bộ trưởng Bộ Tài chính Việt Nam Ngô Văn Tuấn làm việc với lãnh đạo Rothschild & Co. Đây là một tập đoàn tư vấn tài chính quốc tế do gia đình kiểm soát, chứ không phải một cuộc làm việc với “toàn bộ gia tộc Rothschild” theo nghĩa thông thường. Rothschild & Co đề xuất năm nhóm hợp tác, nhưng chưa có thông tin công khai về một khoản vốn cụ thể mà tập đoàn cam kết trực tiếp rót vào Việt Nam.
CHODAT INVEST • INTERNATIONAL CAPITAL READINESS
Doanh nghiệp Việt muốn tiếp cận vốn quốc tế cần nhiều hơn một pitch deck đẹp
Nhà đầu tư quốc tế cần cấu trúc pháp lý rõ, dữ liệu tài chính có thể thẩm định, nguồn doanh thu có thể kiểm chứng, cơ chế bảo vệ quyền lợi, governance, chiến lược vốn và một câu chuyện rủi ro – lợi nhuận đủ minh bạch để được định giá.
Mục lục chuyên sâu
- Cuộc làm việc ngày 11/9/2026 thực chất nói về điều gì?
- Rothschild & Co là ai?
- Từ năm người con tới mạng tài chính xuyên biên giới
- “Sản phẩm” lớn nhất: cấu trúc vốn và lòng tin
- Investment Grade quan trọng thế nào?
- Mở rộng cơ sở nhà đầu tư quốc tế
- Phát triển thị trường vốn trong nước
- Khai thác giá trị tài sản nhà nước
- Huy động vốn cho hạ tầng trọng điểm
- Cải cách tài khóa, thuế và Trụ cột 2 OECD
- Rothschild & Co mang gì tới trước khi mang tiền?
- Một dự án phải được “đóng gói” thế nào để hút vốn?
- Những hiểu lầm và rủi ro cần tránh
- Bài học cho doanh nghiệp Việt Nam
- Lộ trình chuẩn bị vốn quốc tế
- Vai trò của CHODAT INVEST
- Câu hỏi thường gặp
1. Cuộc làm việc ngày 11/9/2026 thực chất nói về điều gì?
Sáng 11/9/2026 theo giờ địa phương tại Paris, trong khuôn khổ chuyến thăm chính thức Cộng hòa Pháp của Tổng Bí thư, Chủ tịch nước Tô Lâm, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đã làm việc với lãnh đạo Rothschild & Co. Theo thông tin công khai, phía Rothschild & Co đánh giá tích cực triển vọng kinh tế Việt Nam và đề xuất năm lĩnh vực hợp tác có tính hệ thống.
Thứ nhất là hỗ trợ Việt Nam đẩy nhanh lộ trình hướng tới xếp hạng tín nhiệm quốc gia ở mức đầu tư. Thứ hai là mở rộng và đa dạng hóa cơ sở nhà đầu tư quốc tế. Thứ ba là phát triển sâu hơn thị trường vốn trong nước. Thứ tư là khai thác hiệu quả giá trị tài sản nhà nước và huy động vốn cho các dự án hạ tầng trọng điểm như đường sắt tốc độ cao Bắc – Nam và các dự án điện theo Quy hoạch Điện VIII. Thứ năm là hỗ trợ cải cách tài khóa và thuế, bao gồm triển khai Trụ cột 2 về thuế tối thiểu toàn cầu của OECD.
Năm đề xuất này nhìn bề ngoài có vẻ tách rời: tín nhiệm, nhà đầu tư, thị trường vốn, tài sản nhà nước, hạ tầng và thuế. Nhưng ở góc nhìn tài chính, chúng thực ra là một chuỗi logic duy nhất. Muốn huy động vốn dài hạn với quy mô lớn, quốc gia trước hết cần giảm phần bù rủi ro. Muốn giảm phần bù rủi ro, cần tín nhiệm tốt hơn, dữ liệu tốt hơn và chính sách dễ dự báo hơn. Muốn dòng vốn đi vào nền kinh tế bền vững, cần thị trường vốn đủ sâu, sản phẩm đầu tư đủ đa dạng và hạ tầng pháp lý đủ tin cậy. Muốn các dự án hạ tầng hấp thụ được nguồn vốn đó, dự án phải có cấu trúc dòng tiền, chia sẻ rủi ro và cơ chế hoàn vốn đủ rõ.
Vì vậy, ý nghĩa của cuộc làm việc không nên được tóm tắt thành “Việt Nam mời Rothschild rót tiền”. Cách hiểu đó vừa đơn giản hóa quá mức vừa làm mất đi bản chất thực sự của một tổ chức tư vấn tài chính toàn cầu. Rothschild & Co không cần trực tiếp là người bỏ toàn bộ vốn. Vai trò giá trị hơn của họ có thể là giúp trả lời câu hỏi: làm thế nào để một nhu cầu vốn rất lớn của Việt Nam được chuyển thành cấu trúc mà nhiều nhóm nhà đầu tư khác nhau có thể tham gia?
1.1. Đây là bài toán về “bankability”, không chỉ là nguồn tiền
Một dự án có ý nghĩa chiến lược không tự động trở thành một dự án có thể tài trợ. Nhà đầu tư cần hiểu nguồn trả nợ, dòng tiền, cơ chế giá, bảo lãnh, rủi ro xây dựng, rủi ro vận hành, rủi ro tỷ giá và quyền của họ khi kịch bản xấu xảy ra. “Bankability” chính là quá trình biến tầm nhìn phát triển thành cấu trúc tài chính có thể thẩm định.
1.2. Đây là bài toán kết nối nhiều tầng vốn
Những dự án hạ tầng lớn hiếm khi được tài trợ bằng một nguồn duy nhất. Có thể cần vốn ngân sách, vốn vay thương mại, trái phiếu, tín dụng xuất khẩu, vốn phát triển, vốn chủ sở hữu và đôi khi là các công cụ blended finance. Tổ chức tư vấn quốc tế có giá trị ở khả năng thiết kế “capital stack” sao cho mỗi nhà đầu tư nhận phần rủi ro phù hợp với khẩu vị của mình.
1.3. Đây là bài toán về niềm tin thể chế
Nhà đầu tư toàn cầu không chỉ mua một công trình hay một trái phiếu. Họ mua niềm tin vào khả năng thực thi, minh bạch dữ liệu, kỷ luật tài khóa, khung pháp lý và cơ chế bảo vệ quyền lợi. Vì vậy, xếp hạng tín nhiệm, cải cách thuế và thị trường vốn đều liên quan trực tiếp tới chi phí vốn quốc gia.
ĐỌC ĐÚNG CUỘC LÀM VIỆC
Điểm đáng chú ý không phải “Rothschild có bao nhiêu tiền”, mà là “Rothschild & Co có thể giúp Việt Nam làm gì để dòng vốn quốc tế nhìn Việt Nam dễ hơn, định giá rủi ro rõ hơn và tham gia ở quy mô lớn hơn”.
2. Rothschild & Co là ai — và vì sao cần phân biệt với “gia tộc Rothschild”?
Rothschild là một tên tuổi lịch sử rất lớn trong tài chính châu Âu, nhưng chính vì nổi tiếng nên xung quanh cái tên này tồn tại rất nhiều câu chuyện cường điệu, thuyết âm mưu và con số không thể kiểm chứng. Muốn phân tích chuyên nghiệp, cần tách ba lớp: lịch sử gia đình Rothschild, các nhánh gia đình qua nhiều thế hệ và Rothschild & Co — doanh nghiệp dịch vụ tài chính hiện đại đang hoạt động ngày nay.
Rothschild & Co tự mô tả mình là một tập đoàn tư vấn tài chính độc lập, do gia đình kiểm soát, hoạt động trong Global Advisory, Wealth Management, Asset Management và merchant banking/private capital thông qua Five Arrows. Theo trang nghề nghiệp của tập đoàn, tổ chức có quy mô khoảng 4.900 nhân sự, 72 địa điểm tại 50 quốc gia. Trang giới thiệu tập đoàn cũng nhấn mạnh mạng lưới hơn 70 văn phòng tại 50 quốc gia.
Đây là điều rất khác với khái niệm “tổng tài sản của gia tộc Rothschild”. Sau hơn hai thế kỷ, tài sản của các thành viên gia đình đã phân tán qua nhiều nhánh, nhiều pháp nhân, quỹ, tài sản tư nhân và hoạt động từ thiện. Không có một báo cáo hợp nhất đáng tin cậy nào cho phép cộng toàn bộ thành một con số duy nhất. Những con số lan truyền trên mạng về “tài sản gia tộc hàng trăm tỷ hay hàng nghìn tỷ USD” thường không có cơ sở kiểm toán.
Do đó, khi nói về cuộc làm việc với Việt Nam, cách diễn đạt chính xác là Rothschild & Co — một tổ chức tài chính quốc tế có lịch sử hơn 200 năm và vẫn do gia đình kiểm soát. Cách viết này vừa tôn trọng lịch sử vừa tránh biến bài phân tích kinh tế thành câu chuyện huyền thoại hóa một dòng họ.
2.1. Global Advisory là năng lực liên quan trực tiếp nhất với Việt Nam
Rothschild & Co nổi tiếng trong tư vấn M&A, chiến lược, financing và restructuring. Ở cấp quốc gia hoặc dự án hạ tầng, điều này tương đương với khả năng giúp khách hàng thiết kế giao dịch, so sánh lựa chọn vốn, chuẩn bị câu chuyện với rating agencies hoặc investor base và tổ chức quá trình tiếp cận thị trường.
2.2. “Family-controlled” không đồng nghĩa “family money”
Một công ty do gia đình kiểm soát có thể tư vấn cho khách hàng mà không dùng tiền của gia đình để tài trợ giao dịch. Đây là phân biệt quan trọng. Rothschild & Co có các hoạt động đầu tư và quản lý tài sản, nhưng một mandate tư vấn không mặc nhiên đồng nghĩa họ sẽ bỏ vốn principal vào dự án.
2.3. Mạng lưới quốc tế là tài sản rất khó sao chép
Trong tài chính xuyên biên giới, giá trị của một adviser nằm ở khả năng biết nhóm investor nào quan tâm loại rủi ro nào, quỹ nào có mandate hạ tầng, định chế nào chỉ mua investment-grade, ngân hàng nào có appetite cho project finance và nhà đầu tư nào cần cấu trúc bảo hiểm rủi ro chính trị. Mạng lưới chỉ có giá trị khi được kết hợp với uy tín và khả năng thực thi.
3. Từ năm người con tới mạng tài chính xuyên biên giới: bài học lịch sử thật sự của Rothschild
Mayer Amschel Rothschild sinh năm 1744 tại Frankfurt. Ông khởi đầu trong thương mại tiền xu cổ và dần mở rộng sang tài chính. Điểm tạo nên bước ngoặt không chỉ là một khoản vốn lớn, mà là cách ông tổ chức gia đình thành một mạng lưới thương mại – ngân hàng xuyên biên giới.
Năm người con trai của Mayer Amschel sau đó gắn với năm trung tâm tài chính: Frankfurt, London, Paris, Vienna và Naples. Rothschild Archive ghi nhận Nathan xây nghiệp vụ ở London; James lập nhà ngân hàng tại Paris; Salomon phát triển hoạt động ở Vienna; Carl tại Naples; Amschel tiếp quản Frankfurt. Biểu tượng năm mũi tên gắn với năm người con và tinh thần thống nhất trong gia đình.
Điều đặc biệt ở mô hình này là bối cảnh lịch sử. Đầu thế kỷ XIX chưa có chuyển khoản tức thời, chuẩn kế toán quốc tế hay một thị trường vốn châu Âu thống nhất. Khoảng cách giữa các trung tâm không chỉ là địa lý mà còn là tiền tệ, pháp luật, tin tức và khả năng thực thi. Một mạng lưới gia đình có mức độ tin cậy nội bộ cao giúp Rothschild truyền thông tin, chuyển vàng, ngoại hối và tín dụng nhanh hơn nhiều đối thủ.
Trong giai đoạn cuối các cuộc chiến Napoleon, các anh em Rothschild tham gia hỗ trợ Chính phủ Anh chuyển vàng và nguồn lực tới lực lượng của Công tước Wellington. Rothschild Archive ghi nhận năm anh em được Chính phủ Anh giao nhiệm vụ cung ứng vàng cho quân đội Wellington trước và sau trận Waterloo. Lịch sử này thường bị bao phủ bởi các truyền thuyết về “tin sớm và thao túng thị trường”, nhưng điều được tài liệu lưu trữ xác nhận chắc chắn hơn là năng lực logistics tài chính xuyên biên giới của họ.
Năm 1818, khoản vay 5% của Phổ do Nathan Rothschild phát hành thường được coi là một tiền thân quan trọng của thị trường vay nợ công quốc tế hiện đại. Sau đó, các nhà Rothschild còn tham gia tài trợ đường sắt, khai khoáng và nhiều dự án công nghiệp lớn ở châu Âu.
3.1. Lợi thế cốt lõi là thông tin + tín nhiệm + phân phối vốn
Một ngân hàng có tiền nhưng không có thông tin tốt có thể định giá sai rủi ro. Một mạng lưới có thông tin nhưng không có uy tín thì không thể huy động vốn quy mô lớn. Rothschild thành công vì kết hợp ba yếu tố: thông tin nhanh, mạng lưới tin cậy và khả năng phân phối sản phẩm tài chính tới nhà đầu tư ở nhiều trung tâm.
3.2. Họ biến nhu cầu vốn thành “sản phẩm có thể bán”
Một chính phủ cần tiền không phải là một sản phẩm đầu tư. Muốn nhà đầu tư mua, nhu cầu đó phải được chuyển thành trái phiếu với kỳ hạn, lãi suất, covenant, cơ chế thanh toán và câu chuyện tín dụng. Đây là kỹ năng cấu trúc mà các ngân hàng đầu tư hiện đại tiếp tục sử dụng.
3.3. Bài học cho Việt Nam không nằm ở việc sao chép mô hình gia đình
Điều Việt Nam có thể quan tâm là nguyên lý: vốn quốc tế di chuyển tốt nhất khi thông tin, tín nhiệm và cấu trúc giao dịch đi cùng nhau. Hệ thống hiện đại đã thay thư tay bằng dữ liệu số và sàn điện tử, nhưng bản chất “ai tin ai, hiểu rủi ro gì và nhận lợi suất bao nhiêu” vẫn không thay đổi.
4. “Sản phẩm” lớn nhất của Rothschild: cấu trúc vốn và lòng tin
Nếu chỉ nhìn lịch sử Rothschild bằng lăng kính “gia tộc ngân hàng rất giàu”, chúng ta sẽ bỏ lỡ phần quan trọng nhất. Trong tài chính cấp quốc gia và dự án lớn, tiền không phải lúc nào cũng là tài sản khan hiếm nhất. Nhiều nhà đầu tư toàn cầu đang nắm hàng nghìn tỷ USD, nhưng phần lớn số vốn đó chỉ có thể đi vào những tài sản đáp ứng điều kiện rất cụ thể về tín nhiệm, thời hạn, pháp lý, thanh khoản và quản trị rủi ro.
Điều Rothschild và các nhà tư vấn vốn lớn làm tốt là biến một nhu cầu vốn thành một cấu trúc có thể đầu tư. Một quốc gia có thể nói “chúng tôi cần vốn cho đường sắt tốc độ cao”. Nhưng nhà đầu tư sẽ hỏi: ai là chủ đầu tư, ai trả tiền, nguồn doanh thu nào, tỷ giá xử lý ra sao, dự án xây trong bao lâu, đội vốn thì ai chịu, doanh thu thấp hơn dự báo thì cơ chế bù đắp là gì, tài sản có được bảo lãnh hay không, tranh chấp xử lý ở đâu, công cụ đầu tư có thanh khoản hay không?
Cho tới khi những câu hỏi đó có câu trả lời, “dự án cần vốn” vẫn chỉ là một nhu cầu phát triển. Khi các biến số được thiết kế thành hợp đồng, mô hình tài chính và cơ chế phân bổ rủi ro, nhu cầu mới trở thành một sản phẩm đầu tư.
4.1. Nhà đầu tư không mua dự án; họ mua một profile rủi ro – lợi nhuận
Một quỹ hưu trí có thể thích dòng tiền dài hạn, ổn định nhưng không chấp nhận rủi ro xây dựng cao. Một quỹ hạ tầng có thể chấp nhận rủi ro vận hành để đổi lấy lợi suất cao hơn. Một ngân hàng thương mại quan tâm debt service coverage ratio, tài sản bảo đảm và covenant. Một quỹ chủ quyền có thể quan tâm cả chiến lược dài hạn lẫn lợi nhuận tài chính. Cùng một dự án cần được chia thành các lớp rủi ro phù hợp từng nhóm vốn.
4.2. Một adviser tốt giúp giảm “information discount”
Khi nhà đầu tư không hiểu một thị trường, họ thường yêu cầu lợi suất cao hơn để bù cho bất định. Nếu dữ liệu rõ, governance tốt, dự báo có cơ sở và transaction process chuyên nghiệp, phần bù bất định có thể giảm. Đây là một trong những cách tư vấn tài chính tạo giá trị mà không cần tự bỏ vốn.
4.3. Uy tín của adviser không thay thế chất lượng tài sản
Tên tuổi lớn có thể giúp mở cửa và thu hút sự chú ý, nhưng không thể biến một dự án yếu thành một tài sản tốt. Nếu dòng tiền không đủ, rủi ro không được phân bổ hợp lý hoặc dữ liệu không đáng tin, nhà đầu tư chuyên nghiệp vẫn từ chối. Adviser chỉ có thể giúp làm rõ chất lượng thật, chứ không thể thay thế nó.
5. Vì sao Investment Grade là một mục tiêu chiến lược lớn?
Trong năm đề xuất của Rothschild & Co, nội dung đầu tiên là hỗ trợ đẩy nhanh lộ trình nâng xếp hạng tín nhiệm quốc gia của Việt Nam lên mức đầu tư. Đây là điểm có ý nghĩa rất lớn vì sovereign rating không chỉ là một con số xếp hạng; nó ảnh hưởng tới cách thị trường toàn cầu định giá cả quốc gia.
Nhiều quỹ đầu tư tổ chức có chính sách nội bộ chỉ cho phép mua trái phiếu hoặc tài sản từ các quốc gia đạt investment grade. Một số quỹ khác có thể đầu tư dưới investment grade nhưng phải áp giới hạn tỷ trọng hoặc yêu cầu lợi suất cao hơn. Vì vậy, bước chuyển từ speculative grade lên investment grade có thể mở cửa cho một nhóm nhà đầu tư mới mà trước đây về mặt mandate họ không thể hoặc rất khó tham gia.
5.1. Sovereign rating tạo “trần tham chiếu” cho chi phí vốn
Doanh nghiệp trong một quốc gia thường bị ảnh hưởng bởi rủi ro quốc gia. Dù một tập đoàn có tài chính tốt, nhà đầu tư quốc tế vẫn tính tới khả năng chuyển đổi ngoại tệ, pháp luật, chính trị, hệ thống ngân hàng và thanh khoản thị trường. Sovereign rating tốt hơn có thể tạo môi trường tham chiếu tích cực cho chi phí vốn doanh nghiệp.
5.2. Investment grade có thể mở rộng investor universe
Quỹ hưu trí, công ty bảo hiểm, quỹ trái phiếu investment-grade và nhiều định chế bảo thủ có khẩu vị rủi ro rất khác quỹ emerging-market high yield. Khi một quốc gia đạt ngưỡng đầu tư, tập nhà đầu tư tiềm năng có thể rộng hơn về cả quy mô lẫn kỳ hạn.
5.3. Nhưng xếp hạng không thể được “mua” bằng tư vấn
Các hãng xếp hạng tín nhiệm xem xét tăng trưởng, thu nhập, nợ công, nghĩa vụ tiềm tàng, năng lực thể chế, dự trữ ngoại hối, hệ thống ngân hàng và khả năng chống chịu cú sốc. Rothschild & Co có thể hỗ trợ chiến lược, benchmark, thông điệp và investor communication, nhưng rating cuối cùng phải dựa trên nền tảng kinh tế và thể chế thực tế.
5.4. Quản trị kỳ vọng với thị trường cũng quan trọng
Nhà đầu tư muốn thấy chính sách có tính nhất quán. Một chiến lược sovereign communication chuyên nghiệp giúp thị trường hiểu mục tiêu tài khóa, nợ công, kế hoạch phát hành và các cải cách đang thực hiện. Khi bất định giảm, risk premium có thể được định giá hợp lý hơn.
6. Mở rộng và đa dạng hóa cơ sở nhà đầu tư quốc tế: tại sao “có nhiều người muốn mua” lại quan trọng?
Một quốc gia hoặc doanh nghiệp quá phụ thuộc vào một vài nguồn vốn sẽ dễ bị tổn thương khi điều kiện thị trường thay đổi. Nếu chỉ dựa vào ngân hàng, khi tín dụng bị siết thì dự án thiếu vốn. Nếu chỉ dựa vào một nhóm quỹ, khi mandate của nhóm đó thay đổi, nhu cầu có thể biến mất. Đa dạng hóa investor base là một dạng quản trị rủi ro tài chính.
Việt Nam có thể tiếp cận nhiều nhóm vốn: sovereign wealth funds, pension funds, insurance companies, infrastructure funds, development finance institutions, commercial banks, private credit, global bond investors, family offices và strategic investors. Mỗi nhóm có kỳ hạn, lợi suất, governance và quy mô ticket khác nhau.
6.1. Đa dạng nhà đầu tư giúp kéo dài kỳ hạn vốn
Hạ tầng cần vốn rất dài. Nếu dùng vốn ngắn hạn để tài trợ tài sản 20–30 năm, mismatch kỳ hạn tạo rủi ro tái cấp vốn. Pension funds và insurers có liabilities dài hạn nên về lý thuyết có thể phù hợp với tài sản hạ tầng có dòng tiền ổn định, nếu cấu trúc đủ an toàn.
6.2. Cạnh tranh giữa nhà đầu tư có thể cải thiện điều kiện vốn
Khi chỉ có một nguồn vốn, bên đi vay có ít sức mạnh thương lượng. Khi có nhiều nhà đầu tư cùng quan tâm, issuer có thể tối ưu coupon, covenant, tenor hoặc tỷ lệ ownership. Điều này chỉ xảy ra nếu tài sản đủ hấp dẫn để tạo cạnh tranh thật.
6.3. Một investor base rộng giúp thị trường bền hơn qua chu kỳ
Có thời điểm ngân hàng thận trọng nhưng private credit tích cực; có giai đoạn quỹ cổ phần giảm appetite nhưng nhà đầu tư chiến lược vẫn sẵn sàng. Đa dạng hóa giúp giảm nguy cơ thị trường vốn “đóng cửa” hoàn toàn khi một kênh gặp khó.
6.4. Việt Nam cần được “phân khúc” đúng với từng nhóm vốn
Không thể dùng một bộ tài liệu cho mọi nhà đầu tư. Quỹ trái phiếu quan tâm debt metrics; quỹ hạ tầng quan tâm project cash flow; strategic investor quan tâm synergy; sovereign fund quan tâm scale, governance và policy alignment. Capital marketing phải được thiết kế theo audience.
7. Vì sao phát triển thị trường vốn trong nước lại liên quan trực tiếp tới vốn quốc tế?
Một thị trường vốn trong nước sâu không chỉ phục vụ nhà đầu tư nội địa. Nó là hạ tầng tài chính giúp nhà đầu tư quốc tế tham gia dễ hơn. Nếu thị trường có đường cong lợi suất, cơ chế phát hành minh bạch, thanh khoản thứ cấp, nhà đầu tư tổ chức chuyên nghiệp và tiêu chuẩn công bố tốt, việc định giá tài sản trở nên rõ ràng hơn.
Ngược lại, nếu một quốc gia chỉ có ngân hàng mạnh nhưng thị trường trái phiếu và cổ phiếu còn hạn chế, các dự án dài hạn dễ phụ thuộc vào balance sheet ngân hàng. Điều này không tối ưu vì ngân hàng huy động phần lớn vốn ngắn và trung hạn, trong khi hạ tầng cần vốn hàng chục năm.
7.1. Thị trường trái phiếu tạo kênh vốn dài hạn
Government bonds xây đường cong lãi suất chuẩn; corporate bonds cho doanh nghiệp một lựa chọn ngoài ngân hàng. Nhưng thị trường chỉ bền nếu disclosure, rating, trustee, covenant và enforcement được cải thiện.
7.2. Nhà đầu tư quốc tế cần thanh khoản và khả năng thoái vốn
Một tài sản tốt nhưng không thể bán lại khi cần sẽ bị yêu cầu premium cao hơn. Thị trường thứ cấp hoạt động hiệu quả giúp giảm liquidity premium và tăng khả năng tham gia của quỹ lớn.
7.3. Định chế trong nước là “anchor capital” quan trọng
Các quỹ bảo hiểm, hưu trí, quản lý tài sản và ngân hàng nội địa có thể tạo demand nền tảng. Khi thị trường có local bid ổn định, nhà đầu tư quốc tế cảm thấy yên tâm hơn rằng họ không phải là người mua duy nhất.
7.4. Thị trường vốn sâu giúp doanh nghiệp học kỷ luật công bố
Muốn phát hành ra công chúng hoặc gọi vốn tổ chức, doanh nghiệp phải chuẩn hóa báo cáo, governance và investor relations. Kỷ luật này không chỉ phục vụ việc huy động vốn; nó còn nâng chất lượng quản trị.
| Mục tiêu | Hạ tầng cần có | Tác động tới vốn quốc tế |
|---|---|---|
| Giảm chi phí vốn | Tín nhiệm, minh bạch, thanh khoản | Giảm phần bù rủi ro |
| Tăng kỳ hạn | Trái phiếu dài hạn, quỹ hưu trí, bảo hiểm | Phù hợp hạ tầng hơn vốn ngân hàng ngắn hạn |
| Tăng quy mô | Đa dạng sản phẩm, investor base | Hấp thụ các giao dịch lớn |
| Tăng niềm tin | Disclosure, governance, enforcement | Nhà đầu tư dễ thẩm định và định giá |
8. Khai thác giá trị tài sản nhà nước: “monetisation” khác với bán tài sản
Một trong năm nhóm hợp tác được đề xuất là khai thác hiệu quả giá trị tài sản nhà nước. Khái niệm này dễ bị hiểu sai thành “bán tài sản nhà nước để lấy tiền”. Trên thực tế, asset monetisation có nhiều hình thức và mức độ chuyển giao quyền khác nhau.
Nhà nước có thể nắm đất, hạ tầng, doanh nghiệp, quyền khai thác, dòng phí hoặc tài sản đang tạo doanh thu nhưng chưa được cấu trúc thành công cụ đầu tư. Vấn đề là làm sao giải phóng một phần giá trị tài chính mà vẫn bảo vệ lợi ích công, kiểm soát chiến lược và tránh định giá thấp tài sản.
8.1. Có thể monetise dòng tiền thay vì bán quyền sở hữu vĩnh viễn
Ví dụ, quyền khai thác hạ tầng trong một thời gian nhất định có thể được nhượng theo concession. Nhà nước nhận upfront payment hoặc chia sẻ doanh thu, trong khi tài sản nền tảng vẫn thuộc sở hữu công theo khung pháp lý.
8.2. REIT, infrastructure fund và securitisation là các cấu trúc có thể tham khảo
Ở nhiều thị trường, tài sản tạo dòng tiền được đưa vào quỹ hoặc cấu trúc chứng khoán hóa để huy động vốn. Tuy nhiên, áp dụng tại Việt Nam cần phù hợp pháp luật, quyền sở hữu, kế toán công và cơ chế giám sát.
8.3. Định giá và governance là điểm nhạy cảm nhất
Tài sản công có yếu tố lợi ích xã hội và chính trị ngoài giá trị tài chính. Vì vậy, quy trình định giá, đấu thầu, lựa chọn nhà đầu tư và giám sát phải đặc biệt minh bạch để tránh chuyển tài sản công thành lợi ích tư với giá không hợp lý.
8.4. Asset monetisation nên phục vụ tái đầu tư
Cách tiếp cận tốt là biến tài sản trưởng thành thành nguồn vốn cho hạ tầng mới. Tài sản ổn định có thể được monetise cho nhà đầu tư dài hạn, còn nguồn tiền công chuyển sang dự án có externality lớn hoặc chưa bankable.
9. Hạ tầng trọng điểm: đường sắt tốc độ cao và điện đặt ra bài toán vốn đặc biệt
Các dự án như đường sắt tốc độ cao Bắc – Nam hay hệ thống điện theo Quy hoạch Điện VIII có đặc điểm chung: quy mô vốn rất lớn, thời gian xây dựng dài, vòng đời tài sản nhiều thập kỷ và lợi ích kinh tế – xã hội vượt ra ngoài dòng tiền trực tiếp của dự án.
Đây chính là lý do chúng khó tài trợ bằng một nguồn vốn duy nhất. Nếu chỉ dựa vào ngân sách, áp lực tài khóa rất lớn. Nếu chỉ dựa vào vốn tư nhân, một số externality và rủi ro chính sách có thể khiến dự án không đạt mức sinh lời yêu cầu. Cấu trúc tài chính cần chia đúng phần nào nhà nước gánh, phần nào thị trường gánh và phần nào có thể bảo hiểm hoặc chia sẻ.
9.1. Rủi ro xây dựng và rủi ro vận hành cần tách riêng
Nhà đầu tư hạ tầng thường chấp nhận rủi ro vận hành của tài sản đã hoàn thành hơn rủi ro xây dựng. Một cấu trúc có thể để nhà nước hoặc consortium xây dựng chịu construction risk, sau đó refinance bằng vốn dài hạn khi dự án đi vào hoạt động.
9.2. Dòng tiền dự án cần cơ chế dự báo đủ tin cậy
Với đường sắt, doanh thu vé chỉ là một phần. Có thể có giá trị đất quanh ga, logistics, quảng cáo và phát triển đô thị. Với điện, hợp đồng mua bán điện, cơ chế giá và rủi ro curtailment ảnh hưởng trực tiếp tới bankability.
9.3. Tỷ giá là rủi ro lớn khi vay ngoại tệ
Nếu dự án tạo doanh thu bằng VND nhưng vay USD/EUR, biến động tỷ giá có thể làm debt service tăng mạnh. Các giao dịch cần hedging, nguồn doanh thu ngoại tệ hoặc cơ chế chia sẻ phù hợp. Không thể chỉ nhìn coupon ngoại tệ thấp hơn lãi suất nội địa.
9.4. Tín dụng xuất khẩu và DFI có thể là một phần capital stack
Hạ tầng dùng thiết bị và công nghệ nước ngoài có thể tiếp cận export credit agencies hoặc development finance institutions. Các nguồn vốn này đôi khi có tenor dài hoặc điều kiện tốt hơn thương mại thuần túy, nhưng đi kèm tiêu chuẩn procurement, môi trường và xã hội.
9.5. Một adviser quốc tế có thể đóng vai trò “capital architect”
Giá trị không nằm ở việc gọi một quỹ duy nhất. Nó nằm ở việc tổ chức nhiều lớp vốn, chuẩn hóa mô hình tài chính, market sounding, so sánh phương án và tạo competition giữa các nguồn vốn. Đây là nơi kinh nghiệm giao dịch quốc tế có ý nghĩa.
10. Cải cách tài khóa, thuế và Trụ cột 2 OECD: vì sao đây cũng là câu chuyện gọi vốn?
Một nội dung ít “hào nhoáng” hơn hạ tầng nhưng rất quan trọng trong đề xuất của Rothschild & Co là hỗ trợ cải cách tài khóa và thuế, bao gồm Trụ cột 2 của OECD về thuế tối thiểu toàn cầu. Với nhà đầu tư quốc tế, thuế không chỉ là chi phí; nó là một phần của tính dự báo và độ tin cậy của môi trường đầu tư.
Khi nhiều quốc gia áp dụng Global Minimum Tax, các ưu đãi thuế truyền thống có thể giảm hiệu lực đối với một số tập đoàn đa quốc gia. Điều này buộc Việt Nam phải suy nghĩ rộng hơn về năng lực cạnh tranh: hạ tầng, nhân lực, tốc độ cấp phép, chuỗi cung ứng, điện ổn định, logistics và chất lượng thể chế trở nên quan trọng hơn việc chỉ cạnh tranh bằng ưu đãi thuế suất.
10.1. Nhà đầu tư định giá cả “policy risk”
Nếu quy định thuế thay đổi khó dự báo, chi phí vốn sẽ tăng vì nhà đầu tư phải cộng thêm premium cho bất định. Một chính sách rõ và cơ chế chuyển tiếp minh bạch có giá trị tài chính thật, dù không xuất hiện như một khoản doanh thu.
10.2. Fiscal credibility ảnh hưởng trực tiếp tới sovereign credit
Khả năng quản lý thu – chi ngân sách, nợ công và nghĩa vụ tiềm tàng là phần quan trọng trong đánh giá tín nhiệm quốc gia. Vì vậy, cải cách tài khóa không tách khỏi mục tiêu investment grade.
10.3. Cạnh tranh thu hút FDI phải dịch chuyển từ “tax arbitrage” sang “value proposition”
Khi thuế tối thiểu toàn cầu làm giảm lợi thế của một số ưu đãi, Việt Nam cần thuyết phục nhà đầu tư bằng tốc độ thực thi, quy mô thị trường, khả năng kết nối ASEAN, chất lượng nhân lực, năng lượng và hạ tầng. Đây là một chuyển dịch quan trọng trong chiến lược thu hút vốn.
11. Rothschild & Co có thể mang gì tới trước khi mang bất kỳ đồng vốn trực tiếp nào?
Câu hỏi này rất quan trọng vì nó giúp tránh kỳ vọng sai. Trong một mandate tư vấn, giá trị chính của Rothschild & Co có thể nằm ở bốn tầng: chiến lược, cấu trúc, tiếp cận thị trường và tín hiệu uy tín.
11.1. Chiến lược vốn
Việt Nam có nhiều mục tiêu cùng lúc: hạ tầng, năng lượng, chuyển đổi xanh, số hóa, an sinh và tăng trưởng. Một adviser có kinh nghiệm quốc tế có thể giúp so sánh: mục tiêu nào phù hợp vốn ngân sách, mục tiêu nào phù hợp trái phiếu, mục tiêu nào cần PPP, mục tiêu nào có thể dùng equity hoặc private capital.
11.2. Cấu trúc giao dịch
Adviser có thể giúp xác định SPV, waterfall, covenant, security package, tenor, currency, hedging, governance và allocation of risk. Đây là phần quyết định một dự án “nghe hấp dẫn” có trở thành tài sản đầu tư được hay không.
11.3. Market sounding
Trước khi phát hành chính thức, adviser có thể trao đổi với nhiều nhóm nhà đầu tư để kiểm tra appetite. Thị trường muốn kỳ hạn bao nhiêu? Mức lợi suất nào? Rủi ro nào khiến họ e ngại? Feedback này giúp chỉnh cấu trúc trước khi đưa giao dịch ra công khai.
11.4. Investor access
Một adviser toàn cầu có thể đưa câu chuyện Việt Nam đến đúng bàn của sovereign funds, insurers, pension funds, infrastructure managers, asset managers hoặc strategic investors. “Biết ai có tiền” chỉ là bước đầu; quan trọng hơn là biết ai có mandate đúng với loại tài sản.
11.5. Transaction credibility
Tên tuổi adviser không bảo đảm giao dịch thành công, nhưng có thể là một tín hiệu rằng quy trình được tổ chức theo chuẩn quốc tế. Điều này đặc biệt hữu ích ở lần đầu phát hành một công cụ mới hoặc tiếp cận nhóm nhà đầu tư chưa quen Việt Nam.
GIÁ TRỊ KHÔNG NẰM Ở “TIỀN CỦA ROTHSCHILD”
Trong nhiều giao dịch lớn, adviser giá trị nhất không phải người viết cheque lớn nhất. Đó là người giúp cấu trúc giao dịch để nhiều người khác cùng có thể viết cheque.
12. Một dự án Việt Nam phải được “đóng gói” thế nào để nhà đầu tư quốc tế có thể mua?
Đây là phần có giá trị thực tiễn nhất đối với cả dự án nhà nước lẫn doanh nghiệp tư nhân. Quốc tế hóa nguồn vốn không bắt đầu bằng roadshow. Nó bắt đầu bằng chuẩn hóa tài sản.
12.1. Phải có nguồn doanh thu hoặc cơ chế hoàn vốn rõ
Nhà đầu tư cần biết tiền quay về từ đâu. Có thể là phí sử dụng, bán điện, hợp đồng dịch vụ, tiền thuê, ngân sách trả định kỳ hoặc doanh thu thương mại. Nếu nguồn hoàn vốn phụ thuộc hoàn toàn vào giả định mơ hồ, dự án khó bankable.
12.2. Phải tách rủi ro nào nhà nước chịu, rủi ro nào tư nhân chịu
Đất đai, pháp lý và thay đổi chính sách thường nằm gần năng lực kiểm soát của nhà nước; construction efficiency và vận hành thường phù hợp hơn với tư nhân. Phân bổ rủi ro tốt không phải đẩy mọi thứ cho một bên, mà giao rủi ro cho bên có khả năng quản lý tốt nhất.
12.3. Phải có data room đạt chuẩn
Nhà đầu tư cần feasibility study, mô hình tài chính, giấy phép, land status, hợp đồng, procurement plan, ESG assessment, legal opinion và sensitivity analysis. Một data room thiếu tài liệu làm tăng perceived risk và kéo dài deal cycle.
12.4. Phải có mô hình tài chính nhiều kịch bản
Không chỉ base case. Cần downside: chậm tiến độ 12 tháng, capex tăng 15%, lãi suất cao hơn 200bps, traffic thấp hơn 20%, FX biến động. Nhà đầu tư chuyên nghiệp quan tâm dự án sống sót thế nào khi giả định sai.
12.5. Phải có governance đủ tin cậy
Ai phê duyệt chi phí? Ai kiểm toán? Board có độc lập không? Related-party transaction xử lý thế nào? Procurement có cạnh tranh không? Governance là một phần của giá vốn.
12.6. Phải có cơ chế thoái vốn hoặc thanh khoản
Nhà đầu tư equity muốn biết họ có thể bán cho ai sau 7–10 năm. Nhà đầu tư debt muốn biết có refinance market không. Một tài sản tốt nhưng không có exit path sẽ bị chiết khấu.
| Khối cấu trúc | Câu hỏi của nhà đầu tư | Điều dự án phải chứng minh |
|---|---|---|
| Revenue | Tiền trả tôi từ đâu? | Nguồn doanh thu/hoàn vốn có thể dự báo |
| Risk | Ai chịu khi kịch bản xấu? | Phân bổ rủi ro hợp lý |
| Data | Tôi kiểm chứng giả định bằng gì? | Data room và DD evidence |
| Governance | Ai kiểm soát dòng tiền? | Board, audit, covenant, reporting |
| Exit | Tôi lấy vốn ra bằng cách nào? | Refinancing, secondary sale, maturity, IPO/M&A |
13. Những hiểu lầm và rủi ro cần tránh khi nói về Rothschild và vốn quốc tế
13.1. Không biến lịch sử Rothschild thành thuyết âm mưu
Gia đình Rothschild là một gia đình Do Thái châu Âu và trong lịch sử đã trở thành đối tượng của nhiều thuyết âm mưu tài chính mang màu sắc bài Do Thái. Một bài phân tích nghiêm túc cần dựa trên tài liệu lưu trữ, không lặp lại các tuyên bố về “kiểm soát ngân hàng thế giới”, “biết trước Waterloo để thao túng toàn thị trường” hay các con số tài sản không có nguồn.
13.2. Không nhầm tư vấn với cam kết vốn
Buổi làm việc công khai nói về đề xuất hợp tác. Không có cơ sở để viết rằng Rothschild đã cam kết tài trợ đường sắt tốc độ cao hoặc dự án điện. Điều này phải được giữ rất rõ để tránh tạo kỳ vọng sai.
13.3. Không coi investment grade là mục tiêu hình thức
Một rating đẹp nhưng nền tảng tài khóa yếu sẽ không bền. Mục tiêu phải là cải thiện fundamentals, còn rating là sự phản ánh của fundamentals đó.
13.4. Không coi vốn quốc tế luôn rẻ hơn
Lãi suất danh nghĩa USD có thể thấp hơn VND trong một số giai đoạn, nhưng FX, hedging, legal fees, covenant và refinancing risk có thể làm tổng chi phí cao hơn. Phải so sánh trên basis “all-in cost”.
13.5. Không đổi chủ quyền chính sách lấy vốn ngắn hạn
Các dự án chiến lược cần đánh giá kỹ quyền kiểm soát, dữ liệu, hạ tầng trọng yếu và nghĩa vụ dài hạn. Huy động vốn không phải mục tiêu duy nhất; cấu trúc phải bảo vệ lợi ích quốc gia và public value.
14. Bài học cho doanh nghiệp Việt Nam: muốn gọi vốn quốc tế, hãy học logic chứ không học tên tuổi
Phần đáng học nhất từ câu chuyện Rothschild không phải cách “tiếp cận người giàu”. Đó là cách chuẩn hóa doanh nghiệp thành một tài sản có thể được investor quốc tế hiểu và định giá.
14.1. Hãy bắt đầu từ investment thesis
Nhà đầu tư cần biết: tại sao thị trường này, tại sao thời điểm này, tại sao đội ngũ này, vì sao mô hình có thể mở rộng và vốn mới tạo ra giá trị như thế nào. Một deck đẹp không thể thay thế thesis.
14.2. Hãy chuẩn hóa financial model
Doanh thu, gross margin, capex, working capital, cash burn và funding need phải kết nối logic. Nhà đầu tư cần nhìn được cả base, downside và upside. Mô hình không nên chỉ là bảng dự báo tăng trưởng 50% mỗi năm.
14.3. Hãy xây data room trước khi có investor
Corporate documents, cap table, contracts, financial statements, tax, IP, licenses, employee matters, litigation và ESG cần được tổ chức. Khi investor bắt đầu DD mới đi tìm tài liệu, doanh nghiệp sẽ mất credibility và thời gian.
14.4. Hãy chọn đúng loại vốn
Không phải mọi doanh nghiệp cần equity. Một doanh nghiệp có cash flow ổn định có thể phù hợp debt. Dự án tài sản có thể dùng project finance. Startup tăng trưởng nhanh có thể cần VC. M&A có thể dùng structured financing. Chọn sai vốn tạo dilution hoặc risk không cần thiết.
14.5. Hãy hiểu investor mandate
Quỹ tăng trưởng, PE, family office, strategic investor và private credit có mục tiêu khác nhau. Gửi cùng một pitch cho tất cả thường cho thấy doanh nghiệp chưa hiểu capital market.
14.6. Hãy coi governance như một tài sản
Nhà đầu tư trả premium cho doanh nghiệp có báo cáo đáng tin, board rõ, quyền cổ đông minh bạch và cơ chế kiểm soát tốt. Governance giảm risk discount.
15. Lộ trình 180 ngày để doanh nghiệp Việt Nam chuẩn bị tiếp cận vốn quốc tế
Ngày 1–30: Funding Readiness Diagnostic
Đánh giá mô hình kinh doanh, nhu cầu vốn, runway, ownership, legal structure và investor fit. Mục tiêu là trả lời “có nên gọi vốn quốc tế lúc này không?” trước khi hỏi “gọi ai?”.
Ngày 30–60: Chuẩn hóa số liệu và Cap Table
Đối chiếu tài chính quản trị với báo cáo kế toán, chuẩn hóa revenue recognition, nợ, tài sản và related-party. Làm sạch cap table, ESOP, convertible instruments và quyền cổ đông.
Ngày 60–90: Xây investment materials
Pitch deck, information memorandum, financial model, valuation range, use of funds và equity story phải cùng một logic. Không nên để deck nói một con số và model nói con số khác.
Ngày 90–120: Data Room & DD Preparation
Chuẩn hóa tài liệu theo checklist. Xác định red flags trước khi investor phát hiện: license, IP, tax, contracts, litigation, customer concentration, founder dependency.
Ngày 120–150: Investor Mapping & Market Sounding
Xây danh sách investor theo sector, stage, geography, ticket size, mandate và strategic fit. Test narrative với một nhóm nhỏ trước khi mở rộng outreach.
Ngày 150–180: Structured Outreach & Process Control
Quản lý NDA, meeting, Q&A, DD, term sheet và timeline. Một process cạnh tranh nhưng có kiểm soát giúp tăng sức mạnh thương lượng và tránh lệ thuộc một nhà đầu tư duy nhất.
| Giai đoạn | Đầu ra chính | Câu hỏi phải trả lời |
|---|---|---|
| 1–30 ngày | Funding diagnostic | Vì sao cần vốn và loại vốn nào? |
| 30–60 ngày | Clean financials & cap table | Nhà đầu tư có thể tin số liệu không? |
| 60–90 ngày | Deck, model, valuation | Thesis có nhất quán không? |
| 90–120 ngày | VDR | DD có thể bắt đầu ngay không? |
| 120–150 ngày | Investor map | Ai thật sự có mandate phù hợp? |
| 150–180 ngày | Managed process | Làm sao tạo competition và đóng giao dịch? |
16. CHODAT INVEST có thể đóng vai trò gì trong hành trình vốn quốc tế của doanh nghiệp Việt?
Bài học từ cuộc làm việc giữa Việt Nam và Rothschild & Co có thể được thu nhỏ xuống cấp doanh nghiệp. Một SME hoặc startup không cần một ngân hàng đầu tư toàn cầu ngay từ ngày đầu, nhưng logic chuẩn bị vốn thì giống nhau: doanh nghiệp phải biến nhu cầu tiền thành một câu chuyện đầu tư có thể kiểm chứng.
CHODAT INVEST phù hợp với giai đoạn chuẩn bị đó. Nền tảng có thể hỗ trợ doanh nghiệp làm rõ nhu cầu vốn, mô hình tài chính, hồ sơ doanh nghiệp, data room, investor profile và quy trình tiếp cận. Mục tiêu không phải hứa “gọi vốn chắc chắn thành công”, mà là tăng mức độ sẵn sàng để nhà đầu tư có thể đánh giá doanh nghiệp một cách nghiêm túc.
16.1. Funding Readiness trước Investor Matching
Doanh nghiệp chưa rõ số tiền cần huy động, sử dụng vốn và milestone tiếp theo thì việc “tìm nhà đầu tư” thường tạo nhiều cuộc gặp nhưng ít tiến triển. CHODAT INVEST có thể giúp chuẩn hóa bài toán trước khi matching.
16.2. Financial Model & Valuation Framing
Nhà đầu tư cần nhìn thấy economics. CHODAT INVEST có thể hỗ trợ cấu trúc dự báo doanh thu, gross margin, cash flow, capex, working capital và các kịch bản dilution/valuation. Việc xác nhận pháp lý, thuế hoặc định giá phục vụ mục đích được điều chỉnh cần chuyên gia có thẩm quyền phù hợp.
16.3. Investor Database và Strategic Matching
Không phải quỹ nổi tiếng nào cũng phù hợp. Matching tốt phải dựa trên sector, stage, geography, ticket size, mandate và lịch sử đầu tư. Đây là nơi dữ liệu nhà đầu tư có cấu trúc tạo giá trị hơn một danh sách email.
16.4. NDA, Data Room và DD Workflow
Giao dịch vốn cần quản trị quyền truy cập. Hồ sơ nhạy cảm chỉ nên được cung cấp theo mức độ, sau xác minh và khi có cơ sở bảo mật phù hợp. Quy trình NDA – VDR – Q&A giúp giảm rủi ro rò rỉ và tăng tính chuyên nghiệp.
16.5. Hỗ trợ M&A và hợp tác chiến lược
Nhiều doanh nghiệp không cần vốn cổ phần thuần túy; họ cần một đối tác có thị trường, công nghệ hoặc chuỗi phân phối. Vì vậy, capital advisory nên nhìn cả equity, debt, strategic partnership, JV và M&A thay vì mặc định “gọi vốn = bán cổ phần”.
CHODAT INVEST • GLOBAL CAPITAL READINESS DESK
Vốn quốc tế không bắt đầu bằng việc gửi deck ra nước ngoài
Nó bắt đầu bằng một doanh nghiệp có dữ liệu sạch, governance rõ, mô hình tài chính có thể kiểm tra, nhu cầu vốn hợp lý và một thesis đủ thuyết phục để nhà đầu tư hiểu rủi ro trước khi quyết định.
17. Câu hỏi thường gặp
1. Việt Nam có mời “gia tộc Rothschild” đầu tư trực tiếp không?
Thông tin công khai xác nhận buổi làm việc giữa Bộ Tài chính Việt Nam và lãnh đạo Rothschild & Co. Không có công bố rằng toàn bộ gia tộc Rothschild tham gia với tư cách nhà đầu tư trực tiếp, cũng chưa có khoản vốn cụ thể được cam kết trong thông tin về buổi làm việc.
2. Rothschild & Co có thể đầu tư vốn hay chỉ tư vấn?
Tập đoàn hoạt động trong tư vấn tài chính, quản lý tài sản và private capital. Tuy nhiên, một cuộc làm việc tư vấn hoặc thảo luận hợp tác không mặc nhiên đồng nghĩa Rothschild & Co sẽ đầu tư principal capital vào từng dự án. Cần phân biệt mandate cụ thể.
3. Tại sao investment grade lại quan trọng?
Vì nhiều nhà đầu tư tổ chức có mandate giới hạn đối với tài sản dưới mức đầu tư. Nếu Việt Nam đạt investment grade, investor universe có thể mở rộng và phần bù rủi ro quốc gia có điều kiện giảm, dù chi phí vốn còn phụ thuộc thị trường và fundamentals.
4. Rothschild có thực sự giúp Anh tài trợ chiến tranh Napoleon không?
Có cơ sở lịch sử. Rothschild Archive ghi nhận năm anh em được Chính phủ Anh giao nhiệm vụ cung cấp vàng cho quân đội Wellington trong giai đoạn cuối các cuộc chiến Napoleon. Tuy nhiên, các câu chuyện huyền thoại về thao túng thị trường sau Waterloo cần được phân biệt với tài liệu lịch sử xác nhận.
5. Có con số đáng tin nào về tổng tài sản của cả gia tộc Rothschild không?
Không có một con số hợp nhất đáng tin cậy. Gia đình đã phân nhánh qua nhiều thế hệ và sở hữu tài sản qua nhiều pháp nhân khác nhau. Các con số cực lớn thường lan truyền trên mạng không nên được dùng như dữ kiện tài chính.
6. Vì sao phát triển thị trường vốn trong nước lại giúp hút vốn nước ngoài?
Vì thị trường trong nước sâu tạo benchmark, thanh khoản, local investor base và chuẩn disclosure. Những yếu tố này giúp nhà đầu tư quốc tế định giá tài sản dễ hơn và giảm rủi ro thanh khoản.
7. Huy động vốn quốc tế có luôn rẻ hơn vay trong nước?
Không. Phải tính tổng chi phí gồm coupon, FX, hedging, legal fees, covenant, withholding tax và refinancing risk. Một khoản vay USD “lãi thấp” có thể trở nên đắt nếu VND mất giá hoặc chi phí hedge cao.
8. Doanh nghiệp Việt cần chuẩn bị gì trước khi gặp quỹ quốc tế?
Tối thiểu cần financial model, cap table, legal structure, governance, historical financials, use of funds, valuation logic, data room và một investment thesis phù hợp với mandate của quỹ.
9. CHODAT INVEST có bảo đảm gọi vốn thành công không?
Không nên có bất kỳ cam kết bảo đảm nào như vậy. Gọi vốn phụ thuộc chất lượng doanh nghiệp, điều kiện thị trường, định giá, governance và mức độ phù hợp với nhà đầu tư. CHODAT INVEST phù hợp với vai trò hỗ trợ chuẩn bị hồ sơ, dữ liệu, matching và quy trình.
Kết luận: lợi thế lớn nhất không phải “có nhiều tiền” — mà là làm cho vốn có thể đi qua biên giới với mức độ tin cậy cao hơn
Nếu chỉ kể câu chuyện Rothschild như một biểu tượng giàu có, chúng ta sẽ bỏ qua bài học tài chính quan trọng nhất. Từ đầu thế kỷ XIX, lợi thế của mạng Rothschild đến từ việc kết nối thông tin, tín nhiệm và vốn giữa các trung tâm tài chính chưa thống nhất. Họ không chỉ cho vay; họ giúp biến nhu cầu vốn lớn thành công cụ mà nhà đầu tư có thể hiểu và mua.
Hai thế kỷ sau, công nghệ thay đổi hoàn toàn nhưng bài toán vẫn quen thuộc. Một dự án cần vốn chưa phải là một tài sản đầu tư. Một quốc gia tăng trưởng tốt chưa tự động có chi phí vốn thấp nhất. Một doanh nghiệp doanh thu lớn chưa tự động gọi được quỹ quốc tế. Giữa “cần tiền” và “nhận được tiền” là cả một kiến trúc về dữ liệu, tín nhiệm, pháp lý, cấu trúc giao dịch, quản trị rủi ro và phân phối.
Đó là lý do cuộc làm việc giữa Bộ Tài chính Việt Nam và Rothschild & Co đáng chú ý. Năm lĩnh vực được đề xuất — investment grade, investor base, thị trường vốn, khai thác tài sản nhà nước/hạ tầng và cải cách tài khóa – thuế — thực chất cùng phục vụ một mục tiêu lớn: tăng khả năng chuyển hóa tiềm năng kinh tế Việt Nam thành các tài sản tài chính đủ chuẩn để vốn dài hạn toàn cầu có thể tham gia.
Với doanh nghiệp Việt Nam, bài học cũng tương tự. Đừng bắt đầu bằng câu hỏi “ai có tiền?”. Hãy bắt đầu bằng câu hỏi khó hơn: “doanh nghiệp của tôi cần được cấu trúc thế nào để một nhà đầu tư chuyên nghiệp có thể hiểu, kiểm tra, định giá và tin tưởng?”. Khi câu hỏi đó được trả lời tốt, việc tìm đúng nguồn vốn trở nên thực tế hơn rất nhiều.
CHODAT INVEST — Funding Readiness • Investor Matching • Strategic Partnership • M&A • Financial Model • Data Room • Transaction Support
Website: https://chodat.com.vn/invest | AI CHODAT INVEST: https://chodat.com.vn/invest/business
Lưu ý: Bài viết mang tính nghiên cứu và giáo dục về thị trường vốn, sovereign advisory, hạ tầng và gọi vốn quốc tế; không phải khuyến nghị đầu tư, tư vấn pháp lý, thuế hoặc cam kết huy động vốn. Các dự án và cấu trúc vốn cụ thể cần được thẩm định bởi chuyên gia có thẩm quyền và dựa trên điều kiện pháp lý, tài chính thực tế.
|
Khuyến cáo:
Mọi bài viết - ý kiến đóng góp chân thành xin gửi về cho chúng tôi qua Email: chodat.com.vn0@gmail.com. Chúng tôi sẽ cập nhật và bổ sung theo quy định hiện hành của Bộ Thông tin và Truyền thông Việt Nam. Xin cảm ơn quý Anh/Chị độc giả.
|
Được tài trợ:
CÔNG CỤ TÌM MUA NHÀ ĐẤT GIÁ TỐT: AI SMART - MATCHING









Bình luận