ESG không nhất thiết tốn nhiều tiền: Doanh nghiệp nên bắt đầu từ đâu ?
CHODAT INVEST • ESG READINESS • FUNDING DOCUMENTATION • GREEN FINANCE • GOVERNANCE
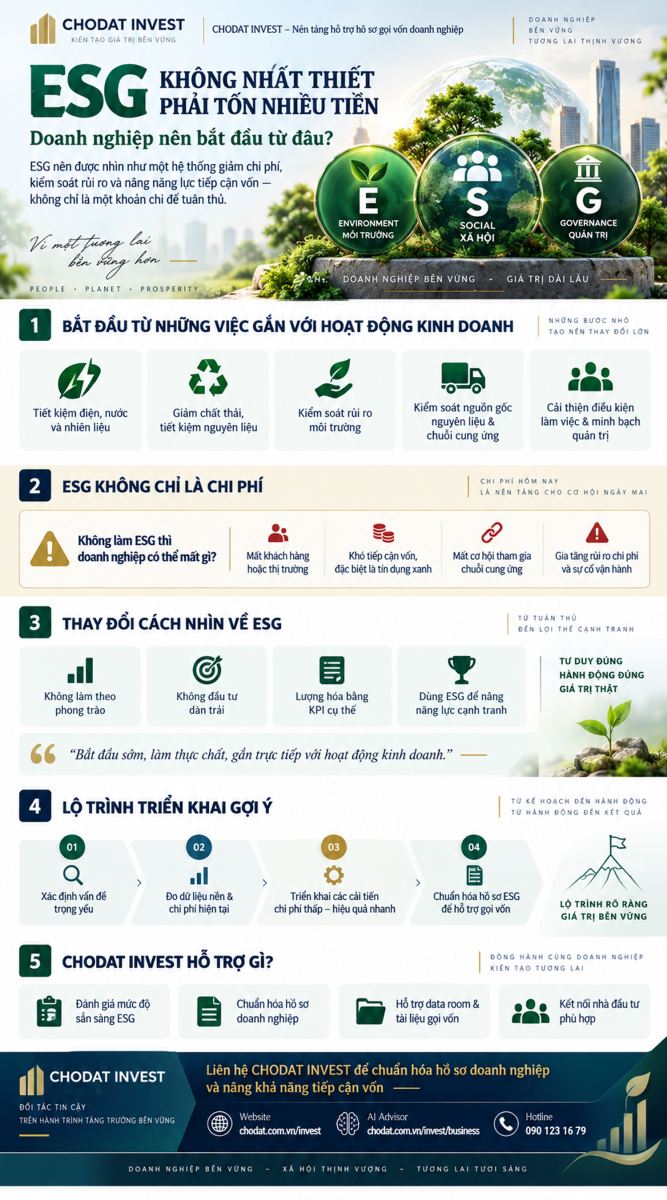
ESG không nhất thiết phải tốn nhiều tiền: Doanh nghiệp nên bắt đầu từ đâu để giảm chi phí, giữ khách hàng và nâng năng lực tiếp cận vốn?
Sai lầm phổ biến nhất về ESG là nghĩ rằng doanh nghiệp phải bắt đầu bằng một báo cáo hàng trăm trang, một hệ thống công nghệ đắt tiền hoặc một dự án “xanh” quy mô lớn. Trên thực tế, điểm khởi đầu hiệu quả hơn thường là những rủi ro và chi phí đang hiện diện ngay trong hoạt động kinh doanh: điện, nước, nguyên liệu, chất thải, điều kiện lao động, nguồn gốc đầu vào, quyền quyết định, dữ liệu và tính minh bạch.
LUẬN ĐIỂM TRUNG TÂM
ESG nên được nhìn như một hệ thống quản trị rủi ro và nâng hiệu quả doanh nghiệp, không phải một “gói chi phí tuân thủ” tách rời hoạt động kinh doanh. Câu hỏi tốt không chỉ là “Làm ESG tốn bao nhiêu?” mà còn là “Không làm ESG thì doanh nghiệp có thể mất bao nhiêu doanh thu, chi phí vốn, khách hàng, nhân sự và cơ hội chuỗi cung ứng?”.
|
01 • ENERGY Tiết kiệm điện, nước, nhiên liệu và nguyên liệu trước khi đầu tư công nghệ lớn. |
02 • RISK Nhận diện rủi ro môi trường, lao động, chuỗi cung ứng và pháp lý có thể làm gián đoạn kinh doanh. |
03 • DATA Bắt đầu bằng dữ liệu có thể đo, kiểm tra và gắn với quyết định tài chính. |
04 • GOVERNANCE Phân quyền, phê duyệt, xung đột lợi ích, minh bạch và trách nhiệm giải trình. |
05 • CAPITAL Biến ESG thành bằng chứng về năng lực quản trị khi tiếp cận ngân hàng, quỹ và đối tác. |
CHODAT INVEST • ESG & FUNDING READINESS
Doanh nghiệp chưa cần “làm ESG thật lớn” để bắt đầu chuẩn hóa hồ sơ gọi vốn
Có thể bắt đầu bằng một bản đồ rủi ro trọng yếu, 10–20 chỉ số có liên quan trực tiếp tới dòng tiền, một bộ hồ sơ chuỗi cung ứng, chính sách lao động cơ bản, cơ chế phê duyệt minh bạch và dữ liệu sử dụng năng lượng – nguyên liệu có thể đối chiếu.
Mục lục chuyên sâu
- Vì sao nhiều doanh nghiệp nghĩ ESG rất tốn tiền?
- Bắt đầu bằng vấn đề trọng yếu, không bằng checklist
- E: những việc môi trường có thể làm với chi phí thấp
- S: điều kiện lao động và con người
- G: quản trị tốt thường rẻ hơn xử lý khủng hoảng
- Từ ESG sang P&L và dòng tiền
- Chi phí của việc không làm ESG
- ESG và quyền ở lại chuỗi cung ứng
- ESG và khả năng tiếp cận vốn
- IFRS S1/S2, ESRS và cách chọn chuẩn
- Bối cảnh Việt Nam và Danh mục phân loại xanh
- Bộ KPI ESG tối giản cho SME
- Lộ trình 90 ngày
- Lộ trình 12 tháng
- ESG trong hồ sơ gọi vốn
- Tránh greenwashing và reporting quá sức
- CHODAT INVEST hỗ trợ gì?
- Câu hỏi thường gặp
1. Vì sao nhiều doanh nghiệp nghĩ ESG đồng nghĩa với một khoản đầu tư rất lớn?
ESG thường được doanh nghiệp tiếp cận qua những hình ảnh có tính “đầu tư lớn”: điện mặt trời mái nhà, dây chuyền tiết kiệm năng lượng, hệ thống xử lý nước thải, kiểm kê khí nhà kính, phần mềm quản trị dữ liệu, tư vấn tiêu chuẩn quốc tế hoặc báo cáo phát triển bền vững. Những hạng mục đó có thể cần thiết ở một số doanh nghiệp, nhưng nếu coi chúng là điểm khởi đầu bắt buộc, ESG sẽ rất nhanh trở thành một dự án đắt tiền và xa rời hoạt động kinh doanh.
Quan điểm của PGS.TS. Mai Quang Vinh được Báo Dân trí đăng ngày 16/09/2026 đưa ra một cách tiếp cận thực tế hơn: doanh nghiệp nên bắt đầu ESG sớm, nhưng không làm theo phong trào và không đầu tư dàn trải. Những việc đầu tiên nên gắn trực tiếp với hoạt động kinh doanh như tiết kiệm năng lượng, nguyên liệu, giảm chất thải, kiểm soát rủi ro môi trường, minh bạch chuỗi cung ứng, cải thiện điều kiện lao động và quản trị.
Điểm quan trọng ở đây không phải ESG “rẻ” hay “đắt”. ESG có nhiều cấp độ đầu tư khác nhau. Một doanh nghiệp 30 người không cần hệ thống báo cáo giống một tập đoàn niêm yết. Một doanh nghiệp dịch vụ không cần bộ chỉ số môi trường giống nhà máy hóa chất. Một công ty chưa từng đo điện nước không nên bắt đầu bằng phần mềm carbon phức tạp trước khi có dữ liệu nền.
1.1. Chi phí thường tăng mạnh khi doanh nghiệp bắt đầu sai thứ tự
Nếu chưa xác định vấn đề trọng yếu mà đã thuê tư vấn làm một bộ ESG framework lớn, doanh nghiệp có thể thu thập hàng trăm chỉ số không liên quan tới quyết định kinh doanh. Nếu chưa có quy trình dữ liệu mà đã mua phần mềm, phần mềm chỉ số hóa dữ liệu kém chất lượng. Nếu chưa có người chịu trách nhiệm mà đã đặt mục tiêu phát thải, mục tiêu sẽ tồn tại trên slide nhưng không đi vào vận hành.
1.2. ESG không phải một dự án truyền thông
Nhiều công ty bắt đầu ESG từ việc viết báo cáo hoặc xây thông điệp “xanh”. Thứ tự này dễ dẫn tới greenwashing vì truyền thông đi trước thực hành. Cách tốt hơn là bắt đầu bằng dữ liệu và kiểm soát rủi ro, sau đó mới quyết định công bố điều gì.
1.3. ESG không phải một bộ chứng chỉ duy nhất
Không tồn tại một “chứng chỉ ESG” duy nhất áp dụng cho mọi doanh nghiệp. Tùy ngành và thị trường, doanh nghiệp có thể gặp yêu cầu về ISO, tiêu chuẩn lao động, kiểm kê khí nhà kính, chứng nhận nguyên liệu, quy tắc ứng xử của buyer, IFRS S1/S2, GRI, ESRS hoặc những bộ tiêu chí khác. Vì vậy, điều quan trọng là chọn đúng chuẩn cho đúng mục tiêu.
1.4. Doanh nghiệp nhỏ có lợi thế: thay đổi nhanh hơn
SME thường thiếu ngân sách nhưng có lợi thế về tốc độ. Một thay đổi trong quy trình mua hàng, định mức tiêu hao, phê duyệt chi phí, đánh giá nhà cung cấp hoặc điều kiện làm việc có thể triển khai nhanh hơn tập đoàn lớn. ESG ở doanh nghiệp nhỏ nên tận dụng chính lợi thế này.
NGUYÊN TẮC 1
Đừng hỏi “bộ ESG đầy đủ gồm những gì?” trước. Hãy hỏi “rủi ro môi trường, xã hội và quản trị nào đang làm doanh nghiệp mất tiền, mất khách hoặc khó tăng trưởng?”.
2. Bắt đầu bằng vấn đề trọng yếu, không bằng một checklist dài
Khái niệm quan trọng nhất để làm ESG tiết kiệm là materiality — tính trọng yếu. Không phải vấn đề ESG nào cũng quan trọng như nhau với mọi doanh nghiệp. Một công ty phần mềm có thể quan tâm nhiều tới bảo mật dữ liệu, nhân sự và governance hơn tiêu thụ nước. Một nhà máy dệt nhuộm lại phải ưu tiên nước, hóa chất, năng lượng, nước thải và điều kiện lao động. Một doanh nghiệp logistics cần nhìn nhiên liệu, an toàn lái xe và hiệu suất đội xe.
IFRS S1 đặt trọng tâm vào các rủi ro và cơ hội bền vững có thể ảnh hưởng hợp lý tới dòng tiền, khả năng tiếp cận vốn hoặc chi phí vốn của doanh nghiệp trong ngắn, trung và dài hạn. Đây là một tư duy rất hữu ích cho SME: thay vì cố “làm hết ESG”, hãy xác định 5–10 vấn đề có khả năng ảnh hưởng rõ nhất tới triển vọng doanh nghiệp.
2.1. Bước 1: liệt kê các điểm doanh nghiệp đang mất tiền
Điện tăng, hao hụt nguyên liệu, hàng hỏng, tỷ lệ nghỉ việc, tai nạn, giao hàng trễ, khách hàng trả hàng, xử phạt môi trường, công nợ nhà cung cấp hoặc chi phí vốn cao đều có thể liên quan ESG. Nếu một vấn đề đã xuất hiện trong P&L, đó là ứng viên tốt để ưu tiên.
2.2. Bước 2: liệt kê các điều kiện để giữ khách hàng lớn
Buyer có yêu cầu phát thải không? Có yêu cầu chứng minh nguồn gốc nguyên liệu không? Có audit lao động không? Có yêu cầu chống tham nhũng, bảo vệ dữ liệu hoặc kiểm soát nhà cung cấp cấp 2 không? Những yêu cầu này có ảnh hưởng trực tiếp tới doanh thu, vì vậy phải được đưa vào danh sách trọng yếu.
2.3. Bước 3: liệt kê các rủi ro có thể làm doanh nghiệp dừng hoạt động
Một sự cố nước thải, cháy nổ, tai nạn lao động nghiêm trọng, tranh chấp cổ đông, gian lận mua hàng hoặc mất dữ liệu có thể gây thiệt hại rất lớn. Những rủi ro “tần suất thấp nhưng tác động cao” phải được ưu tiên dù chưa từng xảy ra.
2.4. Bước 4: hỏi ngân hàng và nhà đầu tư họ cần dữ liệu gì
Nếu doanh nghiệp chuẩn bị gọi vốn hoặc vay trung – dài hạn, nên hỏi trực tiếp lender/investor về E&S due diligence, governance, climate exposure, giấy phép, nguồn nguyên liệu, bảo hiểm và reporting. Làm ESG theo câu hỏi thực của bên cấp vốn hiệu quả hơn xây một bộ hồ sơ chung chung.
2.5. Xây ma trận 2 trục: tác động tài chính và mức độ kiểm soát
Một doanh nghiệp nhỏ nên ưu tiên các vấn đề có tác động tài chính cao và có thể kiểm soát tương đối nhanh. Ví dụ: điện, hao hụt nguyên liệu, tỷ lệ nghỉ việc, mua hàng không minh bạch hoặc nguồn gốc nguyên liệu. Những vấn đề dài hạn như chuyển đổi công nghệ lớn có thể đưa vào roadmap sau.
| Vấn đề | Ảnh hưởng tới kinh doanh | Chi phí khởi động | Ưu tiên |
|---|---|---|---|
| Điện tiêu thụ cao | COGS tăng | Thấp nếu bắt đầu bằng đo và vận hành | Cao |
| Hao hụt nguyên liệu | Giảm gross margin | Thấp – trung bình | Cao |
| Không rõ nguồn gốc đầu vào | Rủi ro mất buyer | Thấp nếu bắt đầu bằng hồ sơ nhà cung cấp | Cao |
| Tỷ lệ nghỉ việc cao | Chi phí tuyển và đào tạo tăng | Thấp – trung bình | Cao |
| Không có báo cáo ESG đầy đủ | Tùy đối tượng | Trung bình – cao | Chỉ cao khi thị trường yêu cầu |
3. E — Những việc môi trường có thể bắt đầu với chi phí thấp nhưng tạo hiệu quả nhanh
“E” thường khiến doanh nghiệp sợ nhất vì liên tưởng ngay tới công nghệ xử lý, năng lượng tái tạo hoặc chuyển đổi dây chuyền. Nhưng phần lớn doanh nghiệp có thể bắt đầu từ đo lường và kỷ luật vận hành. Không đo thì không biết thất thoát ở đâu; đo đúng thường rẻ hơn đầu tư lớn.
3.1. Lập baseline điện theo đơn vị sản phẩm hoặc doanh thu
Thay vì chỉ nhìn tổng hóa đơn điện, hãy tính kWh trên một tấn sản phẩm, một đơn vị sản xuất hoặc 1 tỷ đồng doanh thu. Khi sản lượng thay đổi, chỉ số cường độ giúp biết hiệu quả thật tăng hay giảm.
3.2. Tìm “điện vô ích” trước khi mua thiết bị tiết kiệm điện
Máy chạy không tải, điều hòa đặt sai nhiệt độ, khí nén rò rỉ, chiếu sáng ngoài giờ, motor vận hành sai tải và lịch sản xuất thiếu tối ưu có thể tạo chi phí đáng kể. Nhiều biện pháp có payback ngắn hơn rất nhiều so với đầu tư thiết bị mới.
3.3. Đo nước ở nơi phát sinh nhiều nhất
Nếu doanh nghiệp chỉ có một đồng hồ nước đầu vào, không thể biết bộ phận nào lãng phí. Có thể bắt đầu bằng sub-meter thủ công hoặc ghi nhận định kỳ trước khi triển khai IoT. Mục tiêu là biết 20% công đoạn nào dùng 80% nước.
3.4. Chuyển chất thải thành câu hỏi về yield
Mỗi kg phế liệu không chỉ là rác; nó là nguyên liệu đã mua nhưng không chuyển thành doanh thu. Với sản xuất, giảm scrap rate thường là một trong những dự án ESG có ROI rõ nhất vì cùng lúc giảm chi phí nguyên liệu, xử lý và phát thải liên quan.
3.5. Tách waste stream trước khi nói đến “zero waste”
Chỉ cần phân loại đúng loại chất thải, cân khối lượng và xác định nguồn phát sinh đã tạo dữ liệu rất hữu ích. Sau đó doanh nghiệp mới biết dòng nào có thể tái sử dụng, bán phế liệu, thay đổi thiết kế hoặc cần xử lý chuyên biệt.
3.6. Kiểm kê phát thải nên theo lộ trình
Doanh nghiệp chưa từng đo carbon không nhất thiết phải ngay lập tức xây hệ thống Scope 1–2–3 hoàn chỉnh. Có thể bắt đầu Scope 1 và 2 từ nhiên liệu, điện mua, môi chất lạnh; sau đó mở rộng Scope 3 theo các danh mục có tính trọng yếu với chuỗi giá trị.
ESG “RẺ” NHẤT THƯỜNG LÀ ESG GIẢM LÃNG PHÍ
Khi dự án ESG đồng thời giảm kWh, m³ nước, kg nguyên liệu hao hụt hoặc giờ máy chạy vô ích, doanh nghiệp không cần chờ nhiều năm mới thấy giá trị.
4. S — Điều kiện lao động và quản trị con người: nhiều cải thiện quan trọng không cần ngân sách lớn
Phần “S” không nên bị rút gọn thành hoạt động thiện nguyện. Với nhà đầu tư và buyer, social risk thường nằm ở chính hoạt động: an toàn lao động, giờ làm, tiền lương, chống quấy rối, phân biệt đối xử, quyền phản ánh, điều kiện nhà thầu và tác động tới cộng đồng.
4.1. Bắt đầu từ dữ liệu nhân sự mà doanh nghiệp đã có
Tỷ lệ nghỉ việc, vắng mặt, tai nạn, thời gian tuyển, giờ đào tạo, khiếu nại, overtime và tỷ lệ nữ ở cấp quản lý đều có thể được tổng hợp từ dữ liệu hiện hữu. Việc đầu tiên thường là chuẩn hóa định nghĩa và theo dõi xu hướng.
4.2. Một cơ chế phản ánh an toàn có thể rẻ hơn một vụ việc lớn
Hộp thư phản ánh, email độc lập, hotline nội bộ hoặc quy trình báo cáo quản lý không cần nhiều vốn. Giá trị nằm ở việc nhân viên có tin cơ chế đó không, có được bảo vệ khỏi trả đũa không và vấn đề có được xử lý đúng hạn không.
4.3. Điều kiện làm việc ảnh hưởng productivity
Nhiệt độ, thông gió, ánh sáng, bảo hộ, nghỉ giữa ca và tổ chức công việc không chỉ là phúc lợi; chúng liên quan trực tiếp tới năng suất, lỗi sản phẩm và tỷ lệ nghỉ việc. Vì vậy, social investment có thể đo bằng các chỉ tiêu vận hành.
4.4. Supplier labour risk cũng là rủi ro của doanh nghiệp
Nếu nhà cung cấp vi phạm nghiêm trọng lao động, doanh nghiệp mua hàng có thể bị buyer hoặc truyền thông đặt câu hỏi. SME có thể bắt đầu bằng supplier code of conduct đơn giản, self-assessment và audit theo rủi ro thay vì kiểm tra tất cả.
4.5. Tránh biến “S” thành một bảng CSR không liên quan
Tặng quà từ thiện có thể có ý nghĩa xã hội nhưng không thay thế việc đảm bảo an toàn, điều kiện lao động hoặc quyền con người trong chính hoạt động kinh doanh. Investor due diligence sẽ tập trung vào operational social risk trước.
5. G — Quản trị tốt thường rẻ hơn rất nhiều so với xử lý một cuộc khủng hoảng
Governance là phần ESG thường ít “hình ảnh” nhất nhưng lại có giá trị đặc biệt với gọi vốn. Nhà đầu tư có thể chấp nhận một doanh nghiệp chưa hoàn hảo về carbon, nhưng rất khó chấp nhận một doanh nghiệp không biết ai sở hữu gì, chi phí liên quan ai phê duyệt, hợp đồng với bên liên quan được kiểm soát ra sao hoặc dữ liệu tài chính có đáng tin không.
5.1. Chuẩn hóa quyền phê duyệt
Ai được ký hợp đồng bao nhiêu tiền? Ai được chuyển khoản? Ai duyệt vendor mới? Ai phê duyệt chi phí marketing, capex hay tuyển dụng? Một delegation-of-authority matrix đơn giản có thể giảm rất nhiều rủi ro gian lận và quyết định tùy tiện.
5.2. Xung đột lợi ích phải được khai báo
Nếu người quản lý có người thân sở hữu nhà cung cấp, doanh nghiệp cần cơ chế disclosure và phê duyệt độc lập. Việc này gần như không tốn công nghệ nhưng tạo tín hiệu governance mạnh khi due diligence.
5.3. Cap Table và quyền cổ đông phải rõ
Với startup hoặc doanh nghiệp chuẩn bị gọi vốn, một cap table không cập nhật, cổ phần hứa miệng hoặc quyền mua bán không có văn bản sẽ tạo red flag lớn hơn nhiều so với việc chưa có sustainability report.
5.4. Related-party transaction là điểm nhà đầu tư nhìn kỹ
Doanh nghiệp gia đình thường có giao dịch giữa công ty và các bên liên quan. Điều đó không tự động xấu, nhưng phải minh bạch về giá, điều khoản, phê duyệt và lợi ích. Nếu tiền chảy ra khỏi doanh nghiệp qua giao dịch không theo thị trường, valuation sẽ chịu discount.
5.5. Dữ liệu và quyền truy cập là một phần của governance
Ai xem được dữ liệu khách hàng? Ai có quyền sửa số liệu kế toán? Backup ở đâu? Có quy trình thu hồi quyền khi nhân sự nghỉ việc không? Những kiểm soát cơ bản này rất quan trọng với công ty số và ngày càng được investor quan tâm.
6. Từ ESG sang P&L: cách lượng hóa để CEO nhìn thấy giá trị kinh doanh
Một trong những lý do ESG bị xem là “chi phí” là vì doanh nghiệp theo dõi chi phí đầu tư nhưng không theo dõi lợi ích tránh được. Nếu một dự án 300 triệu đồng giúp tiết kiệm 20 triệu đồng tiền điện mỗi tháng, payback có thể đo được. Nhưng nếu một quy trình supplier due diligence giúp giữ một hợp đồng 50 tỷ đồng, giá trị đó thường không được ghi nhận như “ROI ESG”.
Để ESG bước ra khỏi bộ phận truyền thông, mỗi sáng kiến nên gắn với ít nhất một trong bốn nhóm tài chính: giảm chi phí, bảo vệ doanh thu, giảm rủi ro tổn thất, hoặc cải thiện khả năng tiếp cận vốn.
6.1. Giảm chi phí trực tiếp
Điện, nước, nhiên liệu, nguyên liệu, phế phẩm, overtime, recruitment và insurance claim là các dòng có thể đo. Nếu ESG initiative giảm được những khoản này, CFO sẽ nhìn thấy giá trị rất nhanh.
6.2. Bảo vệ doanh thu
Nếu một buyer yêu cầu traceability hoặc social audit để tiếp tục đơn hàng, chi phí đáp ứng cần được so với doanh thu có nguy cơ mất. Một dự án 500 triệu đồng có thể rất hợp lý nếu bảo vệ 100 tỷ đồng doanh thu.
6.3. Giảm expected loss
Có thể dùng công thức đơn giản: Xác suất xảy ra × Mức thiệt hại ước tính. Nếu một rủi ro môi trường có 10% khả năng gây thiệt hại 20 tỷ đồng trong vài năm, expected loss là 2 tỷ đồng. Một biện pháp kiểm soát chi phí vài trăm triệu có thể hợp lý về tài chính.
6.4. Giá trị của vốn và điều kiện tài trợ
Không nên hứa rằng “làm ESG sẽ được vay rẻ”. Nhưng một hồ sơ E&S tốt, dự án phù hợp taxonomy hoặc sustainability-linked financing có thể mở thêm lựa chọn vốn trong một số trường hợp. Giá trị phải được chứng minh bằng term sheet thực tế chứ không bằng kỳ vọng.
| Sáng kiến ESG | Chi phí | Lợi ích có thể đo | KPI tài chính |
|---|---|---|---|
| Giảm điện | Đo lường + tối ưu vận hành | Hóa đơn điện giảm | VND tiết kiệm / tháng |
| Giảm phế phẩm | Quy trình + QC | Nguyên liệu và xử lý giảm | Scrap rate, gross margin |
| Supplier traceability | Hồ sơ + hệ thống dữ liệu | Bảo vệ đơn hàng | Revenue at risk protected |
| An toàn lao động | Đào tạo + kiểm soát | Giảm tai nạn, downtime | Lost-time incident, downtime cost |
| Governance | Chính sách + phân quyền | Giảm gian lận, tăng confidence | Loss avoided, DD readiness |
7. Chi phí của việc không làm ESG: những khoản “không thấy ngay” nhưng có thể rất đắt
PGS.TS. Mai Quang Vinh đặt ra một câu hỏi có giá trị thực hành rất cao: doanh nghiệp thường hỏi ESG tốn bao nhiêu tiền, nhưng ít hỏi không làm ESG thì mất bao nhiêu tiền. Đây là cách chuyển trọng tâm từ “chi phí chuyển đổi” sang “chi phí trì hoãn”.
Chi phí không hành động thường khó nhìn vì nó không xuất hiện ngay như một hóa đơn. Một khách hàng chưa mất hôm nay không có nghĩa hợp đồng năm sau sẽ được gia hạn. Một sự cố môi trường chưa xảy ra không có nghĩa expected loss bằng 0. Một ngân hàng chưa yêu cầu dữ liệu khí hậu hôm nay không có nghĩa hồ sơ vay trung hạn ba năm tới sẽ không thay đổi.
7.1. Mất khách hàng hoặc mất quyền tham gia tender
Buyer lớn ngày càng có supplier code, yêu cầu nguồn gốc, chất lượng dữ liệu, điều kiện lao động hoặc chỉ tiêu phát thải. Nếu doanh nghiệp không có dữ liệu, họ có thể bị loại khỏi shortlist ngay cả khi giá tốt. Đây là “revenue at risk” cần được CFO theo dõi.
7.2. Bị khóa khỏi một số dòng vốn
Tổ chức tín dụng và nhà đầu tư có quy trình environmental & social risk management riêng. Nếu một dự án có hồ sơ môi trường yếu, giấy phép thiếu, tranh chấp lao động hoặc governance kém, transaction có thể chậm, bị yêu cầu covenant chặt hơn hoặc không được phê duyệt. Không phải mọi vốn xanh đều rẻ, nhưng rủi ro ESG cao chắc chắn làm giảm lựa chọn.
7.3. Chi phí khắc phục thường cao hơn chi phí phòng ngừa
Nước thải không đạt chuẩn, sự cố an toàn, cháy nổ, gian lận hoặc khủng hoảng dữ liệu thường phát sinh thêm chi phí dừng sản xuất, luật sư, xử lý truyền thông, bồi thường và mất khách hàng. Nhiều kiểm soát phòng ngừa rất đơn giản nếu triển khai sớm.
7.4. Chi phí tuyển người và giữ người
Nhân sự giỏi ngày càng quan tâm tới văn hóa, minh bạch và môi trường làm việc. Doanh nghiệp có tỷ lệ turnover cao phải trả chi phí tuyển, onboarding, thời gian học việc và mất productivity. Đây là social cost có thể đo trực tiếp.
7.5. Chi phí “dọn hồ sơ” trước gọi vốn
Nhiều doanh nghiệp chỉ bắt đầu chuẩn hóa governance, hợp đồng, giấy phép và số liệu ESG khi investor đã gửi due-diligence checklist. Khi đó chi phí tư vấn cao hơn, áp lực thời gian lớn hơn và bargaining power yếu hơn. Làm sớm từng phần thường rẻ hơn nhiều.
CÂU HỎI CEO NÊN ĐẶT HÀNG QUÝ
Nếu trong 12 tháng tới khách hàng lớn yêu cầu thêm một lớp dữ liệu ESG, doanh nghiệp có thể trả lời trong 10 ngày hay cần 6 tháng đi tìm lại hồ sơ?
8. ESG và quyền ở lại chuỗi cung ứng: vấn đề đặc biệt quan trọng với doanh nghiệp Việt Nam
Đối với nhiều doanh nghiệp Việt Nam, động lực ESG không đến từ quy định áp trực tiếp lên chính công ty mà từ khách hàng lớn ở phía trên chuỗi giá trị. Một công ty SME có thể không thuộc phạm vi báo cáo bắt buộc của một chuẩn quốc tế, nhưng buyer lại yêu cầu dữ liệu để chính buyer hoàn thành nghĩa vụ của họ.
Đây là lý do ESG nên được nhìn như một phần của năng lực bán hàng B2B. Một supplier biết rõ nguồn gốc nguyên liệu, phát thải, điều kiện lao động, waste và governance thường dễ trả lời supplier questionnaire hơn, giảm vòng trao đổi và tạo độ tin cậy cao hơn.
8.1. “Value chain pressure” có thể đi nhanh hơn luật nội địa
Tập đoàn đa quốc gia có thể áp supplier standard toàn cầu thống nhất cho nhiều nước. Vì vậy, doanh nghiệp Việt có thể gặp yêu cầu sớm hơn thời điểm pháp luật trong nước bắt buộc. Chờ tới khi có quy định mới bắt đầu có thể là quá muộn với một số chuỗi cung ứng.
8.2. Truy xuất nguồn gốc là nền tảng, không chỉ là QR code
Traceability phải trả lời nguyên liệu đến từ nhà cung cấp nào, batch nào, chứng từ nào, rủi ro gì và có khả năng truy ngược khi phát sinh vấn đề hay không. QR code chỉ là giao diện cuối, không thay thế dữ liệu nguồn.
8.3. Supplier risk segmentation giúp giảm chi phí ESG
Doanh nghiệp không cần audit mọi supplier giống nhau. Có thể phân loại theo giá trị mua hàng, ngành, geography, regulatory exposure và lịch sử sự cố. Nhà cung cấp rủi ro cao được kiểm tra sâu, nhóm thấp chỉ cần self-assessment.
8.4. Điều khoản hợp đồng là công cụ ESG rất rẻ
Supplier code, quyền audit, nghĩa vụ thông báo sự cố, nguồn gốc nguyên liệu, chống hối lộ và tuân thủ lao động có thể được tích hợp vào hợp đồng mua hàng. Đây là governance tool chi phí thấp nhưng tạo cơ sở thực thi rõ hơn.
8.5. Không áp yêu cầu vượt quá năng lực supplier nếu không hỗ trợ chuyển đổi
Doanh nghiệp lớn nên tránh đẩy toàn bộ chi phí ESG xuống nhà cung cấp nhỏ. Cách tốt hơn là chuẩn hóa biểu mẫu, đào tạo, lộ trình và ưu tiên. IFC thậm chí triển khai chương trình supplier finance có thể gắn điều kiện tài chính với cải thiện môi trường – xã hội, cho thấy ESG và supply-chain finance có thể kết nối trực tiếp.
9. ESG và khả năng tiếp cận vốn: từ “được vay xanh” tới “được nhìn nhận như một doanh nghiệp quản trị tốt”
Một trong những lợi ích ESG thường được quảng bá quá mức là “làm ESG sẽ được vay rẻ”. Cách nói này không đủ chính xác. Lãi suất và điều kiện vốn còn phụ thuộc tín dụng, tài sản bảo đảm, thị trường, dòng tiền, cấu trúc giao dịch và chính sách ngân hàng. Tuy nhiên, ESG có thể ảnh hưởng trực tiếp tới quá trình phê duyệt và lựa chọn sản phẩm vốn.
Ngân hàng Nhà nước cho biết tới cuối năm 2024, dư nợ tín dụng xanh ở Việt Nam khoảng 680.000 tỷ đồng, tương đương hơn 4,3% tổng dư nợ toàn nền kinh tế; các lĩnh vực chính gồm năng lượng tái tạo, năng lượng sạch và nông nghiệp xanh. Việt Nam cũng đã ban hành Quyết định 21/2025/QĐ-TTg quy định tiêu chí môi trường và xác nhận dự án thuộc Danh mục phân loại xanh, có hiệu lực từ 22/08/2025. Đây là một bước quan trọng để thị trường có ngôn ngữ phân loại rõ hơn.
9.1. ESG giúp investor hiểu risk profile tốt hơn
IFRS S1 đặt sustainability-related risks trong mối liên hệ với cash flows, access to finance và cost of capital. Đây là cách nhìn sát với nhà đầu tư: ESG có giá trị khi nó giúp giải thích điều gì có thể ảnh hưởng triển vọng tài chính của doanh nghiệp.
9.2. Green Finance không chỉ dành cho dự án khổng lồ
Một số khoản vay có thể hỗ trợ hiệu quả năng lượng, năng lượng sạch, công trình xanh, nông nghiệp xanh hoặc các dự án đáp ứng tiêu chí tương ứng. SME cần kiểm tra eligibility với ngân hàng và taxonomy hiện hành thay vì tự gắn nhãn “green”.
9.3. Sustainability-linked financing khác green financing
Green loan thường gắn proceeds với dự án hoặc hoạt động xanh đủ điều kiện. Sustainability-linked loan có thể dùng cho mục đích chung nhưng pricing hoặc điều khoản gắn với KPI bền vững. IFC đã sử dụng cấu trúc sustainability-linked loan tại Việt Nam để khuyến khích mục tiêu giảm phát thải trong doanh nghiệp sản xuất.
9.4. Governance ảnh hưởng valuation không kém “E”
Nhà đầu tư cổ phần đặc biệt quan tâm quyền cổ đông, related-party, controls, reporting và board. Một công ty có dự án môi trường tốt nhưng governance yếu vẫn có thể bị discount mạnh. Vì vậy ESG readiness cho gọi vốn cần cả E, S và G.
9.5. Dữ liệu ESG tốt giúp transaction nhanh hơn
Khi data room đã có giấy phép môi trường, energy data, labour policies, supplier records, incident logs và governance documents, doanh nghiệp trả lời DD nhanh hơn. Thời gian là chi phí thật trong một giao dịch vốn.
10. IFRS S1, IFRS S2, ESRS và các chuẩn khác: doanh nghiệp nhỏ nên chọn thế nào để không “chết chìm” trong báo cáo?
Thế giới ESG có rất nhiều acronym. Sai lầm phổ biến là doanh nghiệp cố áp tất cả cùng lúc. Cách thực tế hơn là xác định đối tượng sử dụng thông tin trước: nhà đầu tư, ngân hàng, buyer, cơ quan quản lý hay cộng đồng. Mỗi nhóm có nhu cầu khác nhau.
10.1. IFRS S1: tập trung vào rủi ro và cơ hội bền vững có ảnh hưởng tới triển vọng doanh nghiệp
IFRS S1 có hiệu lực cho kỳ báo cáo bắt đầu từ 01/01/2024 trong các bối cảnh áp dụng phù hợp. Khung cốt lõi gồm governance, strategy, risk management, metrics & targets. Đây là cấu trúc rất hữu ích ngay cả với doanh nghiệp chưa buộc áp dụng, vì nó giúp tổ chức thông tin theo logic investor.
10.2. IFRS S2: tập trung vào climate-related risks and opportunities
IFRS S2 yêu cầu xem xét physical risk, transition risk, strategy, scenario, metrics và GHG emissions. Doanh nghiệp nhỏ chưa cần áp đầy đủ vẫn có thể học cách hỏi: nếu giá điện, carbon, thời tiết cực đoan hoặc yêu cầu buyer thay đổi, dòng tiền bị ảnh hưởng thế nào?
10.3. ESRS: quan trọng khi doanh nghiệp nằm trong hoặc cung ứng cho chuỗi giá trị EU
EU đã đơn giản hóa đáng kể yêu cầu báo cáo trong năm 2026. Ủy ban châu Âu thông qua bộ ESRS sửa đổi ngày 03/07/2026, giảm mạnh số datapoint bắt buộc và đồng thời đưa ra một chuẩn tự nguyện cho doanh nghiệp nhỏ được bảo vệ bởi value-chain cap. Thông điệp đáng chú ý là ngay cả EU cũng đang tìm cách giữ chất lượng dữ liệu trong khi giảm gánh nặng báo cáo.
10.4. GRI phù hợp khi mục tiêu rộng hơn nhà đầu tư
GRI tập trung mạnh vào tác động của tổ chức lên kinh tế, môi trường và xã hội. Nếu doanh nghiệp làm sustainability report cho nhiều stakeholder, GRI có thể hữu ích. Tuy nhiên không cần dùng mọi chỉ tiêu nếu chưa có nhu cầu.
10.5. SME nên xây “core data set” trước khi chọn framework
Một bộ dữ liệu nền về năng lượng, nước, chất thải, nhân sự, an toàn, supply chain, governance và GHG có thể tái sử dụng cho nhiều yêu cầu. Cách này rẻ hơn xây từng bộ báo cáo tách biệt.
NGUYÊN TẮC 2
Doanh nghiệp nhỏ không nên bắt đầu từ “chuẩn nào nổi tiếng nhất”, mà từ “ai sẽ đọc dữ liệu này và họ ra quyết định gì dựa trên nó?”.
11. Bối cảnh Việt Nam: ESG đang dịch chuyển từ khái niệm tự nguyện sang một phần của hạ tầng vốn và thương mại
Việt Nam đã xây nhiều lớp chính sách liên quan tăng trưởng xanh, biến đổi khí hậu, thị trường carbon và tài chính xanh. Với doanh nghiệp, điểm đáng chú ý không phải học thuộc mọi văn bản mà nhận ra xu hướng: tiêu chí xanh, dữ liệu môi trường và quản trị rủi ro đang dần được chuẩn hóa.
11.1. Danh mục phân loại xanh tạo ngôn ngữ chung hơn
Quyết định 21/2025/QĐ-TTg quy định tiêu chí môi trường và việc xác nhận dự án đầu tư thuộc Danh mục phân loại xanh. Văn bản có hiệu lực từ 22/08/2025 và cung cấp cơ sở phân loại cho các dự án được xem xét trong các lĩnh vực liên quan tín dụng xanh, trái phiếu xanh theo điều kiện quy định.
11.2. Tín dụng xanh vẫn còn tỷ trọng nhỏ nhưng đã có quy mô đáng kể
Khoảng 680.000 tỷ đồng dư nợ xanh cuối 2024 cho thấy đây không còn là thị trường thử nghiệm, dù tỷ trọng hơn 4,3% tổng dư nợ cho thấy dư địa phát triển còn rất lớn. SME cần hiểu rằng hồ sơ xanh cũng phải qua credit underwriting thông thường.
11.3. Xuất khẩu kéo yêu cầu ESG đi nhanh hơn
Doanh nghiệp Việt tham gia chuỗi EU, Mỹ, Nhật Bản, Hàn Quốc hoặc các tập đoàn toàn cầu có thể gặp yêu cầu riêng về carbon, nguồn gốc, hóa chất, lao động và governance. Vì vậy, ESG readiness có thể là một phần của export readiness.
11.4. CBAM là ví dụ về việc dữ liệu carbon đi vào thương mại
Cơ chế điều chỉnh biên giới carbon của EU bước vào giai đoạn chính thức từ 01/01/2026 đối với các nhóm hàng thuộc phạm vi áp dụng. Không phải mọi doanh nghiệp Việt đều chịu CBAM, nhưng nó cho thấy một xu hướng rõ: carbon data có thể tác động tới thương mại chứ không chỉ báo cáo bền vững.
11.5. Doanh nghiệp nên chuẩn bị theo ngành, không theo phong trào
Nhà sản xuất thép, dệt may, nông nghiệp, logistics, phần mềm và bất động sản có exposure ESG rất khác nhau. CHODAT INVEST khuyến nghị doanh nghiệp chuẩn bị hồ sơ theo materiality và investor/buyer requirement thực tế thay vì sao chép báo cáo của công ty khác.
12. Bộ KPI ESG tối giản cho SME: 20 chỉ số có thể bắt đầu theo dõi ngay
Một SME chưa cần 300 datapoint. Một dashboard 15–20 chỉ số được cập nhật đều và có owner thường có giá trị quản trị cao hơn một báo cáo đẹp nhưng dữ liệu thiếu nhất quán.
| Nhóm | KPI khởi đầu | Đơn vị | Tại sao quan trọng? |
|---|---|---|---|
| E | Điện tiêu thụ | kWh/tháng & kWh/đơn vị | Chi phí + carbon |
| Nhiên liệu | Lít / GJ | Chi phí + Scope 1 | |
| Nước | m³ | Resource risk | |
| Chất thải | kg/tấn | Material efficiency | |
| Phế phẩm | % input | Gross margin | |
| Scope 1 & 2 cơ bản | tCO₂e | Climate data | |
| Sự cố môi trường | Số vụ | Risk | |
| S | Tỷ lệ nghỉ việc | % | Retention cost |
| Tai nạn mất ngày công | Số vụ | Safety | |
| Giờ đào tạo | Giờ/người | Capability | |
| Tỷ lệ nữ quản lý | % | Diversity | |
| Khiếu nại lao động | Số vụ / xử lý đúng hạn | Social risk | |
| Nhà cung cấp ký code | % spend | Supply-chain control | |
| G | Cap table cập nhật | Có/Không | Funding readiness |
| Ma trận phê duyệt | Có/Không | Control | |
| Related-party disclosure | % giao dịch được review | Conflict risk | |
| Audit / đối chiếu tài chính | Đúng hạn | Data trust | |
| Whistleblowing | Có/Không | Integrity | |
| Data access review | Hàng quý | Cyber governance | |
| Board/management review ESG | Quý | Accountability |
Quan trọng nhất không phải số KPI mà là mỗi KPI có định nghĩa, nguồn dữ liệu, người sở hữu, tần suất cập nhật và ngưỡng cảnh báo. Nếu không, dashboard chỉ là một bảng số không có khả năng quản trị.
13. Lộ trình 90 ngày: làm ESG theo cách doanh nghiệp nhỏ có thể thực hiện được
Một chương trình ESG tốt không cần bắt đầu bằng một dự án kéo dài ba năm. Với doanh nghiệp nhỏ và vừa, 90 ngày đầu nên tập trung vào việc tạo baseline, owner, quy trình và một vài quick wins. Nếu sau 90 ngày doanh nghiệp vẫn chưa biết vấn đề trọng yếu, dữ liệu nằm ở đâu và ai chịu trách nhiệm, việc mua thêm phần mềm gần như không giải quyết được gốc rễ.
Ngày 1–30: Xác định material issues và baseline
Thành lập một nhóm nhỏ gồm tài chính, vận hành, nhân sự, mua hàng và một người đại diện lãnh đạo. Không cần lập “phòng ESG” riêng. Nhóm này rà soát dữ liệu 12 tháng gần nhất: điện, nước, nhiên liệu, phế phẩm, tai nạn, nghỉ việc, supplier concentration, sự cố, khiếu nại và các yêu cầu từ khách hàng.
Đầu ra nên là một danh sách 5–10 vấn đề trọng yếu, không phải 50 vấn đề. Mỗi vấn đề cần ghi rõ: ảnh hưởng tài chính, ảnh hưởng tới khách hàng/vốn, dữ liệu hiện có, lỗ hổng dữ liệu và owner.
Ngày 31–60: Chọn 3 quick wins và 3 control improvements
Quick win có thể là giảm điện ngoài giờ, giảm scrap, chuẩn hóa phân loại chất thải, giảm turnover ở một nhóm vị trí hoặc cải thiện supplier documentation. Control improvement có thể là ma trận phê duyệt, policy xung đột lợi ích, supplier code, incident log hoặc cơ chế whistleblowing.
Mỗi sáng kiến cần target đơn giản. Ví dụ giảm 5% kWh/đơn vị sản phẩm; giảm scrap 1 điểm phần trăm; 90% spend có hồ sơ supplier; 100% manager ký conflict-of-interest declaration.
Ngày 61–90: Xây dashboard và đưa ESG vào cuộc họp quản trị
Dashboard không cần đẹp. Quan trọng là dữ liệu được cập nhật và thảo luận. Ban điều hành nên review hàng tháng hoặc hàng quý: xu hướng, sai lệch, action owner và impact tài chính. ESG chỉ trở thành năng lực khi nó đi vào cadence quản trị.
| Giai đoạn | Việc chính | Đầu ra | Ngân sách |
|---|---|---|---|
| 1–30 ngày | Materiality + baseline | Risk map, 10–20 KPI | Thấp |
| 31–60 ngày | Quick wins + controls | Action plan có target | Thấp – trung bình |
| 61–90 ngày | Dashboard + governance | Quarterly ESG review | Thấp |
14. Lộ trình 12 tháng: từ quick wins tới một hệ thống ESG có khả năng phục vụ gọi vốn
Sau 90 ngày, doanh nghiệp nên biết mình đang ở đâu. Năm đầu tiên không nhất thiết phải tạo một sustainability report công khai; mục tiêu thực tế hơn là làm cho dữ liệu đủ nhất quán để phục vụ quản trị, buyer questionnaire, lender due diligence và investor data room.
Quý 1: Dữ liệu và control
Hoàn tất baseline, định nghĩa KPI, owner, policy nền và action list. Đảm bảo các chỉ số cơ bản có evidence: hóa đơn điện, fuel log, waste records, HR data, supplier files, board minutes.
Quý 2: Hiệu quả vận hành
Tập trung các dự án có ROI: energy efficiency, material yield, waste, turnover, safety và procurement. CFO nên theo dõi lợi ích kinh tế song song với KPI ESG để chứng minh chương trình tạo giá trị.
Quý 3: Chuỗi cung ứng và climate readiness
Phân loại supplier, xác định input trọng yếu, mở rộng traceability, tính GHG Scope 1–2 cơ bản và xác định Scope 3 nào có ý nghĩa nhất. Nếu doanh nghiệp xuất khẩu, mapping buyer requirements nên hoàn thành ở giai đoạn này.
Quý 4: Funding & disclosure readiness
Chuẩn hóa ESG data pack cho investor/lender: material issues, metrics, trend 12 tháng, incidents, policies, targets, capex plan và các gap còn lại. Nếu có nhu cầu báo cáo công khai hoặc áp một framework cụ thể, lúc này doanh nghiệp mới có nền dữ liệu đủ tốt để làm hiệu quả.
Đừng đặt mục tiêu “zero” nếu chưa hiểu baseline
Net zero, zero waste, 100% renewable hoặc 100% traceable là những mục tiêu lớn. Tuyên bố trước khi biết baseline có thể tạo rủi ro uy tín. Tốt hơn là công bố lộ trình có mốc trung gian và giải thích phạm vi đo.
15. ESG trong hồ sơ gọi vốn: nhà đầu tư thực sự muốn xem gì?
Trong hồ sơ gọi vốn, ESG không nên là một slide cuối cùng với ba biểu tượng E–S–G. Với nhà đầu tư chuyên nghiệp, ESG liên quan tới investment thesis, downside protection, compliance và khả năng mở rộng. Một doanh nghiệp làm tốt nên chứng minh ESG bằng dữ liệu vận hành và controls.
15.1. Material ESG Risk Map
Liệt kê 5–10 rủi ro ESG trọng yếu, xác suất, mức độ ảnh hưởng, owner và action. Nhà đầu tư đánh giá cao việc doanh nghiệp thừa nhận risk hơn một tài liệu chỉ nói mọi thứ đều tốt.
15.2. KPI trend 12–24 tháng
Một trend đơn giản về energy intensity, scrap, turnover, incidents, supplier coverage có giá trị hơn rất nhiều so với một target không có lịch sử. Investor muốn thấy management learning curve.
15.3. Chính sách và bằng chứng thực thi
Có policy nhưng không có log thực thi là chưa đủ. Nếu có whistleblowing, hãy có case handling procedure. Nếu có supplier code, hãy có danh sách supplier đã ký. Nếu có safety training, hãy có attendance và incident follow-up.
15.4. Capex plan gắn với economics
Nếu gọi vốn cho máy tiết kiệm năng lượng, xử lý nước, traceability platform hoặc workplace upgrade, hồ sơ phải cho thấy capex, savings, risk reduction và timeline. Điều này giúp ESG trở thành use-of-funds có logic.
15.5. Data room có cấu trúc
Thư mục ESG có thể gồm environmental permits, E&S policies, energy/water/waste data, labour records, supplier policy, incident log, insurance, governance matrix và climate data nếu material. Không nên đưa tài liệu nhạy cảm cho mọi người; quyền truy cập cần được kiểm soát theo quy trình.
ESG TRONG GỌI VỐN = BẰNG CHỨNG VỀ NĂNG LỰC QUẢN TRỊ
Một nhà đầu tư không cần doanh nghiệp “hoàn hảo”. Họ cần thấy doanh nghiệp biết rủi ro nằm ở đâu, đo được gì, kiểm soát gì và có lộ trình xử lý phần còn thiếu.
16. Tránh greenwashing và “reporting quá sức”: hai rủi ro đối nghịch
Khi ESG trở thành xu hướng, doanh nghiệp dễ rơi vào một trong hai cực. Cực thứ nhất là làm quá ít nhưng truyền thông quá nhiều — greenwashing. Cực thứ hai là cố báo cáo mọi thứ ngay lập tức, tạo chi phí lớn nhưng không cải thiện quản trị.
16.1. Chỉ công bố điều có thể chứng minh
Nếu doanh nghiệp nói giảm 20% phát thải, phải ghi rõ phạm vi, năm gốc, phương pháp và dữ liệu. Nếu chỉ giảm điện tại một nhà máy, đừng diễn đạt thành “giảm 20% carbon toàn công ty”.
16.2. Không dùng “ESG compliant” như một tuyên bố chung chung
Không có một trạng thái universal gọi là “đã compliant ESG”. Hãy nói rõ đang áp tiêu chuẩn nào, phạm vi nào, có assurance hay không và chỉ số nào đã được xác minh.
16.3. Đừng thu thập dữ liệu mà không biết ai dùng
Mỗi KPI nên có user: CFO, COO, buyer, investor hoặc regulator. Nếu không ai dùng để ra quyết định, cần xem lại materiality. Reporting burden giảm mạnh khi doanh nghiệp giữ một core data set và tái sử dụng.
16.4. Không biến ESG thành “phòng ban ngoài lề”
Energy thuộc operations; labour thuộc HR; supplier thuộc procurement; controls thuộc finance/governance. ESG team nếu có nên điều phối và chuẩn hóa chứ không tự sở hữu toàn bộ dữ liệu.
16.5. Assurance nên đi sau data discipline
Độc lập xác minh có giá trị khi dữ liệu đủ trưởng thành. Doanh nghiệp nhỏ không cần assurance toàn bộ ngay; có thể chọn KPI quan trọng nhất theo nhu cầu investor, buyer hoặc financing.
17. CHODAT INVEST có thể hỗ trợ doanh nghiệp chuẩn bị ESG cho hồ sơ gọi vốn như thế nào?
CHODAT INVEST định vị ở lớp hỗ trợ chuẩn bị hồ sơ, dữ liệu và quy trình doanh nghiệp trước khi tiếp cận đối tác hoặc nhà đầu tư. Với ESG, mục tiêu thực tế không phải biến CHODAT INVEST thành đơn vị chứng nhận, kiểm toán hay tư vấn pháp lý, mà là giúp doanh nghiệp tổ chức thông tin ESG theo logic của một hồ sơ gọi vốn chuyên nghiệp.
| Hạng mục | CHODAT INVEST có thể hỗ trợ | Đầu ra |
|---|---|---|
| ESG Readiness | Xác định material issues và dữ liệu thiếu | Gap assessment |
| Funding Documentation | Đưa ESG vào business profile, deck và information memorandum | Hồ sơ nhất quán hơn |
| Financial Linkage | Gắn KPI ESG với cost saving, revenue at risk và capex | Business case |
| Data Room | Phân loại tài liệu E&S/Governance, kiểm soát quyền truy cập | DD readiness |
| Investor Matching | Phân nhóm investor/lender theo mandate | Tiếp cận phù hợp hơn |
| Specialist Referral | Xác định điểm cần luật sư, kiểm toán, kỹ thuật hoặc verifier chuyên ngành | Phân vai đúng chuyên môn |
Một hồ sơ gọi vốn tốt không cần tuyên bố doanh nghiệp “ESG xuất sắc”. Nó cần trung thực: doanh nghiệp đã làm gì, dữ liệu nào có thể kiểm chứng, rủi ro nào còn mở, kế hoạch xử lý ra sao và khoản vốn mới sẽ cải thiện chỉ tiêu nào. Đây là ngôn ngữ nhà đầu tư có thể sử dụng để đánh giá.
CHODAT INVEST • ESG & FUNDING DOCUMENTATION DESK
Bắt đầu ESG từ những gì doanh nghiệp đang vận hành — rồi mới mở rộng sang báo cáo và vốn xanh
Nếu doanh nghiệp đang chuẩn bị gọi vốn, hãy ưu tiên materiality, dữ liệu, governance và hồ sơ có thể kiểm chứng trước. Đây là nền móng để investor, lender và buyer hiểu doanh nghiệp nhanh hơn.
18. Câu hỏi thường gặp: doanh nghiệp nên hiểu ESG thế nào để không tốn tiền sai chỗ?
1. Doanh nghiệp nhỏ có cần làm ESG ngay không?
Có thể bắt đầu ngay, nhưng không nên bắt đầu bằng một hệ thống phức tạp. Doanh nghiệp nhỏ nên ưu tiên những vấn đề gắn trực tiếp với chi phí, rủi ro, khách hàng và khả năng tiếp cận vốn: điện, nước, nguyên liệu, chất thải, điều kiện lao động, nguồn gốc đầu vào và governance.
2. ESG có bắt buộc phải tốn nhiều tiền không?
Không. Một số dự án chuyển đổi công nghệ có thể rất tốn vốn, nhưng nhiều nền tảng ESG là quản trị: đo lường, quy trình, chính sách, phân quyền, supplier documentation và cải thiện vận hành. Nhiều việc thậm chí giúp tiết kiệm chi phí trong thời gian ngắn.
3. Có cần thuê ngay một đội ESG riêng?
Không nhất thiết. SME có thể lập nhóm liên chức năng gồm tài chính, vận hành, HR và mua hàng, với một lãnh đạo chịu trách nhiệm. Khi quy mô và yêu cầu báo cáo tăng, doanh nghiệp mới cân nhắc nhân sự chuyên trách.
4. Có cần làm báo cáo ESG công khai ngay trong năm đầu?
Không phải lúc nào cũng cần. Nếu không có nghĩa vụ pháp lý hoặc yêu cầu từ investor/buyer, năm đầu có thể tập trung xây dữ liệu, dashboard và policies. Một báo cáo công khai nên đi sau data discipline để giảm rủi ro sai hoặc greenwashing.
5. IFRS S1 và IFRS S2 có phải doanh nghiệp Việt nào cũng bắt buộc áp dụng?
Không nên hiểu như vậy. IFRS S1/S2 là các chuẩn công bố bền vững dành cho thị trường vốn và được các jurisdiction áp dụng theo lộ trình riêng. Doanh nghiệp Việt có thể dùng khung này để chuẩn bị investor-facing data, nhưng nghĩa vụ cụ thể phụ thuộc pháp luật, thị trường và yêu cầu của bên sử dụng thông tin.
6. ESG có giúp doanh nghiệp vay được lãi suất thấp hơn không?
Có thể trong một số sản phẩm green hoặc sustainability-linked financing, nhưng không có bảo đảm. Lãi suất vẫn phụ thuộc credit quality, collateral, tenor, thị trường và KPI. Giá trị chắc chắn hơn là ESG tốt giúp giảm một số rủi ro và mở thêm lựa chọn tài trợ.
7. Doanh nghiệp nên đo Scope 3 ngay từ đầu không?
Nếu chưa có dữ liệu nền, có thể bắt đầu Scope 1 và Scope 2, sau đó xác định các danh mục Scope 3 trọng yếu. Doanh nghiệp trong chuỗi cung ứng có thể phải đo một số Scope 3 sớm nếu buyer yêu cầu. Phạm vi nên theo materiality và mục tiêu sử dụng dữ liệu.
8. Danh mục phân loại xanh Việt Nam có ý nghĩa gì?
Quyết định 21/2025/QĐ-TTg tạo khung tiêu chí môi trường và xác nhận dự án thuộc Danh mục phân loại xanh. Đây là một cơ sở quan trọng cho việc nhận diện dự án xanh trong các hoạt động tài chính liên quan. Doanh nghiệp cần kiểm tra điều kiện cụ thể thay vì tự tuyên bố dự án đủ tiêu chuẩn.
9. CBAM có áp dụng cho mọi doanh nghiệp xuất khẩu sang EU không?
Không. CBAM chỉ áp dụng đối với các nhóm hàng thuộc phạm vi của cơ chế và theo điều kiện cụ thể. Tuy nhiên, việc CBAM bước vào giai đoạn chính thức từ 2026 là tín hiệu rõ rằng dữ liệu carbon đang trở thành một phần của thương mại quốc tế.
10. ESG khác CSR ở điểm nào?
CSR thường được hiểu rộng về trách nhiệm doanh nghiệp và các chương trình xã hội. ESG trong bối cảnh đầu tư nhấn mạnh hơn vào các yếu tố môi trường, xã hội và quản trị có thể ảnh hưởng rủi ro, hoạt động, tài chính và việc ra quyết định của nhà đầu tư. Hoạt động từ thiện không thay thế ESG risk management.
11. Một SME nên bắt đầu với bao nhiêu KPI?
Khoảng 10–20 KPI cốt lõi thường đủ cho giai đoạn đầu, miễn là có định nghĩa rõ và cập nhật đều. Số lượng không quan trọng bằng việc các KPI thực sự liên quan tới material risks và được management sử dụng.
12. ESG có phải chỉ phù hợp doanh nghiệp xuất khẩu?
Không. Doanh nghiệp nội địa vẫn hưởng lợi từ tiết kiệm chi phí, an toàn, quản trị, giữ nhân sự và kiểm soát rủi ro. Tuy nhiên, doanh nghiệp xuất khẩu thường chịu pressure nhanh hơn từ buyer và các quy định quốc tế.
13. Nếu ngân sách rất hạn chế, ba việc đầu tiên nên làm là gì?
Thứ nhất, lập material risk map. Thứ hai, đo 5–10 chỉ số hiện có về điện, nguyên liệu, waste, nhân sự và governance. Thứ ba, chọn 2–3 quick wins có khả năng tiết kiệm tiền hoặc bảo vệ khách hàng. Chưa cần mua công nghệ lớn.
14. Doanh nghiệp có thể đưa ESG vào pitch deck như thế nào?
Không cần một slide “ESG” chung chung. Hãy tích hợp vào business model và risk: efficiency improvements, supply-chain controls, labour stability, governance, climate risks, capex cần thiết và KPI. Nếu ESG tạo cơ hội vốn hoặc thị trường, giải thích cơ chế cụ thể.
15. Nhà đầu tư sẽ phát hiện greenwashing bằng cách nào?
Họ đối chiếu claim với dữ liệu, phạm vi, hợp đồng, hóa đơn, audit, policy, incident history và site visit. Tuyên bố lớn nhưng evidence mỏng sẽ làm giảm uy tín. Cách an toàn là nói chính xác phạm vi đã đạt và công khai phần còn đang cải thiện.
16. CHODAT INVEST có chứng nhận ESG cho doanh nghiệp không?
Không nên coi CHODAT INVEST là đơn vị chứng nhận, kiểm toán hoặc xác minh độc lập. Vai trò phù hợp là hỗ trợ doanh nghiệp cấu trúc hồ sơ, dữ liệu, investment narrative và quy trình chuẩn bị gọi vốn; những nội dung cần assurance hoặc chứng nhận phải do đơn vị chuyên môn có thẩm quyền thực hiện.
Kết luận: ESG tốt không bắt đầu bằng việc chi nhiều tiền — mà bằng việc biết tiền đang thất thoát, rủi ro đang nằm ở đâu và điều gì quyết định quyền tăng trưởng của doanh nghiệp
ESG đang trở thành một phần ngày càng rõ của ngôn ngữ kinh doanh, tài chính và chuỗi cung ứng. Nhưng nếu doanh nghiệp tiếp cận ESG như một phong trào, nó rất dễ biến thành chi phí: thuê tư vấn, làm báo cáo, mua phần mềm, đặt hàng loạt mục tiêu mà không ai thực sự sử dụng. Cách tiếp cận đó vừa tốn tiền vừa tạo tâm lý phản kháng trong tổ chức.
Một cách tiếp cận tốt hơn bắt đầu từ những vấn đề mà CEO và CFO vốn đã quan tâm: chi phí năng lượng, yield nguyên liệu, tai nạn, turnover, supplier risk, customer retention, cost of capital và governance. Khi ESG được gắn với những câu hỏi đó, nó không còn là một chương trình “bên ngoài” hoạt động kinh doanh. Nó trở thành phương pháp để vận hành doanh nghiệp tốt hơn.
Điểm mạnh của cách làm này là khả năng đi từng bước. Doanh nghiệp chưa cần ngân sách lớn để lập baseline. Chưa cần một hệ thống IT phức tạp để biết điện tăng bất thường. Chưa cần sustainability report để ban hành conflict-of-interest policy. Chưa cần một phòng ESG để chuẩn hóa supplier file. Những nền tảng đơn giản này tạo ra dữ liệu, và dữ liệu tạo cơ sở cho quyết định đầu tư lớn hơn sau đó.
Quan trọng hơn, ESG không chỉ là bài toán “làm thêm”. Nhiều doanh nghiệp cần nhìn cả cost of inaction: đơn hàng có thể mất, thị trường có thể đóng, supplier có thể bị loại, nhân tài có thể rời đi, sự cố có thể làm dừng nhà máy và transaction gọi vốn có thể bị chậm vì hồ sơ không đủ. Những chi phí này hiếm khi được ghi trong một dòng “ESG expense”, nhưng có thể lớn hơn rất nhiều.
Đối với doanh nghiệp đang chuẩn bị gọi vốn, ESG còn có một vai trò khác: nó là bằng chứng về năng lực quản trị. Investor không chỉ đầu tư vào một sản phẩm; họ đầu tư vào khả năng của management để hiểu rủi ro, tổ chức dữ liệu và phản ứng trước thay đổi. Một công ty có dashboard đơn giản nhưng trung thực, controls rõ và roadmap khả thi có thể tạo niềm tin tốt hơn một công ty có brochure ESG đẹp nhưng thiếu evidence.
Vì vậy, câu hỏi đúng không phải “doanh nghiệp đã làm ESG hay chưa?”. Câu hỏi tốt hơn là: “Doanh nghiệp đã xác định được những yếu tố môi trường, xã hội và quản trị nào có khả năng ảnh hưởng tới dòng tiền, khách hàng, chuỗi cung ứng và vốn — và management đang kiểm soát chúng như thế nào?”
Khi trả lời được câu hỏi đó, ESG bắt đầu trở thành năng lực cạnh tranh. Và khi năng lực đó được lượng hóa bằng dữ liệu, được quản trị bằng trách nhiệm rõ và được kết nối với hồ sơ gọi vốn, doanh nghiệp có thể chuyển từ tư duy “làm ESG để đáp ứng yêu cầu” sang “dùng ESG để giảm rủi ro, nâng hiệu quả và củng cố chất lượng tăng trưởng”.
CHODAT INVEST — Nền tảng hỗ trợ hồ sơ gọi vốn doanh nghiệp • Funding Readiness • Investor Matching • Financial Model • Data Room • Strategic Partnership • M&A Support
Website: https://chodat.com.vn/invest | AI CHODAT INVEST: https://chodat.com.vn/invest/business
Lưu ý: Bài viết mang tính nghiên cứu, giáo dục và hỗ trợ doanh nghiệp tổ chức thông tin ESG trong hồ sơ kinh doanh/gọi vốn. Nội dung không phải tư vấn pháp lý, kiểm toán, chứng nhận ESG, bảo đảm tín dụng hoặc cam kết huy động vốn. Doanh nghiệp cần xác minh nghĩa vụ cụ thể theo ngành, thị trường, pháp luật và yêu cầu của đối tác/nhà đầu tư.
|
Khuyến cáo:
Mọi bài viết - ý kiến đóng góp chân thành xin gửi về cho chúng tôi qua Email: chodat.com.vn0@gmail.com. Chúng tôi sẽ cập nhật và bổ sung theo quy định hiện hành của Bộ Thông tin và Truyền thông Việt Nam. Xin cảm ơn quý Anh/Chị độc giả.
|
Được tài trợ:
CÔNG CỤ TÌM MUA NHÀ ĐẤT GIÁ TỐT: AI SMART - MATCHING








Bình luận