Valuation Cap trong SAFE & Convertible Note: Cách đặt mức trần hợp lý, tính chuyển đổi và kiểm soát
CHODAT INVEST • GỌI VỐN KHỞI NGHIỆP • ĐỊNH GIÁ • CẤU TRÚC VỐN • M&A
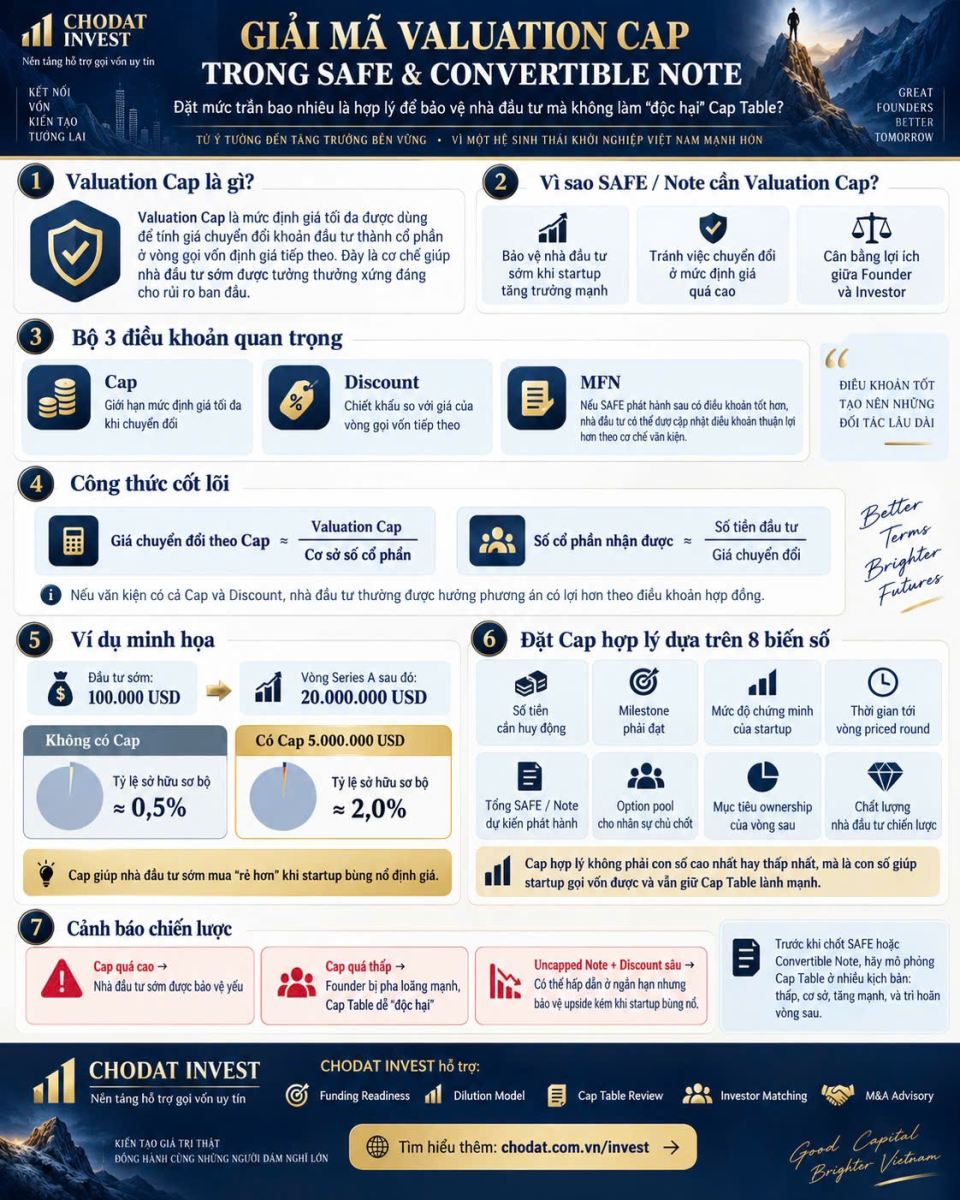
Giải mã Valuation Cap trong Convertible Note & SAFE: Đặt mức trần bao nhiêu là hợp lý để bảo vệ nhà đầu tư mà không “đầu độc” Cap Table?
Valuation Cap không chỉ là một con số trong hợp đồng. Nó là cơ chế phân bổ phần thưởng giữa người chấp nhận rủi ro sớm và người đầu tư ở vòng định giá sau. Đặt quá cao, nhà đầu tư sớm có thể không được bù đắp đủ cho rủi ro. Đặt quá thấp, founder có thể bị pha loãng mạnh và vòng Series A sau này trở nên khó cấu trúc.
LUẬN ĐIỂM TRUNG TÂM
Một mức Cap hợp lý không được quyết định bằng một bảng “Pre-seed = X triệu USD, Seed = Y triệu USD”. Nó phải được đặt trong mối quan hệ giữa số tiền cần huy động, tỷ lệ sở hữu hợp lý, mức độ chứng minh của startup, thời gian tới vòng định giá, mức pha loãng tích lũy, quyền chọn nhân sự và chất lượng của nhà đầu tư.
|
01 • CAP Mức định giá tối đa dùng để xác định giá chuyển đổi khi điều khoản Cap được áp dụng. |
02 • DISCOUNT Cho nhà đầu tư sớm mức giá cổ phần thấp hơn vòng định giá sau. |
03 • MFN Cơ chế tiếp nhận điều khoản thuận lợi hơn từ một SAFE phát hành sau, tùy mẫu văn kiện. |
04 • DILUTION Cap càng thấp và số SAFE càng lớn, founder càng có nguy cơ bị pha loãng mạnh. |
05 • NEXT ROUND Mọi điều khoản hôm nay phải được kiểm tra xem có làm khó vòng vốn định giá kế tiếp hay không. |
CHODAT INVEST • FUNDRAISING STRUCTURE REVIEW
Startup của bạn đang chuẩn bị phát hành SAFE, Convertible Note hoặc Bridge Round?
Trước khi chốt Valuation Cap, hãy mô phỏng Cap Table ở nhiều kịch bản: vòng tiếp theo thấp hơn dự kiến, đúng kế hoạch, bùng nổ định giá hoặc bị trì hoãn. CHODAT INVEST có thể hỗ trợ doanh nghiệp chuẩn hóa mô hình tài chính, dilution model, hồ sơ gọi vốn và dữ liệu thẩm định.
Mục lục chuyên sâu
- Bài toán định giá ở giai đoạn sớm
- SAFE khác Convertible Note thế nào?
- Valuation Cap là gì?
- Cap, Discount và MFN
- Công thức chuyển đổi
- Pre-money và Post-money SAFE
- Cách đặt Cap hợp lý
- Dữ liệu thị trường 2025–2026
- Cap Table độc hại
- Bridge Round
- Uncapped Note + Discount 40%
- Thẩm định M&A
- Checklist Founder
- Checklist Nhà đầu tư
- Vai trò CHODAT INVEST
- FAQ
1. Bài toán định giá ở giai đoạn sớm: vì sao SAFE và Convertible Note tồn tại?
Ở giai đoạn rất sớm, startup thường chưa có đủ dữ liệu để một mức định giá trở nên đáng tin cậy. Doanh nghiệp có thể mới chỉ có đội ngũ sáng lập, bản thiết kế sản phẩm, nguyên mẫu, một vài khách hàng thử nghiệm hoặc doanh thu còn quá nhỏ để suy ra giá trị dài hạn. Nếu founder và nhà đầu tư cố tranh luận một mức định giá chính xác tới từng triệu đô la, chi phí thương lượng có thể lớn hơn giá trị của thông tin hiện có.
SAFE và Convertible Note giúp trì hoãn một phần bài toán đó. Nhà đầu tư đưa vốn vào hôm nay, nhưng việc xác định số cổ phần cuối cùng được hoàn tất khi xuất hiện một sự kiện trong tương lai, thường là vòng gọi vốn định giá. Lúc đó, công ty đã có thêm dữ liệu: sản phẩm đã ra mắt, doanh thu rõ hơn, tốc độ tăng trưởng được kiểm chứng, đội ngũ đã mở rộng và một nhà đầu tư mới có thể đặt giá cho cổ phần.
Nhưng trì hoãn định giá tạo ra một vấn đề khác. Nếu startup tăng trưởng quá mạnh, nhà đầu tư sớm có thể phải chuyển đổi ở mức giá rất cao và nhận tỷ lệ sở hữu quá nhỏ so với rủi ro đã chịu. Valuation Cap và Discount tồn tại để xử lý bất cân xứng này.
Hãy dùng một ví dụ đơn giản. Một nhà đầu tư rót 100.000 USD khi startup mới chỉ có bản thiết kế sản phẩm. Hai năm sau, công ty gọi Series A ở mức định giá 20 triệu USD. Nếu khoản đầu tư sớm chuyển đổi đúng theo giá của Series A mà không có bất kỳ ưu đãi nào, phép tính thô 100.000 / 20.000.000 chỉ tương đương khoảng 0,5% trước khi tính thêm các hiệu ứng pha loãng và cách xác định capitalization thực tế. Nhà đầu tư sớm chịu rủi ro rất lớn nhưng lại mua với mức giá gần như nhà đầu tư đến sau.
Nếu văn kiện có Valuation Cap 5 triệu USD và Cap thực sự là cơ chế có lợi nhất khi chuyển đổi, giá chuyển đổi sẽ được xác định theo mức trần thấp hơn thay vì mức định giá 20 triệu USD. Nhà đầu tư vì vậy nhận nhiều cổ phần hơn. Đây chính là “phần thưởng cho việc đến sớm”.
1.1. Valuation Cap không phải lúc nào cũng là “định giá hiện tại”
Đây là điểm rất dễ hiểu nhầm. Valuation Cap là mức trần dùng trong cơ chế chuyển đổi. Nó không nhất thiết là lời tuyên bố rằng doanh nghiệp hôm nay thật sự có giá trị đúng bằng con số đó. Dù vậy, trong thực tế đàm phán, Cap thường được xem như một tín hiệu kinh tế gần với định giá kỳ vọng, vì nó quyết định lượng sở hữu mà nhà đầu tư sớm có thể nhận.
1.2. Cap là cơ chế phân bổ phần thưởng cho rủi ro kỳ sớm
Nhà đầu tư ở giai đoạn trước phải đối mặt với nhiều rủi ro hơn: rủi ro sản phẩm, rủi ro thị trường, rủi ro đội ngũ, rủi ro pháp lý, rủi ro vòng vốn tiếp theo và khả năng công ty không thể huy động thêm. Nếu startup thành công, họ kỳ vọng mua cổ phần ở mức giá có lợi hơn người đến sau. Cap là một trong các cơ chế để định lượng phần thưởng đó.
1.3. Cap quá thấp có thể làm tổn thương founder và vòng vốn sau
Nếu founder phát hành nhiều SAFE hoặc Note với mức Cap quá thấp, tổng số cổ phần phải phát hành khi chuyển đổi có thể lớn hơn nhiều so với dự tính ban đầu. Khi cộng thêm option pool và cổ phần dành cho nhà đầu tư mới, founder có thể bị pha loãng sâu ngay trước khi công ty bước vào giai đoạn tăng trưởng cần động lực dài hạn.
1.4. Cap là bài toán cân bằng chứ không phải cuộc chiến một bên thắng
Mức Cap tốt phải đủ hấp dẫn để nhà đầu tư sớm được thưởng cho rủi ro, nhưng không được thấp tới mức cấu trúc sở hữu trở thành gánh nặng. Đây không phải bài toán “nhà đầu tư thắng – founder thua”. Cấu trúc tốt là cấu trúc giúp công ty vẫn gọi được vòng vốn kế tiếp với một Cap Table đủ sạch.
NGUYÊN TẮC CỐT LÕI
Valuation Cap tốt nhất không phải Cap thấp nhất với nhà đầu tư hay Cap cao nhất với founder. Đó là mức Cap giúp khoản đầu tư sớm có phần thưởng hợp lý nhưng vẫn để lại đủ động lực và không gian sở hữu cho đội ngũ sáng lập, nhân sự chủ chốt và nhà đầu tư ở vòng kế tiếp.
2. SAFE khác Convertible Note thế nào?
Hai công cụ thường được đặt cạnh nhau vì đều giúp startup nhận vốn trước khi hoàn tất một vòng cổ phần định giá. Nhưng về bản chất pháp lý và kinh tế, chúng không giống nhau.
SAFE — Simple Agreement for Future Equity — là hợp đồng cho phép nhà đầu tư đưa tiền vào hiện tại để nhận quyền nhận cổ phần khi sự kiện chuyển đổi xảy ra theo văn kiện. Mẫu SAFE tiêu chuẩn của Y Combinator không phải khoản vay, không có lãi suất và không có ngày đáo hạn.
Convertible Note là công cụ nợ có khả năng chuyển đổi. Thông thường, Note có tiền gốc, lãi suất, ngày đáo hạn và điều kiện chuyển đổi khi công ty thực hiện một vòng vốn đáp ứng tiêu chí quy định. Tùy văn kiện, lãi tích lũy có thể cùng tiền gốc chuyển thành cổ phần khi có vòng gọi vốn.
| Tiêu chí | SAFE tiêu chuẩn | Convertible Note |
|---|---|---|
| Bản chất | Quyền nhận cổ phần trong tương lai | Công cụ nợ có khả năng chuyển đổi |
| Lãi suất | Không | Thường có |
| Ngày đáo hạn | Không trong mẫu SAFE chuẩn | Thường có |
| Valuation Cap | Có thể có tùy mẫu | Có thể có |
| Discount | Có thể có tùy mẫu | Thường được đàm phán |
| MFN | Có cấu trúc/mẫu riêng tùy văn kiện | Có thể được đàm phán riêng |
| Áp lực thời gian | Ít hơn do không có đáo hạn chuẩn | Có thể tăng khi gần ngày đáo hạn |
Điều quan trọng là không dùng từ “SAFE” hoặc “Convertible Note” như thể mọi văn kiện đều giống nhau. Cách tính Cap, định nghĩa Company Capitalization, treatment của option pool, lãi tích lũy và quyền khi xảy ra bán công ty hoặc thanh lý đều phải đọc đúng tài liệu.
2.1. SAFE đơn giản hơn nhưng không đồng nghĩa “không có rủi ro pha loãng”
SAFE có thể giảm chi phí và thời gian giao dịch, nhưng nếu startup phát hành nhiều SAFE với các mức Cap khác nhau, tổng pha loãng vẫn có thể rất lớn. Sự đơn giản của văn kiện không thay thế việc quản lý Cap Table.
2.2. Convertible Note có thêm rủi ro đáo hạn và lãi tích lũy
Nếu công ty chưa gọi được vòng tiếp theo khi Note đáo hạn, các bên phải xem văn kiện quy định gì: gia hạn, hoàn trả, chuyển đổi theo cơ chế riêng hay phương án khác. Đây là nguồn rủi ro mà SAFE chuẩn không có. Ngoài ra, tiền lãi tích lũy có thể làm tăng số tiền được chuyển đổi và tăng mức pha loãng.
3. Valuation Cap là gì — và nó thực sự bảo vệ điều gì?
Valuation Cap là mức định giá tối đa được dùng để xác định giá chuyển đổi khi cơ chế Cap của SAFE hoặc Convertible Note được áp dụng. Nói đơn giản: nếu vòng vốn định giá tiếp theo đặt công ty ở mức rất cao, nhà đầu tư sớm không nhất thiết phải mua cổ phần theo mức giá cao đó. Họ có thể được chuyển đổi theo một mức giá thấp hơn được suy ra từ Cap.
Ví dụ, startup huy động 200.000 USD bằng SAFE với Cap 8 triệu USD. Nếu vòng Series A sau đó định giá công ty ở 24 triệu USD, cơ chế Cap có thể giúp nhà đầu tư SAFE chuyển đổi theo giá tương ứng với mức 8 triệu USD thay vì 24 triệu USD, tùy đúng định nghĩa trong văn kiện. Điều này tạo ra nhiều cổ phần hơn cho nhà đầu tư sớm.
Nhưng nếu vòng vốn sau định giá công ty thấp hơn Cap, chẳng hạn 6 triệu USD, Cap có thể không mang lại lợi ích. Khi đó, nhà đầu tư có thể chuyển đổi theo giá vòng vốn mới hoặc theo Discount nếu văn kiện có điều khoản Discount và phép tính đó có lợi hơn.
3.1. Cap là “trần giá chuyển đổi”, không phải “sàn định giá”
Founder đôi khi hiểu sai rằng Cap 10 triệu USD nghĩa là nhà đầu tư đã chấp nhận công ty “đáng giá ít nhất 10 triệu USD”. Không đúng. Nếu vòng vốn tiếp theo được định giá thấp hơn, các điều khoản có thể khiến nhà đầu tư chuyển đổi ở mức thấp hơn. Cap chỉ giới hạn mức định giá tối đa dùng trong phép tính khi điều khoản Cap được kích hoạt.
3.2. Cap càng thấp, nhà đầu tư càng có lợi về giá chuyển đổi
Với cùng số tiền đầu tư và cùng capitalization base, Cap thấp tạo giá chuyển đổi thấp hơn và số cổ phần nhiều hơn. Vì vậy, trong đàm phán, nhà đầu tư thường muốn Cap thấp hơn, còn founder muốn Cap cao hơn để giảm pha loãng.
3.3. Không thể đọc Cap tách khỏi số tiền huy động
Một Cap 10 triệu USD có thể hợp lý nếu startup chỉ huy động 500.000 USD, nhưng có thể tạo pha loãng rất khác nếu startup muốn huy động 3 triệu USD trên cùng Cap. Tỷ lệ sở hữu kinh tế sơ bộ luôn phụ thuộc vào mối quan hệ giữa số tiền huy động và Cap.
3.4. Không thể đọc Cap tách khỏi cấu trúc pre-money hay post-money
Cùng một con số 10 triệu USD nhưng pre-money SAFE và post-money SAFE có thể tạo hiệu ứng pha loãng khác nhau. Đây là lý do việc chỉ ghi “Cap = 10M” trên bảng theo dõi mà không ghi loại SAFE có thể gây nhầm lẫn nghiêm trọng.
3.5. Cap phải được xem cùng các SAFE/Note khác đang tồn tại
Startup có thể phát hành nhiều SAFE ở nhiều thời điểm. Nếu mỗi SAFE có Cap khác nhau, Series A conversion sẽ trở thành bài toán nhiều lớp. Nhà đầu tư mới sẽ yêu cầu một Cap Table hoàn chỉnh để biết toàn bộ lượng cổ phần sẽ xuất hiện khi chuyển đổi.
4. Cap, Discount và MFN hoạt động cùng nhau thế nào?
Đây là phần cần đặc biệt chính xác vì thị trường thường nói tắt khiến founder hiểu nhầm rằng mọi SAFE đều có cả ba điều khoản. Thực tế, không phải vậy.
Y Combinator hiện công bố ba mẫu SAFE hậu tiền tiêu chuẩn cho công ty Mỹ: Valuation Cap – không Discount; Discount – không Valuation Cap; và Uncapped MFN – không Cap, không Discount. Ngoài ra, SAFE có cả Cap và Discount cũng có thể tồn tại nếu các bên sử dụng phiên bản phù hợp hoặc điều chỉnh văn kiện.
4.1. Cap
Cap giới hạn mức định giá dùng trong phép tính chuyển đổi. Nếu vòng định giá sau cao hơn Cap, nhà đầu tư sớm có thể được mua cổ phần ở mức giá thấp hơn nhà đầu tư mới.
4.2. Discount
Discount cho phép nhà đầu tư sớm mua cổ phần với giá thấp hơn giá mà nhà đầu tư mới trả. Ví dụ Discount 20% thường tương đương nhà đầu tư sớm trả 80% giá mỗi cổ phần của vòng định giá, tùy cách văn kiện định nghĩa Discount Rate.
Đối với Convertible Note, mức Discount 15%–25% là phạm vi thường được các tài liệu thực hành thị trường đề cập, nhưng không phải chuẩn bắt buộc. Mức thực tế phụ thuộc rủi ro, thời gian tới vòng sau, lãi suất của Note và sức mạnh đàm phán.
4.3. Khi văn kiện có cả Cap và Discount
Nếu SAFE hoặc Note có cả Cap và Discount, văn kiện thường quy định nhà đầu tư được hưởng giá chuyển đổi thấp hơn trong hai phép tính, tức phương án cho nhiều cổ phần hơn. Tuy nhiên, không nên mặc định điều này nếu chưa đọc văn kiện. Cơ chế chính xác phụ thuộc điều khoản hợp đồng.
4.4. MFN không phải quyền “cherry-pick” mọi điều khoản tốt nhất
Most Favored Nation bảo vệ nhà đầu tư sớm nếu công ty sau đó phát hành SAFE với điều khoản thuận lợi hơn. Nhưng trong mẫu MFN của YC, nhà đầu tư không đơn giản chọn riêng một Cap thấp hơn, cộng thêm một Discount cao hơn từ nhiều văn kiện khác nhau. Việc áp dụng MFN tuân theo cơ chế sửa đổi của văn kiện và thường đưa SAFE về các điều khoản của một SAFE phát hành sau tương ứng.
4.5. MFN có thể hữu ích khi hai bên chưa muốn chốt Cap
Ở thời điểm cực sớm, đôi khi founder và nhà đầu tư chưa đủ dữ liệu để đặt Cap. Một SAFE MFN không Cap có thể cho phép đầu tư diễn ra trước, đồng thời bảo vệ nhà đầu tư nếu công ty sau đó phát hành SAFE với điều khoản thuận lợi hơn. Nhưng nếu công ty đi thẳng tới vòng định giá trước khi MFN được thay đổi, kết quả kinh tế có thể rất khác một SAFE có Cap.
| Cấu trúc | Cơ chế chính | Rủi ro cần theo dõi |
|---|---|---|
| Cap, không Discount | Bảo vệ nhà đầu tư khi định giá vòng sau vượt Cap | Cap quá thấp gây pha loãng founder |
| Discount, không Cap | Giảm giá so với vòng định giá sau | Không có “trần” nếu vòng sau định giá rất cao |
| Cap + Discount | Thường dùng phép tính có giá chuyển đổi thấp hơn | Cần đọc văn kiện; có thể tăng pha loãng |
| MFN không Cap | Có thể nhận điều khoản thuận lợi từ SAFE sau theo cơ chế MFN | Không đảm bảo lợi ích của một Cap nếu không có SAFE sau phù hợp |
5. Công thức tính chuyển đổi: cách hiểu đúng mà không đơn giản hóa quá mức
Trong thực tế, phép tính chuyển đổi phụ thuộc đúng văn kiện, cấu trúc vốn và định nghĩa capitalization. Tuy nhiên, để hiểu kinh tế cơ bản, có thể bắt đầu bằng các công thức đơn giản dưới đây.
Công thức minh họa 1 — Giá theo Cap
Giá chuyển đổi theo Cap ≈ Valuation Cap ÷ Cơ sở số cổ phần dùng trong văn kiện
Công thức minh họa 2 — Giá theo Discount
Giá chuyển đổi theo Discount ≈ Giá cổ phần vòng mới × (1 − tỷ lệ chiết khấu)
Công thức minh họa 3 — Số cổ phần
Số cổ phần nhận được ≈ Số tiền chuyển đổi ÷ Giá chuyển đổi áp dụng
Đối với Convertible Note, “số tiền chuyển đổi” có thể là tiền gốc cộng lãi tích lũy nếu văn kiện quy định như vậy. Đối với SAFE, purchase amount thường là số tiền đầu tư. Nhưng điều quan trọng nhất vẫn là cách văn kiện định nghĩa Company Capitalization và loại cổ phần nhận được.
5.1. Ví dụ: 100.000 USD, Series A 20 triệu USD, Cap 5 triệu USD
Trong phép tính tỷ lệ đơn giản, 100.000 USD chia cho Cap 5 triệu USD tương đương khoảng 2% trước khi tính các hiệu ứng của vòng vốn mới và cấu trúc capitalization cụ thể. Nếu không có Cap và nhà đầu tư mua theo mức định giá 20 triệu USD, tỷ lệ thô chỉ khoảng 0,5%. Chênh lệch này chính là giá trị kinh tế mà Cap tạo ra cho nhà đầu tư sớm.
5.2. Ví dụ: Discount 20% nhưng không có Cap
Nếu Series A có giá 1 USD/cổ phần và SAFE có Discount 20%, nhà đầu tư SAFE có thể chuyển đổi ở khoảng 0,80 USD/cổ phần. Họ nhận nhiều hơn 25% số cổ phần so với người mua ở giá 1 USD cho cùng số tiền, nhưng mức sở hữu vẫn phụ thuộc vào giá vòng Series A. Nếu định giá Series A tăng rất mạnh, Discount cố định không tạo ra một trần tuyệt đối.
5.3. Ví dụ: Cap 10 triệu USD + Discount 20%
Giả sử priced round đặt công ty ở mức 12 triệu USD. Giá theo Cap tương đương khoảng 83,3% giá vòng mới nếu cơ sở capitalization giống nhau; Discount 20% tương đương 80% giá vòng mới. Trong ví dụ đơn giản này, Discount có lợi hơn. Nhưng nếu vòng mới ở 30 triệu USD, Cap 10 triệu USD cho giá khoảng một phần ba giá vòng mới và trở thành cơ chế có lợi hơn.
5.4. Điểm giao giữa Cap và Discount
Nhà đầu tư có thể tính “break-even valuation” — mức định giá mà lợi ích của Cap và Discount bằng nhau. Nếu Discount là 20%, thì mức giá Discount bằng 80% giá vòng mới. Với Cap 8 triệu USD, điểm giao thô sẽ vào khoảng 10 triệu USD nếu sử dụng cùng một cơ sở vốn: 8 triệu / 80% = 10 triệu USD. Trên mức đó, Cap có xu hướng có lợi hơn; dưới mức đó, Discount có thể tốt hơn.
5.5. Đừng dùng công thức đơn giản thay cho mô hình Cap Table
Option pool, nhiều SAFE, nhiều Note, lãi tích lũy, preferred stock, warrant và việc tăng option pool trước vòng Series A có thể làm kết quả thực tế khác đáng kể. Khi số tiền huy động đủ lớn, doanh nghiệp nên mô phỏng trên một Cap Table đầy đủ thay vì dùng một phép chia duy nhất.
6. Pre-money SAFE và Post-money SAFE: cùng một Cap nhưng mức pha loãng có thể khác
Sự khác nhau giữa pre-money và post-money SAFE không chỉ là thuật ngữ. Nó quyết định mức độ minh bạch về tỷ lệ sở hữu của nhà đầu tư SAFE trước vòng vốn định giá.
Ở post-money SAFE, Cap được diễn đạt theo logic “sau khi tính khoản SAFE”, nhờ đó nhà đầu tư có thể ước tính tỷ lệ sở hữu trước vòng vốn mới rõ hơn. Y Combinator đã chuẩn hóa post-money SAFE từ năm 2018. Theo cách diễn giải đơn giản của YC, với SAFE hậu tiền có Cap, tỷ lệ sở hữu bán ra xấp xỉ bằng Purchase Amount ÷ Post-Money Valuation Cap, trước pha loãng của vòng vốn định giá tiếp theo.
Ví dụ, 500.000 USD đầu tư trên post-money Cap 10 triệu USD tương đương khoảng 5% trước khi priced round mới pha loãng phần sở hữu đó. Nếu startup phát hành thêm nhiều post-money SAFE, mỗi SAFE có thể “khóa” một phần tỷ lệ sở hữu tương ứng, làm founder chịu phần lớn pha loãng giữa các SAFE.
Ở pre-money SAFE, tỷ lệ sở hữu cuối cùng khó dự đoán hơn vì các SAFE khác có thể cùng pha loãng lẫn nhau trước vòng vốn mới. Điều này làm founder và nhà đầu tư khó biết chính xác ownership cho tới khi toàn bộ khoản chuyển đổi được mô hình hóa.
6.1. Post-money SAFE giúp minh bạch hơn nhưng có thể gây pha loãng founder nhanh hơn
Ưu điểm của post-money SAFE là dễ tính tỷ lệ sở hữu. Nhưng chính sự rõ ràng đó cũng có nghĩa mỗi SAFE mới có thể làm founder thấy pha loãng trực tiếp. Nếu một startup huy động 2 triệu USD trên Cap 10 triệu USD bằng nhiều post-money SAFE, tổng ownership kinh tế dành cho SAFE holders có thể tiến gần 20% trước priced round, chưa tính nhà đầu tư vòng mới.
6.2. Option pool là nguồn pha loãng thường bị bỏ quên
Nhà đầu tư Series A có thể yêu cầu công ty tăng option pool trước hoặc trong vòng vốn. Tùy cấu trúc, phần tăng này thường làm founder và cổ đông hiện hữu bị pha loãng. Một Cap Table trông “đẹp” trước option pool có thể thay đổi đáng kể sau khi tạo đủ quyền chọn để tuyển nhân sự cho 18–24 tháng tiếp theo.
6.3. Khi có nhiều SAFE, phải mô phỏng theo từng văn kiện
Không nên gộp tất cả SAFE thành một con số nếu chúng có Cap, Discount hoặc ngày phát hành khác nhau. Mỗi văn kiện có thể cho ra giá chuyển đổi khác. Việc mô phỏng theo từng dòng giúp founder biết nhà đầu tư nào nhận bao nhiêu cổ phần và tổng dilution là bao nhiêu.
6.4. Cap Table không chỉ là bảng sở hữu hôm nay
Một Cap Table tốt phải hiển thị cả “fully diluted ownership” và các công cụ có khả năng chuyển đổi trong tương lai. SAFE và Note chưa phải cổ phần ở thời điểm phát hành, nhưng vẫn là nghĩa vụ kinh tế có thể trở thành cổ phần. Bỏ chúng khỏi phân tích khiến founder dễ đánh giá sai mức sở hữu thật.
7. Cách đặt Valuation Cap hợp lý: đừng bắt đầu bằng con số, hãy bắt đầu bằng 8 biến số
Câu hỏi “Pre-seed nên Cap bao nhiêu?” nghe đơn giản nhưng không có đáp án chung. Thị trường Mỹ, Singapore, Việt Nam, SaaS, biotech, fintech, deeptech và thương mại điện tử có mức độ rủi ro, tốc độ tăng trưởng và nhu cầu vốn khác nhau. Một bảng Cap cứng dễ tạo cảm giác chính xác giả tạo.
Thay vì bắt đầu bằng một mức 2 triệu, 5 triệu hay 10 triệu USD, founder nên bắt đầu bằng tám biến số dưới đây.
7.1. Số tiền cần huy động trong vòng hiện tại
Đây là biến số đầu tiên vì Cap và số tiền cùng nhau quyết định ownership kinh tế. Nếu startup cần 1,5 triệu USD nhưng Cap chỉ 5 triệu USD, tỷ lệ pha loãng sơ bộ có thể quá lớn. Nếu startup chỉ cần 200.000 USD nhưng Cap 30 triệu USD, nhà đầu tư có thể thấy phần thưởng rủi ro không đủ hấp dẫn.
7.2. Runway và mốc giá trị mà số tiền đó phải đạt được
Cap nên phản ánh một câu chuyện tăng giá trị. Tiền hôm nay giúp công ty đạt mốc nào để vòng sau có thể định giá cao hơn? MVP? 1 triệu USD ARR? giấy phép? khách hàng doanh nghiệp lớn? bằng sáng chế? Nếu không có milestone rõ, Cap cao chỉ là kỳ vọng không có cơ sở.
7.3. Mức độ chứng minh của startup
Founder mới có ý tưởng và founder đã có doanh thu lặp lại không thể dùng cùng logic Cap. Đội ngũ có thành tích trước đây, sản phẩm độc quyền, tốc độ tăng trưởng, unit economics và mức độ cạnh tranh đều ảnh hưởng sức mạnh đàm phán.
7.4. Thời gian dự kiến tới priced round
Nhà đầu tư chịu rủi ro càng lâu, họ càng cần mức bù đắp hợp lý. SAFE dự kiến chuyển đổi trong 9 tháng khác SAFE có thể treo 30 tháng. Convertible Note còn có thêm lãi suất và ngày đáo hạn cần được tính vào.
7.5. Tổng lượng convertible instruments sẽ phát hành
Không nên đặt Cap cho từng SAFE như một giao dịch biệt lập. Founder phải biết tổng số tiền dự kiến huy động qua SAFE/Note trong cả vòng. Một Cap tưởng hợp lý với check đầu tiên có thể trở nên quá dilutive khi cộng thêm 20 nhà đầu tư khác.
7.6. Option pool cần cho giai đoạn tiếp theo
Nếu startup cần tuyển CTO, Head of Sales và 20 nhân sự chủ chốt, option pool sẽ phải đủ lớn. Phần sở hữu dành cho nhân viên cần được bảo vệ từ sớm. Nếu SAFE đã lấy quá nhiều ownership, founder sẽ không còn đủ khoảng trống để tuyển người mà không pha loãng sâu thêm.
7.7. Mục tiêu ownership của nhà đầu tư vòng sau
Series A investor thường có mục tiêu tỷ lệ sở hữu riêng. Nếu SAFE holders, founders và option pool đã chiếm cấu trúc quá chặt, vòng mới có thể yêu cầu tái cấu trúc hoặc tăng mạnh quy mô phát hành, làm founder bị pha loãng thêm.
8. Dữ liệu thị trường 2025–2026: dùng benchmark để tham khảo, không dùng để sao chép
Thị trường SAFE tại Mỹ đã thay đổi đáng kể so với những con số “Pre-seed 2–5 triệu USD” thường được chia sẻ trên mạng. Dữ liệu Carta cho thấy Cap thực tế tăng mạnh trong giai đoạn 2025–2026, đặc biệt ở các startup cạnh tranh cao và AI.
Trong báo cáo tổng kết pre-seed 2025 của Carta, post-money SAFE có Valuation Cap nhưng không Discount tiếp tục là công cụ phổ biến. Median Cap khoảng 10 triệu USD cho các vòng huy động từ 250.000 USD đến 1 triệu USD, và khoảng 15 triệu USD cho các vòng từ 1 triệu đến 2,5 triệu USD trên tập khách hàng Carta tại Mỹ.
Dữ liệu Q2/2025 trước đó cho thấy các vòng SAFE dưới 250.000 USD có median Cap khoảng 7,5 triệu USD; nhóm 250.000–500.000 USD khoảng 10 triệu USD. Sang Q2/2026, Carta tiếp tục ghi nhận Cap tăng, và ở nhóm SAFE lớn trên 2,5 triệu USD, median Cap được báo cáo ở khoảng 35 triệu USD.
Những con số này không phải mức Cap khuyến nghị cho startup Việt Nam. Chúng phản ánh dữ liệu thị trường Mỹ trên nền tảng Carta, trong bối cảnh vốn, ngành và chất lượng founder rất khác. Giá trị của benchmark là giúp founder hiểu một nguyên lý: Cap tăng theo quy mô vòng và sức mạnh nhu cầu đầu tư; không tồn tại một bảng stage-to-cap cố định áp dụng toàn cầu.
| Dữ liệu tham khảo | Median Cap được công bố | Lưu ý |
|---|---|---|
| SAFE round < 250.000 USD, Q2/2025 | Khoảng 7,5 triệu USD | Dữ liệu Carta, Mỹ |
| 250.000–500.000 USD, Q2/2025 | Khoảng 10 triệu USD | Dữ liệu Carta, Mỹ |
| 250.000–1 triệu USD, năm 2025 | Khoảng 10 triệu USD | Post-money SAFE, dữ liệu tổng kết 2025 |
| 1–2,5 triệu USD, năm 2025 | Khoảng 15 triệu USD | Post-money SAFE, dữ liệu tổng kết 2025 |
| > 2,5 triệu USD, Q2/2026 | Khoảng 35 triệu USD | Thị trường tăng mạnh; không dùng làm chuẩn định giá |
8.3. Benchmark tốt nhất vẫn là Cap Table sau vòng vốn kế tiếp
Thay vì hỏi “thị trường đang Cap bao nhiêu?”, hãy hỏi “nếu tôi dùng Cap này, sau khi SAFE chuyển đổi, option pool được tăng và Series A mua 20% thì founder còn bao nhiêu?”. Đây mới là câu hỏi quản trị vốn thật sự.
9. Khi nào Cap Table trở nên “độc hại” vì SAFE và Convertible Note?
Một Cap Table trở nên khó đầu tư không phải chỉ vì founder còn ít cổ phần. Vấn đề lớn hơn là khi cấu trúc quyền lợi hiện tại làm cho nhà đầu tư mới khó hiểu, khó mô phỏng hoặc khó đạt tỷ lệ sở hữu mục tiêu mà không tạo ra pha loãng quá sâu.
“Nợ kỹ thuật” trong cấu trúc vốn thường hình thành rất sớm. Founder huy động từng check nhỏ, mỗi nhà đầu tư có một Cap khác nhau, một số có Discount, một số có MFN, một số có pro rata side letter, một số là Note có lãi suất và maturity. Vì từng giao dịch riêng lẻ đều nhỏ nên startup không cảm thấy nguy hiểm. Tới Series A, tất cả cùng chuyển đổi và tạo một cú sốc pha loãng.
9.1. Quá nhiều lớp Cap khác nhau
Nếu startup có SAFE ở Cap 4 triệu, 6 triệu, 8 triệu, 10 triệu và 12 triệu USD, nhà đầu tư vòng sau phải tính từng lớp. Cấu trúc này không sai về nguyên tắc, nhưng làm Cap Table phức tạp và tạo ra chênh lệch lợi ích giữa các angel investors.
9.2. Tổng SAFE quá lớn so với Cap
Founder thường nhìn từng check riêng lẻ và thấy 100.000–200.000 USD “không đáng kể”. Nhưng nếu tổng SAFE lên tới 2 triệu USD trên Cap 8 triệu USD, post-money ownership kinh tế có thể xấp xỉ 25% trước priced round, tùy cấu trúc. Khi Series A muốn mua thêm 20% và option pool cần tăng, founder có thể bị pha loãng rất nhanh.
9.4. Convertible Note sắp đáo hạn
Note tới maturity trước khi priced round đóng tạo áp lực. Nếu lender có quyền yêu cầu hoàn trả hoặc chuyển đổi theo công thức không thuận lợi, startup có thể mất sức mạnh đàm phán. Trong M&A, buyer cũng xem maturity gần như một potential claim phải xử lý trước closing.
9.5. Founder ownership giảm quá nhanh trước Series A
Nhà đầu tư tổ chức muốn đội ngũ sáng lập còn đủ động lực kinh tế. Nếu founder đã bị pha loãng quá mạnh ở pre-seed và seed, quỹ mới có thể lo ngại về incentive dài hạn. Họ có thể yêu cầu refresh option, founder re-vesting hoặc một cấu trúc khác, khiến vòng vốn thêm phức tạp.
10. Bridge Round và Extension Round: Cap nên đặt thế nào khi công ty đã có lịch sử gọi vốn?
Bridge Round không giống pre-seed. Công ty đã có dữ liệu, đã có một mức định giá tham chiếu từ vòng trước và thường đang huy động để “bắc cầu” tới một mốc tiếp theo: đạt break-even, hoàn thành sản phẩm, chờ giấy phép, kéo dài runway hoặc chuẩn bị vòng lớn.
Vì vậy, Cap của Bridge phải được đánh giá dựa trên tiến độ thực tế kể từ vòng gần nhất, chứ không đơn giản “tăng 10–20%”. Trong một số trường hợp, công ty đã tăng trưởng mạnh và Cap có thể cao hơn nhiều. Trong trường hợp khác, công ty không đạt kế hoạch và việc giữ nguyên hoặc thậm chí giảm economic reference có thể hợp lý hơn.
10.1. Bridge vì tăng trưởng và Bridge vì thiếu tiền là hai câu chuyện khác nhau
Nếu startup cần thêm vốn vì cơ hội tăng trưởng vượt kế hoạch, investor có thể chấp nhận điều khoản tốt cho founder hơn. Nếu công ty cần Bridge vì burn rate quá cao và vòng Series A bị trì hoãn, nhà đầu tư có thể yêu cầu Cap thấp, Discount lớn hoặc quyền bảo vệ bổ sung.
10.2. So sánh với vòng gần nhất
Founder nên chuẩn bị một “milestone bridge”: từ vòng trước tới hôm nay, doanh thu tăng bao nhiêu, retention thay đổi thế nào, sản phẩm hoàn thiện ra sao, đội ngũ ra sao, runway còn bao lâu. Cap phải phản ánh mức de-risking thực sự.
10.4. Bridge phải trả lời được câu hỏi “vốn này mua thêm thời gian hay mua thêm giá trị?”
Nếu tiền chỉ kéo dài runway nhưng không đưa công ty tới milestone đủ để tăng định giá, Bridge có thể chỉ trì hoãn vấn đề. Một vòng cầu tốt phải có mục tiêu rõ: tạo giá trị mới đủ để vòng tiếp theo có cơ sở.
11. Uncapped Note + Discount 40%: đo rủi ro pha loãng thế nào trước khi lên Hội đồng đầu tư?
Đây là tình huống đặc biệt đáng phân tích. Founder không chấp nhận Cap vì tin rằng công ty có thể tăng giá trị rất mạnh và không muốn “khóa” một mức trần thấp. Để bù lại, họ đề xuất Discount sâu — chẳng hạn 40%. Nghe qua, nhà đầu tư có vẻ được ưu đãi lớn: nếu vòng sau mua cổ phần ở giá 1 USD, Note holder chỉ trả khoảng 0,60 USD.
Nhưng cấu trúc Uncapped + 40% Discount có một đặc điểm kinh tế quan trọng: nhà đầu tư được giảm giá theo tỷ lệ, nhưng không được bảo vệ tuyệt đối trước việc định giá vòng sau tăng rất cao. Nếu startup bùng nổ, giá sau Discount vẫn có thể cao hơn rất nhiều so với một Cap hợp lý.
11.1. Minh họa bằng cùng khoản đầu tư 100.000 USD
Giả sử bỏ qua lãi Note để đơn giản. Nếu priced round có pre-money valuation 20 triệu USD và Discount 40%, conversion basis kinh tế thô tương đương khoảng 12 triệu USD, vì nhà đầu tư trả 60% giá của người mới. Tỷ lệ sở hữu sơ bộ 100.000 / 12.000.000 xấp xỉ 0,83% trước các lớp pha loãng khác.
Nếu priced round diễn ra ở 50 triệu USD, Discount 40% đưa conversion basis thô lên khoảng 30 triệu USD; tỷ lệ chỉ khoảng 0,33%. Startup càng thành công, ownership của nhà đầu tư sớm càng co lại.
Nếu thay bằng Cap 8 triệu USD, phép tính đơn giản 100.000 / 8.000.000 tương đương khoảng 1,25% trước priced-round dilution. Cap tạo một mức bảo vệ không tăng theo định giá vòng sau, trong khi Discount chỉ là một tỷ lệ giảm giá.
| Định giá vòng sau | Uncapped + Discount 40% | Conversion basis thô | Ownership thô của 100k | Nếu Cap 8M |
|---|---|---|---|---|
| 10M | Trả ~60% giá vòng mới | ~6M | ~1,67% | Discount có lợi hơn Cap 8M |
| 20M | Trả ~60% giá vòng mới | ~12M | ~0,83% | Cap 8M có lợi hơn |
| 30M | Trả ~60% giá vòng mới | ~18M | ~0,56% | Cap 8M có lợi hơn rõ |
| 50M | Trả ~60% giá vòng mới | ~30M | ~0,33% | Cap 8M bảo vệ mạnh hơn |
Bảng trên chỉ là phép tính kinh tế giản lược để minh họa độ nhạy. Ownership thực tế phải tính theo số cổ phần, option pool, lãi Note, quy tắc chuyển đổi và cấu trúc vòng vốn.
11.2. Rủi ro lớn nhất của Uncapped Note không nằm ở Downside — mà ở Upside
Nếu startup không tăng định giá nhiều, Discount 40% rất hấp dẫn. Nhưng nếu startup trở thành “outlier winner”, chính trường hợp nhà đầu tư muốn hưởng upside lớn nhất lại là khi uncapped structure bảo vệ yếu nhất so với một Cap thấp.
11.3. Xác định break-even giữa Discount 40% và một Cap giả định
Discount 40% nghĩa là nhà đầu tư trả 60% giá vòng mới. Nếu bạn muốn so với Cap 8 triệu USD, điểm giao thô xảy ra khi 60% × Valuation vòng mới = 8 triệu USD, tức valuation vòng mới khoảng 13,33 triệu USD. Dưới mức này, Discount 40% có thể tốt hơn; trên mức này, Cap 8 triệu USD có xu hướng tạo giá thấp hơn.
Công thức khái niệm:
Break-even Priced Round Valuation ≈ Cap ÷ (1 − Discount)
Ví dụ: 8M ÷ 60% ≈ 13,33M.
11.4. Trước Hội đồng đầu tư, không hỏi “40% có đủ sâu không?” — hãy hỏi distribution of outcomes
Đánh giá một uncapped note cần mô hình hóa ít nhất 5 kịch bản valuation vòng sau: downside, base, upside, high-upside và outlier. Mỗi kịch bản phải cho thấy số cổ phần, ownership, giá trị khoản đầu tư sau round và dilution tiếp theo. Hội đồng cần thấy risk/reward curve, không chỉ một con số Discount.
11.8. Khung chấm điểm rủi ro trước Hội đồng
| Yếu tố | Câu hỏi | Rủi ro nếu Uncapped | Cách giảm thiểu |
|---|---|---|---|
| Valuation jump | Khả năng vòng sau tăng 2–5 lần? | Cao | Cap, floor ownership hoặc cấu trúc quyền khác |
| Time to round | Bao lâu tới priced round? | Càng lâu càng khó dự báo | Maturity/extension framework, milestone |
| Burn & runway | Có đủ runway để đạt mốc? | Nếu thiếu, nguy cơ bridge mới | Use-of-funds covenant hoặc milestone review |
| Future convertibles | Có phát hành thêm Note/SAFE? | Dilution và seniority phức tạp | MFN hoặc giới hạn phát hành tùy đàm phán |
| Cap Table | Founder còn đủ ownership? | Vòng sau khó cấu trúc | Fully diluted model |
| Down-round risk | Nếu priced round thấp thì sao? | Discount có thể chuyển đổi rất lớn | Scenario analysis |
| Liquidity event | Bán công ty trước round thì sao? | Treatment khác nhau theo Note | Đọc change-of-control/liquidity terms |
12. Thẩm định SAFE và Convertible Note trong M&A: đừng chỉ nhìn “nợ bao nhiêu”
Trong giao dịch M&A, các công cụ chuyển đổi thường bị xem nhẹ vì chúng chưa phải cổ phần hoàn chỉnh tại thời điểm thẩm định. Đây là sai lầm. SAFE và Convertible Note có thể thay đổi đáng kể fully diluted ownership, purchase price allocation và waterfall khi xảy ra giao dịch kiểm soát.
Bên mua cần hiểu chính xác mỗi công cụ sẽ được xử lý thế nào trong ba tình huống: công ty gọi vốn trước closing, giao dịch M&A xảy ra trước khi chuyển đổi, hoặc Note đáo hạn trong giai đoạn giao dịch. Không thể chỉ ghi “convertible instruments = 1 triệu USD” và bỏ qua điều khoản.
12.1. Lập register từng công cụ
Mỗi SAFE/Note cần một dòng riêng: ngày phát hành, số tiền, Cap, Discount, MFN, lãi suất, maturity, pro rata, side letter, change-of-control treatment và người sở hữu. Nếu văn kiện đã được sửa đổi, phải lưu cả phiên bản gốc và amendment.
12.2. Mô phỏng “as-converted ownership” tại ngày giao dịch
Bên mua cần biết nếu toàn bộ công cụ chuyển đổi ngay hôm nay theo điều khoản applicable thì ai sẽ sở hữu bao nhiêu. Đây là nền tảng để xác định fully diluted purchase price và phân bổ consideration.
12.3. Đọc kỹ Liquidity Event và Change of Control
SAFE và Note có thể quy định quyền nhận lại purchase amount, quyền nhận proceeds như đã chuyển đổi hoặc một cơ chế khác. Tùy văn kiện, holder có thể có quyền lựa chọn phương án có giá trị lớn hơn. Buyer phải đưa nghĩa vụ này vào transaction waterfall.
12.4. Maturity của Note có thể trở thành closing condition
Nếu Note sắp đáo hạn, buyer có thể yêu cầu extension, conversion hoặc payoff trước closing. Nếu holder không đồng ý, giao dịch có thể bị chậm. Đây là lý do legal due diligence cần bắt đầu sớm.
12.7. Trong credit analysis, Note vẫn là debt risk
Convertible Note là nợ cho tới khi chuyển đổi theo điều kiện của văn kiện. Khi đánh giá tín dụng doanh nghiệp, cần đưa principal, accrued interest, maturity và khả năng repayment vào debt schedule. Không nên loại bỏ chỉ vì “có thể chuyển thành cổ phần”.
| Hạng mục DD | Câu hỏi bắt buộc | Ảnh hưởng giao dịch |
|---|---|---|
| Instrument register | Có bao nhiêu SAFE/Note và điều khoản gì? | Fully diluted ownership |
| Conversion | Chuyển đổi ở giá nào trong từng kịch bản? | Cap Table và purchase price |
| Liquidity Event | Holder nhận gì nếu bán công ty trước round? | Waterfall |
| Maturity | Note nào sắp đáo hạn? | Repayment/extension risk |
| MFN / Side letter | Có quyền đặc biệt nào ngoài văn kiện chính? | Consent / amendment |
| Option pool | Fully diluted basis đã tính pool chưa? | Dilution và valuation |
13. Checklist dành cho Founder trước khi ký SAFE hoặc Convertible Note
13.1. Tôi thực sự cần huy động bao nhiêu tiền?
Đừng huy động SAFE chỉ vì “có người sẵn sàng đầu tư”. Mỗi đồng tiền mới đều có giá ownership trong tương lai. Số tiền phải đủ để đạt milestone quan trọng, nhưng không nên vượt quá nhu cầu chỉ vì round đang thuận lợi.
13.2. Milestone nào sẽ tăng định giá vòng sau?
Founder phải mô tả rõ tiền sẽ đưa công ty từ điểm A tới điểm B thế nào. Nếu không có sự kiện de-risking đủ mạnh, assumption rằng priced round sẽ cao hơn Cap có thể không xảy ra.
13.3. Tổng dilution nếu huy động đủ round là bao nhiêu?
Không chỉ tính check đang ký hôm nay. Hãy giả định toàn bộ round đóng, tất cả SAFE chuyển đổi, option pool tăng và Series A mua tỷ lệ mục tiêu. Founder cần nhìn ownership sau cùng.
13.5. Cap có tương thích với market evidence không?
Benchmark chỉ là tham khảo. Nhưng Cap quá xa dữ liệu thị trường mà không có lý do sẽ làm round khó đóng. Founder cần có narrative dựa trên traction, team, IP, market và growth.
14. Checklist dành cho Nhà đầu tư: Cap thấp chưa chắc là deal tốt
14.1. Ownership mục tiêu của khoản đầu tư là bao nhiêu?
Nhà đầu tư nên biết mức ownership tối thiểu cần đạt nếu thesis đúng. Từ đó mới quyết định Cap/Discount. Nếu chỉ đàm phán một Cap “có vẻ thấp”, rất khó biết economics có đủ hấp dẫn hay không.
14.2. Cap Table hiện tại có sạch không?
Một Cap 5 triệu USD có thể trông hấp dẫn nhưng nếu đã có 3 triệu USD SAFE thấp hơn đang treo, nhà đầu tư mới có thể bị pha loãng mạnh. Phải xem fully diluted table.
14.3. Founder còn đủ incentive không?
Nhà đầu tư không nên tối đa hóa ownership ngắn hạn bằng cách làm founder mất động lực. Một deal rất “rẻ” nhưng khiến đội ngũ sáng lập chỉ còn tỷ lệ quá thấp trước Series A có thể là deal tệ.
14.7. Discount sâu có đang che giấu absence of cap?
Như trường hợp 40% Discount, hãy tính break-even và upside scenarios. Đừng để con số “40%” tạo cảm giác an toàn mà không kiểm tra valuation jump.
15. CHODAT INVEST hỗ trợ cấu trúc SAFE, Convertible Note và gọi vốn như thế nào?
Đối với startup, thách thức lớn nhất không chỉ là tìm người sẵn sàng rót vốn. Thách thức là nhận vốn theo một cấu trúc không phá hỏng khả năng phát triển về sau. CHODAT INVEST có thể hỗ trợ ở lớp chiến lược, mô hình tài chính, dữ liệu và quy trình giao dịch trước khi các bên hoàn thiện tài liệu pháp lý với luật sư phù hợp.
| Hạng mục | CHODAT INVEST có thể hỗ trợ | Kết quả mong muốn |
|---|---|---|
| Funding readiness | Rà soát mô hình kinh doanh, runway, milestone và use of funds | Biết nên huy động bao nhiêu |
| Valuation framing | Phân tích benchmark, traction và scenario | Cơ sở đàm phán Cap hợp lý |
| Dilution model | Mô phỏng SAFE/Note conversion, option pool và vòng sau | Kiểm soát ownership |
| Cap Table review | Chuẩn hóa outstanding instruments và quyền liên quan | Giảm “nợ kỹ thuật” vốn |
| Investor materials | Pitch deck, financial model, use of funds, data room | Tăng tính thuyết phục và tốc độ DD |
| Investor matching | Xác định nhóm investor phù hợp với stage, sector và ticket | Giảm tiếp cận không phù hợp |
| Transaction coordination | NDA, VDR, Q&A, DD workflow, term comparison | Quy trình giao dịch có kiểm soát |
15.1. CHODAT INVEST không thay thế luật sư
SAFE và Note là tài liệu pháp lý. CHODAT INVEST phù hợp với việc giúp doanh nghiệp hiểu economics, mô phỏng pha loãng, chuẩn hóa hồ sơ và điều phối transaction. Văn kiện cuối cùng cần được counsel phù hợp với jurisdiction xác nhận.
15.2. Với công ty Việt Nam, cần đặc biệt kiểm tra cấu trúc pháp lý xuyên biên giới
SAFE là công cụ được chuẩn hóa nhiều trong hệ sinh thái Mỹ và một số jurisdiction quốc tế. Nếu startup Việt Nam sử dụng holding company ở Singapore, Cayman, Mỹ hoặc cấu trúc khác, cần kiểm tra luật doanh nghiệp, đầu tư nước ngoài, ngoại hối, thuế và chứng khoán áp dụng. Không nên tải mẫu nước ngoài rồi ký mà không có tư vấn pháp lý.
CHODAT INVEST • STARTUP CAPITAL STRUCTURING DESK
Đừng chốt Cap chỉ vì một con số “nghe hợp lý”
Hãy mô phỏng Cap Table, dilution, option pool và vòng vốn kế tiếp trước khi ký. Một SAFE nhanh hôm nay không nên trở thành vấn đề Series A ngày mai.
16. Câu hỏi thường gặp về Valuation Cap, SAFE và Convertible Note
1. Valuation Cap có phải là định giá hiện tại của startup không?
Không nhất thiết. Valuation Cap là mức trần dùng để xác định giá chuyển đổi trong tương lai. Trong thực tế đàm phán, Cap thường được nhìn như một chỉ dấu kinh tế gần với định giá kỳ vọng, nhưng về mặt cơ chế nó không đồng nghĩa một priced valuation chính thức của công ty tại ngày ký.
2. Cap càng thấp có phải càng tốt cho nhà đầu tư?
Về mặt giá chuyển đổi, Cap thấp thường có lợi hơn cho nhà đầu tư vì có thể tạo nhiều cổ phần hơn. Nhưng nếu Cap quá thấp làm founder bị pha loãng sâu, công ty khó tuyển người hoặc Series A khó đóng, khoản đầu tư tổng thể có thể kém hấp dẫn. Nhà đầu tư nên tối ưu giá trị công ty chứ không chỉ ownership tức thời.
3. SAFE có bắt buộc phải có Valuation Cap không?
Không. Y Combinator có các mẫu SAFE khác nhau: Valuation Cap không Discount, Discount không Cap và Uncapped MFN. Điều khoản nào phù hợp phụ thuộc tình huống và khả năng đàm phán.
4. Nếu SAFE có cả Cap và Discount thì dùng cái nào?
Nếu văn kiện có cả hai, thông lệ thường là áp dụng phép tính tạo giá chuyển đổi thấp hơn, tức có lợi hơn cho nhà đầu tư. Tuy nhiên phải đọc đúng văn kiện. Không nên mặc định mọi mẫu SAFE vận hành giống nhau.
5. MFN có nghĩa nhà đầu tư được chọn từng điều khoản tốt nhất từ các SAFE sau không?
Không nên hiểu như vậy. Trong mẫu YC MFN, nhà đầu tư có thể sửa SAFE để phản ánh điều khoản của SAFE phát hành sau theo cơ chế quy định, nhưng không phải quyền tự do “cherry-pick” từng điều khoản từ nhiều văn kiện khác nhau.
6. Discount 20% có nghĩa nhà đầu tư nhận thêm 20% số cổ phần không?
Không chính xác. Discount 20% thường làm giá mua còn 80% giá vòng mới. Với cùng số tiền, số cổ phần nhận được sẽ bằng 1/0,8 = 1,25 lần, tức nhiều hơn khoảng 25% so với người mua ở giá đầy đủ. Đây là lý do cần phân biệt “chiết khấu giá” và “tăng số cổ phần”.
7. Post-money SAFE có dễ tính hơn pre-money SAFE không?
Có về mặt ownership planning. Post-money SAFE cho phép founder và investor ước tính tỷ lệ sở hữu bán ra rõ hơn trước priced round. Nhưng founder cũng phải theo dõi cẩn thận vì mỗi SAFE mới có thể tạo pha loãng trực tiếp cho founder và cổ đông cũ.
8. Có nên dùng một Cap cố định cho toàn bộ round không?
Đây thường là cách đơn giản hơn để quản lý, nhưng không bắt buộc. Một số round có early-bird Cap thấp hơn và Cap cao hơn cho investor đến sau. Nếu dùng nhiều lớp Cap, founder phải đảm bảo lý do rõ, quản lý Cap Table chính xác và tránh tạo chênh lệch khó giải thích.
9. Bridge Round có nên dùng lại Cap của vòng trước?
Không có quy tắc cứng. Cần xem công ty đã de-risk bao nhiêu kể từ vòng trước, mục đích Bridge là tăng trưởng hay cứu runway, và valuation expectation của vòng tiếp theo. Có trường hợp giữ gần mức cũ là hợp lý, có trường hợp phải tăng hoặc giảm.
10. Uncapped Note có phải luôn bất lợi cho nhà đầu tư?
Không. Nếu Discount sâu, priced round diễn ra sớm và valuation không tăng quá mạnh, economics có thể rất tốt. Rủi ro của uncapped structure nằm ở trường hợp startup tăng valuation vượt xa dự kiến. Vì vậy phải mô hình hóa nhiều kịch bản.
11. Discount 40% có thay thế được Valuation Cap không?
Không hoàn toàn. Discount 40% luôn giảm giá theo tỷ lệ so với vòng sau, trong khi Cap tạo một trần tuyệt đối cho conversion basis. Nếu valuation vòng sau tăng rất cao, Cap có thể bảo vệ upside tốt hơn nhiều.
12. Convertible Note có tính lãi khi chuyển đổi không?
Tùy văn kiện. Nhiều Note quy định principal cộng accrued interest cùng chuyển thành cổ phần, nhưng cần đọc điều khoản cụ thể. Lãi tích lũy làm tăng conversion amount và có thể tăng dilution.
Kết luận: Valuation Cap là nghệ thuật phân bổ rủi ro và phần thưởng, không phải một con số để “neo” định giá
Valuation Cap tồn tại vì đầu tư giai đoạn sớm có một bất cân xứng rất rõ. Nhà đầu tư ban đầu chấp nhận rủi ro lớn hơn nhưng công ty chưa đủ dữ liệu để priced round. Nếu startup bùng nổ, một cơ chế chuyển đổi không có Cap có thể khiến nhà đầu tư sớm nhận quá ít ownership so với rủi ro đã chịu.
Nhưng giải pháp không phải ép Cap xuống thấp nhất. Startup cần đủ ownership để founder tiếp tục có động lực, đủ option pool để tuyển người và đủ khoảng trống cho Series A. Một Cap quá thấp có thể tạo ra “chiến thắng” ngắn hạn cho angel investor nhưng làm giảm xác suất công ty huy động được vòng tiếp theo — cuối cùng gây hại cho tất cả.
Đây là lý do Cap phải được thiết kế bằng mô hình chứ không bằng cảm tính. Hãy bắt đầu với amount cần huy động, milestone, runway, total SAFE/Note, option pool và ownership của vòng sau. Sau đó mô phỏng ít nhất ba kịch bản priced round: thấp, cơ sở và cao. Nếu cấu trúc chỉ đẹp trong một kịch bản duy nhất, đó chưa phải cấu trúc bền vững.
Với nhà đầu tư, đặc biệt trong tình huống Uncapped Note + Discount sâu, câu hỏi quan trọng không phải “Discount bao nhiêu phần trăm?” mà là “nếu startup thực sự thắng lớn, tôi giữ được bao nhiêu ownership?”. Đây là cách chuyển từ đọc điều khoản sang hiểu payoff profile.
Với founder, câu hỏi quan trọng không phải “Cap cao nhất thị trường là bao nhiêu?” mà là “Cap nào giúp tôi huy động đủ tiền để đạt milestone tiếp theo mà không phá hỏng Cap Table?”. Đây là cách chuyển từ tối đa hóa valuation headline sang tối ưu hóa khả năng sống sót và tăng trưởng dài hạn.
Với M&A và credit due diligence, SAFE và Convertible Note không thể được xem là footnote. Chúng là quyền kinh tế tiềm tàng có thể thay đổi ownership, waterfall, purchase price và nghĩa vụ nợ. Mọi instrument phải được register, mô phỏng và đọc điều khoản đầy đủ.
Cuối cùng, một Valuation Cap tốt là một thỏa thuận về phân bổ rủi ro, thời gian và upside. Nó phải đủ công bằng để nhà đầu tư sớm muốn tham gia, đủ lành mạnh để founder tiếp tục xây công ty và đủ sạch để nhà đầu tư vòng sau không phải “sửa lại lịch sử” trước khi rót vốn.
Nguồn tham khảo chính
- Y Combinator — The SAFE: valuation cap, discount, MFN và post-money SAFE
- Y Combinator — SAFE Conversion Calculator
- Cooley GO — Primer on Convertible Debt
- Carta — Understanding SAFEs
- Carta — State of Pre-Seed: 2025 in Review
- Carta — SAFE Valuation Cap trends Q2/2026
CHODAT INVEST — Đánh giá mức độ sẵn sàng gọi vốn • Mô hình tài chính • Valuation & Dilution Analysis • Investor Matching • M&A • Phòng dữ liệu có kiểm soát
Website: https://chodat.com.vn/invest | AI CHODAT INVEST: https://chodat.com.vn/invest/business
Lưu ý: Bài viết mang tính nghiên cứu và giáo dục về cấu trúc vốn, SAFE, Convertible Note và gọi vốn khởi nghiệp; không phải tư vấn pháp lý, thuế, chứng khoán hoặc khuyến nghị đầu tư. Mọi phép tính là minh họa và có thể khác kết quả thực tế tùy văn kiện, Cap Table, option pool, lãi tích lũy, jurisdiction và điều khoản của vòng vốn.
|
Khuyến cáo:
Mọi bài viết - ý kiến đóng góp chân thành xin gửi về cho chúng tôi qua Email: chodat.com.vn0@gmail.com. Chúng tôi sẽ cập nhật và bổ sung theo quy định hiện hành của Bộ Thông tin và Truyền thông Việt Nam. Xin cảm ơn quý Anh/Chị độc giả.
|
Được tài trợ:
CÔNG CỤ TÌM MUA NHÀ ĐẤT GIÁ TỐT: AI SMART - MATCHING









Bình luận