Nghề quản lý tài sản là gì? Nấc thang sự nghiệp, thu nhập và khác biệt với Investment Banking tại VN
CHODAT INVEST • ASSET MANAGEMENT • INVESTMENT CAREER • INSTITUTIONAL CAPITAL • FUNDING READINESS
Nghề quản lý tài sản: nấc thang sự nghiệp, thu nhập thật và vì sao nó khác Investment Banking nhiều hơn sinh viên tài chính thường nghĩ?
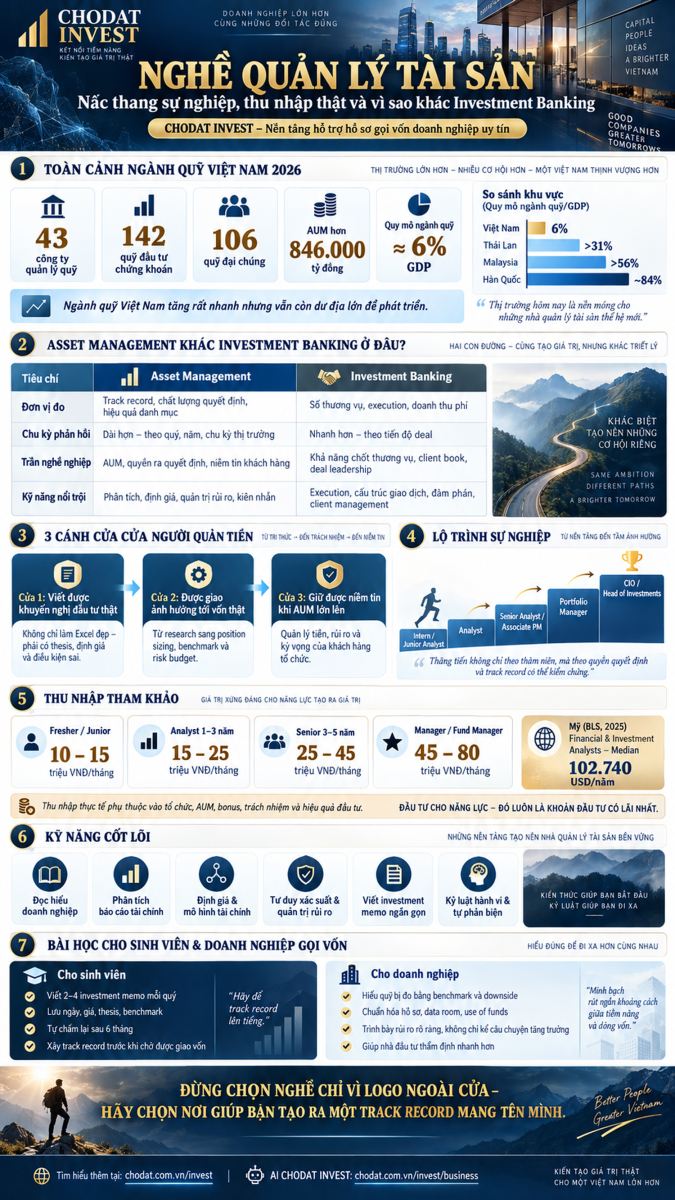
Đến cuối tháng 6/2026, ngành quản lý quỹ Việt Nam có 43 công ty quản lý quỹ, 142 quỹ đầu tư chứng khoán và hơn 846.000 tỷ đồng tài sản đang được quản lý. Nhưng quy mô đó mới tương đương khoảng 6% GDP — thấp hơn rất xa Thái Lan, Malaysia hay Hàn Quốc. Đây là một ngành đã lớn đủ để tạo nghề nghiệp chuyên sâu, nhưng vẫn nhỏ đủ để số ghế ra quyết định đầu tư thực sự còn rất ít.
LUẬN ĐIỂM TRUNG TÂM
Asset Management và Investment Banking không phải hai phiên bản của cùng một nghề với tốc độ thăng tiến khác nhau. Chúng được đo bằng hai đơn vị khác nhau. Investment Banking đo rất mạnh bằng khả năng đưa giao dịch tới ký kết và tạo phí. Asset Management đo bằng chất lượng quy trình đầu tư, kết quả danh mục, quản trị rủi ro, khả năng giữ niềm tin của khách hàng và — quan trọng nhất với người đầu tư chủ động — một track record có ngày tháng, có benchmark và có thể kiểm chứng.
|
01 • NGHIÊN CỨU Không chỉ dựng mô hình; phải hình thành luận điểm đầu tư có thể sai. |
02 • QUYẾT ĐỊNH Bước ngoặt đến khi phân tích của bạn bắt đầu ảnh hưởng tới vốn thật. |
03 • TRACK RECORD Luận điểm, ngày tháng, giá mua, benchmark và nguyên nhân đúng/sai phải lưu lại. |
04 • AUM Trần nghề nghiệp gắn với lượng vốn và mức độ tin cậy được giao quản lý. |
05 • NIỀM TIN Khách hàng không chỉ mua lợi nhuận; họ mua quy trình, kỷ luật và khả năng sống sót qua chu kỳ. |
CHODAT INVEST • INSTITUTIONAL INVESTOR READINESS
Muốn gọi vốn từ quỹ, doanh nghiệp nên hiểu người quản lý tiền đang bị chấm bằng điều gì
Portfolio Manager không thể chỉ bị thuyết phục bởi một câu chuyện tăng trưởng. Họ phải đặt doanh nghiệp vào danh mục, so sánh với cơ hội khác, chịu trách nhiệm với benchmark, drawdown và nhà đầu tư của chính quỹ. Hiểu nghề quản lý tài sản vì vậy giúp doanh nghiệp chuẩn bị hồ sơ gọi vốn theo đúng ngôn ngữ của vốn tổ chức.
Mục lục chuyên sâu
- Ngành quản lý quỹ Việt Nam đã lớn tới đâu?
- Asset Management thực sự làm gì?
- Khác Investment Banking ở đơn vị đo nào?
- Nấc thang nghề nghiệp thật
- Cửa thứ nhất: từ mô hình tới khuyến nghị
- Cửa thứ hai: từ khuyến nghị tới vốn thật
- Cửa thứ ba: từ vốn thật tới niềm tin khách hàng
- Vì sao Asset Management thăng chậm?
- Thu nhập thật: đọc số lương thế nào?
- Track record gồm những gì?
- Kỹ năng nào thực sự tạo lợi thế?
- CFA có giúp vào nghề không?
- Những nơi làm Asset Management ở Việt Nam và thế giới
- Các cửa ra nghề nghiệp
- Kế hoạch thực hành ngay trong học kỳ
- Ba câu hỏi đọc đúng “cái ghế” khi phỏng vấn
- Bài học cho doanh nghiệp gọi vốn
- Câu hỏi thường gặp
1. Ngành quản lý quỹ Việt Nam đã lớn tới đâu — và vì sao “lớn nhanh nhưng vẫn nhỏ” là điểm đáng chú ý nhất?
Cuối tháng 6/2026, theo số liệu công khai được dẫn từ đại diện Ủy ban Chứng khoán Nhà nước, Việt Nam có 43 công ty quản lý quỹ, 142 quỹ đầu tư chứng khoán, trong đó 106 quỹ đại chúng. Tổng tài sản quản lý — Assets Under Management, hay AUM — đạt hơn 846.000 tỷ đồng. So với khoảng 124.000 tỷ đồng cuối năm 2015, quy mô đã tăng khoảng 6,8 lần trong hơn một thập niên.
Nếu chỉ nhìn tốc độ tăng này, sinh viên tài chính có thể kết luận ngành đã rất lớn. Nhưng đặt cạnh quy mô nền kinh tế, bức tranh thay đổi. AUM của ngành quỹ Việt Nam mới tương đương khoảng 6% GDP, trong khi tỷ lệ được công bố ở Thái Lan vượt 31%, Malaysia trên 56%, Hàn Quốc khoảng 84% và Trung Quốc hơn 57%. Nói cách khác, Việt Nam đã có một ngành đủ lớn để hình thành hệ sinh thái nghề nghiệp thật, nhưng vẫn còn ở giai đoạn sơ khai nếu so với những thị trường nơi người dân và tổ chức phân bổ một phần tài sản lớn hơn qua các quỹ chuyên nghiệp.
Đây chính là lý do nghề quản lý tài sản tại Việt Nam có một nghịch lý. Tiềm năng ngành nghe rất lớn, nhưng số ghế investment decision-making chất lượng cao không tăng cùng tốc độ với tổng AUM. Một công ty quản lý quỹ có thể quản lý hàng chục nghìn tỷ đồng nhưng chỉ cần một nhóm đầu tư tương đối gọn nếu quy trình, sản phẩm và hệ thống vận hành đã ổn định. AUM có thể tăng 30%, nhưng số Portfolio Manager chưa chắc tăng 30%.
1.1. AUM tăng không đồng nghĩa số ghế đầu tư tăng tương ứng
Trong nhiều dịch vụ tài chính, doanh thu tăng thường kéo số nhân sự tăng khá rõ. Asset Management khác hơn. Khi quy mô quỹ tăng, doanh nghiệp có thể cần thêm sales, operations, compliance, fund accounting, product hoặc client service; nhưng đội ra quyết định đầu tư vẫn có thể giữ tương đối tinh gọn. Đây là một business model có operating leverage cao khi đủ quy mô.
1.2. Số quỹ tăng tạo thêm sản phẩm, nhưng không đảm bảo đường thăng tiến rộng
142 quỹ đầu tư chứng khoán cho thấy sản phẩm đang đa dạng hóa. Nhưng một Portfolio Manager có thể quản lý nhiều mandate; một research team có thể hỗ trợ nhiều quỹ. Vì vậy, sinh viên cần phân biệt ngành đang tăng trưởng với số ghế ra quyết định đang mở rộng. Hai điều này liên quan nhưng không cùng tốc độ.
1.3. Ngành còn nhỏ tạo cả cơ hội lẫn rủi ro nghề nghiệp
Cơ hội là thị trường còn dư địa tăng dài hạn nếu nhà đầu tư tổ chức phát triển, hệ thống hưu trí mở rộng và người dân tăng sử dụng quỹ mở, ETF, discretionary mandate hoặc private-market products. Rủi ro là thanh khoản lao động thấp: có năm rất ít vị trí tốt mở ra, và một người có thể phải chờ lâu để chuyển từ research sang portfolio management.
ĐỌC ĐÚNG CON SỐ 846.000 TỶ ĐỒNG
Đây không phải doanh thu của các công ty quản lý quỹ. Đây là tài sản khách hàng được giao cho hệ thống quản lý. Doanh thu của công ty quản lý quỹ thường đến từ phí quản lý, phí dịch vụ và — tùy cấu trúc sản phẩm — có thể có các khoản phí liên quan hiệu quả đầu tư. Vì vậy, giá trị doanh nghiệp quản lý quỹ phụ thuộc rất lớn vào khả năng giữ và tăng AUM một cách bền vững.
2. Asset Management thực sự làm gì? Không phải “ngân hàng nhẹ hơn”, cũng không phải chỉ ngồi chọn cổ phiếu
“Quản lý tài sản” là một cụm rất rộng. Trong bối cảnh bài viết này, trọng tâm là các tổ chức quản lý vốn của khách hàng thông qua quỹ hoặc danh mục ủy thác: cổ phiếu, trái phiếu, tiền tệ, đa tài sản, ETF, quỹ thành viên hoặc các mandate chuyên biệt. Đội ngũ đầu tư có nhiệm vụ chuyển mục tiêu và ràng buộc của khách hàng thành danh mục, sau đó ra quyết định mua, bán, phân bổ, quản trị rủi ro và đánh giá hiệu quả.
CFA Institute mô tả Portfolio Manager là người ra quyết định đầu tư: xây chiến lược, quản trị phân bổ tài sản và rủi ro, quyết định mua gì, bán gì và khi nào. Research Analyst đóng vai trò thu thập dữ liệu, phân tích doanh nghiệp, xây mô hình, định giá và kết thúc bằng khuyến nghị cho Portfolio Manager hoặc khách hàng. Đây là điểm cần nhớ: research không phải mục đích cuối cùng; research là đầu vào cho quyết định phân bổ vốn.
Một công ty quản lý tài sản còn có nhiều bộ phận ngoài đầu tư: phân phối, phát triển sản phẩm, quan hệ khách hàng, pháp chế, tuân thủ, quản trị rủi ro, vận hành quỹ, định giá tài sản, kế toán quỹ và công nghệ. Sinh viên đôi khi nhìn thấy chữ “quỹ” rồi mặc định mọi vị trí đều dẫn tới Portfolio Manager. Không phải vậy. Lộ trình nghề nghiệp phụ thuộc rất lớn vào chỗ ngồi ban đầu.
2.1. Buy-side research khác sell-side research ở chỗ nào?
Sell-side research thường phục vụ khách hàng của công ty chứng khoán hoặc ngân hàng, xuất bản báo cáo và khuyến nghị. Buy-side research phục vụ trực tiếp quyết định của quỹ. Hai bên đều cần phân tích doanh nghiệp, nhưng buy-side thường bị buộc phải suy nghĩ sâu hơn về position sizing, portfolio fit, downside, liquidity, catalyst và opportunity cost vì khuyến nghị cuối cùng có thể dẫn tới việc dùng tiền của khách hàng.
2.2. Portfolio Management không phải chỉ chọn cổ phiếu tốt
Một cổ phiếu tốt chưa chắc là một khoản đầu tư tốt ở mọi mức giá. Một khoản đầu tư tốt chưa chắc phù hợp với mọi quỹ. Portfolio Manager phải cân bằng benchmark, tracking error, concentration, liquidity, drawdown, sector exposure, duration, currency và yêu cầu khách hàng. Khả năng xây danh mục khác với khả năng viết một báo cáo doanh nghiệp tốt.
2.3. Client trust là một phần của sản phẩm
Khách hàng không giao tiền cho quỹ chỉ vì một quý tăng tốt. Họ quan tâm quy trình, kỷ luật, khả năng giải thích kết quả, quản trị rủi ro và tính nhất quán. Một Portfolio Manager có hiệu suất tốt nhưng quy trình thiếu minh bạch hoặc rủi ro vận hành yếu có thể không giữ được vốn tổ chức.
3. Asset Management khác Investment Banking ở “đơn vị đo” như thế nào?
Câu so sánh “làm quỹ hay làm ngân hàng lương cao hơn?” thường bắt đầu sai vì chữ “ngân hàng” quá rộng. Commercial Banking, Corporate Banking, Investment Banking và Asset Management có business model khác nhau. Bài này chủ yếu so Asset Management với Investment Banking — IB, tức những nhóm tư vấn M&A, huy động vốn, IPO, ECM/DCM hoặc giao dịch tài chính doanh nghiệp.
Investment Banking kiếm doanh thu chủ yếu từ phí tư vấn và phí thực hiện giao dịch. Một analyst hay associate được đánh giá qua khả năng phân tích, execution, tốc độ, độ chính xác, client service và mức đóng góp vào pipeline/deal. Khi giao dịch đóng, doanh thu xuất hiện khá rõ. Chu kỳ phản hồi vì vậy nhanh hơn: deal thắng hay thua, model đúng hay sai, pitch có chuyển thành mandate không.
Asset Management có nhịp khác. Doanh thu gắn nhiều với tài sản được quản lý và các điều khoản phí của sản phẩm. Kết quả đầu tư phải được nhìn qua thời gian, benchmark và rủi ro. Một quyết định đúng có thể mất hai năm mới được thị trường công nhận; một quyết định sai có thể đúng thesis nhưng sai timing; một năm vượt benchmark chưa đủ chứng minh skill; ba năm tốt vẫn có thể bị nghi ngờ nếu đến từ một factor bet may mắn.
| Tiêu chí | Asset Management | Investment Banking |
|---|---|---|
| Sản phẩm cốt lõi | Quản lý vốn/danh mục và kết quả đầu tư theo mandate | Tư vấn và thực hiện giao dịch |
| Đơn vị đo cá nhân | Research quality, decision quality, portfolio contribution, risk, client trust | Execution, deal flow, revenue/fees, client coverage |
| Chu kỳ phản hồi | Thường dài hơn: quý, năm, chu kỳ thị trường | Thường nhanh hơn theo deal process |
| Trần nghề nghiệp | Quyền ra quyết định, AUM, client confidence, CIO/PM responsibility | Khả năng origination, client book, deal leadership, Managing Director |
| Kỹ năng nổi trội | Phán đoán đầu tư, portfolio construction, risk, patience | Execution, transaction structuring, negotiation, client management |
| Rủi ro nghề nghiệp | Underperformance, style drift, AUM outflow, ít ghế PM | Deal drought, burnout, up-or-out, cyclicality |
3.1. Investment Banking thưởng cho execution rất sớm
Một analyst năm đầu có thể chưa tự tìm khách hàng, nhưng đóng góp của họ vào model, valuation, data room, presentation, diligence và closing rất rõ. Họ học cực nhanh cách một giao dịch vận hành. Đây là lý do IB thường tạo cảm giác “tiến nhanh”: mỗi deal là một chu kỳ học có điểm kết thúc.
3.2. Asset Management thưởng cho phán đoán có thể kiểm chứng
Một analyst quỹ có thể mất nhiều năm trước khi được nhìn nhận như người có investment judgment riêng. Lý do đơn giản: thị trường cần thời gian để chứng minh một thesis đúng hay sai, và công ty cần nhiều quan sát để biết đó là skill hay luck. Thứ được trả giá cao không phải tốc độ Excel mà là khả năng chuyển dữ liệu thành quyết định có risk-reward hợp lý.
3.3. Hai nghề có thể giao nhau trong sự nghiệp
Nhiều người đi từ Investment Banking sang Private Equity, Corporate Development hoặc Asset Management vì đã có nền tảng modeling, transaction và hiểu doanh nghiệp. Ngược lại, research analyst giỏi có thể chuyển sang IR, corporate finance hoặc investment banking ở một số vai trò. Không cần coi lựa chọn năm 22 tuổi là bản án nghề nghiệp suốt đời.
4. Nấc thang nghề nghiệp thật: từ Analyst tới Portfolio Manager và CIO
Nếu chỉ nhìn chức danh, con đường có vẻ tuyến tính: Analyst → Senior Analyst → Portfolio Manager → Senior Portfolio Manager → Head of Investments/CIO. Thực tế phức tạp hơn nhiều. Có người mang chức danh Senior Analyst nhưng quyền ảnh hưởng tới danh mục rất lớn. Có người mang chữ “Investment Manager” nhưng phần lớn công việc là báo cáo và execution. Có người được gọi Assistant Portfolio Manager nhưng đã có sleeve vốn riêng. Vì vậy, khi đánh giá một công việc, hãy nhìn decision rights, không chỉ nhìn title.
CFA Institute cũng lưu ý Portfolio Manager thường không phải vị trí entry-level; nhiều người bắt đầu bằng analyst hoặc research, sau đó mới tiến vào investment decision-making. Ở cấp cao hơn, Portfolio Manager có thể dẫn dắt đội đầu tư, quản lý quy mô tài sản lớn hơn và báo cáo trực tiếp cho CIO. Điều này phù hợp với thực tế ngành: quyền quản tiền thường được trao sau khi tổ chức đã quan sát đủ dài về judgment, risk discipline và hành vi trong giai đoạn thị trường xấu.
4.1. Intern / Junior Analyst: học cách biến thông tin thành câu hỏi
Ở giai đoạn này, công việc có thể rất “không hào nhoáng”: cập nhật báo cáo tài chính, dữ liệu ngành, mô hình, conference call notes, screening, corporate action và valuation comps. Giá trị của giai đoạn này là xây tốc độ và độ chính xác. Nhưng nếu sau 12–18 tháng vẫn chỉ copy số liệu mà không được đặt câu hỏi đầu tư, đó là tín hiệu cần xem lại lộ trình.
4.2. Analyst: bắt đầu sở hữu coverage và luận điểm
Analyst tốt không chỉ “cover ngành ngân hàng” hay “cover consumer”. Họ phải biết doanh nghiệp nào đáng dành thời gian, kỳ vọng của thị trường đang nằm ở đâu, biến số nào tạo upside/downside và catalyst nào khiến định giá thay đổi. Sự trưởng thành bắt đầu khi báo cáo có kết luận đủ rõ để người khác có thể phản biện.
4.3. Senior Analyst / Associate PM: từ idea tới position sizing
Ở đây câu hỏi thay đổi từ “có mua không?” sang “mua bao nhiêu?”. Bạn phải hiểu correlation, liquidity, conviction, downside, benchmark weight và risk budget. Một ý tưởng tốt với size sai vẫn có thể làm danh mục thất bại. Đây là giai đoạn phân tích bắt đầu chuyển thành quản trị vốn.
4.4. Portfolio Manager: chịu trách nhiệm cho danh mục, không phải từng cổ phiếu
PM không được quyền nói “cổ phiếu A của tôi đúng” khi quỹ underperform vì portfolio construction yếu. Họ phải chịu trách nhiệm với tổng thể: alpha, tracking error, drawdown, liquidity, exposure và mandate. Một PM tốt có thể từ chối nhiều ý tưởng hay nếu portfolio đã quá tập trung vào cùng một risk factor.
4.5. CIO: quản lý process và con người nhiều không kém quản lý tiền
CIO phải xây investment philosophy, governance, risk limits, team structure, succession, compensation và communication với khách hàng/board. Ở cấp này, câu hỏi không còn là “tôi chọn cổ phiếu nào?” mà là “tổ chức ra quyết định thế nào để skill có thể lặp lại mà không phụ thuộc một cá nhân?”.
| Nấc | Thứ được kỳ vọng | Tín hiệu sẵn sàng đi tiếp |
|---|---|---|
| Junior | Dữ liệu chính xác, modeling, tốc độ học | Bắt đầu đặt câu hỏi đầu tư tốt |
| Analyst | Coverage, valuation, thesis, recommendation | Có các khuyến nghị được theo dõi và review |
| Senior Analyst | Conviction, scenario, catalyst, risk | Ảnh hưởng rõ tới portfolio decisions |
| Associate PM / PM | Position sizing, portfolio construction, benchmark | Danh mục/sleeve có kết quả và kỷ luật |
| Senior PM / CIO | Investment process, team, AUM, client trust | Skill có thể scale qua người và sản phẩm |
5. Cửa thứ nhất: từ người “làm Excel tốt” thành người có khuyến nghị đầu tư thật
Đây là cửa mà rất nhiều sinh viên hiểu sai. Họ nghĩ để vào quỹ cần Excel nhanh hơn, DCF đẹp hơn, Python tốt hơn hoặc thuộc nhiều công thức hơn. Các kỹ năng đó hữu ích, nhưng không phải điểm phân biệt cuối cùng. Một quỹ không cần thêm một file model nếu file đó không giúp ra quyết định.
Một khuyến nghị đầu tư tốt tối thiểu phải trả lời bốn câu hỏi: doanh nghiệp đang được thị trường định giá dựa trên kỳ vọng nào; bạn khác thị trường ở điểm nào; upside/downside là bao nhiêu; và bằng chứng nào sẽ khiến bạn thừa nhận mình sai. Điểm thứ tư đặc biệt quan trọng vì nó biến “ý kiến” thành một giả thuyết có thể kiểm chứng.
5.1. Một model đẹp không phải investment thesis
Bạn có thể xây 15 sheet, 30 scenario và DCF tới hai chữ số thập phân nhưng vẫn không biết cổ phiếu đáng mua không. Model là công cụ để làm explicit giả định. Giá trị nằm ở việc nhận ra giả định nào là material và thị trường đang định giá khác bạn ở đâu.
5.2. Hãy viết “điều gì làm tôi sai” trước khi mua
Nếu thesis của bạn là biên lợi nhuận sẽ hồi phục vì giá nguyên liệu giảm, hãy ghi rõ mức gross margin nào khiến thesis thất bại. Nếu thesis là ngân hàng tăng NIM, hãy xác định điều kiện về cost of funds hoặc asset quality. Viết trước giúp chống hindsight bias sau này.
5.3. Khuyến nghị phải có timestamp
“Em từng thích cổ phiếu X trước khi nó tăng” không có giá trị nếu không có ngày tháng. Một investment journal tốt ghi giá, ngày, thesis, target, downside, catalyst và invalidation. Sau sáu tháng, bạn không được phép sửa lịch sử. Đây là cách xây track record cá nhân khi chưa được giao vốn.
5.4. Viết một trang tốt khó hơn viết 20 trang
Một trang buộc bạn chọn biến số quan trọng. Hãy thử cấu trúc: thesis trong ba câu; ba giả định; valuation; catalyst; downside; điều gì chứng minh sai. Đây là format rất gần cách PM muốn nhận thông tin khi thời gian có hạn.
BÀI TEST CHO SINH VIÊN
Nếu bạn không thể viết “tôi mua/không mua doanh nghiệp này ở giá hiện tại vì ba lý do sau, và tôi sai nếu X xảy ra”, bạn chưa cần thêm một khóa định giá. Bạn cần luyện judgment.
6. Cửa thứ hai: từ người viết khuyến nghị thành người được phép ảnh hưởng tới vốn thật
Đây là nơi nghề bắt đầu đổi bản chất. Khi khuyến nghị chỉ nằm trên giấy, sai lầm gây mất uy tín. Khi khuyến nghị ảnh hưởng tới vốn thật, sai lầm tạo drawdown, opportunity cost và có thể làm khách hàng rút tiền. Do đó, tổ chức không trao decision rights chỉ vì một analyst viết hay.
Một cách chuyển giao phổ biến là analyst dần được phép đề xuất size, quản một sleeve nhỏ, co-manage một mandate hoặc có voting weight lớn hơn trong investment committee. Không phải công ty nào cũng có cấu trúc giống nhau, nên ứng viên cần hỏi rõ “từ vị trí này đã có ai thực sự được giao vốn chưa?”.
6.1. Viết giỏi và quyết định giỏi là hai năng lực khác nhau
Một analyst có thể rất sâu nhưng luôn yêu cầu mức chắc chắn quá cao nên bỏ lỡ cơ hội. Một người khác có thể nghĩ đúng nhưng size quá lớn. Một người khác nữa có thesis tốt nhưng không chịu cắt khi dữ kiện thay đổi. Portfolio management đòi hỏi cả reasoning và behavior.
6.2. Benchmark làm thay đổi cách bạn nghĩ
Nếu quỹ benchmark VN-Index hoặc một chỉ số cụ thể, “không mua” cũng là một active decision khi cổ phiếu có trọng số lớn. Bạn không chỉ hỏi cổ phiếu có tốt không; bạn hỏi nên overweight, underweight hay neutral so với benchmark. Đây là thay đổi lớn so với đầu tư cá nhân.
6.3. Risk budget là vốn vô hình
Quỹ không chỉ có tiền; quỹ có mức rủi ro được phép sử dụng. Một idea 20% upside có thể không đáng thêm vào nếu tăng concentration, liquidity risk hoặc factor exposure quá mạnh. Người được giao vốn phải biết “mua đúng” và “mua đúng cỡ”.
6.4. Sai đúng không chỉ nhìn giá cổ phiếu sau sáu tháng
Thesis có thể đúng nhưng stock giảm vì market de-rating; thesis có thể sai nhưng stock tăng vì liquidity. Review tốt phải tách process outcome khỏi market outcome. CFA Institute khi bàn về manager selection cũng nhấn mạnh đánh giá manager không chỉ nhìn return mà còn phải hiểu process tạo ra kết quả đó.
7. Cửa thứ ba: từ người quản vốn thành người có thể giữ niềm tin khi AUM lớn lên
Cửa thứ ba quyết định trần nghề nghiệp. Một PM có thể đầu tư rất tốt với 100 tỷ đồng nhưng chưa chắc quản tốt 10.000 tỷ. Khi AUM tăng, liquidity, market impact, breadth of opportunities, client communication và team complexity đều thay đổi. “Scale” trong asset management không chỉ là giao thêm tiền cho người giỏi nhất.
Trần của một PM vì vậy gắn với lượng vốn họ có thể quản mà vẫn duy trì process, risk control và niềm tin. Khách hàng tổ chức không chỉ hỏi “return bao nhiêu?” mà còn hỏi team có ổn định không, key-person risk ra sao, compliance thế nào, drawdown được quản lý ra sao, succession plan có không và style có drift hay không.
7.1. AUM càng lớn, universe đầu tư càng bị ràng buộc
Một quỹ nhỏ có thể đầu tư vào mid-cap ít thanh khoản và thoát nhanh. Quỹ rất lớn phải cân nhắc days-to-liquidate, ownership limits và market impact. Vì vậy một chiến lược có alpha tốt ở quy mô nhỏ có thể mất lợi thế khi scale.
7.2. Performance tốt nhưng AUM giảm vẫn là vấn đề
Nếu khách hàng không hiểu strategy hoặc mất niềm tin trong drawdown, họ có thể redeem ngay trước khi strategy hồi phục. PM giỏi cần khả năng giải thích process, kỳ vọng và rủi ro. Client communication không phải việc “sales làm”, mà là một phần của institutional trust.
7.3. Một track record cá nhân phải tách khỏi track record của cả đội
Khi chuyển việc, câu hỏi khó là: trong kết quả quỹ, phần nào thật sự do bạn? Nếu bạn chỉ nói “quỹ của chúng tôi tăng 20%”, employer mới không biết bạn đóng góp gì. Vì vậy analyst/PM nên giữ decision log, recommendation attribution và committee record theo quy định nội bộ cho phép.
7.4. Cửa thứ ba là nơi investment skill gặp business skill
Ở cấp senior PM/CIO, bạn cần hiểu distribution, product, client segmentation, capacity và fee economics. Một quỹ không có investor base ổn định thì PM không thể chỉ nói “tôi chỉ quan tâm đầu tư”. AUM là vốn kinh doanh của chính công ty quản lý tài sản.
8. Vì sao Asset Management thường thăng chậm hơn Investment Banking?
Nhiều người mới đi làm nhìn tốc độ thăng tiến theo title: analyst bao lâu lên senior, bao lâu lên manager. Trong Asset Management, title có thể thay nhưng decision rights chưa chắc thay tương ứng. Lý do nằm ở cấu trúc rủi ro: giao thêm quyền đầu tư đồng nghĩa giao thêm khả năng tạo hoặc mất tiền của khách hàng. Một tổ chức thận trọng sẽ đòi hỏi bằng chứng qua thời gian.
Investment Banking có cơ chế “up-or-out” rõ hơn ở nhiều tổ chức. Analyst giỏi execution có thể lên associate tương đối nhanh vì nhu cầu quản lý deal team tăng theo pipeline. Ở Asset Management, một quỹ không cần thêm Portfolio Manager chỉ vì analyst đã đủ ba năm. Ghế PM thường mở khi AUM tăng, sản phẩm mới ra đời, team mở rộng hoặc người cũ rời đi. Vì vậy, progression phụ thuộc cả performance cá nhân lẫn cấu trúc tổ chức.
8.1. Investment judgment cần thời gian để quan sát
Một năm bull market có thể làm nhiều người trông giỏi. Một analyst chỉ thật sự lộ rõ chất lượng khi trải qua cả giai đoạn thuận lợi và bất lợi: tăng trưởng, tightening, sector rotation, drawdown, liquidity stress. Công ty cần nhiều chu kỳ để hiểu người đó có process hay chỉ gặp đúng regime.
8.2. Ghế PM là tài sản khan hiếm
Một quỹ có thể chỉ có một hoặc vài PM chính. Nếu họ ổn định và AUM không tăng đủ lớn để mở thêm mandate, người giỏi phía dưới vẫn phải chờ. Đây là rủi ro cấu trúc mà ứng viên cần nhìn thẳng. Một team “toàn người giỏi” chưa chắc là team có đường thăng tiến tốt nếu không có lịch sử phát triển người nội bộ.
8.3. Promotion tốt nhất là tăng quyền quyết định, không chỉ đổi danh thiếp
Một Senior Analyst được quyền present trực tiếp tại investment committee, đề xuất size và chịu attribution có thể học nhanh hơn một “Investment Manager” chỉ làm update. Vì vậy hãy hỏi về quyền và trách nhiệm, không chỉ title.
8.4. Thăng chậm không có nghĩa thu nhập luôn chậm
Một analyst có thể vẫn tăng compensation nhờ bonus, retention hoặc market adjustment dù title không đổi. Ngược lại, một title mới ở công ty nhỏ chưa chắc đi kèm base salary hoặc decision rights tốt hơn. Cần nhìn total compensation, learning rate và optionality cùng lúc.
9. Thu nhập thật: đừng biến một vài con số lương thành “bảng giá nghề nghiệp”
Câu hỏi về lương là hợp lý, nhưng Asset Management là một trong những ngành mà mức thu nhập phân tán rất mạnh. Hai người cùng title có thể chênh lệch đáng kể vì loại công ty, quy mô AUM, nguồn khách hàng, chiến lược đầu tư, mức seniority thực, bonus pool, ngoại ngữ và khả năng đóng góp trực tiếp vào investment performance hoặc fundraising.
Dữ liệu tuyển dụng công khai tại Việt Nam năm 2026 cho thấy nhóm Chuyên viên Phân tích Đầu tư trên JobsGO có dải tham khảo khoảng 15–25 triệu đồng/tháng; một số tin tuyển dụng cụ thể của công ty quản lý quỹ có thể thấp hơn hoặc cao hơn. CareerLink tổng hợp thị trường rộng hơn cho nhóm Financial/Investment Analyst theo kinh nghiệm: khoảng 10–15 triệu ở fresher, 15–25 triệu ở analyst 1–3 năm, 25–45 triệu ở senior 3–5 năm và 45–80 triệu ở manager 5–8 năm. Đây là dữ liệu tham khảo toàn thị trường tài chính, không phải salary grid riêng cho quỹ.
Michael Page Việt Nam có Salary Guide 2026 và công cụ benchmark cập nhật từ placements và advertised roles trong 12 tháng gần nhất. Tuy nhiên, mức lương cụ thể theo từng vị trí đầu tư không phải lúc nào cũng hiển thị công khai mà không truy cập công cụ. Vì vậy, một bài nghiêm túc không nên gắn nhãn “Michael Page nói analyst quỹ chắc chắn nhận X”. Mức lương cần được hiểu như range thị trường chứ không phải bảng giá cố định.
9.1. Năm đầu có thể thấp hơn kỳ vọng vì bạn chưa có track record
Ở năm đầu, công ty trả tiền cho khả năng phân tích, work ethic, learning speed và potential. Phần “judgment premium” chưa thể cao vì chưa có đủ bằng chứng. Đây là lý do so lương entry-level để quyết định nghề có thể gây sai lệch.
9.2. Bonus là nơi dispersion tăng mạnh
Ở investment roles, bonus có thể phụ thuộc firm performance, fund performance, team contribution và seniority. Không phải mọi quỹ đều có performance fee; không phải performance fee nào cũng chảy trực tiếp tới PM. Nhưng ở cấp cao, variable compensation có thể làm tổng thu nhập khác xa base salary.
9.3. Mỹ cho thấy độ phân tán trong cùng nhóm nghề rất lớn
Theo U.S. Bureau of Labor Statistics, tháng 5/2025 mức lương trung vị của nhóm Financial and Investment Analysts là 102.740 USD/năm. 10% thấp nhất dưới 63.720 USD, trong khi 10% cao nhất trên 180.860 USD. Khoảng cách này phản ánh khác biệt về kinh nghiệm, địa điểm, ngành, employer và trách nhiệm; không thể dùng số Mỹ để suy ra lương Việt Nam, nhưng nó minh họa rằng cùng một nhãn nghề nghiệp có dispersion rất lớn.
9.4. Đừng so base salary của Asset Management với total compensation của Investment Banking
Một lỗi phổ biến là lấy lương cứng analyst quỹ so với tổng package của banker có bonus deal-based, hoặc ngược lại. Muốn so, cần cùng cấp kinh nghiệm, cùng city, cùng loại employer và cùng định nghĩa total compensation.
| Cấp độ tham khảo | Khoảng lương thị trường Việt Nam tham khảo | Cần lưu ý |
|---|---|---|
| Fresher / Junior | Khoảng 10–15 triệu đồng/tháng trong benchmark tài chính rộng | Có firm trả cao hơn; bonus khác nhau |
| Analyst 1–3 năm | Khoảng 15–25 triệu đồng/tháng là dải công khai phổ biến | Không riêng Asset Management |
| Senior 3–5 năm | Khoảng 25–45 triệu đồng/tháng trong benchmark rộng | Quỹ lớn/role mạnh có thể cao hơn đáng kể |
| Manager / Fund Manager | Khoảng 45–80 triệu đồng/tháng là tham khảo rộng | Total comp có thể bị chi phối bởi bonus |
| Senior PM / CIO | Không nên dùng một range chung | AUM, track record, employer và incentive structure tạo dispersion rất lớn |
ĐỪNG ĐỌC BẢNG TRÊN NHƯ BẢNG LƯƠNG CHÍNH THỨC
Đây là dải tham khảo từ dữ liệu tuyển dụng và tổng hợp thị trường công khai. Một vị trí buy-side tại quỹ lớn, một công ty bảo hiểm, một family office hoặc một quỹ nhỏ có thể trả rất khác. Khi nhận offer, hãy hỏi rõ base, bonus, bonus formula, vesting, performance review và promotion criteria.
10. Track record: thứ tài sản nghề nghiệp quan trọng hơn một dòng “Investment Analyst” trên CV
Trong Asset Management, track record là khái niệm bị dùng rất lỏng. Nhiều ứng viên nghĩ track record nghĩa là “cổ phiếu em từng thích đã tăng”. Một track record nghiêm túc cần đủ ngữ cảnh để người khác kiểm chứng: ngày khuyến nghị, giá, benchmark, thesis, size hoặc mức conviction, catalyst, downside, invalidation và kết quả sau một khoảng thời gian xác định.
Với người chưa được quản vốn, track record có thể là research recommendation book. Với analyst trong quỹ, nó có thể là recommendation attribution. Với PM, đó là performance của danh mục/sleeve sau phí hoặc theo chuẩn nội bộ, kèm risk metrics. Điểm quan trọng là không cherry-pick chỉ những case thắng.
10.1. Track record tốt phải chứa cả sai lầm
Nếu portfolio cá nhân của bạn có 15 khuyến nghị và 4 sai, điều đó không làm hồ sơ yếu đi nếu bạn giải thích được lỗi: sai giả định, sai timing, bỏ sót balance-sheet risk, quá tự tin vào management hay không cập nhật khi facts đổi. Một người không bao giờ có case sai thường chỉ đang chọn lại lịch sử.
10.2. Benchmark phải phù hợp
Một danh mục toàn mid-cap không nên tự hào vì vượt VN30 mà bỏ qua universe phù hợp. Một strategy phòng thủ không nên chỉ bị chấm bằng bull-market return. Benchmark và mandate phải được xác định trước để tránh “đổi thước sau khi có kết quả”.
10.3. Return không đủ; phải xem drawdown và consistency
CFA Institute trong manager selection nhấn mạnh các chỉ số như maximum drawdown, drawdown duration, upside/downside capture cùng với phân tích định tính về investment process. Một PM tăng 30% nhưng giảm 50% trong stress có profile khác hẳn PM tăng 20% với drawdown thấp.
10.4. Track record phải có ownership
Nếu bạn làm model cho người khác quyết định, hãy nói đúng “tôi hỗ trợ phân tích”, không biến thành “tôi đã đầu tư”. Uy tín nghề này xây rất chậm nhưng có thể mất nhanh nếu attribution không trung thực.
11. Kỹ năng nào thực sự tạo lợi thế trong nghề quản lý tài sản?
Excel, accounting, valuation và financial modeling là điều kiện nền. Nhưng khi đã vào ngành, khoảng cách giữa người tốt và rất tốt thường đến từ các kỹ năng khó “học cấp tốc”: đọc doanh nghiệp, xác suất, behavior, synthesis, writing, communication và risk judgment.
11.1. Accounting: hiểu chất lượng lợi nhuận trước valuation
Một P/E thấp không có ý nghĩa nếu earnings không chuyển thành cash, working capital tăng bất thường hoặc related-party transactions khó hiểu. Buy-side analyst cần đào sâu cash conversion, capitalisation policy, provisioning, contingent liabilities và management incentives.
11.2. Valuation: biết lúc nào không nên dùng DCF
Valuation tốt không phải dùng nhiều phương pháp nhất mà chọn đúng driver. Bank có thể cần P/B và ROE logic; retailer cần unit economics và store maturity; commodity company cần cycle-normalised earnings; infrastructure cần cash-flow visibility và regulatory assumptions.
11.3. Writing: ép tư duy thành cấu trúc
Viết ngắn là một công cụ đầu tư. Nếu không thể diễn đạt thesis, catalyst và risk trong một trang, rất có thể bạn chưa hiểu đủ sâu. PM không có thời gian đọc 40 trang để tìm kết luận.
11.4. Probability thinking: tránh nhầm “có thể xảy ra” với “xác suất cao”
Investment thesis luôn có uncertainty. Bạn cần gán scenario, probability và payoff. Một case 30% xác suất nhưng payoff 5x có thể đáng quan tâm; một case 80% xác suất nhưng downside lớn có thể không hấp dẫn. Đây là tư duy expected value.
11.5. Behavioral discipline: kỹ năng khó nhìn thấy nhất
Bạn phản ứng thế nào khi stock giảm 15% sau khi mua? Có đọc lại thesis hay tìm confirmation bias? Bạn có tăng size vì fundamentals cải thiện hay vì muốn “gỡ”? Những hành vi này quyết định PM quality nhưng gần như không thể đo qua một bài test Excel.
12. CFA có giúp vào nghề không? Có — nhưng không thay thế track record và judgment
CFA là chứng chỉ được nhắc tới nhiều nhất khi nói về Asset Management, và có lý do. CFA Institute xem portfolio management, research, valuation, risk và ethics là các năng lực lõi của chương trình; Level III còn có pathway Portfolio Management. Trong nhiều tổ chức đầu tư, CFA charter là tín hiệu mạnh rằng ứng viên đã dành thời gian nghiêm túc cho nghề.
Nhưng sinh viên dễ mắc một lỗi khác: coi CFA như tấm vé đảm bảo vào quỹ. Chứng chỉ chứng minh kiến thức và sự bền bỉ; nó không chứng minh bạn có thể hình thành một view độc lập, cắt lỗ đúng lúc hoặc xây danh mục. Hai ứng viên cùng Level II có thể khác nhau hoàn toàn về investment judgment.
12.1. CFA giúp chuẩn hóa ngôn ngữ nghề nghiệp
Accounting, equity, fixed income, derivatives, portfolio construction, ethics và performance measurement tạo nền chung để bạn nói chuyện với team đầu tư. Với người không học chuyên tài chính, đây là một đường học rất có cấu trúc.
12.2. CFA không dạy bạn doanh nghiệp Việt cụ thể
Bạn vẫn phải đọc báo cáo thường niên, gặp management, hiểu accounting local, chính sách ngành, cấu trúc sở hữu, thanh khoản thị trường và hành vi nhà đầu tư trong nước. Chứng chỉ không thay thế local edge.
12.3. CFA có giá trị nhất khi đi cùng work product
Một ứng viên CFA Level I + hai investment memos có timestamp + một portfolio journal nghiêm túc thường tạo câu chuyện nghề nghiệp thuyết phục hơn người chỉ liệt kê Level II nhưng không có bất kỳ khuyến nghị độc lập nào.
13. Những nơi thực sự làm Asset Management ở Việt Nam và tầng toàn cầu
Tại Việt Nam, các tên tuổi mà sinh viên thường gặp trong hệ sinh thái quản lý quỹ gồm Dragon Capital, VinaCapital, SSI Asset Management, Vietcombank Fund Management, Techcom Capital, Eastspring Investments Vietnam, Manulife Investment Management Vietnam, KIM Vietnam, UOB Asset Management Vietnam cùng nhiều công ty quản lý quỹ khác. Danh sách chính thức thay đổi theo giấy phép và cấu trúc thị trường, vì vậy ứng viên nên kiểm tra danh sách cập nhật từ cơ quan quản lý trước khi nộp hồ sơ.
Ở quy mô toàn cầu, BlackRock, Fidelity, Capital Group, Amundi, Schroders, Wellington, PIMCO và nhiều tổ chức khác cho thấy Asset Management là một ngành có nhiều mô hình: passive/index, active equity, fixed income, multi-asset, alternatives, private markets, wealth management. Không nên nghĩ “làm quỹ” chỉ có một kiểu công việc.
13.1. Hãy chọn strategy trước khi chọn logo
Bạn muốn làm public equity fundamental, fixed income, passive, quantitative, multi-asset hay private markets? Hai công ty đều “quản lý tài sản” nhưng công việc hằng ngày có thể hoàn toàn khác. Hãy đọc fund factsheet, prospectus, strategy và portfolio trước khi phỏng vấn.
13.2. Đừng chỉ hỏi “quỹ lớn không?”
Quỹ lớn có brand, process và resources tốt nhưng có thể phân vai sâu khiến junior ít ownership. Quỹ nhỏ có thể cho bạn coverage rộng hơn nhưng mentoring và stability kém hơn. Câu hỏi đúng là learning architecture và decision exposure.
13.3. Institutional capital không chỉ đến từ “quỹ đầu tư”
Insurance companies, pensions, family offices, corporate treasury, sovereign funds và bank asset-management arms đều có đội đầu tư. Vì vậy kỹ năng research/portfolio có thể mở rộng sang nhiều loại tổ chức nếu bạn xây được track record và hiểu mandate.
14. Các cửa ra nghề nghiệp: Asset Management không phải đường một chiều
Một analyst buy-side sau vài năm có thể đi nhiều hướng. Public equity analyst có thể sang family office, insurance investment, corporate investment, investor relations hoặc private equity nếu bổ sung kỹ năng giao dịch. Fixed-income analyst có thể sang treasury, bank ALM, credit, insurance hoặc DCM. Portfolio Manager có thể sang regional funds, private wealth hoặc CIO track.
Singapore và Hong Kong thường được xem là hai trung tâm tài chính khu vực có nhiều asset-management seats hơn Việt Nam, nhưng việc chuyển thị trường đòi hỏi ngoại ngữ, regulatory knowledge, product knowledge và khả năng chứng minh track record. Không phải cứ có CFA và ba năm kinh nghiệm là tự động “ra regional”.
14.1. Private Equity không phải “Asset Management lương cao hơn”
PE có transaction, ownership, operational value creation và exit process khác public markets. Buy-side equity research là nền tốt, nhưng ứng viên cần học deal execution, due diligence, shareholder agreements và governance sâu hơn.
14.2. Corporate Investment là lựa chọn phù hợp với người thích chiến lược ngành
Tập đoàn lớn có thể có bộ phận M&A, strategic investment hoặc treasury investment. Kỹ năng phân tích doanh nghiệp hữu ích, nhưng KPI chuyển từ benchmark return sang strategic fit và corporate objectives.
14.3. Investor Relations là cửa ra tốt nếu bạn giỏi giải thích doanh nghiệp
Một analyst hiểu cách PM đọc số liệu có lợi thế lớn khi chuyển sang IR tại công ty niêm yết: họ biết investor sẽ hỏi gì, metric nào material và câu chuyện nào thiếu evidence. Đây là ví dụ kỹ năng Asset Management tạo giá trị ngoài quỹ.
15. Việc làm được ngay trong học kỳ này: xây track record trước khi chờ được tuyển
Nếu bạn đang là sinh viên, thứ thiếu nhất không phải khóa học. Thứ thiếu nhất là bằng chứng rằng bạn có thể hình thành và cập nhật một investment thesis. Bạn có thể bắt đầu với hai doanh nghiệp niêm yết mà bạn thật sự hiểu sản phẩm. Không cần chọn cổ phiếu “hot”; càng quen sản phẩm càng dễ tập trung vào doanh nghiệp thay vì biến động giá.
15.1. Bước 1 — viết memo một trang
Ghi ngày, giá, market cap, thesis ba câu, ba assumption, fair-value range, catalyst, downside và invalidation. Không cần target quá chính xác. Quan trọng là có một khung đủ rõ để sáu tháng sau tự chấm.
15.2. Bước 2 — lưu snapshot dữ liệu
Đừng cập nhật file cũ rồi quên mình từng dự báo gì. Lưu version theo ngày. Track record chỉ có giá trị nếu lịch sử không bị chỉnh sau khi biết kết quả.
15.3. Bước 3 — cập nhật theo sự kiện, không theo cảm xúc giá
Chỉ update khi có earnings, corporate action, management guidance, industry data hoặc một fact mới làm thesis thay đổi. Nếu bạn viết lại thesis mỗi khi giá giảm, bạn đang học rationalisation chứ không phải investing.
15.4. Bước 4 — sáu tháng sau tự chấm
Tách bốn loại lỗi: thesis sai; valuation sai; timing sai; risk sizing sai. Đây là phần recruiter buy-side thích xem hơn một bảng return may mắn vì nó cho thấy khả năng học.
15.5. Làm bốn vòng trong một năm
Nếu mỗi quý bạn thêm hai memo và review memo cũ, cuối năm bạn có 8–10 case có timestamp. Đó là work product thật. Không cần dùng tiền lớn; mục tiêu là xây process và khả năng tự phản biện.
MỘT TÌNH HUỐNG MINH HỌA
Hãy tưởng tượng hai bạn cùng vào một công ty quỹ. Sau năm năm, bạn A có 15 khuyến nghị được ghi ngày tháng, trong đó 4 case sai và giải thích được nguyên nhân. Bạn B làm rất nhiều việc, chạy dữ liệu cho cả phòng nhưng chưa từng có một khuyến nghị độc lập được theo dõi. Khi team cần chọn người để thử giao một sleeve vốn nhỏ, sự khác biệt không nằm ở ai “chăm hơn” mà ở ai đã tạo được bằng chứng về judgment.
16. Khi đi phỏng vấn: ba câu hỏi để đọc đúng “cái ghế” thay vì bị hấp dẫn bởi tên công ty
Một thương hiệu lớn trên CV có giá trị, nhưng năm năm đầu sự nghiệp còn phụ thuộc rất nhiều vào chỗ bạn ngồi. Có những team nhỏ cho junior ownership mạnh. Có những tổ chức lớn nơi analyst mất ba năm chủ yếu cập nhật data. Vì vậy, ứng viên nên hỏi thẳng nhưng chuyên nghiệp về investment process.
Câu hỏi 1: “Ở đây ai là người ra quyết định mua bán và analyst tham gia tới mức nào?”
Bạn muốn hiểu decision architecture: PM quyết tuyệt đối, investment committee bỏ phiếu hay analyst có ownership theo sector? Không có mô hình nào đúng tuyệt đối, nhưng câu trả lời cho thấy learning path.
Câu hỏi 2: “Người mới có được viết recommendation với target/invalidation riêng hay chủ yếu cập nhật số liệu?”
Nếu role hoàn toàn data maintenance, hãy hỏi timeline để lên coverage ownership. Junior không cần ra quyết định ngay, nhưng phải thấy đường chuyển từ support sang thesis.
Câu hỏi 3: “Trong ba năm qua, có ai từ vị trí này được giao coverage, voting weight hoặc vốn thật chưa?”
Đây là câu hỏi tốt nhất về promotion vì nó yêu cầu evidence thay vì lời hứa. Nếu không có ai, có thể do team mới — hãy hỏi thêm. Nhưng nếu câu trả lời luôn mơ hồ, bạn cần cân nhắc.
17. Bài học cho doanh nghiệp gọi vốn: hiểu nghề Asset Management để hiểu nhà đầu tư tổ chức đang cần gì
Với CHODAT INVEST, phần quan trọng nhất của câu chuyện nghề nghiệp này nằm ở một hướng ngược lại: nếu doanh nghiệp muốn gọi vốn từ quỹ, họ cần hiểu người bên kia bàn đang bị đo như thế nào. Portfolio Manager không thể mua một doanh nghiệp chỉ vì founder thuyết trình tốt. Họ phải trả lời với investment committee, benchmark và khách hàng của quỹ. Vì vậy, hồ sơ gọi vốn doanh nghiệp càng giúp họ rút ngắn quá trình kiểm chứng thì xác suất được xem xét nghiêm túc càng cao.
Một PM public-market quan tâm earnings quality, valuation, catalyst, liquidity và downside. Một private-equity investor quan tâm entry multiple, governance, value-creation plan và exit. Một credit investor quan tâm cash flow, DSCR, covenant và recovery. Dù mandate khác nhau, điểm chung là họ cần evidence hơn narrative.
17.1. Doanh nghiệp nên giúp investor nhìn thấy “thesis” trong 10 phút đầu
Pitch deck tốt cần trả lời rất sớm: doanh nghiệp giải quyết vấn đề gì, thị trường đủ lớn không, unit economics ra sao, lợi thế cạnh tranh là gì, vì sao thời điểm này, use of funds và milestone tiếp theo. Nếu PM phải tự đào 30 slide để tìm câu trả lời, hồ sơ đang làm tăng friction.
17.2. Hãy đưa “điều gì làm chúng tôi sai” vào hồ sơ quản trị rủi ro
Founder thường chỉ nói upside. Investor chuyên nghiệp lại cần downside. Hãy chủ động trình bày concentration risk, key-person risk, regulatory risk, customer churn, supplier dependency và liquidity requirement. Một hồ sơ thừa nhận rủi ro và có mitigation đáng tin thường mạnh hơn một hồ sơ tuyên bố “không có đối thủ”.
17.3. Data Room là công cụ giảm thời gian diligence
Nếu legal documents, financial statements, customer contracts, cap table, tax, IP, HR, permits và management reporting đã được tổ chức, investor có thể kiểm chứng thesis nhanh hơn. CHODAT INVEST có thể hỗ trợ doanh nghiệp cấu trúc hồ sơ và quyền truy cập theo giai đoạn; các nội dung cần xác minh pháp lý, kiểm toán hoặc thẩm định chuyên ngành phải do chuyên gia phù hợp thực hiện.
17.4. Investor Matching phải dựa trên mandate
Không phải “quỹ lớn” nào cũng là nhà đầu tư phù hợp. Một fund manager public equity không đầu tư pre-revenue startup; một PE fund có minimum ticket lớn; một insurance account có risk limit riêng. Matching tốt phải dựa trên stage, sector, geography, ticket, liquidity, ownership expectation và return target.
CHODAT INVEST • FUNDING DOCUMENTATION FOR INSTITUTIONAL CAPITAL
Hãy chuẩn bị hồ sơ theo cách một người quản tiền có thể thẩm định — không chỉ theo cách founder muốn kể
Một hồ sơ gọi vốn tốt giảm khoảng cách giữa câu chuyện doanh nghiệp và investment memo của quỹ: dữ liệu rõ, giả định rõ, risk rõ, governance rõ và use of funds có milestone kiểm chứng.
18. Câu hỏi thường gặp về nghề quản lý tài sản
1. Asset Management có phải là Investment Banking “nhẹ hơn” không?
Không. Hai nghề có business model và thước đo khác nhau. Investment Banking tập trung vào giao dịch, execution và phí tư vấn; Asset Management tập trung vào quản lý danh mục, risk, performance và giữ AUM/client trust. Cường độ công việc cũng khác theo firm và thời điểm, không thể mặc định một bên “nhẹ” hơn.
2. Sinh viên mới ra trường có thể vào thẳng quỹ không?
Có, qua internship, junior research, investment analyst hoặc graduate program nếu có. Nhưng số vị trí thường ít hơn ngân hàng/chứng khoán. Một portfolio research book có timestamp giúp ứng viên nổi bật hơn.
3. Có cần CFA để làm Asset Management không?
Không phải điều kiện pháp lý chung cho mọi role, nhưng CFA là tín hiệu nghề nghiệp mạnh và nội dung phù hợp sâu với investment management. Nó giúp nhưng không thay thế kinh nghiệm, track record và local market understanding.
4. Lương Asset Management có thấp hơn Investment Banking không?
Không thể trả lời bằng một con số chung. Entry-level ở nhiều nơi có thể thấp hơn hoặc ngang; về sau total compensation phụ thuộc bonus, AUM, performance, seniority và employer. Investment Banking cũng có bonus rất phân tán theo deal cycle.
5. Sau bao lâu mới được làm Portfolio Manager?
Không có mốc cố định. CFA Institute lưu ý PM thường không phải entry-level và phần lớn đi lên sau vài năm analyst. Thời gian phụ thuộc track record, team structure, AUM growth và việc có ghế trống hay không. “7–10 năm” là một hình dung phổ biến cho nhiều lộ trình nhưng không phải quy tắc.
6. Portfolio Manager có cần giỏi sales không?
Không nhất thiết làm sales trực tiếp, nhưng ở cấp cao cần giao tiếp với client, consultant, board và distribution. Khả năng giải thích strategy trong drawdown là một phần của việc giữ AUM.
7. Track record cá nhân khi chưa có vốn thật xây thế nào?
Dùng investment memo có ngày tháng, benchmark, thesis, invalidation và review. Không được giả danh performance hypothetical là track record quỹ thật. Mục tiêu là chứng minh process và learning.
8. Có nên đầu tư tiền thật để học không?
Có thể dùng một số tiền nhỏ phù hợp khả năng chịu mất để hiểu cảm xúc và execution, nhưng không cần số tiền lớn. CFA Institute cũng khuyến nghị người muốn theo nghề nên có trải nghiệm đầu tư thực tế sớm. Không nên vay tiền hoặc dùng đòn bẩy chỉ để “tạo track record”.
9. Public Equity và Private Equity có giống nhau không?
Không. Public Equity tập trung chứng khoán niêm yết, mark-to-market và liquidity; Private Equity gắn với ownership, deal execution, governance, value creation và exit nhiều năm. Có kỹ năng chuyển giao nhưng công việc khác.
10. Tại sao quản lý quỹ ở Việt Nam còn ít người tuyển?
Một phần vì ngành còn nhỏ so GDP và investment teams có operating leverage cao. AUM tăng không yêu cầu số người ra quyết định tăng tuyến tính. Ngoài ra, turnover ở ghế PM có thể thấp.
11. Công ty quỹ nào ở Việt Nam đáng nộp?
Không nên xếp hạng chung. Hãy chọn theo strategy, mentoring, decision exposure, lịch sử phát triển nhân sự, governance và fit cá nhân. Các công ty lớn và nhỏ đều có ưu/nhược điểm khác nhau.
12. Quản lý tài sản có phù hợp người hướng nội không?
Có thể phù hợp nếu bạn thích đọc, phân tích và suy nghĩ độc lập, nhưng nghề vẫn đòi hỏi communication: gặp management, trình bày committee, trao đổi với client và bảo vệ thesis. “Hướng nội” không có nghĩa không giao tiếp.
13. Người thích phản hồi nhanh có hợp nghề không?
Có thể khó hơn. Nhiều thesis cần thời gian dài và thị trường có thể đi ngược trước khi facts chứng minh. Nếu bạn cần validation hằng tuần, môi trường deal-driven hoặc trading có thể phù hợp hơn tùy tính cách.
14. Đi ngân hàng đầu tư trước rồi sang quỹ có hợp lý không?
Có. IB giúp học modeling, valuation, transaction, diligence và client work nhanh. Nhưng để sang public-market AM, bạn vẫn cần chứng minh investment judgment và khả năng nghĩ như chủ sở hữu chứng khoán chứ không chỉ executor giao dịch.
15. Rủi ro lớn nhất của nghề là gì?
Ngoài market risk còn có career bottleneck: mắc kẹt lâu ở research support, style không phù hợp employer, một giai đoạn underperformance kéo dài, AUM outflow hoặc ít ghế PM. Vì vậy cần chủ động xây transferable skills và track record.
16. Doanh nghiệp gọi vốn có cần hiểu Asset Management không?
Rất nên nếu muốn tiếp cận nhà đầu tư tổ chức. Hiểu cách quỹ đánh giá benchmark, downside, governance, liquidity và thesis giúp doanh nghiệp chuẩn bị pitch deck và data room tốt hơn.
Kết luận: đừng chọn nghề bằng cái tên ngoài cửa — hãy chọn nơi cho phép bạn xây một bản ghi có thể kiểm chứng
Nghề quản lý tài sản hấp dẫn không phải vì nó “êm hơn ngân hàng”, cũng không phải vì vài con số thu nhập cao ở cuối đường. Điểm hấp dẫn nằm ở một kiểu trách nhiệm rất đặc biệt: bạn được trả tiền để hình thành phán đoán dưới bất định, ghi nó thành quyết định và chịu hậu quả của nó qua thời gian.
Năm đầu, phần thưởng có thể chưa nổi bật. Bạn chủ yếu làm research, update model, đọc báo cáo và quan sát người khác quyết định. Nhưng nếu chỗ ngồi tốt, mỗi năm bạn sẽ tiến gần hơn từ dữ liệu → thesis → recommendation → position sizing → portfolio → client trust. Đó mới là nấc thang thật.
Điểm khó là nấc thang này không tự chạy theo thâm niên. Mười năm kinh nghiệm không đảm bảo mười năm judgment. Nếu bạn chỉ làm report cho người khác mà không bao giờ có recommendation ownership, “10 years of experience” có thể chỉ là một năm lặp lại mười lần. Ngược lại, một analyst trẻ có discipline lưu quyết định, review sai lầm và học từ benchmark có thể xây intellectual capital rất nhanh.
Vì vậy, câu hỏi nghề nghiệp quan trọng không phải “Asset Management hay Investment Banking bên nào lương cao hơn?”. Câu hỏi tốt hơn là: năm năm nữa, bạn muốn sở hữu loại bằng chứng nghề nghiệp nào? Nếu bạn muốn có một tập hợp quyết định có timestamp, hiểu sâu doanh nghiệp, học cách sống với uncertainty và chịu trách nhiệm với performance dài hạn, Asset Management có thể là một con đường đáng cân nhắc.
Nếu bạn muốn chu kỳ phản hồi nhanh hơn, thích giao dịch, negotiation, transaction structuring, khách hàng và intensity của deal execution, Investment Banking có thể phù hợp hơn. Không có lựa chọn “cao cấp” hơn một cách tuyệt đối. Chỉ có lựa chọn phù hợp hơn với cách bạn học, chịu áp lực và muốn xây giá trị nghề nghiệp.
Nguyên tắc cuối cùng nên mang theo rất gọn: trong tài chính, đừng chỉ chọn chỗ ngồi theo logo ngoài cửa. Hãy chọn nơi tạo cho bạn cơ hội hình thành một bản ghi mang tên mình — một bản ghi mà vài năm sau người khác có thể mở ra, kiểm chứng và hiểu vì sao họ nên giao cho bạn nhiều trách nhiệm hơn.
CHODAT INVEST — Nền tảng hỗ trợ hồ sơ gọi vốn doanh nghiệp • Funding Readiness • Investor Matching • Financial Model • Data Room • Strategic Partnership • M&A Support
Website: https://chodat.com.vn/invest | AI CHODAT INVEST: https://chodat.com.vn/invest/business
Lưu ý: Bài viết mang tính giáo dục và định hướng nghề nghiệp, đồng thời giải thích cách nhà đầu tư tổ chức tư duy về vốn. Các mức lương là dữ liệu tham khảo từ nguồn công khai, có thể khác đáng kể theo doanh nghiệp, vị trí, bonus và kinh nghiệm. Nội dung không phải tư vấn đầu tư, tuyển dụng, pháp lý hoặc cam kết thu nhập/gọi vốn.
|
Khuyến cáo:
Mọi bài viết - ý kiến đóng góp chân thành xin gửi về cho chúng tôi qua Email: chodat.com.vn0@gmail.com. Chúng tôi sẽ cập nhật và bổ sung theo quy định hiện hành của Bộ Thông tin và Truyền thông Việt Nam. Xin cảm ơn quý Anh/Chị độc giả.
|
Được tài trợ:
CÔNG CỤ TÌM MUA NHÀ ĐẤT GIÁ TỐT: AI SMART - MATCHING






Bình luận