Từ bờ vực phá sản đến sự trỗi dậy
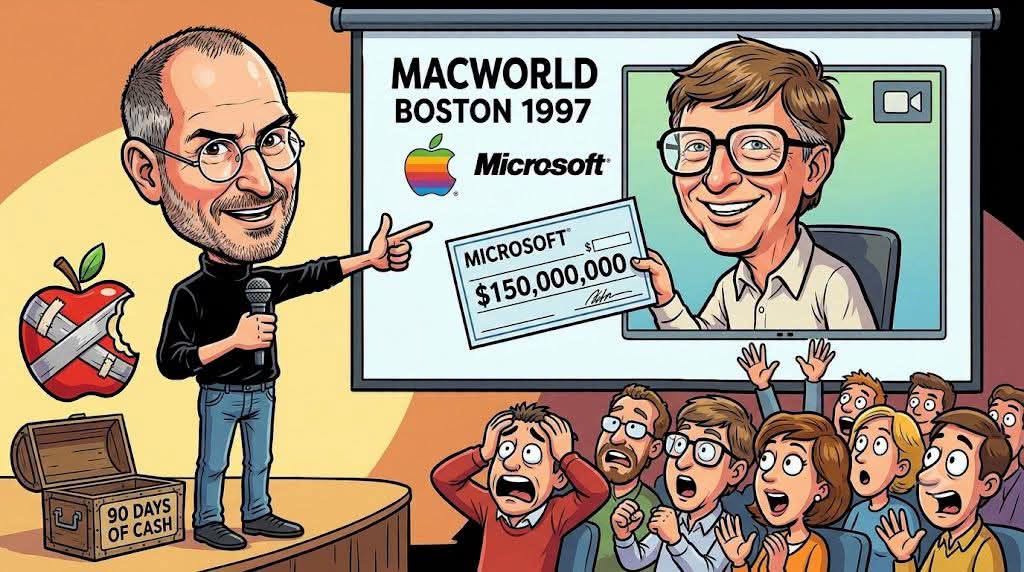
Vào năm 1997, Apple đối mặt với rủi ro thanh khoản nghiêm trọng với khoản lỗ ròng 1,045 tỷ USD. Câu chuyện này không chỉ là về sản phẩm, mà là về quản trị tài chính.
Cú bắt tay lịch sử: 150 triệu USD cứu vãn thanh khoản
Quyết định hợp tác với Microsoft vào tháng 8/1997 là bước đi chiến lược quan trọng. Khoản đầu tư 150 triệu USD vào cổ phiếu ưu đãi không quyền biểu quyết không chỉ là vốn, mà là tín hiệu niềm tin cho thị trường và các nhà phát triển phần mềm.
Tái cấu trúc danh mục và vận hành
Dưới thời Steve Jobs, Apple đã cắt giảm hơn 70% danh mục sản phẩm để tập trung vào các dòng máy cốt lõi. Sự gia nhập của Tim Cook vào năm 1998 đã thay đổi hoàn toàn chuỗi cung ứng, từ việc đóng cửa các kho hàng nội bộ đến việc tối ưu hóa hàng tồn kho.
Quản trị vốn lưu động: Chìa khóa dòng tiền
Việc giảm thời gian lưu kho từ 30 ngày xuống còn 6 ngày vào cuối năm 1998 đã giải phóng lượng vốn đáng kể, trước đó bị chôn vùi trong 437 triệu USD hàng tồn kho cuối năm 1997.
Cơ chế tối ưu hóa chuỗi cung ứng: Bài học từ sự tinh gọn
Chuyển đổi từ sở hữu tài sản sang đối tác gia công
Quyết định chiến lược của Tim Cook vào năm 1998 khi đóng cửa 10 trên 19 kho hàng nội bộ không chỉ đơn thuần là việc cắt giảm chi phí văn phòng. Đó là sự chuyển đổi triệt để mô hình kinh doanh từ sở hữu hạ tầng sang tận dụng năng lực đối tác. Bằng cách loại bỏ gánh nặng chi phí cố định liên quan đến nhà xưởng và khấu hao máy móc, Apple đã chuyển đổi cấu trúc chi phí từ cố định sang biến đổi, giúp công ty linh hoạt hơn trước những biến động của thị trường máy tính vốn có biên lợi nhuận mỏng. Việc tinh giản danh sách nhà cung cấp từ hơn 100 đối tác xuống còn 24 đầu mối không chỉ giúp dễ dàng kiểm soát chất lượng mà còn tạo vị thế đàm phán độc tôn trong việc ép giá đầu vào, trực tiếp cải thiện biên lợi nhuận gộp ngay từ khâu sản xuất.
Chu kỳ chuyển hóa tiền mặt (CCC) làm cốt lõi
Trong quản trị vốn lưu động, việc rút ngắn thời gian lưu kho từ 30 ngày xuống 6 ngày vào cuối năm 1998 là minh chứng rõ nét cho kỷ luật tài chính. Với tốc độ giảm giá trị của linh kiện máy tính (1-2% mỗi tuần), việc giữ hàng tồn kho chính là một dạng "đốt tiền" vô hình. Apple đã áp dụng chiến lược sản xuất theo đơn đặt hàng (JIT - Just In Time) và tận dụng tối đa kênh bán hàng trực tiếp thông qua Apple Online Store. Việc thu tiền trước từ khách hàng và trả chậm cho nhà cung cấp (thông qua tối ưu DPO - Days Payable Outstanding) đã đảo ngược chu kỳ vốn: công ty bắt đầu vận hành với dòng tiền dương ngay từ khi bắt đầu vòng quay sản phẩm mới.
Đánh giá tác động từ nguồn vốn chiến lược
Tín hiệu thị trường và niềm tin đối tác
Khoản đầu tư 150 triệu USD từ Microsoft vào tháng 8/1997 thường bị hiểu lầm là giải pháp tài chính duy nhất giúp Apple thoát lỗ. Tuy nhiên, dưới góc độ phân tích tài chính, đây là một hình thức bảo lãnh niềm tin (credibility insurance). Sự hiện diện của một đối thủ như Microsoft với tư cách cổ đông ưu đãi không biểu quyết đã tạo ra hiệu ứng domino tích cực: các nhà phát triển phần mềm bên thứ ba an tâm duy trì các ứng dụng quan trọng trên nền tảng Macintosh. Điều này ngăn chặn sự thoái trào của hệ sinh thái phần mềm, bảo vệ giá trị cốt lõi của thương hiệu trong thời điểm công ty dễ tổn thương nhất.
Quy trình thẩm định và bài học cho Startup
Từ góc độ quản trị doanh nghiệp, bài học từ Apple 1997-1999 nhấn mạnh vào ba cột trụ mà mọi startup cần rà soát kỹ lưỡng:
| Hạng mục | Hành động chiến lược | Mục tiêu tài chính |
|---|---|---|
| Danh mục sản phẩm | Cắt giảm >70% SKU | Tập trung nguồn lực R&D |
| Vốn lưu động | Giảm lưu kho 30 -> 6 ngày | Tối đa hóa vòng quay vốn |
| Đối tác cung ứng | Tập trung hóa đầu mối | Giành quyền kiểm soát giá |
Rủi ro và quản trị danh mục trong giai đoạn phục hồi
Dù việc đạt lãi ròng 309 triệu USD (1998) và 601 triệu USD (1999) là những cột mốc ấn tượng, quá trình này chứa đựng rủi ro thực thi rất cao. Việc đóng cửa hàng loạt nhà máy và thay đổi đối tác cung ứng trong thời gian ngắn tạo ra sự phụ thuộc lớn vào năng lực của bên thứ ba. Nếu các đối tác gia công gặp trục trặc, Apple không còn "phương án dự phòng" trong nội bộ. Do đó, sự thành công của Apple trong giai đoạn này không chỉ nằm ở các con số trên báo cáo tài chính, mà nằm ở năng lực điều phối các quan hệ đối tác chiến lược. Nhà quản trị cần đặt câu hỏi: Liệu doanh nghiệp có đang hy sinh sự đa dạng hóa bền vững để đổi lấy sự tối ưu hóa dòng tiền ngắn hạn hay không? Việc cân bằng giữa kỷ luật tài chính và tính bền vững của chuỗi cung ứng là thách thức cuối cùng sau khi vượt qua ngưỡng phá sản.
Cấu trúc đòn bẩy tài chính và quản trị vốn chủ sở hữu
Việc tiếp nhận 150 triệu USD từ Microsoft vào năm 1997 không nên chỉ được nhìn nhận như một khoản vay hay một khoản cứu trợ tài chính thông thường. Đây là một cấu trúc vốn thông minh giúp Apple giải tỏa rủi ro pha loãng quyền sở hữu trong khi vẫn đảm bảo sự ủng hộ từ đối tác chiến lược. Bằng cách phát hành cổ phiếu ưu đãi không quyền biểu quyết, Apple đã đảm bảo rằng quyền quản trị của Steve Jobs không bị đe dọa bởi các áp lực chính trị từ bên ngoài, đồng thời giữ vững mục tiêu dài hạn là hồi sinh hệ sinh thái phần cứng.
Phân tích rủi ro trong thỏa thuận với Microsoft
Mặc dù khoản đầu tư mang lại tính thanh khoản tức thì (liquidity relief), nhưng nó đi kèm với nghĩa vụ duy trì khả năng tương thích của hệ điều hành Macintosh với bộ Microsoft Office. Đối với một công ty đang ở bờ vực sụp đổ, đây là một cam kết đầy thách thức. Rủi ro ở đây không nằm ở khía cạnh tài chính mà nằm ở việc duy trì sự phụ thuộc vào đối thủ trong khi phải tái thiết lòng tin của khách hàng trung thành. Sự cân bằng này yêu cầu một chiến lược truyền thông tinh tế, nơi Apple phải thể hiện sự độc lập về tầm nhìn sản phẩm trong khi vẫn hợp tác mật thiết trên phương diện nền tảng phần mềm.
Định nghĩa lại hiệu quả vận hành thông qua chỉ số CCC
Các startup thường mắc sai lầm khi tập trung vào doanh thu (top-line) mà bỏ quên chu kỳ chuyển hóa tiền mặt (Cash Conversion Cycle - CCC). Trường hợp Apple cho thấy rằng sự tồn tại bền vững không đến từ số lượng sản phẩm được bán ra, mà đến từ tốc độ hoàn vốn của mỗi đơn vị sản phẩm.
| Chỉ số tài chính | Ý nghĩa đối với sự tồn vong |
|---|---|
| Thời gian lưu kho (DIO) | Giảm từ 30 xuống 6 ngày giúp giảm giá trị khấu hao hàng tồn kho. |
| Kỳ thu tiền bình quân (DSO) | Mô hình bán hàng trực tuyến đẩy nhanh tiến độ thu tiền mặt. |
| Kỳ trả tiền bình quân (DPO) | Tối ưu hóa đòn bẩy từ nhà cung cấp để giữ vốn lưu động trong hệ thống. |
Chi phí ẩn của hàng tồn kho
Với giá trị hàng tồn kho lên tới 437 triệu USD vào cuối năm 1997, mỗi ngày chậm trễ trong việc giải phóng hàng hóa là một khoản thiệt hại trực tiếp vào vốn chủ sở hữu. Trong ngành công nghệ, nơi linh kiện lỗi thời theo tuần, hàng tồn kho không bao giờ là tài sản tĩnh. Apple đã chuyển đổi tư duy: từ việc coi kho bãi là trung tâm hậu cần, sang việc coi chúng là những cái bẫy dòng tiền cần phải loại bỏ hoàn toàn.
Hệ sinh thái đối tác và quản trị rủi ro chuỗi cung ứng
Việc cắt giảm danh sách nhà cung cấp từ hơn 100 xuống còn 24 đầu mối vào giai đoạn 1998-1999 là một nước cờ rủi ro cao. Về mặt tích cực, Apple nắm giữ quyền kiểm soát giá và ưu tiên nguồn lực từ đối tác. Tuy nhiên, về mặt quản trị rủi ro, điều này tạo ra một điểm nghẽn (single point of failure) tiềm tàng.
Các câu hỏi thẩm định cho nhà quản lý
Khi đánh giá khả năng vận hành của các mô hình kinh doanh tương tự, nhà đầu tư nên đặt ra các câu hỏi cốt lõi:
- Doanh nghiệp có cơ chế phản ứng nhanh nào khi nhà cung cấp chiến lược gặp sự cố gián đoạn?
- Tỷ trọng biến đổi chi phí trong giá vốn hàng bán đã đủ lớn để duy trì biên lợi nhuận trong kịch bản thị trường suy thoái?
- Mô hình thu tiền khách hàng có đủ linh hoạt để đối trọng với nghĩa vụ chi trả cho đối tác cung ứng?
Bài học từ giai đoạn 1997-1999 của Apple không chỉ nằm ở việc quay lại mức lợi nhuận 601 triệu USD vào năm 1999, mà còn ở việc thiết lập một kỷ luật vận hành cho phép công ty mở rộng quy mô mà không cần phải gia tăng tương ứng về tài sản cố định.
Tư duy mô hình tài sản nhẹ và hiệu quả biên
Việc chuyển đổi sang mô hình "tài sản nhẹ" (asset-light) không chỉ là sự thay đổi về mặt kế toán, mà là một chiến lược sống còn đối với bất kỳ doanh nghiệp nào đang ở trong trạng thái khủng hoảng tài chính. Khi Apple cắt giảm chi phí cố định thông qua việc đóng cửa nhà máy vào năm 1998, họ đã giải phóng được nguồn lực tài chính quý báu để tập trung vào R&D và thiết kế sản phẩm - những yếu tố mang lại giá trị gia tăng cao nhất cho thương hiệu.
Chiến lược giảm thiểu chi phí cố định (Fixed Cost Reduction)
Trong giai đoạn 1997-1999, việc Apple giảm bớt sự phụ thuộc vào các nhà máy sở hữu nội bộ đã giúp công ty chuyển đổi cơ cấu chi phí từ cố định sang biến đổi. Điều này có nghĩa là khi doanh thu tăng, Apple không phải gánh chịu sự gia tăng tương ứng của khấu hao tài sản cố định, giúp biên lợi nhuận gộp cải thiện đáng kể qua từng quý. Đối với các startup, bài học ở đây là: trước khi quy mô tăng trưởng vượt bậc, việc giữ chi phí cố định ở mức tối thiểu cho phép doanh nghiệp duy trì sự linh hoạt để thay đổi mô hình sản phẩm mà không bị "chôn chân" vào các khoản đầu tư tài sản dài hạn không còn phù hợp.
Định giá lại giá trị hàng tồn kho trong kỷ nguyên công nghệ
Với mức tồn kho 437 triệu USD cuối năm 1997, Apple đối mặt với rủi ro mất giá linh kiện cực kỳ nghiêm trọng. Khi linh kiện máy tính mất giá 1-2% mỗi tuần, hàng tồn kho chính là một dạng tài sản "tự hủy". Tim Cook đã áp dụng triết lý quản trị theo đó tồn kho không chỉ là gánh nặng chi phí lưu trữ, mà là sự lãng phí vốn chủ sở hữu. Bằng cách đẩy nhanh vòng quay tồn kho (Inventory Turnover), Apple đã tạo ra một mô hình doanh thu dựa trên luân chuyển nhanh, thay vì dựa trên khối lượng lưu trữ lớn. Điều này cho phép dòng tiền được tái đầu tư liên tục vào chu kỳ sản phẩm kế tiếp thay vì nằm chết trên kệ hàng.
Đòn bẩy đàm phán và quan hệ đối tác chiến lược
Sự thành công trong việc hồi phục không chỉ đến từ quản trị nội bộ mà còn đến từ khả năng quản lý các bên liên quan. Việc Microsoft rót 150 triệu USD không chỉ cung cấp thanh khoản mà còn là một "lá chắn pháp lý" và "bảo chứng thị trường". Sự kiện này cho thấy tầm quan trọng của việc hiểu rõ lợi ích của đối thủ trong việc xây dựng hệ sinh thái chung.
Quản trị các điểm nghẽn chuỗi cung ứng
Mặc dù việc tập trung vào 24 nhà cung cấp giúp Apple giành lại quyền kiểm soát về giá, đây cũng là một rủi ro tiềm tàng về sự gián đoạn. Các nhà quản trị cần nhìn nhận mô hình này dưới góc độ quản trị rủi ro đa tầng:
| Rủi ro | Chiến lược giảm thiểu |
|---|---|
| Tập trung nhà cung cấp quá mức | Thiết lập quan hệ chiến lược dài hạn và điều khoản ràng buộc chất lượng |
| Sự lỗi thời của công nghệ | Tối ưu hóa chu kỳ sản xuất JIT để cập nhật linh kiện nhanh chóng |
| Biến động dòng tiền | Đẩy mạnh mô hình bán hàng trực tiếp (DTC) để thu tiền trước |
Câu hỏi thẩm định đối với nhà đầu tư
Khi thẩm định một startup đang trong giai đoạn tăng trưởng hoặc phục hồi, nhà đầu tư nên đặt ra các câu hỏi nhằm bóc tách chiều sâu tài chính:
- Làm thế nào để doanh nghiệp cân bằng giữa việc cắt giảm chi phí và duy trì khả năng phục vụ khách hàng (Customer Satisfaction)?
- Biên lợi nhuận gộp đã được cải thiện nhờ hiệu quả vận hành hay do tăng giá bán?
- Hệ thống quản lý hàng tồn kho hiện tại có tích hợp dữ liệu thời gian thực để đưa ra các quyết định điều chỉnh sản xuất hay không?
- Mối quan hệ với các nhà cung cấp lớn có được củng cố bằng các hợp đồng khung (framework agreements) để đảm bảo nguồn cung trong thời kỳ biến động?
Bài học từ sự trỗi dậy của Apple những năm cuối thập niên 90 là minh chứng cho việc sự phục hồi tài chính bền vững bắt nguồn từ kỷ luật vận hành khắt khe, kết hợp với chiến lược vốn thông minh. Việc chuyển đổi từ một công ty sản xuất truyền thống sang một đơn vị tập trung vào trải nghiệm khách hàng và tối ưu hóa vòng quay tiền mặt là mô hình kiểu mẫu cho nhiều doanh nghiệp công nghệ trong bối cảnh thị trường biến động hiện nay.
Hệ thống quản trị tài chính dựa trên dữ liệu (Data-Driven Operational Finance)
Sự hồi phục của Apple từ năm 1997 đến 1999 không chỉ là chiến thắng của tư duy thiết kế, mà còn là minh chứng cho sức mạnh của kỷ luật tài chính dựa trên dữ liệu. Trong môi trường khởi nghiệp, các số liệu như tỷ lệ tồn kho trên doanh thu và kỳ luân chuyển tiền mặt thường bị lu mờ trước các chỉ số tăng trưởng nóng. Tuy nhiên, case-study của Apple khẳng định rằng sự ổn định tài chính bền vững chỉ có thể đạt được khi mỗi đơn vị tài nguyên đều được tối ưu hóa đến từng đơn vị thời gian.
Chi phí cơ hội của việc trì hoãn quyết định
Việc sở hữu 437 triệu USD hàng tồn kho vào năm 1997 không chỉ là vấn đề không gian lưu trữ. Đó là một khoản đầu tư sai lầm vào tài sản không sinh lời trong khi vốn lưu động đang cạn kiệt. Các nhà quản trị cần nhận diện rằng, trong ngành hàng công nghệ, việc nắm giữ hàng tồn kho chính là việc tự nguyện chịu mức khấu hao phi mã. Bài học rút ra là tính "thanh khoản của tài sản" phải được ưu tiên hàng đầu, thậm chí trước cả lợi nhuận biên trên từng đơn vị sản phẩm.
Chiến lược đòn bẩy thông qua đối tác chiến lược
Khoản đầu tư 150 triệu USD của Microsoft không nên chỉ được hiểu đơn giản là một dòng tiền mặt phục vụ vận hành. Đây là một cấu trúc vốn mang tính chiến lược giúp Apple bảo vệ giá trị vốn chủ sở hữu mà không làm pha loãng quyền kiểm soát của người sáng lập. Bằng cách sử dụng cổ phiếu ưu đãi không quyền biểu quyết, Apple đã thành công trong việc tách biệt giữa nghĩa vụ tài chính và quyền quản trị, một bài toán mà nhiều startup hiện nay vẫn đang loay hoay xử lý khi tìm kiếm nguồn vốn từ các tập đoàn lớn.
Tín hiệu thị trường như một loại tài sản vô hình
Sự kiện hợp tác năm 1997 đã tạo ra một "tấm khiên niềm tin". Khi các đối tác thứ ba (nhà phát triển phần mềm) thấy rằng Apple nhận được sự hỗ trợ tài chính từ Microsoft, rủi ro về sự đổ vỡ của hệ sinh thái Macintosh được triệt tiêu đáng kể. Đối với startup, việc gọi vốn không chỉ để tồn tại mà còn là cách để định vị uy tín thương hiệu trong mắt đối tác và khách hàng tiềm năng. Một nhà đầu tư chiến lược chất lượng cao có thể mang lại giá trị lớn hơn nhiều so với con số 150 triệu USD nằm trên mặt giấy.
Quản trị rủi ro trong mô hình chuỗi cung ứng tập trung
Mặc dù việc cắt giảm từ 100 xuống 24 nhà cung cấp đã giải phóng Apple khỏi sự cồng kềnh, nhưng điều này đồng thời đưa doanh nghiệp vào một vị thế rủi ro tập trung. Các nhà quản trị hiện đại cần áp dụng khung quản trị rủi ro đa tầng để đảm bảo sự tinh gọn không đi đôi với sự mong manh. Khi một doanh nghiệp phụ thuộc quá mức vào các đối tác chiến lược, năng lực dự báo và quản lý quan hệ trở nên quan trọng hơn bao giờ hết.
Checklist thẩm định cho sự bền vững vận hành
| Hạng mục đánh giá | Câu hỏi trọng tâm |
|---|---|
| Cơ cấu chi phí | Tỷ trọng biến phí (variable cost) đã đủ linh hoạt khi doanh thu biến động? |
| Phụ thuộc chuỗi cung | Có phương án dự phòng (redundancy) cho các đối tác cấp 1 hay không? |
| Chu kỳ tiền mặt | Doanh nghiệp có đang "bán chịu" cho khách hàng hay "mua chịu" từ đối tác tốt hơn? |
Kết luận về bài học từ sự kiện 1997-1999
Sự trỗi dậy của Apple là lời khẳng định rằng, trong giai đoạn khủng hoảng, sự tập trung vào những con số cơ bản – dòng tiền, quản lý tồn kho và mối quan hệ đối tác thực dụng – là chìa khóa để giành lại quyền kiểm soát vận mệnh doanh nghiệp. Không một tầm nhìn sản phẩm đột phá nào có thể cứu vãn được một mô hình tài chính rò rỉ. Apple đã minh chứng cho việc kết hợp tinh thần đổi mới với kỷ luật vận hành khắt khe chính là con đường duy nhất để đi từ bờ vực phá sản đến vị thế dẫn đầu thị trường.
Investment Disclaimer
Thông tin dựa trên dữ liệu lịch sử tài chính của Apple và không đại diện cho tư vấn đầu tư chuyên sâu.
Non-Reliance
Người đọc không nên dựa vào dữ liệu quá khứ để đưa ra các quyết định đầu tư hiện tại mà không thực hiện thẩm định độc lập.