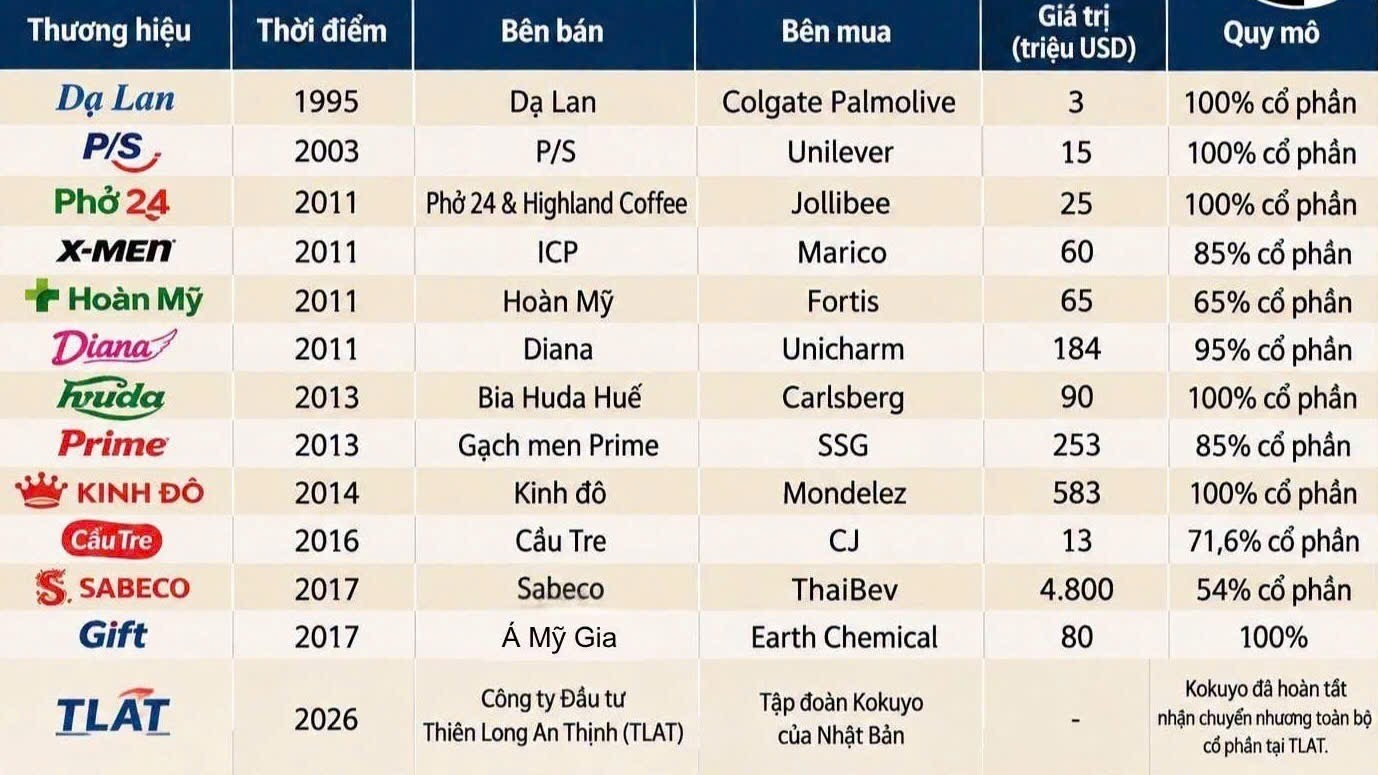
Sự chuyển dịch của các thương hiệu Việt: Nhìn từ góc độ cấu trúc ngành
Trong thập kỷ qua, thị trường chứng kiến sự chuyển nhượng quyền sở hữu nhiều thương hiệu nội địa biểu tượng. Từ các ngành hàng tiêu dùng nhanh (FMCG) như P/S, X-Men, đến lĩnh vực công nghiệp nhẹ như Tập đoàn Thiên Long, xu hướng này phản ánh sự hội nhập sâu rộng của kinh tế Việt Nam. Thay vì coi đây là sự thất bại, cần nhìn nhận dưới góc độ chiến lược: khi quy mô thị trường mở rộng, các doanh nghiệp nội đối mặt với "trần năng lực" về vốn và quản trị, buộc họ phải tìm kiếm đối tác chiến lược để tồn tại và phát triển.
Giải mã động lực: Tại sao doanh nghiệp Việt chọn đối tác ngoại?
Các thương vụ M&A trong lĩnh vực sản xuất thường được thúc đẩy bởi nhu cầu cốt lõi về vốn dài hạn. Đối với doanh nghiệp sản xuất nội địa, việc nâng cấp công nghệ sản xuất và tối ưu hóa hệ thống phân phối toàn cầu đòi hỏi nguồn lực khổng lồ. Trường hợp của Ngữ Á Châu (với thương hiệu KANAC) là minh chứng điển hình: sự cạnh tranh gay gắt về thị phần và khó khăn trong việc duy trì nguồn vốn lưu động khiến liên minh với tập đoàn Nhật Bản trở thành lối thoát chiến lược.
Thiên Long và mô hình đối tác chiến lược
Trường hợp của Tập đoàn Thiên Long (TLG) hiện đang thu hút sự chú ý đặc biệt. Với việc Tập đoàn Kokuyo (Nhật Bản) gián tiếp sở hữu 46,82% vốn thông qua Công ty Đầu tư Thiên Long An Thịnh, đây là một mô hình hợp tác mang tính dài hạn. Việc nâng tỷ lệ sở hữu lên tới 65,01% thông qua chào mua công khai cho thấy niềm tin của nhà đầu tư ngoại vào năng lực sản xuất và thị phần nội địa bền vững của doanh nghiệp Việt.
Chiến lược duy trì vị thế: Bài học từ Biti’s và Lix
Không phải mọi thương hiệu đều cần M&A để tồn tại. Những doanh nghiệp như Biti’s đã chứng minh rằng việc tái định vị thương hiệu thành công (với dòng sản phẩm Biti’s Hunter) có thể giúp doanh nghiệp lấy lại sức sống. Đối với nhóm ngành hóa mỹ phẩm, Mỹ Hảo và Lix vẫn giữ vững thị phần tại phân khúc bình dân thông qua lợi thế về chi phí và mạng lưới phân phối sâu rộng tại các khu vực nông thôn, nơi các đối thủ đa quốc gia gặp khó khăn trong việc thâm nhập sâu.
Chuỗi giá trị và các nút thắt cổ chai
Trong ngành sản xuất, nút thắt lớn nhất của thương hiệu Việt là năng lực quản trị vận hành. Sự khác biệt giữa doanh nghiệp Việt và các tập đoàn đa quốc gia thường nằm ở: 1) Quy trình kiểm soát chất lượng chuẩn quốc tế; 2) Khả năng tối ưu hóa chi phí logistic; và 3) Chiến lược tiếp thị dựa trên dữ liệu hành vi. Các doanh nghiệp nội địa nếu không kịp thời đầu tư vào hạ tầng số và quản trị quản trị chuyên nghiệp sẽ khó tránh khỏi áp lực bị thâu tóm.
Khung quyết định: Khi nào doanh nghiệp nên tìm đối tác chiến lược?
Việc chào đón nhà đầu tư không nên là quyết định vội vàng. Các chủ doanh nghiệp cần đánh giá dựa trên:
- Sức khỏe tài chính: Tỷ lệ đòn bẩy tài chính có đang vượt quá khả năng chịu đựng?
- Độ sâu công nghệ: Liệu sản phẩm có khả năng cạnh tranh trong 5-10 năm tới mà không cần đổi mới quy trình lớn?
- Tiềm năng mở rộng: Mạng lưới phân phối hiện tại đã bao phủ tối đa thị trường mục tiêu chưa?
Tầm nhìn tương lai: Vượt xa khỏi ranh giới địa lý
Tương lai của thương hiệu Việt không chỉ nằm ở việc giữ quyền sở hữu 100%, mà nằm ở việc doanh nghiệp đó có đủ sức cạnh tranh trên trường quốc tế hay không. Sự tham gia của các nhà đầu tư nước ngoài vào các thương hiệu nội không nhất thiết đồng nghĩa với việc mất đi "bản sắc". Ngược lại, nếu được tích hợp vào hệ sinh thái toàn cầu, thương hiệu Việt có cơ hội đi xa hơn trên thị trường quốc tế.
Định hình lại mô hình kinh doanh: Từ sản xuất thuần túy đến quản trị chuỗi giá trị
Phân tách cấu trúc chi phí trong ngành sản xuất
Trong bối cảnh chi phí nguyên vật liệu và nhân công ngày càng tiệm cận các chuẩn mực toàn cầu, các doanh nghiệp sản xuất Việt Nam không còn nhiều dư địa để cạnh tranh bằng giá rẻ. Việc phân tích chuỗi giá trị (Value Chain Analysis) cho thấy các doanh nghiệp nội thường gặp khó khăn tại khâu hạ nguồn: phân phối và tiếp thị. Khi quy mô tăng lên, áp lực tài chính để duy trì tồn kho và vận hành hệ thống logistics vượt quá năng lực vốn tự có, biến M&A thành một hình thức "thuê ngoài" năng lực quản trị từ các đối tác ngoại.
Sự khác biệt trong chiến lược quản trị rủi ro
Các tập đoàn đa quốc gia khi thâm nhập thị trường Việt Nam mang theo tư duy quản trị dựa trên rủi ro (Risk-based Management). Ngược lại, nhiều doanh nghiệp Việt vẫn vận hành theo cơ chế quyết định tập trung, dựa nhiều vào kinh nghiệm của người sáng lập. Sự lệch pha này là yếu tố cốt lõi khiến nhiều thương hiệu dù sở hữu thị phần tốt nhưng lại suy yếu về năng lực cạnh tranh dài hạn khi đối diện với các cú sốc cung ứng toàn cầu.
Đánh giá hệ sinh thái đối tác: Lợi ích thực sự đằng sau các thương vụ sở hữu
Các nhà đầu tư nước ngoài, đặc biệt là các tập đoàn từ Nhật Bản như Kokuyo hay Takara Belmont, thường không chỉ tìm kiếm lợi nhuận ngắn hạn. Họ tìm kiếm sự tích hợp hệ sinh thái:
| Yếu tố | Động lực của nhà đầu tư ngoại |
|---|---|
| Kênh phân phối | Tiếp cận nhanh chóng hàng chục nghìn điểm bán tại nông thôn |
| Năng lực sản xuất | Tối ưu chi phí sản xuất tại địa phương để giảm giá thành |
| Dữ liệu thị trường | Nghiên cứu hành vi tiêu dùng nội địa thông qua thương hiệu bản địa |
Các câu hỏi thẩm định chiến lược cho ban quản trị
Trước khi quyết định chào đón nhà đầu tư chiến lược, doanh nghiệp cần thực hiện quy trình thẩm định nội bộ:
- Khả năng hấp thụ (Absorptive Capacity): Đội ngũ quản trị hiện tại có đủ khả năng vận hành theo tiêu chuẩn báo cáo và tuân thủ của đối tác quốc tế hay không?
- Sự phụ thuộc công nghệ: Liệu việc sáp nhập có dẫn đến việc loại bỏ dần thương hiệu gốc để thay thế bằng thương hiệu toàn cầu của đối tác?
- Định giá dựa trên tương lai: Mức định giá hiện tại có phản ánh đúng tiềm năng của mạng lưới phân phối đang được xây dựng hay chỉ dựa trên tài sản cố định?
Hướng tới sự bền vững: Xây dựng thương hiệu từ tư duy quản trị chuyên nghiệp
Chuyển đổi từ “Sở hữu” sang “Tầm ảnh hưởng”
Thành công của các doanh nghiệp như Biti’s cho thấy rằng việc tái định vị thương hiệu thành công không nhất thiết phải đánh đổi bằng quyền sở hữu. Tuy nhiên, điều này đòi hỏi sự chuyên nghiệp hóa trong quản trị tài chính, nhân sự và marketing. Thương hiệu Việt cần phải vượt qua giai đoạn “bán hàng dựa trên lòng yêu nước” để tiến tới giai đoạn “bán hàng dựa trên giá trị và trải nghiệm”.
Vai trò của các tổ chức tư vấn và quỹ đầu tư
Sự hiện diện của các quỹ đầu tư tư nhân (Private Equity) đóng vai trò như một bộ lọc chất lượng. Thay vì chuyển nhượng toàn bộ quyền kiểm soát, doanh nghiệp có thể cân nhắc gọi vốn qua các vòng gọi vốn tăng trưởng (Growth Capital) để nâng cấp hệ thống ERP, quản trị rủi ro tài chính và đào tạo đội ngũ quản lý cấp trung – những yếu tố giúp doanh nghiệp duy trì quyền tự chủ lâu dài.
Khuyến nghị cho nhà đầu tư
Khi đánh giá tiềm năng đầu tư vào doanh nghiệp nội địa đang trong quá trình chuyển đổi, nhà đầu tư cần ưu tiên xem xét: 1) Tỷ trọng doanh thu từ các kênh phân phối không thuộc chuỗi bán lẻ hiện đại; 2) Biên lợi nhuận gộp sau khi đã tính đến chi phí tuân thủ và chuyển đổi số; 3) Sự gắn kết của đội ngũ nhân sự chủ chốt sau các thương vụ mua lại. Hãy tìm kiếm những đơn vị có khả năng tự vận hành độc lập trước khi tích hợp vào cấu trúc của nhà đầu tư chiến lược.
Động lực tài chính trong M&A: Tối ưu hóa bảng cân đối kế toán
Chi phí vốn và rào cản tăng trưởng
Một trong những lý do khiến các thương hiệu Việt tìm đến M&A là áp lực về chi phí vốn. Trong khi các tập đoàn đa quốc gia có thể tiếp cận thị trường vốn toàn cầu với lãi suất thấp, doanh nghiệp sản xuất nội địa thường phải đối mặt với các khoản vay ngắn hạn lãi suất cao để duy trì hàng tồn kho và mở rộng kênh phân phối. Khi chu kỳ sản phẩm rút ngắn, áp lực này tạo ra sự căng thẳng trong dòng tiền (cash flow stress). Việc sáp nhập không chỉ là bán đi thương hiệu mà là giải pháp hoán đổi nợ vay thành vốn cổ phần, giúp doanh nghiệp tái cấu trúc tài chính để tồn tại trong những giai đoạn thị trường biến động.
Chuyển đổi nợ và cấu trúc sở hữu
Các thương vụ như việc Kokuyo sở hữu gián tiếp 46,82% vốn tại TLG thông qua TLAT minh chứng cho việc nhà đầu tư nước ngoài ưu tiên các cấu trúc sở hữu tinh gọn để dễ dàng điều phối nguồn lực. Đối với nhà đầu tư, việc nắm giữ cổ phần thông qua các công ty đầu tư trung gian giúp tối ưu hóa thuế và tách biệt rủi ro vận hành. Đối với doanh nghiệp Việt, đây là cơ hội để chuẩn hóa báo cáo tài chính theo chuẩn mực kế toán quốc tế (IFRS), một bước đi bắt buộc nếu muốn thu hút các dòng vốn lớn hơn trong tương lai.
Quản trị sự dịch chuyển: Từ kinh nghiệm cá nhân đến hệ thống chuyên nghiệp
Thách thức của mô hình doanh nghiệp gia đình
Nhiều thương hiệu Việt lâu đời vận hành theo mô hình "độc bản", nơi mọi quyết định chiến lược tập trung vào người sáng lập. Tuy nhiên, khi quy mô doanh nghiệp vượt ngưỡng nhất định, việc thiếu vắng một hệ thống quản trị chuyên nghiệp (Professional Management) trở thành "nút thắt cổ chai". Điều này giải thích vì sao các thương hiệu nội địa thường gặp khó khi mở rộng ra thị trường khu vực. Các nhà đầu tư chiến lược thường không chỉ mua sản phẩm, họ mua lại "hệ thống vận hành" và "quy trình kiểm soát rủi ro" mà doanh nghiệp Việt chưa kịp xây dựng.
Quy trình hóa và chuyển giao năng lực
M&A tạo ra cầu nối cho việc chuyển giao năng lực quản trị (management transfer). Khi các tập đoàn Nhật Bản hoặc Ấn Độ tham gia vào doanh nghiệp Việt, họ thường áp dụng các phương pháp như Kaizen trong sản xuất hoặc quy trình phân phối tinh gọn (Lean Distribution). Những bước chuyển đổi này giúp doanh nghiệp nội địa nâng cao biên lợi nhuận ròng mà không nhất thiết phải tăng giá bán sản phẩm. Tuy nhiên, rủi ro lớn nhất nằm ở sự xung đột văn hóa doanh nghiệp – nơi tư duy linh hoạt, ứng biến của người Việt dễ va chạm với sự cứng nhắc của các quy trình quốc tế.
Khung phân tích rủi ro trong thẩm định đầu tư: Checklist cho bên mua
Nhà đầu tư cần một khung phân tích (Analytical Framework) nghiêm ngặt để đánh giá đúng giá trị của một thương hiệu Việt trước khi thực hiện giao dịch:
| Hạng mục thẩm định | Câu hỏi trọng tâm |
|---|---|
| Tài sản vô hình | Thương hiệu có đủ sức mạnh để chuyển đổi từ thị trường bình dân sang cao cấp không? |
| Hệ thống phân phối | Mức độ phụ thuộc vào hệ thống phân phối truyền thống so với thương mại điện tử? |
| Quản trị dữ liệu | Doanh nghiệp có sở hữu bộ dữ liệu khách hàng (CRM) đủ sâu để phân tích hành vi không? |
| Quyền sở hữu trí tuệ | Đã có sự bảo hộ thương hiệu tại các thị trường xuất khẩu mục tiêu chưa? |
Tương lai của hệ sinh thái sản xuất nội địa
Tập trung vào phân khúc ngách (Niche Markets)
Thay vì cố gắng cạnh tranh trực diện với các tập đoàn đa quốc gia bằng quy mô, một hướng đi bền vững cho các thương hiệu Việt là tập trung vào phân khúc ngách. Mỹ Hảo hay Lix là minh chứng cho việc giữ vững "sân nhà" nhờ am hiểu sâu sắc văn hóa tiêu dùng địa phương và khả năng tối ưu hóa logistics tại các vùng sâu vùng xa. Sự bền bỉ này không chỉ nằm ở sản phẩm, mà nằm ở khả năng xây dựng mạng lưới phân phối mà chi phí thâm nhập đối với đối thủ nước ngoài là quá cao.
Sự kết hợp giữa công nghệ và truyền thống
Chìa khóa để giữ vững thương hiệu Việt không phải là từ chối vốn ngoại, mà là sử dụng nguồn vốn đó để đầu tư vào công nghệ cốt lõi. Sự thành công của Biti’s trong việc tái định vị thương hiệu cho thấy khi doanh nghiệp kết hợp được nền tảng sản xuất lâu đời với tư duy tiếp thị hiện đại và công nghệ số, họ hoàn toàn có khả năng lấy lại niềm tin của người tiêu dùng trong nước và vươn ra khu vực. Đây là mô hình "sở hữu nội địa - tầm nhìn quốc tế" mà nhiều doanh nghiệp cần theo đuổi.
Vai trò của quản trị chuỗi cung ứng trong M&A
Sau mỗi thương vụ M&A, việc tích hợp chuỗi cung ứng là ưu tiên hàng đầu. Đối với các doanh nghiệp Việt, việc tham gia vào chuỗi cung ứng toàn cầu thông qua đối tác ngoại giúp nâng cao tiêu chuẩn chất lượng đầu vào. Tuy nhiên, ban lãnh đạo cần cảnh giác với rủi ro bị cô lập khỏi các nhà cung cấp nội địa, dẫn đến sự gia tăng chi phí sản xuất do phải chuyển sang các nguồn nhập khẩu đắt đỏ hơn theo tiêu chuẩn của tập đoàn mẹ. Sự cân bằng giữa chất lượng quốc tế và tính kinh tế của nguồn cung tại chỗ là yếu tố quyết định sự thành công lâu dài của một doanh nghiệp sau thâu tóm.
Cấu trúc quản trị và rủi ro chuyển giao trong các thương vụ M&A
Xung đột văn hóa doanh nghiệp: Rào cản vô hình
Một trong những rủi ro lớn nhất mà các doanh nghiệp Việt đối mặt sau khi thực hiện chuyển nhượng hoặc đón nhận vốn ngoại là sự va chạm giữa văn hóa quản trị bản địa và chuẩn mực quốc tế. Các công ty gia đình Việt Nam thường vận hành dựa trên cơ chế ra quyết định linh hoạt, mang tính cá nhân cao. Ngược lại, các đối tác từ Nhật Bản hay các tập đoàn đa quốc gia yêu cầu sự minh bạch hóa thông tin, tuân thủ nghiêm ngặt quy trình (protocol-driven) và tư duy quản trị rủi ro định lượng. Sự thiếu đồng bộ trong "ngôn ngữ quản trị" này có thể gây ra hiện tượng chảy máu chất xám khi các nhà quản lý cấp trung không kịp thích nghi với quy trình làm việc mới, từ đó trực tiếp ảnh hưởng đến hiệu quả vận hành của thương hiệu sau sáp nhập.
Chuyển đổi hệ thống quản lý nguồn lực (ERP)
Việc nâng cấp hạ tầng số và hệ thống quản trị là yêu cầu tất yếu trong các thương vụ M&A hiện đại. Việc áp dụng các phần mềm ERP tiêu chuẩn quốc tế giúp tối ưu hóa chuỗi cung ứng, từ dự báo nhu cầu thị trường đến kiểm soát tồn kho. Tuy nhiên, chi phí đầu tư cho hệ thống này là rất lớn và đòi hỏi sự thay đổi toàn diện trong tư duy của đội ngũ nhân sự. Đây thường là giai đoạn "trũng" về lợi nhuận (profit dip) khi doanh nghiệp vừa phải chịu chi phí đầu tư lớn, vừa phải duy trì vận hành ổn định trong bối cảnh thị trường cạnh tranh gay gắt.
Động lực tài chính của nhà đầu tư chiến lược: Tại sao lại là ngành sản xuất Việt?
Chiến lược thâm nhập thị trường thông qua tài sản sẵn có
Đối với các tập đoàn đa quốc gia, việc tự mình xây dựng hệ thống phân phối từ con số 0 tại một thị trường phức tạp như Việt Nam đòi hỏi thời gian và chi phí khổng lồ. Mua lại các thương hiệu nội địa – với hệ thống đại lý rộng khắp, sự am hiểu văn hóa tiêu dùng và lòng tin sẵn có của người tiêu dùng – là cách nhanh nhất để họ chiếm lĩnh thị phần. Sự quan tâm của các đối tác nước ngoài vào các doanh nghiệp như Tập đoàn Thiên Long hay Ngữ Á Châu (trước khi sáp nhập) không đơn thuần là mua lại sản phẩm, mà là mua lại "đặc quyền tiếp cận" tệp khách hàng trung thành mà doanh nghiệp bản địa đã dày công xây dựng qua nhiều thập kỷ.
Tối ưu hóa bảng cân đối kế toán và dòng tiền
Việc tiếp cận các nguồn vốn với lãi suất ưu đãi từ công ty mẹ quốc tế giúp doanh nghiệp nội địa giảm bớt gánh nặng tài chính, từ đó cải thiện bảng cân đối kế toán. Việc hoán đổi nợ vay (debt-to-equity swap) hoặc huy động vốn tăng trưởng giúp doanh nghiệp có đủ dư địa để thực hiện các chiến dịch R&D hoặc mở rộng công suất sản xuất mà không làm suy yếu dòng tiền hoạt động. Đây chính là điểm tựa để thương hiệu không chỉ tồn tại mà còn có khả năng mở rộng ra ngoài biên giới quốc gia, tận dụng mạng lưới toàn cầu của nhà đầu tư chiến lược để xuất khẩu sản phẩm mang nhãn hiệu Việt sang các thị trường quốc tế.
Khung quyết định dành cho ban quản trị: Quản lý quá trình chuyển đổi
| Giai đoạn | Trọng tâm quản trị | Rủi ro chính |
|---|---|---|
| Tiền sáp nhập | Định giá tài sản vô hình và tiềm năng thị trường | Định giá quá cao so với dòng tiền thực |
| Hậu sáp nhập | Tích hợp hệ thống quản trị và đào tạo nhân sự | Chảy máu nhân tài chủ chốt |
| Giai đoạn ổn định | Phát triển sản phẩm mới và mở rộng kênh | Mất bản sắc thương hiệu trong hệ sinh thái toàn cầu |
Đảm bảo tính độc lập và bản sắc thương hiệu
Thách thức lớn nhất đối với những người sáng lập sau khi đã bán lại cổ phần là duy trì "tinh thần" của thương hiệu. Các chuyên gia tư vấn thường khuyến nghị việc xây dựng một "Hợp đồng cổ đông" chặt chẽ, trong đó quy định rõ về quyền quyết định chiến lược và cam kết duy trì đội ngũ điều hành nòng cốt. Điều này giúp doanh nghiệp Việt giữ được sự tự chủ trong các quyết định phát triển sản phẩm, vốn là thế mạnh giúp họ thấu hiểu người tiêu dùng, đồng thời tận dụng được các nguồn lực tài chính và kỹ thuật từ đối tác ngoại để tối ưu hóa quy trình sản xuất.
Investment Disclaimer
Thông tin trong bài viết này chỉ mang tính chất tham khảo và phân tích thị trường, không phải là lời khuyên đầu tư. Mọi quyết định liên quan đến đầu tư hoặc M&A cần được thực hiện thông qua các đơn vị tư vấn tài chính chuyên nghiệp và quá trình thẩm định (due diligence) kỹ lưỡng.
Non-Reliance
CHODAT INVEST không đảm bảo tính chính xác hoặc đầy đủ của các dữ liệu bên thứ ba được trích dẫn trong bài. Người đọc không nên dựa vào bất kỳ nội dung nào ở đây như một căn cứ để thực hiện các giao dịch thương mại hoặc tài chính mà không tự mình kiểm chứng dữ liệu độc lập.


