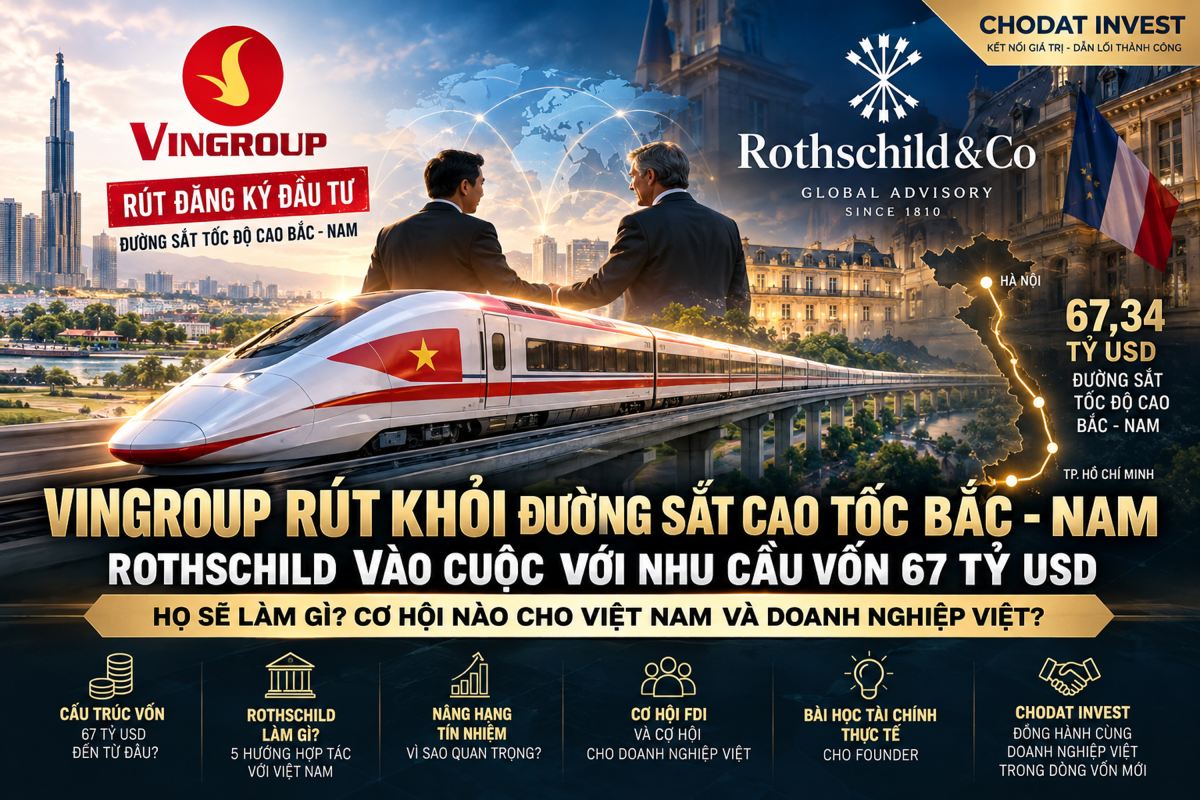
CHODAT INVEST • HUY ĐỘNG VỐN • HẠ TẦNG • THỊ TRƯỜNG VỐN • M&A • FOUNDER EDUCATION
Vingroup rút đề xuất đường sắt tốc độ cao Bắc – Nam, Rothschild & Co đề xuất hỗ trợ huy động vốn: Founder Việt nên học gì về cách “xếp tiền” cho một dự án lớn?
Cuối năm 2025, Vingroup rút đăng ký đầu tư dự án đường sắt tốc độ cao Bắc – Nam để tập trung nguồn lực vào các dự án trọng điểm khác. Đến tháng 9/2026, tại Paris, Rothschild & Co đề xuất với Bộ Tài chính Việt Nam một loạt hướng hợp tác liên quan xếp hạng tín nhiệm, thị trường vốn, cơ sở nhà đầu tư quốc tế và huy động vốn cho hạ tầng lớn. Hai câu chuyện này đặt cạnh nhau tạo ra một bài học rất đáng giá cho founder: vấn đề của một dự án lớn không phải chỉ là “có tiền hay không”, mà là tiền nào phù hợp, đến từ ai, mang rủi ro gì, có kỳ hạn bao lâu và phải được cấu trúc thế nào để nhiều nguồn vốn có thể cùng tham gia.
ĐIỀU CẦN LÀM RÕ NGAY
Rothschild & Co không công bố sẽ “bỏ 67 tỷ USD” vào đường sắt Bắc – Nam. Thông tin công khai mới dừng ở đề xuất hợp tác tài chính và hỗ trợ huy động vốn cho các dự án hạ tầng trọng điểm. Đây là logic của tư vấn tài chính: giúp khách hàng chuẩn hóa nhu cầu vốn, cấu trúc giao dịch, nâng mức độ tín nhiệm, tiếp cận đúng nhà đầu tư và thiết kế công cụ vốn phù hợp. Không nên đồng nhất “tư vấn huy động vốn” với “tự bỏ toàn bộ vốn”.
01 • DỰ ÁN Khoảng 1.541 km, tốc độ thiết kế 350 km/h, sơ bộ vốn 67,34 tỷ USD. |
02 • VINGROUP Rút đăng ký đầu tư để tập trung nguồn lực cho các dự án khác. |
03 • ROTHSCHILD Đề xuất 5 hướng hợp tác về tín nhiệm, vốn và hạ tầng. |
04 • CẤU TRÚC VỐN Một dự án lớn thường cần nhiều loại vốn và nhiều lớp rủi ro. |
05 • FOUNDER Bài học cốt lõi: chuẩn hóa trước, gọi vốn sau. |
CHODAT INVEST — HỖ TRỢ DOANH NGHIỆP VIỆT CHUẨN BỊ HỒ SƠ GỌI VỐN
Doanh nghiệp không cần quy mô quốc gia mới phải học cách cấu trúc vốn. Startup gọi 1 triệu USD và một dự án gọi 67 tỷ USD khác nhau về quy mô, nhưng đều phải trả lời cùng nhóm câu hỏi: cần vốn để làm gì, rủi ro nằm ở đâu, nhà đầu tư nào phù hợp và hồ sơ nào chứng minh được câu chuyện.
CHODAT INVEST hỗ trợ doanh nghiệp rà soát mức độ sẵn sàng gọi vốn, chuẩn hóa mô hình tài chính, bảng cổ phần, kế hoạch sử dụng vốn, phòng dữ liệu và quy trình tiếp cận nhà đầu tư.
Đặt lịch tư vấn với chuyên giaGọi vốn & M&A cho doanh nghiệpAI kiểm tra mức độ sẵn sàng
Mục lục
- Ba sự kiện cần hiểu đúng trước khi bàn về 67 tỷ USD
- Vingroup “từ chối” hay “rút đăng ký đầu tư”?
- Đường sắt tốc độ cao khác đường cao tốc thế nào?
- 67,34 tỷ USD là tổng mức đầu tư, không phải một khoản vay duy nhất
- Rothschild & Co thực chất bán gì?
- Vì sao không nên lấy “tổng tài sản” để kết luận năng lực tư vấn huy động vốn?
- Năm hướng hợp tác Rothschild & Co đề xuất với Việt Nam
- Xếp hạng tín nhiệm quốc gia ảnh hưởng chi phí vốn thế nào?
- Việt Nam đang ở đâu trên thang tín nhiệm?
- Một dự án hạ tầng lớn có thể lấy vốn từ những nguồn nào?
- FDI có phải là nguồn vốn chính cho đường sắt?
- Cấu trúc lớp vốn: senior, mezzanine, equity và bảo lãnh
- Vì sao quỹ hưu trí và bảo hiểm thích hạ tầng dài hạn?
- Vai trò của ODA và ngân hàng phát triển
- Thị trường trái phiếu trong nước quan trọng ra sao?
- Khai thác giá trị tài sản nhà nước nghĩa là gì?
- Rothschild kiếm tiền thế nào khi làm tư vấn?
- Advisory khác Merchant Banking/Five Arrows thế nào?
- Vì sao vốn quốc tế vào Việt Nam không đồng nghĩa SME tự động nhận được vốn?
- Bài học cho founder: “credit story” trước “pitch story”
- Investor readiness ở cấp doanh nghiệp
- Ba lớp vốn doanh nghiệp nên hiểu
- Cấu trúc deal cho startup và SME
- Phòng dữ liệu và thẩm định
- Lộ trình 90 ngày chuẩn bị gọi vốn
- CHODAT INVEST áp dụng logic này ở quy mô doanh nghiệp thế nào?
- Câu hỏi thường gặp
1. Ba sự kiện cần hiểu đúng trước khi bàn về 67 tỷ USD
Muốn phân tích câu chuyện này một cách tỉnh táo, cần tách ba sự kiện ra khỏi nhau. Thứ nhất là chủ trương và quá trình chuẩn bị dự án đường sắt tốc độ cao Bắc – Nam, một dự án hạ tầng quốc gia có sơ bộ tổng mức đầu tư khoảng 67,34 tỷ USD. Thứ hai là quyết định của Vingroup rút đăng ký đầu tư mà tập đoàn này đã gửi từ tháng 5/2025. Thứ ba là cuộc làm việc ngày 11/9/2026 tại Paris giữa Bộ trưởng Bộ Tài chính Việt Nam và Rothschild & Co, trong đó phía Rothschild đề xuất năm nhóm hợp tác tài chính.
Ba sự kiện có liên quan tới cùng một bức tranh vốn hạ tầng, nhưng không nên ghép thành câu chuyện kiểu “Vingroup bỏ, Rothschild vào thay”. Không có thông tin công khai nào cho thấy Rothschild & Co tiếp quản đề xuất đầu tư của Vingroup, cũng không có thông tin rằng tập đoàn tư vấn tài chính này sẽ trở thành chủ đầu tư dự án.
Đây là nguyên tắc đọc tin tài chính rất quan trọng cho founder. Hai sự kiện xảy ra gần nhau về thời gian không nhất thiết tạo ra quan hệ nhân quả. Trong gọi vốn doanh nghiệp cũng vậy: một quỹ rút khỏi đàm phán và một quỹ khác bắt đầu thẩm định không có nghĩa quỹ sau “thế chỗ” quỹ trước. Phải đọc mandate, vai trò, công cụ vốn và phạm vi cam kết.
1.1. “Đề xuất hợp tác” khác “được giao mandate”
Một định chế tài chính có thể đề xuất cung cấp dịch vụ nhưng chỉ khi có quy trình lựa chọn, ký hợp đồng hoặc quyết định cụ thể thì mới có thể nói họ đã có mandate. Vì vậy, bài viết này sử dụng cách diễn đạt thận trọng: Rothschild & Co đề xuất hỗ trợ các lĩnh vực tài chính, trong đó có huy động vốn cho hạ tầng trọng điểm.
1.2. “Tổng mức đầu tư” khác “số tiền phải vay”
67,34 tỷ USD là sơ bộ tổng mức đầu tư được công bố cho toàn dự án, không mặc nhiên đồng nghĩa Việt Nam phải đi vay quốc tế đúng 67,34 tỷ USD. Tổng mức đầu tư có thể được tài trợ bằng ngân sách, vốn vay, trái phiếu, nguồn hợp pháp khác và có thể phân bổ qua nhiều năm. Đây là khác biệt nền tảng.
2. Vingroup “từ chối” hay “rút đăng ký đầu tư”?
Cách gọi chính xác hơn là Vingroup rút đăng ký đầu tư. Ngày 25/12/2025, tập đoàn công bố đã gửi Chính phủ công văn đề nghị rút đăng ký đầu tư dự án đường sắt tốc độ cao Bắc – Nam đã trình từ tháng 5/2025. Lý do được doanh nghiệp công bố là tập trung tối đa nguồn lực cho các dự án hạ tầng chiến lược, công nghiệp và năng lượng khác.
Trong danh sách Vingroup công bố có Khu đô thị thể thao Olympic, tuyến đường sắt tốc độ cao Bến Thành – Cần Giờ, Hà Nội – Quảng Ninh và các dự án khác. Đây là một bài học rất đáng chú ý về phân bổ vốn: một tập đoàn lớn cũng phải lựa chọn ưu tiên. Có nhiều cơ hội tốt không có nghĩa doanh nghiệp nên làm tất cả cùng lúc.
2.1. Vốn luôn hữu hạn, kể cả với doanh nghiệp lớn
Mọi dự án lớn đều tranh cùng một nguồn lực: tiền, nhân sự quản lý, năng lực thi công, tín dụng, quan hệ đối tác và thời gian của lãnh đạo. Khi quá nhiều dự án chạy đồng thời, chi phí cơ hội tăng mạnh. Quyết định rút khỏi một cơ hội không nhất thiết phản ánh dự án đó xấu; nó có thể phản ánh chiến lược ưu tiên vốn.
2.2. Founder nên học cách nói “không” với một dự án tốt
Startup thường chết không phải vì thiếu ý tưởng mà vì làm quá nhiều. Nếu đang có sản phẩm cốt lõi cần 30 tỷ để đạt product-market fit, việc mở thêm một mảng mới cần 20 tỷ có thể phá runway dù mảng mới hấp dẫn. Capital allocation là khả năng chọn nơi đồng vốn tạo giá trị cao nhất, không phải khả năng làm thật nhiều thứ.
3. Đường sắt tốc độ cao khác đường cao tốc thế nào?
Dự án được nói tới là đường sắt tốc độ cao trên trục Bắc – Nam, không phải đường bộ cao tốc Bắc – Nam. Hai hệ thống khác nhau về công nghệ, tài sản, cơ chế vận hành và cấu trúc chi phí. Theo thông tin của Chính phủ, tuyến đường sắt dự kiến dài khoảng 1.541 km, từ Ngọc Hồi ở Hà Nội tới Thủ Thiêm ở Thành phố Hồ Chí Minh, tốc độ thiết kế khoảng 350 km/h.
Điểm này quan trọng không chỉ để tránh nhầm tên. Trong tài chính dự án, mỗi loại tài sản có profile rủi ro khác nhau. Đường sắt tốc độ cao có chi phí đầu tư ban đầu rất lớn, vòng đời dài, yêu cầu công nghệ và vận hành phức tạp, lợi ích kinh tế – xã hội vượt ra ngoài doanh thu bán vé. Vì vậy việc đánh giá không thể chỉ dùng logic “doanh thu bao lâu hoàn vốn” giống một dự án thương mại đơn giản.
3.1. Hạ tầng quốc gia có lợi ích ngoại tác
Một tuyến đường sắt có thể tạo giá trị gián tiếp qua giảm thời gian đi lại, nâng năng suất, thay đổi giá trị đất quanh nhà ga, hình thành cụm đô thị mới, giảm áp lực đường bộ và thúc đẩy chuỗi cung ứng. Những lợi ích này có thể không chảy trực tiếp vào doanh thu dự án nhưng vẫn có giá trị kinh tế.
3.2. Vì vậy cấu trúc vốn có thể cần vai trò Nhà nước
Các dự án có externalities lớn thường khó tài trợ hoàn toàn bằng vốn thương mại nếu doanh thu trực tiếp không đủ bù toàn bộ chi phí vốn. Đây là lý do đầu tư công, bảo lãnh, ODA, hỗ trợ khả thi tài chính hoặc cơ chế khai thác đất quanh nhà ga có thể được xem xét tùy khung pháp lý và phương án cụ thể.
4. 67,34 tỷ USD là tổng mức đầu tư, không phải một khoản vay duy nhất
Đây là điểm dễ hiểu sai nhất. Khi nghe “dự án 67,34 tỷ USD”, nhiều người tưởng tượng một ngân hàng hoặc một nhóm nhà đầu tư phải chuyển nguyên số tiền đó vào một tài khoản. Dự án hạ tầng quốc gia không vận hành như vậy. Vốn được giải ngân theo nhiều năm, nhiều gói thầu, nhiều giai đoạn và có thể tới từ nhiều nguồn khác nhau.
Trong hồ sơ trình chủ trương đầu tư trước đây, phương án sơ bộ nêu ngân sách nhà nước bố trí qua các kỳ kế hoạch đầu tư công trung hạn, đồng thời huy động đa dạng nguồn vốn hợp pháp. Đây là bối cảnh quan trọng: câu chuyện Rothschild & Co đề xuất hỗ trợ huy động vốn không nên được diễn giải thành “tìm một nơi cho Việt Nam vay 67 tỷ USD”.
4.1. Số tiền lớn được chia theo thời gian
Nếu một dự án mất hơn mười năm triển khai, nhu cầu vốn mỗi năm khác nhau. Giai đoạn giải phóng mặt bằng, thiết kế, xây cầu hầm, mua đoàn tàu, tín hiệu và chạy thử có đường cong giải ngân khác nhau. Capital plan phải gắn với construction schedule.
4.2. Nguồn vốn cũng cần khớp vòng đời tài sản
Dùng khoản vay ngắn hạn 3 năm để tài trợ tài sản 30–50 năm là mismatch. Hạ tầng cần vốn dài hạn, lãi suất ổn định và khả năng tái cấp vốn thấp. Đây là lý do quỹ hưu trí, bảo hiểm, trái phiếu dài hạn và ngân hàng phát triển thường xuất hiện trong cấu trúc hạ tầng quốc tế.
5. Rothschild & Co thực chất bán gì?
Rothschild & Co là một tập đoàn dịch vụ tài chính độc lập có lịch sử hơn 200 năm và vẫn do gia đình kiểm soát. Trong mảng Global Advisory, tập đoàn tư vấn M&A, chiến lược, tài trợ vốn, tái cấu trúc và thị trường vốn cho doanh nghiệp, quỹ, gia đình và chính phủ. Chính Rothschild mô tả Sovereign Advisory là hoạt động hỗ trợ các quốc gia xác định nhu cầu tài trợ và thiết kế, triển khai chiến lược tài chính phù hợp.
Nói cách khác, “sản phẩm” quan trọng của một nhà tư vấn kiểu này không phải một két tiền. Sản phẩm là khả năng thiết kế cấu trúc, hiểu khẩu vị nhà đầu tư, chuẩn hóa hồ sơ, xử lý xếp hạng tín nhiệm, xây câu chuyện vốn và tổ chức quá trình gọi vốn.
5.1. Tư vấn tài chính không cần tự tài trợ toàn bộ giao dịch
Một kiến trúc sư không cần sở hữu toàn bộ vật liệu của tòa nhà mới có thể thiết kế tòa nhà. Tương tự, adviser không cần có số tiền bằng quy mô deal. Họ có thể giúp issuer hoặc borrower tiếp cận thị trường nợ, vốn chủ sở hữu, nhà đầu tư tổ chức hoặc đối tác chiến lược.
5.2. Quy mô giao dịch tư vấn có thể lớn hơn rất nhiều bảng cân đối của adviser
Rothschild & Co công bố Global Advisory đã hoàn thành 694 giao dịch trong năm 2025 với tổng giá trị khoảng 673 tỷ USD. Con số này là giá trị giao dịch được tư vấn, không phải tiền của Rothschild. Đây chính là minh họa tốt nhất cho khác biệt giữa “advisory capacity” và “balance-sheet lending capacity”.
6. Vì sao không nên lấy “tổng tài sản” để kết luận Rothschild có đủ sức hay không?
Lập luận “Rothschild có tổng tài sản khoảng X nên không thể làm dự án Y” dễ tạo cảm giác hợp lý nhưng sai bản chất. Tài sản trên bảng cân đối, tài sản quản lý cho khách hàng, vốn quỹ và quy mô giao dịch tư vấn là bốn khái niệm khác nhau.
Trang chính thức Rothschild & Co cho biết Wealth and Asset Management quản lý khoảng 150 tỷ euro và Five Arrows quản lý khoảng 34 tỷ euro tính tới giữa năm 2026. Đây là tài sản quản lý, không phải toàn bộ tiền thuộc sở hữu Rothschild để đem đi đầu tư tùy ý. Ngược lại, Global Advisory không cần “có” số tiền tương đương dự án; vai trò của họ là tư vấn và tổ chức tài trợ.
6.1. Founder cũng hay mắc lỗi tương tự khi đánh giá quỹ
Một quỹ “AUM 1 tỷ USD” không đồng nghĩa có 1 tỷ USD sẵn sàng đầu tư vào startup của bạn. Quỹ có mandate, vintage, ticket size, vốn đã giải ngân và reserve cho portfolio. Khi chọn investor, founder cần hỏi dry powder, chiến lược, giai đoạn, check size và quyền phê duyệt.
6.2. Financial capacity và execution capability là hai chuyện khác nhau
Một ngân hàng có bảng cân đối rất lớn nhưng không có mandate để cho một dự án vay. Một adviser có bảng cân đối nhỏ hơn nhưng có thể thiết kế giao dịch hàng chục tỷ USD. Đọc thị trường vốn cần phân biệt vai trò trước khi so quy mô.
7. Năm hướng hợp tác Rothschild & Co đề xuất với Việt Nam
Theo thông tin công khai sau cuộc làm việc tại Paris, phía Rothschild & Co đề xuất năm nhóm hợp tác. Đọc dưới góc độ tài chính, năm nhóm này tạo thành một chuỗi logic khá hoàn chỉnh: nâng chất lượng tín dụng → mở rộng nhà đầu tư → phát triển thị trường vốn → khai thác tài sản/huy động vốn hạ tầng → hoàn thiện nền tảng tài khóa và thuế.
7.1. Đẩy nhanh lộ trình đạt mức tín nhiệm đầu tư
Investment Grade là một ngưỡng quan trọng bởi nhiều quỹ tổ chức có quy định chỉ được đầu tư vào tài sản đạt mức tín nhiệm nhất định. Nâng hạng không bảo đảm tự động có vốn rẻ, nhưng có thể mở rộng tập nhà đầu tư và giảm phần bù rủi ro trong một số điều kiện thị trường.
7.2. Mở rộng và đa dạng hóa cơ sở nhà đầu tư quốc tế
Một issuer càng phụ thuộc vào ít nhóm vốn càng dễ bị ép giá khi thị trường xấu. Đa dạng hóa nghĩa là tiếp cận nhiều vùng địa lý, nhiều loại quỹ, nhiều kỳ hạn và nhiều đồng tiền hơn — nhưng phải quản trị tỷ giá, thanh khoản và disclosure tốt hơn.
7.3. Phát triển sâu thị trường vốn trong nước
Một quốc gia có dự án hạ tầng lớn không thể chỉ dựa vào vốn ngoại. Tiết kiệm trong nước, ngân hàng, bảo hiểm, quỹ đầu tư và thị trường trái phiếu nội địa đều có vai trò. Thị trường vốn nội địa sâu giúp giảm phụ thuộc ngoại tệ và tạo nguồn vốn dài hạn bằng đồng nội tệ.
7.4. Khai thác giá trị tài sản nhà nước và huy động vốn hạ tầng
Đây là phần gần nhất với đường sắt tốc độ cao và các dự án điện. “Khai thác giá trị tài sản” không nhất thiết là bán tài sản; có thể bao gồm tối ưu quyền sử dụng, tái cấu trúc vốn, cổ phần hóa, nhượng quyền, khai thác quỹ đất hoặc dùng dòng tiền tài sản hiện hữu để hỗ trợ đầu tư mới — tùy khung pháp lý và quyết định của Nhà nước.
7.5. Cải cách tài khóa và thuế, bao gồm Trụ cột 2 OECD
Đây không phải “một gói vốn cho đường sắt”, mà là lớp nền về môi trường tài chính công. Nhà đầu tư tổ chức nhìn cả khả năng thu ngân sách, tính minh bạch, quy tắc thuế và độ ổn định chính sách khi định giá rủi ro quốc gia.
8. Xếp hạng tín nhiệm quốc gia ảnh hưởng chi phí vốn thế nào?
Có thể hình dung xếp hạng tín nhiệm như một ngôn ngữ chung giúp nhà đầu tư so sánh rủi ro giữa các quốc gia. Các tổ chức như S&P, Moody’s và Fitch đánh giá khả năng và mức độ sẵn sàng thực hiện nghĩa vụ nợ dựa trên tăng trưởng, tài khóa, nợ, dự trữ ngoại hối, thể chế và nhiều yếu tố khác.
Mức tín nhiệm tốt hơn thường có thể giúp mở rộng cơ sở nhà đầu tư và giảm phần bù rủi ro, nhưng không phải công thức máy móc. Lợi suất trái phiếu còn phụ thuộc lãi suất toàn cầu, thanh khoản, kỳ hạn, đồng tiền, điều kiện thị trường và cấu trúc phát hành.
8.1. Investment Grade là “cánh cửa” đối với một số nhà đầu tư tổ chức
Nhiều quỹ hưu trí, công ty bảo hiểm và mandate bảo thủ giới hạn tỷ trọng hoặc không được mua tài sản dưới Investment Grade. Vì vậy nâng từ nhóm đầu cơ lên nhóm đầu tư có thể làm tăng tập nhà đầu tư đủ điều kiện. Điều này không bảo đảm tất cả quỹ sẽ mua, nhưng tăng số người có thể cân nhắc.
8.2. Founder có phiên bản “credit rating” riêng
Startup không được Moody’s chấm điểm, nhưng investor cũng tạo một “rating nội bộ”: số liệu có sạch không, founder có giữ cam kết không, governance ra sao, runway bao lâu, khách hàng có thật không, dòng tiền thế nào. Khi những yếu tố này tốt hơn, chi phí vốn và điều khoản thường dễ đàm phán hơn.
9. Việt Nam đang ở đâu trên thang tín nhiệm?
Tính tới tháng 9/2026, S&P Global Ratings duy trì mức BB+ với triển vọng ổn định đối với Việt Nam. Moody’s trong tháng 5/2026 giữ xếp hạng Ba2 nhưng nâng triển vọng lên tích cực. Các mức này vẫn nằm dưới Investment Grade theo thang của từng tổ chức, dù khoảng cách tới ngưỡng đầu tư không còn quá xa về mặt ký hiệu.
Ngưỡng Investment Grade thường bắt đầu ở BBB- đối với S&P/Fitch và Baa3 đối với Moody’s. Nhưng nâng hạng không phải câu chuyện “xin thêm một bậc”. Rating agency cần thấy cải thiện bền vững về tài khóa, thể chế, dự trữ ngoại hối, khả năng chống chịu và chất lượng tăng trưởng. Vì vậy, vai trò của một adviser về rating là giúp chuẩn bị dữ liệu, thông điệp, đối thoại và kế hoạch cải thiện, chứ không thể “mua” một mức điểm.
9.1. Vì sao một bậc xếp hạng có thể rất đáng giá?
Nếu một bậc xếp hạng giúp mở thêm tập nhà đầu tư và làm spread giảm, lợi ích trên một lượng phát hành lớn có thể rất đáng kể trong nhiều năm. Tương tự ở doanh nghiệp: chuẩn hóa kế toán, kiểm toán, governance và hồ sơ pháp lý có thể không tạo doanh thu trực tiếp, nhưng làm giảm “risk discount” mà investor áp vào valuation.
9.2. Nâng tín nhiệm là quá trình, không phải chiến dịch truyền thông
Không thể chỉ làm một bộ slide đẹp rồi kỳ vọng rating tăng. Tín nhiệm đến từ dữ liệu và track record. Founder cũng vậy: một startup có ba năm báo cáo sạch, hợp đồng rõ, thuế đúng và board discipline sẽ đáng tin hơn startup chỉ vừa “dọn hồ sơ” trước vòng vốn.
10. Một dự án hạ tầng lớn có thể lấy vốn từ những nguồn nào?
Không có một công thức cố định cho mọi dự án. Tùy khung pháp lý, khả năng tạo dòng tiền và vai trò Nhà nước, dự án có thể phối hợp nhiều nguồn vốn. Điều quan trọng là mỗi nguồn có kỳ vọng khác nhau về lợi suất, kỳ hạn, bảo đảm và quyền kiểm soát.
| Nguồn vốn | Ưu điểm | Điểm cần quản trị |
|---|---|---|
| Ngân sách nhà nước | Phù hợp hạ tầng có lợi ích xã hội lớn, không đòi hỏi toàn bộ hoàn vốn thương mại. | Áp lực tài khóa, phân bổ đầu tư công và kỷ luật dự án. |
| Trái phiếu chính phủ / trái phiếu hạ tầng | Kỳ hạn dài, có thể huy động số tiền lớn theo nhiều đợt. | Lãi suất, nợ công, thanh khoản và khả năng hấp thụ thị trường. |
| ODA / vốn ưu đãi | Kỳ hạn dài, điều kiện vốn có thể thuận lợi. | Điều kiện tài trợ, thủ tục, procurement, cam kết chính sách. |
| Ngân hàng phát triển | Có kinh nghiệm hạ tầng và khả năng tài trợ dài hạn. | Điều kiện môi trường – xã hội, cấu trúc dự án và đồng tài trợ. |
| Quỹ hưu trí / bảo hiểm | Tìm kiếm tài sản dài hạn, dòng tiền ổn định. | Đòi hỏi rủi ro thấp, rating và cấu trúc bảo vệ mạnh. |
| Sovereign wealth fund | Quy mô lớn, tầm nhìn dài hạn. | Khẩu vị từng quỹ, quyền kinh tế, chiến lược địa lý. |
| Vốn tư nhân / PPP | Bổ sung vốn và năng lực triển khai. | Phân bổ rủi ro, doanh thu, cơ chế giá, pháp lý. |
| Khai thác giá trị đất/tài sản | Có thể chuyển một phần giá trị tăng thêm quanh hạ tầng thành nguồn tài trợ. | Quy hoạch, minh bạch, cơ chế thu – chi và quyền lợi cộng đồng. |
Điều cần nhấn mạnh là đây là “hộp công cụ” tài chính quốc tế, không phải mô tả chắc chắn cấu trúc của dự án Bắc – Nam. Cấu trúc cuối cùng phụ thuộc quyết định của cơ quan có thẩm quyền, khung pháp lý và phương án khả thi được phê duyệt.
11. FDI có phải là nguồn vốn chính cho đường sắt?
Không nên dùng từ FDI như một chiếc ô bao trùm mọi dòng vốn nước ngoài. FDI thường là vốn đầu tư trực tiếp, nơi nhà đầu tư có quyền sở hữu hoặc kiểm soát đáng kể đối với một pháp nhân hoặc dự án. Trong khi đó, mua trái phiếu, cho vay, ODA hay vốn của ngân hàng phát triển thuộc các nhóm khác nhau.
Với đường sắt tốc độ cao, việc có hay không sử dụng PPP, FDI hoặc công cụ vốn cụ thể phải theo phương án đầu tư được quyết định. Các tài liệu công khai trước đây nhấn mạnh vai trò ngân sách nhà nước và đa dạng hóa các nguồn vốn hợp pháp. Do đó, câu nói “FDI sẽ vào 67 tỷ USD” là quá đơn giản.
11.1. Vốn nước ngoài có nhiều “hình dạng”
Một quỹ bảo hiểm Singapore mua trái phiếu Chính phủ Việt Nam không giống một tập đoàn Nhật lập liên doanh vận hành depot, và cả hai lại khác khoản vay ưu đãi từ tổ chức phát triển. Founder cũng nên học điều này: “gọi vốn” có thể là equity, debt, revenue-based financing hay strategic partnership — mỗi công cụ có chi phí riêng.
11.2. Dòng vốn hạ tầng có thể tạo hiệu ứng lan tỏa, nhưng không tự động chảy vào SME
Một chương trình hạ tầng lớn có thể kéo theo nhu cầu về xây dựng, công nghệ, vật liệu, logistics, dịch vụ, đô thị và năng lượng. Nhưng doanh nghiệp muốn nhận được hợp đồng hoặc vốn phải có năng lực, hồ sơ, tiêu chuẩn và khả năng thẩm định. Cơ hội vĩ mô không tự động biến thành doanh thu vi mô.
12. Cấu trúc lớp vốn: senior, mezzanine, equity và bảo lãnh
Trong tài chính dự án quốc tế, một dự án có thể chia nguồn vốn theo thứ tự ưu tiên thanh toán và mức độ rủi ro. Đây là cách “xếp tiền” để nhiều loại nhà đầu tư cùng tham gia. Tuy nhiên, không phải mọi dự án đều dùng đầy đủ các lớp này.
12.1. Senior debt — lớp ưu tiên cao
Senior lender thường được ưu tiên trả nợ trước và có cơ chế bảo vệ chặt. Vì rủi ro thấp hơn tương đối, mức lợi suất kỳ vọng thường thấp hơn lớp đứng sau. Ngân hàng, tổ chức phát triển hoặc nhà đầu tư nợ bảo thủ có thể phù hợp với lớp này nếu điều kiện đáp ứng.
12.2. Mezzanine / subordinated debt — lớp đệm
Lớp nợ thứ cấp chịu rủi ro cao hơn senior nên đòi hỏi lợi suất cao hơn. Trong một số cấu trúc, mezzanine giúp lấp khoảng cách giữa equity và senior debt. Nhưng chi phí vốn cao nên phải dùng có kiểm soát.
12.3. Equity — lớp chịu rủi ro cuối cùng
Vốn chủ sở hữu thường hấp thụ lỗ trước và hưởng upside sau khi các nghĩa vụ nợ được thực hiện. Đổi lại investor equity kỳ vọng lợi suất cao hơn. Nếu dự án có Nhà nước tham gia hoặc cơ chế hỗ trợ, cấu trúc cụ thể có thể rất khác.
12.4. Guarantee và credit enhancement
Bảo lãnh, reserve account, bảo hiểm rủi ro chính trị, cam kết doanh thu tối thiểu hoặc hỗ trợ của tổ chức phát triển có thể cải thiện chất lượng tín dụng trong một số cấu trúc. Chúng không làm rủi ro biến mất; chúng chuyển hoặc phân bổ rủi ro sang một bên khác.
12.5. Founder cũng có thể dùng tư duy “waterfall”
Startup có thể có khoản vay ngân hàng, convertible note và vốn cổ phần. Khi công ty bán, ai được trả trước? Khi dòng tiền thiếu, khoản nào bắt buộc trả? Tư duy thứ tự ưu tiên giúp founder hiểu rằng một đồng vốn rẻ về lãi suất có thể đi kèm quyền ưu tiên rất mạnh.
13. Vì sao quỹ hưu trí và bảo hiểm thích hạ tầng dài hạn?
Các quỹ hưu trí và công ty bảo hiểm có nghĩa vụ chi trả kéo dài nhiều thập kỷ. Vì thế, họ thường tìm tài sản có duration dài để khớp với nghĩa vụ dài hạn. Hạ tầng vận hành ổn định có thể phù hợp nếu rủi ro pháp lý, doanh thu và tín dụng đủ rõ.
Tuy nhiên, “thích hạ tầng” không đồng nghĩa họ sẽ đầu tư vào mọi dự án. Các nhà đầu tư này thường rất nhạy với rating, governance, khả năng chuyển đổi ngoại tệ, điều kiện pháp lý và tính ổn định của cash flow.
13.1. Long-term capital không có nghĩa “patient capital vô điều kiện”
Họ có thể nắm tài sản 20–30 năm nhưng yêu cầu rủi ro được quản trị nghiêm ngặt. Founder hay hiểu “quỹ dài hạn” là nhà đầu tư dễ chịu. Thực tế, càng quản lý tiền hưu trí hoặc bảo hiểm, quỹ càng có quy trình kiểm soát chặt.
13.2. Match kỳ hạn là nguyên tắc quan trọng
Doanh nghiệp mua máy có vòng đời 10 năm nên cân nhắc nguồn vốn phù hợp thay vì vay 6 tháng rồi đảo nợ liên tục. Một trong những lỗi tài chính phổ biến ở SME là dùng vốn ngắn hạn tài trợ tài sản dài hạn, khiến thanh khoản luôn căng.
14. Vai trò của ODA và ngân hàng phát triển
Ngân hàng Thế giới, ADB, các tổ chức tài chính phát triển song phương và các nguồn ODA thường tham gia dự án hạ tầng thông qua khoản vay dài hạn, hỗ trợ kỹ thuật, bảo lãnh hoặc đồng tài trợ. Họ mang theo yêu cầu về đấu thầu, môi trường – xã hội, minh bạch và hiệu quả kinh tế.
Đây là lý do một dự án “có vốn rẻ” vẫn cần hồ sơ rất công phu. Cost of capital thấp không đồng nghĩa cost of compliance thấp. Ngược lại, điều kiện kiểm soát thường chặt hơn để bảo đảm vốn được dùng đúng mục tiêu.
14.1. Vốn rẻ đòi hỏi chuẩn bị tốt
Founder SME cũng vậy. Một khoản vay ưu đãi có thể cần báo cáo, tài sản bảo đảm, covenant và chứng từ nhiều hơn vốn của bạn bè. Không nên đánh giá nguồn vốn chỉ bằng lãi suất; hãy tính tổng chi phí tuân thủ và mức độ linh hoạt.
14.2. Technical assistance có thể giá trị hơn tiền
Một số tổ chức phát triển cung cấp hỗ trợ kỹ thuật giúp dự án đạt chuẩn trước khi nhận vốn. Với startup, advisory tốt cũng có vai trò tương tự: phát hiện gap, chuẩn hóa governance và financial model trước khi investor xuất hiện.
15. Thị trường trái phiếu trong nước quan trọng ra sao?
Một thị trường vốn trong nước sâu giúp chuyển tiết kiệm dài hạn thành vốn cho doanh nghiệp và hạ tầng. Nếu chỉ phụ thuộc ngân hàng, hệ thống tài chính có thể gặp mismatch vì ngân hàng huy động phần lớn tiền gửi ngắn và trung hạn trong khi hạ tầng cần vốn rất dài.
Rothschild & Co đưa phát triển thị trường vốn trong nước vào năm hướng đề xuất không phải ngẫu nhiên. Muốn tài trợ các dự án quy mô lớn lâu dài, một quốc gia cần nhiều “đường ống vốn”: trái phiếu chính phủ, trái phiếu doanh nghiệp, quỹ hưu trí, bảo hiểm, quỹ đầu tư, chứng khoán hóa và thị trường thứ cấp có thanh khoản.
15.1. Vốn nội tệ giảm một lớp rủi ro tỷ giá
Nếu doanh thu dự án bằng VND nhưng nợ bằng USD/EUR, biến động tỷ giá có thể tạo áp lực. Tài trợ bằng đồng nội tệ giúp giảm mismatch này, dù lãi suất và kỳ hạn thị trường nội địa vẫn phải đủ hấp dẫn.
15.2. Startup cũng cần “thị trường vốn nội bộ” lành mạnh
Trước khi tìm vốn ngoài, doanh nghiệp nên tối ưu lợi nhuận giữ lại, công nợ, hàng tồn kho và vòng quay tiền. Đây là nguồn vốn rẻ nhất mà nhiều founder bỏ qua. Gọi vốn chỉ nên bổ sung cho một hệ thống vốn nội bộ có kỷ luật.
16. “Khai thác giá trị tài sản nhà nước” nghĩa là gì?
Cụm từ này dễ bị hiểu thành “bán tài sản nhà nước để lấy tiền”. Trong tài chính công, phạm vi có thể rộng hơn: nâng hiệu quả doanh nghiệp nhà nước, cổ phần hóa theo quyết định pháp luật, khai thác dòng tiền của tài sản, phát triển quỹ đất, nhượng quyền khai thác, tái cấu trúc tài sản hoặc dùng giá trị tăng thêm quanh hạ tầng để tài trợ một phần dự án.
Ví dụ quốc tế thường thấy là land value capture: khi một ga đường sắt mới làm giá trị đất quanh khu vực tăng lên, cơ chế quy hoạch và tài chính có thể thu lại một phần giá trị gia tăng để hỗ trợ hạ tầng. Nhưng thiết kế phải minh bạch, đúng pháp luật và hài hòa lợi ích cộng đồng.
16.1. Asset-rich nhưng cash-poor là vấn đề phổ biến
Nhiều SME cũng có tài sản nhưng thiếu tiền mặt: nhà xưởng, đất, thương hiệu, máy móc, hợp đồng. Advisory tài chính giúp phân loại tài sản nào có thể tái cấu trúc, tài sản nào tạo collateral, tài sản nào nên bán hoặc spin-off để giải phóng vốn.
16.2. Tài sản không tạo dòng tiền cần được xem lại
Founder thường giữ tài sản vì cảm giác an toàn. Nhưng nếu một nhà kho bỏ trống hoặc mảnh đất không phục vụ chiến lược, capital tied-up có opportunity cost. Tư duy phân bổ vốn yêu cầu hỏi mỗi tài sản đang tạo return gì.
17. Rothschild kiếm tiền thế nào khi làm tư vấn?
Không có thông tin công khai về cấu trúc phí cụ thể của bất kỳ mandate nào với Việt Nam trong câu chuyện này. Vì vậy không nên khẳng định Rothschild chắc chắn sẽ nhận “x% success fee”. Trong ngành advisory, phí có thể gồm retainer, phí theo giai đoạn, completion fee, success fee hoặc kết hợp tùy hợp đồng.
Điểm cốt lõi là adviser được trả cho kiến thức, cấu trúc, mạng lưới, execution và trách nhiệm nghề nghiệp. Họ có thể không đứng vào vị trí principal chịu toàn bộ rủi ro vốn. Đây chính là khác biệt giữa tư vấn và đầu tư trực tiếp.
17.1. Vì sao khách hàng trả tiền cho adviser?
Một cấu trúc vốn tốt có thể tiết kiệm vài chục điểm cơ bản lãi suất, tránh covenant xấu, mở thêm nhà đầu tư hoặc giảm rủi ro tái cấp vốn. Trên giao dịch hàng tỷ USD, những cải thiện nhỏ có giá trị lớn. Với startup, một cap table sạch và term sheet tốt cũng có thể tránh mất hàng chục phần trăm giá trị tương lai.
17.2. Adviser giỏi không chỉ “giới thiệu nhà đầu tư”
Nếu dịch vụ chỉ là gửi danh sách email, giá trị rất thấp. Advisory thực sự gồm chuẩn hóa hồ sơ, định vị rủi ro – lợi nhuận, lựa chọn công cụ vốn, lập kế hoạch tiếp cận, quản lý quy trình và hỗ trợ đàm phán.
18. Advisory khác Merchant Banking/Five Arrows thế nào?
Rothschild & Co có nhiều mảng kinh doanh. Global Advisory chủ yếu tư vấn chiến lược và tài chính; Five Arrows là nền tảng đầu tư tài sản thay thế, nơi vốn của tập đoàn được triển khai cùng vốn của các nhà đầu tư tổ chức và tư nhân. Hai mảng có logic kinh tế khác nhau.
Advisory kiếm phí từ dịch vụ và execution. Investment platform kiếm lợi nhuận từ hiệu quả đầu tư, management fee, performance economics hoặc cấu trúc quỹ. Một tổ chức có thể có cả hai năng lực, nhưng cần phân biệt xung đột lợi ích, quy trình và pháp nhân.
18.1. Tư vấn và đầu tư không nên nhập nhằng
Ở cấp SME, doanh nghiệp cần hỏi: người tư vấn đang đại diện cho mình hay cho investor? Họ thu phí từ bên nào? Có quyền lợi khi chọn một nhà đầu tư cụ thể không? Minh bạch fee và conflict là điều quan trọng để bảo vệ founder.
18.2. CHODAT INVEST nên tách rõ vai trò dịch vụ và vốn
Ở quy mô doanh nghiệp Việt Nam, nguyên tắc tốt là phân biệt rõ: phí tư vấn là phí dịch vụ; vốn đầu tư là giao dịch riêng có term sheet, thẩm định và phê duyệt riêng; success fee nếu có cần nêu rõ cơ sở tính. Sự tách bạch này giúp tránh nhầm lẫn rằng trả phí tư vấn đồng nghĩa chắc chắn nhận được vốn.
19. Vì sao vốn quốc tế vào Việt Nam không đồng nghĩa SME tự động nhận được vốn?
Đây là điểm founder cần tỉnh táo nhất. Một quốc gia có thêm dự án hạ tầng, được nâng hạng thị trường hay thu hút dòng vốn tổ chức không có nghĩa mọi doanh nghiệp Việt Nam đều tự nhiên dễ gọi vốn hơn. Vốn luôn đi qua bộ lọc: ngành, quy mô, khả năng sinh lời, pháp lý, governance, khả năng thoái vốn, rủi ro tỷ giá và chất lượng đội ngũ.
Một dự án đường sắt lớn có thể kích hoạt hàng loạt nhu cầu phụ trợ: vật liệu, cơ điện, phần mềm, logistics, xây dựng, đô thị, năng lượng, đào tạo, dịch vụ tài chính. Nhưng doanh nghiệp muốn hưởng lợi phải chứng minh mình đủ năng lực tham gia chuỗi giá trị. “Việt Nam đang có nhiều vốn” không phải thesis đầu tư đủ mạnh cho một startup cụ thể.
19.1. Vốn quốc tế tìm risk-adjusted return
Nhà đầu tư không chỉ hỏi “Việt Nam tăng trưởng bao nhiêu?”. Họ hỏi công ty này có thể tạo lợi nhuận bao nhiêu so với rủi ro phải chịu. Hai startup cùng ngành nhưng một bên có doanh thu kiểm chứng, khách hàng đa dạng và governance tốt sẽ nhận điều khoản khác bên còn lại.
19.2. Country story mở cửa, company story quyết định có bước qua cửa hay không
Vĩ mô tốt tạo sự quan tâm ban đầu. Nhưng investor quyết định dựa trên micro. Đây là lý do founder phải dùng câu chuyện Việt Nam như context, không phải thay thế cho traction và financial model của doanh nghiệp mình.
20. Bài học cho founder: “credit story” trước “pitch story”
Ở cấp quốc gia, Rothschild đề xuất hỗ trợ xếp hạng tín nhiệm trước khi nói tới việc mở rộng nhà đầu tư. Ở cấp doanh nghiệp, logic này rất đáng học. Trước khi founder làm Pitch Deck hấp dẫn, doanh nghiệp cần có một “credit story” và “trust story” đủ tốt: số liệu đáng tin, pháp lý rõ, dòng tiền có thể giải thích và người sáng lập giữ cam kết.
20.1. Nhà đầu tư trước tiên mua niềm tin vào dữ liệu
Nếu slide ghi doanh thu 100 tỷ nhưng báo cáo kế toán chỉ thể hiện 60 tỷ và founder không giải thích được, investor sẽ nghi ngờ cả những con số khác. Readiness bắt đầu từ reconciliation, không bắt đầu từ thiết kế slide.
20.2. Risk disclosure tốt có thể tăng niềm tin
Founder thường sợ nói rủi ro. Investor chuyên nghiệp lại đánh giá cao người biết rủi ro nằm ở đâu và có kế hoạch xử lý. “Không có rủi ro” là câu trả lời đáng lo hơn “ba rủi ro lớn nhất của chúng tôi là…”.
20.3. Tín nhiệm tích lũy qua hành vi
Gửi báo cáo đúng hạn, thực hiện covenant, nói đúng số liệu, xử lý sai sót minh bạch — những việc nhỏ này tạo “rating” của founder trong mắt investor. Uy tín không thể dựng lại trong một tuần trước due diligence.
21. Investor readiness ở cấp doanh nghiệp gồm những gì?
Investor readiness không có nghĩa doanh nghiệp phải hoàn hảo. Nó có nghĩa founder biết mình đang ở đâu, biết lỗ hổng nào tồn tại và có bộ hồ sơ đủ để nhà đầu tư đánh giá nhanh. Một startup chuẩn bị tốt thường có sáu lớp thông tin.
| Lớp hồ sơ | Nội dung chính | Câu hỏi investor muốn trả lời |
|---|---|---|
| Pháp lý | Pháp nhân, cổ đông, giấy phép, IP, hợp đồng | Công ty có sở hữu đúng tài sản và quyền kinh doanh không? |
| Tài chính | Doanh thu, chi phí, dòng tiền, thuế, công nợ | Con số có thật và có bền không? |
| Thương mại | Khách hàng, pipeline, pricing, thị trường | Ai trả tiền và vì sao họ tiếp tục trả? |
| Vận hành | Quy trình, KPI, đội ngũ, hệ thống | Mô hình có scale mà không phụ thuộc founder không? |
| Cấu trúc vốn | Cap table, nợ, ESOP, quyền chuyển đổi | Ai sở hữu gì và vòng mới pha loãng thế nào? |
| Kế hoạch vốn | Use of funds, milestone, runway | Tiền mới tạo giá trị gì và đủ tới khi nào? |
21.1. Investor-ready không phải “làm đẹp”
Nếu financial model dựa trên giả định phi thực tế, deck đẹp chỉ làm investor mất thời gian nhanh hơn. Readiness là giảm khoảng cách giữa câu chuyện marketing và sự thật có thể thẩm định.
21.2. Readiness giúp doanh nghiệp tự quản trị tốt hơn ngay cả khi không gọi vốn
Khi founder biết cash runway, margin, top customer concentration và các nghĩa vụ pháp lý, chất lượng quyết định tăng lên. Gọi vốn chỉ là một lý do để xây hệ thống; quản trị mới là lợi ích dài hạn.
22. Ba lớp vốn doanh nghiệp nên hiểu trước khi đi fundraising
22.1. Vốn nội bộ
Lợi nhuận giữ lại, tối ưu tồn kho, thu công nợ nhanh hơn, thương lượng thời hạn trả nhà cung cấp và bán tài sản không cốt lõi. Đây là lớp vốn đầu tiên vì không làm founder mất cổ phần và thường ít điều kiện nhất.
22.2. Vốn vay
Phù hợp khi dòng tiền tương đối dự đoán được và công ty có khả năng trả nợ. Vay dùng để tài trợ nhu cầu vốn lưu động hoặc tài sản có dòng tiền rõ thường hợp lý hơn dùng nợ ngắn hạn cho một dự án thử nghiệm đầy bất định.
22.3. Vốn cổ phần
Phù hợp với tăng trưởng rủi ro cao, R&D, mở thị trường hoặc mô hình chưa tạo cash flow ổn định. Founder không phải trả lãi cố định nhưng chia sẻ upside và quyền governance. “Không phải trả nợ” không có nghĩa vốn cổ phần miễn phí; dilution có thể là chi phí lớn nhất.
22.4. Vốn lai
Convertible note, SAFE, preferred equity, revenue share hoặc mezzanine có thể giải quyết khoảng trống giữa debt và equity. Nhưng càng “sáng tạo”, founder càng phải hiểu điều khoản. Đừng chọn công cụ vì tên nghe hiện đại; chọn vì cash flow và risk profile phù hợp.
23. Cấu trúc deal cho startup và SME: đừng chỉ nói valuation
Một vòng gọi vốn 2 triệu USD có thể phức tạp không kém về logic so với một giao dịch hạ tầng — chỉ khác quy mô. Founder cần quyết định tiền vào công ty hay vào cổ đông bán, loại chứng khoán gì, quyền investor ra sao, ESOP được tạo trước hay sau vòng vốn và điều kiện giải ngân thế nào.
23.1. Primary capital và secondary sale
Primary là công ty phát hành thêm cổ phần để nhận tiền mới. Secondary là cổ đông hiện hữu bán phần của mình. Nếu founder cần tiền cho tăng trưởng, một vòng hoàn toàn secondary không tăng runway. Investor có thể chấp nhận một phần secondary để founder có thanh khoản, nhưng cần cân bằng.
23.2. Pre-money và post-money
Nếu công ty được định giá 8 triệu USD pre-money và investor đầu tư 2 triệu USD, post-money là 10 triệu USD và investor về lý thuyết sở hữu 20% trước các điều chỉnh khác. Nhưng ESOP pool, convertible và điều khoản fully diluted có thể thay đổi con số thực.
23.3. Tranche funding
Investor có thể giải ngân theo mốc: giấy phép, doanh thu, sản phẩm hoặc hợp đồng khách hàng. Cách này giảm rủi ro cho investor nhưng có thể tạo rủi ro thanh khoản cho startup nếu milestone phụ thuộc yếu tố ngoài kiểm soát. Điều khoản phải đủ rõ và thực tế.
23.4. Governance và reserved matters
Investor có thể yêu cầu ghế HĐQT, quyền thông tin và quyền đồng thuận đối với phát hành mới, vay lớn, M&A, bán tài sản hoặc thay đổi ngành chính. Founder cần bảo vệ khả năng vận hành hàng ngày nhưng cũng phải chấp nhận cơ chế kiểm soát hợp lý với vốn bên ngoài.
24. Phòng dữ liệu và thẩm định: nơi câu chuyện vốn được kiểm chứng
Một adviser có thể giúp đưa doanh nghiệp tới đúng investor, nhưng không thể thay đổi sự thật trong due diligence. Nhà đầu tư cuối cùng sẽ kiểm tra pháp lý, thuế, kế toán, khách hàng, IP, nhân sự, môi trường và nhiều khía cạnh khác tùy ngành.
24.1. Phòng dữ liệu phải có cấu trúc
Không nên gửi 300 file qua Zalo. Tài liệu cần chia thư mục, đặt tên, version control và có index. Investor càng dễ tìm dữ liệu, quá trình càng nhanh và founder càng tạo cảm giác chuyên nghiệp.
24.2. Chia quyền truy cập theo giai đoạn
Teaser công khai không cần danh sách khách hàng. Sau NDA có thể mở financial summary. Chỉ investor nghiêm túc mới xem hợp đồng nhạy cảm hoặc dữ liệu cá nhân phù hợp pháp luật. Controlled disclosure vừa bảo mật vừa thể hiện governance.
24.3. Red flag biết trước tốt hơn red flag bị phát hiện bất ngờ
Nếu có tranh chấp, khoản thuế chưa xử lý hoặc IP chưa chuyển về công ty, founder nên làm gap assessment trước. Investor có thể chấp nhận vấn đề có kế hoạch xử lý; họ khó chấp nhận việc founder nói “không có gì” rồi data room cho thấy điều ngược lại.
25. Lộ trình 90 ngày để doanh nghiệp chuẩn bị gọi vốn chuyên nghiệp hơn
Ngày 1–15: xác định nhu cầu vốn thật
Xác định tiền dùng cho capex, vốn lưu động, R&D, tuyển người hay M&A. Tính runway và milestone. Không bắt đầu bằng câu “tôi muốn gọi 5 triệu USD” nếu chưa biết 5 triệu được dùng thế nào.
Ngày 16–30: dọn tài chính và pháp lý
Đối chiếu doanh thu, thuế, ngân hàng, công nợ; rà soát cap table, IP, hợp đồng founder, giấy phép. Tạo danh sách gap với owner và deadline.
Ngày 31–45: dựng mô hình tài chính
Lập base case, downside và upside. Nối doanh thu với driver thật. Tính cash flow, vốn lưu động, capex, debt service và nhu cầu vốn. Không dùng growth rate cảm tính.
Ngày 46–60: xây cấu trúc deal
Mô phỏng debt/equity/hybrid, dilution, ESOP và quyền governance. Xác định loại investor phù hợp và mức valuation có cơ sở.
Ngày 61–75: hoàn thiện tài liệu
Teaser, Pitch Deck, Financial Model, cap table, use of funds, KPI pack và data room phải nói cùng một câu chuyện. Mọi con số quan trọng cần có source.
Ngày 76–90: investor mapping và rehearsal
Lập danh sách investor theo ngành, giai đoạn, ticket, địa lý và chiến lược. Tổ chức mock investment committee để luyện câu hỏi khó. Chỉ outreach khi hồ sơ đủ nhất quán.
NGUYÊN TẮC
Một doanh nghiệp sẵn sàng gọi vốn không phải doanh nghiệp không có vấn đề. Đó là doanh nghiệp biết vấn đề của mình, định lượng được ảnh hưởng và có kế hoạch xử lý đủ đáng tin.
26. CHODAT INVEST áp dụng logic này ở quy mô doanh nghiệp thế nào?
Không nên so CHODAT INVEST với Rothschild & Co về quy mô, lịch sử, năng lực hay mandate. Hai tổ chức ở hai cấp độ hoàn toàn khác nhau. Điều đáng học là kỷ luật nghề nghiệp: trước khi vốn được huy động, doanh nghiệp phải được chuẩn hóa để nhà đầu tư hiểu, định giá và thẩm định.
Ở quy mô startup và SME Việt Nam, CHODAT INVEST hướng tới ba lớp hỗ trợ: chuẩn bị – cấu trúc – kết nối. Chuẩn bị nghĩa là dọn hồ sơ, tài chính và dữ liệu. Cấu trúc nghĩa là làm rõ nhu cầu vốn, công cụ vốn, cap table và quyền. Kết nối nghĩa là sàng lọc investor hoặc đối tác phù hợp khi doanh nghiệp đã đủ sẵn sàng.
26.1. AI Startup Advisor — sàng lọc bước đầu
Founder có thể tự nhập thông tin để nhận gợi ý về mô hình, vốn, hồ sơ thiếu và mức độ sẵn sàng. AI giúp tổ chức câu hỏi, không thay thế chuyên gia trong quyết định tài chính, pháp lý hoặc định giá quan trọng.
26.2. Human Advisory — nơi cần judgement
Financial model, cấu trúc deal, cap table, governance, định giá và due diligence cần người có kinh nghiệm kiểm tra. Một sai số nhỏ trong điều khoản có thể ảnh hưởng founder nhiều năm.
26.3. Investor matching — chỉ có ý nghĩa sau readiness
Danh sách investor không tạo ra giao dịch nếu hồ sơ yếu. Matching nên dựa trên sector, stage, ticket, geography, ownership preference và strategic fit. Đây là lý do CHODAT INVEST đặt Investor-Ready trước investor outreach.
26.4. M&A — cấu trúc đối tác dài hạn
Một doanh nghiệp có thể không cần gọi equity growth capital mà cần strategic buyer, joint venture hoặc bán một phần tài sản. Tư duy M&A giúp founder nhìn rộng hơn “gọi vốn = bán cổ phần mới”.
ĐẶT DỊCH VỤ TƯ VẤN HỖ TRỢ GỌI VỐN — CHODAT INVEST
Doanh nghiệp của bạn có cơ hội tăng trưởng nhưng chưa biết nên vay, gọi vốn cổ phần hay tìm đối tác chiến lược?
Hãy bắt đầu từ việc xác định nhu cầu vốn và mức độ sẵn sàng. CHODAT INVEST hỗ trợ founder chuẩn hóa hồ sơ, mô hình tài chính, cap table, kế hoạch sử dụng vốn, phòng dữ liệu và quy trình làm việc với nhà đầu tư.
ĐẶT LỊCH TƯ VẤN VỚI CHUYÊN GIAGỌI VỐN & M&A CHO DOANH NGHIỆPAI STARTUP ADVISOR
Hotline/Zalo: 090 123 16 79 | Website: https://chodat.com.vn/invest
27. Câu hỏi thường gặp dành cho founder
1. Rothschild & Co có đầu tư 67,34 tỷ USD vào đường sắt Bắc – Nam không?
Chưa có thông tin công khai cho thấy điều đó. Phía Rothschild & Co đề xuất hỗ trợ huy động vốn cho hạ tầng trọng điểm trong một nhóm hợp tác rộng hơn. Cần phân biệt tư vấn/huy động vốn với đầu tư trực tiếp.
2. Vingroup rút vì dự án không khả thi?
Vingroup công bố lý do là tập trung nguồn lực cho các dự án chiến lược khác. Không nên tự suy diễn thêm về động cơ nếu không có bằng chứng công khai.
3. 67,34 tỷ USD có phải toàn bộ phải vay nước ngoài?
Không. Đây là sơ bộ tổng mức đầu tư. Nguồn vốn thực tế có thể gồm ngân sách và các nguồn hợp pháp khác theo phương án được phê duyệt. Không thể đồng nhất tổng mức đầu tư với nợ nước ngoài.
4. Investment Grade có làm lãi suất giảm ngay không?
Không có công thức cố định. Rating tốt hơn có thể mở rộng cơ sở nhà đầu tư và giảm risk premium trong một số điều kiện, nhưng lãi suất còn phụ thuộc thị trường, kỳ hạn, đồng tiền và cấu trúc phát hành.
5. Founder có cần quan tâm tới xếp hạng tín nhiệm không?
Startup hiếm khi có rating công khai, nhưng investor và ngân hàng luôn có đánh giá tín dụng nội bộ. Dòng tiền, governance, lịch sử trả nợ và chất lượng báo cáo quyết định cost of capital.
6. Nên vay hay bán cổ phần?
Tùy risk profile và cash flow. Nợ phù hợp hơn khi có khả năng trả cố định; equity phù hợp hơn với tăng trưởng nhiều bất định. Có thể kết hợp hai nguồn.
7. Có nên dùng success fee khi thuê tư vấn gọi vốn?
Cấu trúc phí tùy dịch vụ và pháp luật áp dụng. Founder cần hiểu phạm vi công việc, điều kiện tính phí, thời điểm thanh toán và xung đột lợi ích. Không nên hiểu success fee là cam kết giao dịch chắc chắn thành công.
8. “Có network investor” có đủ để làm adviser không?
Không. Network hữu ích nhưng adviser còn phải hiểu financial model, hồ sơ, cấu trúc deal, thẩm định, giao tiếp và quản lý quy trình. Giới thiệu liên hệ chỉ là một phần nhỏ.
9. Nếu vốn quốc tế vào Việt Nam nhiều hơn, startup nào hưởng lợi?
Thường là doanh nghiệp có exposure tới ngành tăng trưởng, dữ liệu minh bạch, governance tốt, khả năng scale và hồ sơ sẵn sàng cho thẩm định. Không có quyền lợi tự động chỉ vì là doanh nghiệp Việt.
10. CHODAT INVEST có bảo đảm doanh nghiệp gọi vốn thành công không?
Không. CHODAT INVEST hỗ trợ chuẩn bị, tổ chức hồ sơ và quy trình. Quyết định đầu tư thuộc investor và phụ thuộc chất lượng doanh nghiệp, định giá, điều khoản, thị trường và thẩm định.
Kết luận: Một dự án 67 tỷ USD và một startup 1 triệu USD khác nhau về quy mô, nhưng giống nhau ở một nguyên tắc — vốn phải được cấu trúc trước khi được huy động
Câu chuyện Vingroup rút đăng ký đầu tư và Rothschild & Co đề xuất hợp tác tài chính không nên được đọc như một màn “đổi người tài trợ”. Nó nên được đọc như hai bài học song song về capital allocation và capital structuring.
Bài học từ Vingroup là nguồn lực hữu hạn. Doanh nghiệp phải chọn dự án phù hợp với chiến lược và khả năng thực thi. Từ bỏ một dự án lớn có thể là quyết định phân bổ vốn, không nhất thiết là đánh giá tiêu cực về dự án đó.
Bài học từ Rothschild & Co là vốn lớn không được gom bằng một cú điện thoại. Trước hết phải hiểu nhu cầu tài trợ, chất lượng tín dụng, nguồn trả, loại nhà đầu tư, kỳ hạn, đồng tiền, rủi ro và cấu trúc. Một adviser có giá trị vì họ giúp biến một nhu cầu vốn phức tạp thành một giao dịch mà các nguồn tiền khác nhau có thể hiểu và cân nhắc.
Đối với founder Việt, logic cũng vậy. Đừng bắt đầu bằng “ai có tiền?”. Hãy bắt đầu bằng: công ty cần bao nhiêu tiền, vì sao cần, tiền mới tạo milestone gì, rủi ro nào investor phải chịu, founder sẽ chia quyền gì và dữ liệu nào chứng minh tất cả điều đó.
Khi doanh nghiệp làm được những việc này, “fundraising” không còn là đi xin vốn. Nó trở thành quá trình thiết kế một cấu trúc hợp tác đủ rõ để người có vốn hiểu vì sao họ nên tham gia, họ được bảo vệ thế nào và giá trị có thể được tạo ra ở đâu.
Cơ hội vốn quốc tế vào Việt Nam có thể mở rộng theo thời gian, nhưng cánh cửa vốn của từng doanh nghiệp vẫn được quyết định bởi chất lượng hồ sơ, năng lực quản trị, hiệu quả kinh tế và mức độ sẵn sàng của chính doanh nghiệp đó.
Nguồn tham khảo công khai
- Vingroup — Công bố rút đăng ký đầu tư dự án đường sắt tốc độ cao Bắc – Nam, 25/12/2025.
- Báo Chính phủ — Thông tin dự án đường sắt tốc độ cao Bắc – Nam, tổng mức đầu tư khoảng 67,34 tỷ USD.
- Nhân Dân — Cuộc làm việc Bộ Tài chính Việt Nam với Rothschild & Co tại Paris ngày 11/9/2026 và 5 hướng hợp tác.
- Rothschild & Co — Global Financing Solutions, Ratings Advisory và Sovereign Advisory.
- Rothschild & Co — Global Advisory và thông tin quy mô giao dịch.
- S&P Global Ratings — Việt Nam BB+/Stable, cập nhật 2026.
CHODAT INVEST — Nền tảng hỗ trợ tư vấn đầu tư doanh nghiệp Việt Nam • Chuẩn bị hồ sơ gọi vốn • Mô hình tài chính • Bảng cổ phần • Phòng dữ liệu • Kết nối nhà đầu tư • Hỗ trợ quy trình M&A.
Tư vấn với chuyên gia: https://chodat.com.vn/invest/vi/investor-ready | Gọi vốn & M&A: https://chodat.com.vn/invest/vi/for-businesses | AI Startup Advisor: https://chodat.com.vn/invest/vi/business
Hotline/Zalo: 090 123 16 79
Lưu ý: Bài viết nhằm chia sẻ kiến thức về tài chính, cấu trúc vốn và chuẩn bị gọi vốn. Không phải tư vấn đầu tư, pháp lý, thuế, tín dụng hoặc cam kết rằng một nguồn vốn, nhà đầu tư hay dự án cụ thể sẽ được phê duyệt hoặc huy động thành công. Các thông tin về chính sách và dự án hạ tầng có thể tiếp tục thay đổi theo quyết định của cơ quan có thẩm quyền.