CHODAT INVEST / PRIVATE CAPITAL INTELLIGENCE / HISTORICAL RESEARCH
MỘT ĐẾ CHẾ VỚI KHOẢNG TRỐNG PHÁP LÝ KHÔNG TƯỞNG
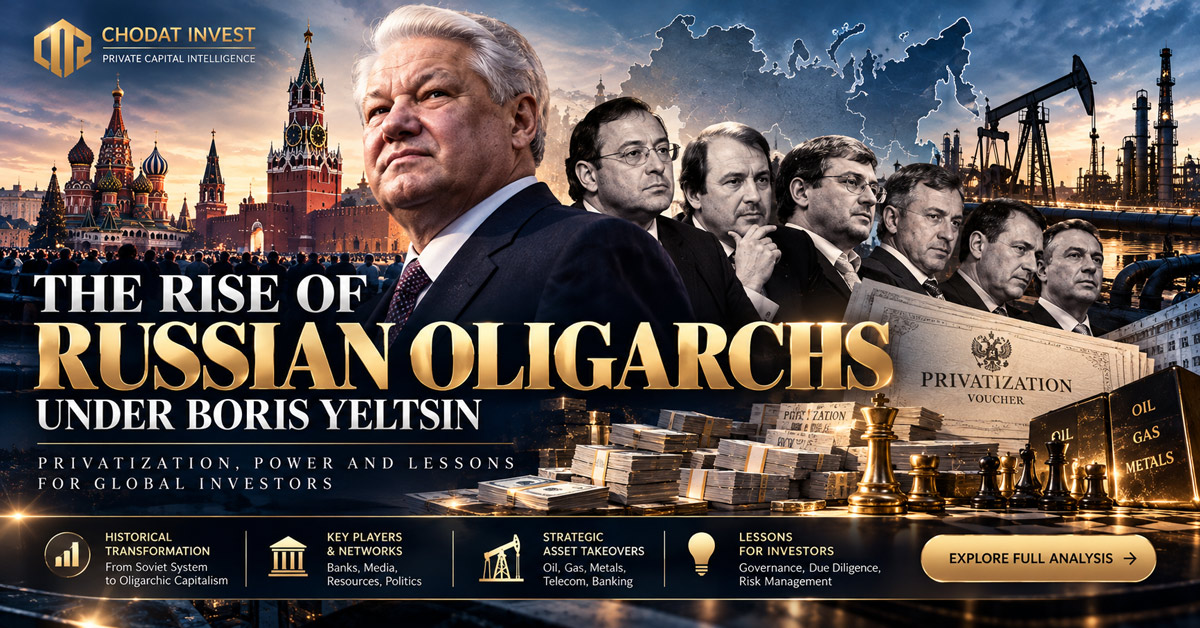
Giới tài phiệt Nga thời Boris Yeltsin: Tư hữu hóa, quyền lực, dòng vốn và di sản quản trị
Chuyên khảo lịch sử tài chính dưới góc nhìn CEO, CFO, CIO, CLO, CRO, COO, CTO và hội đồng đầu tư: điều gì xảy ra khi quyền sở hữu tài sản được chuyển giao nhanh hơn năng lực xây dựng thể chế, và nhà đầu tư hiện đại có thể học gì về minh bạch, bảo vệ cổ đông và phân bổ vốn?
CHODAT INVEST INSIGHTS • Biên tập tháng 10/2026 • Phân tích lịch sử & quản trị đầu tư
Executive Brief | Luận điểm dành cho hội đồng đầu tư
Thập niên 1990 tại Nga là một trường hợp nghiên cứu lớn về mối quan hệ giữa tốc độ tư hữu hóa, năng lực bảo vệ quyền sở hữu, ảnh hưởng chính trị và tính minh bạch của thị trường vốn. Chính sách chuyển đổi tạo ra chủ sở hữu tư nhân và thị trường mới, đồng thời bộc lộ khoảng trống quản trị và những bất cân xứng quyền lực nghiêm trọng.
Điểm cần ghi nhớ không phải mọi nhà đầu tư đều vận hành như tài phiệt, cũng không phải mọi thương vụ tư hữu hóa đều thất bại. Vấn đề là ở những nơi thiếu cơ chế cạnh tranh công bằng, bảo vệ cổ đông và trách nhiệm giải trình, sự giàu lên của một số chủ sở hữu có thể đi kèm chi phí thể chế rất lớn.
Với thị trường vốn tư nhân ngày nay, bài học ứng dụng là kiểm tra nguồn gốc tài sản, xác minh quyền quyết định, quản trị bên liên quan, đánh giá chất lượng dòng tiền và duy trì quy trình thẩm định có kiểm soát. Những nguyên tắc này là chuẩn phổ quát của giao dịch có trách nhiệm; đây không phải phép đồng nhất lịch sử Nga với thực trạng Việt Nam.
NGUYÊN TẮC KIỂM CHỨNG VÀ GIỚI HẠN BIÊN TẬP
Các mốc tư hữu hóa và khủng hoảng được đối chiếu với tài liệu của World Bank, IMF và báo chí đương thời. Tuyên bố “kiểm soát 50% nền kinh tế” được ghi là phát biểu của Boris Berezovsky, không phải số liệu GDP đã kiểm toán. Ước tính vốn tháo chạy khác nhau giữa các nghiên cứu. Những nhận định về hành vi sai phạm của cá nhân được phân biệt với cáo buộc và quyết định pháp lý; bài viết không thay thế nghiên cứu sử học hoặc ý kiến pháp lý chuyên biệt.
MỤC LỤC NHANH / CONTENT NAVIGATION
Dòng thời gian các bước ngoặt
| Giai đoạn | Bước ngoặt | Ý nghĩa đối với vốn và quyền sở hữu |
|---|---|---|
| 1987–1991 | Perestroika, hợp tác xã, ngân hàng tư nhân | Tiếp cận thanh khoản và giao dịch chênh lệch giá tạo lợi thế ban đầu. |
| 1992–1994 | Tư hữu hóa bằng phiếu | Phân tán quyền sở hữu danh nghĩa, rồi xuất hiện tập trung cổ phần và vai trò lớn của người quản lý nội bộ. |
| 1995–1996 | Loans-for-shares và bầu cử | Quyền kiểm soát tài sản chiến lược tập trung; cạnh tranh đấu giá bị chỉ trích. |
| 17/08/1998 | Cơ cấu lại nợ chính phủ và khủng hoảng rúp | Khủng hoảng thanh khoản, ngân hàng và niềm tin thị trường. |
| 1999–2000 | Thay đổi lãnh đạo và quan hệ chính quyền–doanh nghiệp | Cấu trúc quyền lực và rủi ro đối với nhóm tài sản lớn thay đổi mạnh. |
| 2003 trở đi | Vụ Yukos và sự dịch chuyển vai trò nhà nước | Củng cố nhận thức về tính trọng yếu của rủi ro thể chế trong định giá tài sản. |
Thập niên 1990 trong lịch sử nước Nga hiện đại thường được các nhà nghiên cứu chính trị và kinh tế học gọi bằng cái tên "Dikiye Devyanostye" (Những năm 90 hoang dã). Sự sụp đổ của Liên bang Xô Viết vào cuối năm 1991 không chỉ chấm dứt một mô hình kinh tế kế hoạch hóa tập trung kéo dài hơn bảy thập kỷ, mà còn đẩy Liên bang Nga vào một giai đoạn chuyển giao thể chế hỗn loạn chưa từng có. Dưới sự lãnh đạo của Tổng thống Boris Yeltsin, chính phủ Nga đã áp dụng chiến lược chuyển đổi kinh tế cấp tập, mở đường cho sự ra đời của một tầng lớp siêu giàu mới: giới tài phiệt Nga (Oligarchs).
Khác với các tỷ phú phát triển từ thị trường tự do truyền thống tại phương Tây, giới tài phiệt Nga thời kỳ Yeltsin hình thành thông qua việc thâu tóm tài sản công trong bối cảnh bộ máy quản lý nhà nước bị rệu rã. Sự tập trung quyền lực trong các lĩnh vực dầu khí, kim loại, ngân hàng và truyền thông khiến một số nhóm kinh doanh có ảnh hưởng chính trị bất thường. Boris Berezovsky từng tuyên bố nhóm ngân hàng lớn kiểm soát khoảng một nửa nền kinh tế, nhưng đây là phát biểu của một nhân vật tham gia cuộc chơi, không phải một tỷ trọng GDP đã được xác minh. Các nhà nghiên cứu sử dụng khái niệm “state capture” để phân tích nguy cơ nhóm lợi ích chi phối luật chơi và năng lực thực thi của nhà nước.
1. Bối cảnh Lịch sử và Cấu trúc Thể chế "Những năm 90 Hoang dã"
GÓC NHÌN INSTITUTIONAL · THỂ CHẾ & CHI PHÍ VỐN
Giá trị lớn nhất của việc nghiên cứu giai đoạn chuyển đổi không phải ở câu chuyện ai giàu lên nhanh nhất, mà ở sự chênh lệch giữa tốc độ chuyển tài sản và tốc độ hình thành thiết chế bảo vệ quyền sở hữu. Một hợp đồng có thể được ký hợp lệ vào ngày giao dịch nhưng không tạo ra sự an toàn kinh tế nếu hệ thống đăng ký tài sản, tòa án, cơ quan giám sát và cơ chế thực thi vẫn thiếu năng lực. Đối với hội đồng đầu tư, đó là lý do không thể đồng nhất “đúng thủ tục” với “rủi ro thấp”. Khi xây dựng mức chiết khấu, cần tách rủi ro hoạt động khỏi rủi ro cưỡng chế hợp đồng, thay đổi luật chơi và khả năng thoái vốn. Trong những thị trường có quá trình cải cách mạnh, giá mua hấp dẫn đôi khi phản ánh phần bù rất lớn cho các rủi ro này chứ không chỉ phản ánh tài sản bị định giá thấp.
Sự tan rã của Liên Xô đã để lại một khoảng trống thể chế và pháp lý nghiêm trọng tại Nga. Bộ máy công quyền cũ mất đi hiệu lực cưỡng chế, trong khi các thể chế quản trị thị trường như Luật Doanh nghiệp, Luật Tòa án và Cơ quan Cạnh tranh Quốc gia chưa kịp hình thành hoặc hoạt động kém hiệu quả. Trong bối cảnh đó, chính phủ Yeltsin triển khai chính sách "Liệu pháp sốc" (Shock Therapy) do Anatoly Chubais và Yegor Gaidar kiến tạo, nhằm tự do hóa giá cả và thương mại với kỳ vọng tạo ra một lớp chủ sở hữu tư nhân ngay lập tức để ngăn ngừa sự phục hồi của Đảng Cộng sản.
Tuy nhiên, việc bãi bỏ kiểm soát giá cả trong bối cảnh thiếu hụt hàng hóa nghiêm trọng đã kích hoạt cơn bão lạm phát phi mã lên tới hàng nghìn phần trăm mỗi năm. Thu nhập thực tế của người dân sụt giảm nghiêm trọng, tiền tiết kiệm của hàng chục triệu hộ gia đình bị xóa sổ chỉ trong vài tháng. Sự suy sụp kinh tế toàn diện này đã tước đoạt năng lực tài chính của quần chúng, tạo điều kiện thuận lợi cho một nhóm nhỏ cá nhân nắm giữ thanh khoản ngoại tệ bước vào cuộc đại thâu tóm tài sản quốc gia.
Mô hình kinh tế chuyển đổi của Nga nhanh chóng biến tướng thành chủ nghĩa tư bản thân hữu (Crony Capitalism). Sự kết hợp giữa các lợi ích kinh tế tư nhân và quyền lực hành chính nhà nước đã xóa mờ ranh giới giữa tài sản công và tài sản tư, tạo tiền đề cho sự chi phối chính trị toàn diện của giới tài phiệt trong suốt giai đoạn 1991–1999.
2. Quá trình Tích lũy Tư bản Nguyên thủy: Ba Bước ngoặt Thâu tóm Tài sản Quốc gia
GÓC NHÌN INSTITUTIONAL · CẤU TRÚC GIAO DỊCH TRONG GIAI ĐOẠN CHUYỂN ĐỔI
Quá trình tư nhân hóa cho thấy chuỗi giá trị của quyền sở hữu có nhiều lớp: quyền bán tài sản, quyền đặt giá, quyền chấp nhận hồ sơ, quyền tài trợ, quyền biểu quyết và quyền chỉ định ban điều hành. Nếu một chủ thể kiểm soát đồng thời nhiều lớp, tính cạnh tranh trên giấy tờ có thể không chuyển thành cạnh tranh thực chất. Nhà đầu tư có trách nhiệm phải đặt câu hỏi về bên thụ hưởng cuối cùng, lịch sử chuyển nhượng và xung đột lợi ích tại từng thời điểm. Trong M&A hiện đại, bản đồ quyền quyết định phải đi cùng bảng định giá: bên có quyền quyết định chốt giá không nên là bên duy nhất xác nhận sự công bằng của giá; người thẩm định độc lập không nên nhận thù lao trực tiếp phụ thuộc vào kết quả định giá cao hay thấp.
Quá trình tích tụ vốn và thâu tóm tài sản của giới tài phiệt Nga không diễn ra ngẫu nhiên mà trải qua ba giai đoạn chiến lược, gắn liền với các chính sách kinh tế của chính phủ trung ương.
2.1. Giai đoạn Tích tụ Vốn Ban đầu từ Hệ thống Ngân hàng Tư nhân (1987–1991)
GÓC NHÌN INSTITUTIONAL · NGÂN HÀNG, THANH KHOẢN VÀ QUYỀN TIẾP CẬN
Lợi thế đầu tiên của nhiều nhà tài phiệt không phải công nghệ độc quyền mà là quyền tiếp cận thanh khoản, thông tin và cơ chế thanh toán trong một môi trường tiền tệ mất ổn định. Điều này tạo ra hiện tượng chênh lệch đáng kể giữa một doanh nghiệp có năng lực sản xuất thực và một trung gian có thể phân phối tín dụng, ngoại tệ hoặc giấy phép. Dưới góc nhìn CFO, bài học là kiểm tra chất lượng tiền mặt thay vì chỉ kiểm tra số dư tiền: tiền đến từ hoạt động, từ đặc quyền giao dịch, từ tài trợ ngắn hạn hay từ chênh lệch tỷ giá không lặp lại? Dưới góc nhìn CRO, cần đặt giới hạn tập trung ngân hàng và đối tác thanh toán, đồng thời chuẩn bị tình huống mất quyền tiếp cận thị trường vốn trong vòng vài tuần. Giá trị kinh tế bền vững phải có khả năng tồn tại khi lợi thế hành chính nhất thời biến mất.
Gốc rễ tài chính của giới oligarchs bắt đầu từ giai đoạn Cải tổ (Perestroika) dưới thời Tổng bí thư Mikhail Gorbachev. Các sắc lệnh tự do hóa kinh tế ban đầu đã cho phép thành lập các hợp tác xã tư nhân và trung tâm sáng tạo trẻ trực thuộc Đoàn Thanh niên Cộng sản Komsomol. Một số cá nhân nhạy bén — thường là những kỹ trị gia trẻ hoặc có mối quan hệ cận kề với tầng lớp quan chức (Nomenklatura) — đã lợi dụng cơ chế hai giá: giá bao cấp ấn định của nhà nước và giá tự do trên thị trường.
Bằng cách mua hàng hóa, nguyên liệu thô (như kim loại, dầu mỏ, máy tính) theo giá nhà nước và xuất khẩu hoặc bán lại theo giá thị trường tự do, nhóm nhân vật này đã tích lũy được nguồn vốn ban đầu khổng lồ. Với số vốn này, họ nhanh chóng thành lập các ngân hàng thương mại tư nhân đầu tiên của Liên Xô:
- Mikhail Khodorkovsky thành lập Ngân hàng Menatep.
- Vladimir Gusinsky sáng lập Most-Bank.
- Mikhail Fridman phát triển Alfa-Bank.
- Vladimir Vinogradov chuyển đổi Promstroybank thành Incombank.
- Alexander Smolensky xây dựng Ngân hàng Stolichny.
Các ngân hàng thương mại tư nhân này đóng vai trò như những "cỗ máy hút thanh khoản". Trong bối cảnh lạm phát cao, các ngân hàng nhận tiền gửi bằng đồng rúp của các doanh nghiệp nhà nước, hoãn chi trả thanh toán, chuyển đổi sang đồng dollar Mỹ để hưởng chênh lệch tỷ giá và lãi suất, thu về lợi nhuận khổng lồ.
2.2. Chương trình Tư hữu hóa Bằng Phiếu (Voucher Privatization 1992–1994)
GÓC NHÌN INSTITUTIONAL · VOUCHER KHÔNG THAY THẾ ĐƯỢC CƠ CHẾ BẢO VỆ CỔ ĐÔNG
Phiếu tư hữu hóa tạo ra quyền tham gia ban đầu nhưng không tự động tạo nên một cộng đồng cổ đông có năng lực giám sát. Một người nắm cổ phiếu danh nghĩa có thể không biết đọc báo cáo tài chính, không có quyền tiếp cận sổ sách và không đủ nguồn lực khởi kiện khi quyền lợi bị xâm phạm. Bởi vậy, thiết kế sở hữu đại chúng chỉ hiệu quả khi đi cùng minh bạch thông tin, quyền biểu quyết có ý nghĩa và bảo vệ cổ đông thiểu số. Với CHRO, đây cũng là câu chuyện nhân viên sở hữu cổ phần: ESOP chỉ tạo động lực khi quyền lợi được hiểu rõ, công bằng và có cơ chế thanh khoản có thể dự đoán. Với CFO, phải đánh giá pha loãng, quyền ưu tiên và điều khoản mua lại. Không nên gọi một chương trình sở hữu là thành công nếu số chứng chỉ phát hành lớn nhưng khả năng giám sát doanh nghiệp yếu.
Dưới sự chỉ đạo của Anatoly Chubais, Kiến trúc sư trưởng chương trình tư nhân hóa của Yeltsin, chính phủ Nga đã phát hành khoảng 148 triệu phiếu tư hữu hóa (voucher) cho toàn bộ công dân, với giá trị danh nghĩa 10.000 rúp mỗi phiếu. Mục tiêu lý thuyết của chương trình là biến mọi người dân Nga thành cổ đông của các tập đoàn quốc gia.
Tuy nhiên, do cuộc khủng hoảng kinh tế và nạn lạm phát phi mã, phần lớn người dân rơi vào tình trạng thiếu lương thực và nhu yếu phẩm hàng ngày. Phiếu tư hữu hóa nhanh chóng bị mất giá và biến thành một loại hàng hóa trao đổi thông thường. Một bộ phận lớn công dân bán phiếu cho người thu gom hoặc quỹ đầu tư với giá thấp vì cần tiền mặt; giá thị trường thay đổi theo thời điểm và không thể quy toàn bộ giao dịch về một mức giá mang tính giai thoại.
Các chủ ngân hàng tư nhân và các nhóm lợi ích đã sử dụng mạng lưới gom phiếu chi nhánh để thu mua hàng chục triệu voucher với giá rẻ mạt. Trong quá trình chuyển quyền sở hữu, các nhóm cổ đông nội bộ và nhà đầu tư gom phiếu có thể tích lũy quyền kiểm soát tại nhiều doanh nghiệp, chuẩn bị bước đệm cho giai đoạn thâu tóm tài nguyên chiến lược.
2.3. Thương vụ Thế kỷ "Đổi khoản vay lấy cổ phần" (Loans-for-Shares 1995–1996)
GÓC NHÌN INSTITUTIONAL · ĐẤU GIÁ KHÔNG MINH BẠCH LÀ RỦI RO ĐỊNH GIÁ
Trong mô hình khoản vay đổi cổ phần, giá trị được bàn giao không thể giản lược thành con số khoản vay ban đầu. Cần nhìn tỷ lệ cổ phần, quyền quản trị, tài sản đi kèm, nợ phải trả, giá hàng hóa tại thời điểm mua, vốn đầu tư tiếp theo và toàn bộ dòng tiền được giữ lại hoặc phân phối. Nếu một bên tổ chức đấu giá đồng thời có lợi ích trong tài sản, hội đồng đầu tư cần đặc biệt chú ý đến quyền tiếp cận phòng dữ liệu và thời gian thẩm định của các bên. Một tài sản giá rẻ không nhất thiết là tài sản có biên an toàn cao; nó có thể mang theo tranh chấp nguồn gốc quyền sở hữu kéo dài hàng thập kỷ. Thực tiễn tốt là thiết lập fairness review độc lập, ghi nhật ký đấu thầu và yêu cầu người phê duyệt công bố xung đột lợi ích.
Đây là một trong những cơ chế chuyển nhượng tài sản có ảnh hưởng và gây tranh cãi lớn nhất trong lịch sử chuyển đổi kinh tế Nga. Cuối năm 1995, ngân khố chính phủ Nga lâm vào tình trạng kiệt quệ thanh khoản, không đủ ngân sách để chi trả lương cho quân đội, công chức và duy trì dịch vụ công cơ bản. Cùng lúc đó, cuộc bầu cử Tổng thống năm 1996 đang cận kề với sự trỗi dậy mạnh mẽ của Đảng Cộng sản Liên bang Nga.
Theo sáng kiến do Vladimir Potanin (Chủ ngân hàng ONEKSIMbank) đề xướng, một liên minh các chủ ngân hàng tư nhân đã đề nghị chính phủ cho vay tiền mặt để bù đắp thâm hụt ngân sách. Đổi lại, chính phủ dùng các khối cổ phần quan trọng tại một nhóm doanh nghiệp nhà nước lớn làm tài sản bảo đảm trong các ngành công nghiệp cốt lõi như dầu khí, luyện kim và hàng hải. Nếu chính phủ không hoàn trả được khoản vay đúng hạn (một kịch bản được dự báo trước do ngân sách nhà nước kiệt quệ), bên cho vay có quyền tổ chức đấu giá phát mại các cổ phần thế chấp đó.
| Tài sản / doanh nghiệp | Cơ chế / năm | Giá trị khoản vay hoặc đấu giá lịch sử | Lưu ý để đọc đúng |
|---|---|---|---|
| Yukos | Khoản cổ phần dùng bảo đảm, 1995 | Khoảng 159 triệu USD | Giá khoản vay lịch sử không phải giá trị thị trường về sau; cần xét tỷ lệ sở hữu cụ thể. |
| Sibneft | Khoản cổ phần dùng bảo đảm, 1995 | Khoảng 100 triệu USD | Không so trực tiếp giá khoản vay với giá mua toàn doanh nghiệp nhiều năm sau. |
| Norilsk Nickel | Khoản cổ phần dùng bảo đảm, 1995 | Khoảng 170 triệu USD | Quy trình đấu giá bị tranh cãi; tỷ lệ cổ phần và quyền biểu quyết khác nhau. |
| Sidanco | Khoản cổ phần dùng bảo đảm, 1995 | Khoảng 130 triệu USD | Các thương vụ về sau có phạm vi giao dịch khác và chịu rủi ro thị trường khác. |
Nhiều phiên đấu giá bị chỉ trích vì xung đột lợi ích khi các ngân hàng có liên quan trực tiếp đến quy trình tổ chức. Nhà đầu tư nước ngoài về mặt quy tắc không nhất thiết bị cấm trong mọi phiên, nhưng nhiều điều kiện và cách tổ chức trên thực tế đã hạn chế cạnh tranh; tài liệu của IMF và Ngân hàng Thế giới phân tích cụ thể điểm yếu này. Kết quả là tài sản quốc gia bị thâu tóm với mức giá thấp hơn nhiều lần so với giá trị thực tế. Dư luận Nga cay đắng gọi quá trình tư nhân hóa (Privatizatsiya) này là "Prikhvatizatsiya" — tức "hành vi cướp đoạt tài sản".
2.4. Sự Ra đời của Liên minh Semibankirschina
GÓC NHÌN INSTITUTIONAL · KHI VỐN TẬP TRUNG THÀNH QUYỀN LỰC MẶC CẢ
Liên minh giữa các nhà tài trợ vốn có thể cải thiện khả năng huy động nguồn lực trong khủng hoảng, nhưng cũng có nguy cơ làm giảm cạnh tranh và biến quan hệ thương mại thành rào cản gia nhập của người mới. Về phía nhà đầu tư dài hạn, câu hỏi không phải một tập đoàn có quan hệ rộng đến đâu, mà là những quan hệ đó tạo ra lợi thế cạnh tranh chính đáng, có thể đo lường và chuyển giao được hay không. Một doanh nghiệp phụ thuộc vào một cá nhân kết nối với nhà chức trách sẽ có rủi ro kế nhiệm rất khác doanh nghiệp dựa trên công nghệ, thương hiệu, năng suất và hợp đồng ổn định. Các quỹ nên yêu cầu phân tích key-person risk, kiểm soát giao dịch bên liên quan và khả năng doanh nghiệp tiếp tục vận hành sau khi cấu trúc quyền lực bên ngoài đổi thay.
Sau thương vụ "Đổi khoản vay lấy cổ phần", 7 nhà tài phiệt ngân hàng hàng đầu đã thành lập mạng lưới ảnh hưởng chính trị-kinh tế thường được gọi là Semibankirschina (Nhóm các chủ ngân hàng). Danh sách thành viên thay đổi theo nguồn và cách tính các tập đoàn ngân hàng; những tên tuổi thường được nhắc đến gồm Boris Berezovsky, Mikhail Khodorkovsky, Vladimir Gusinsky, Vladimir Potanin, Mikhail Fridman, Pyotr Aven và Alexander Smolensky. Liên minh Semibankirschina đóng vai trò như một bộ chỉ huy kinh tế ngầm, phối hợp với nhau để bảo vệ quyền sở hữu đối với các đế chế vừa thâu tóm và chia sẻ ảnh hưởng chính trị tại Điện Kremlin.
3. Cấu trúc Quyền lực Kinh tế và Sự Phân hóa Xã hội Tột cùng
GÓC NHÌN INSTITUTIONAL · QUYỀN KIỂM SOÁT KHÔNG PHẢI LỢI NHUẬN KINH TẾ
Các tỷ lệ sở hữu, doanh số ngành và mức độ ảnh hưởng chính trị không phải là những đơn vị đo có thể hoán đổi. Một nhóm có thể kiểm soát quyền biểu quyết tại doanh nghiệp chiến lược nhưng không sở hữu toàn bộ doanh thu của ngành đó; một nhà đầu tư nắm phần nhỏ cổ phần ưu đãi lại có quyền phủ quyết những quyết định quan trọng. Phân tích sở hữu phải dựng cây cổ đông đến tận chủ sở hữu hưởng lợi cuối cùng, có trọng số quyền biểu quyết và thỏa thuận cổ đông. Từ đó, mới phân biệt được control premium, minority discount, khoản cổ tức kinh tế và tài sản bảo đảm đã thế chấp. Chỉ số tập trung quyền lực có ý nghĩa khi phương pháp được công bố, thay vì lấy một phát biểu chính trị làm tỷ lệ GDP quốc gia.
CHODAT INVEST / Private Capital Gateway
Đối chiếu cơ hội bằng hồ sơ và tiêu chí rõ ràng
Khám phá các bản giới thiệu cơ hội được phép công bố và tìm hiểu lộ trình tiếp cận tài liệu có kiểm soát.
Sự tích tụ tài sản sau chương trình "Đổi khoản vay lấy cổ phần" đã biến các nhà tài phiệt Nga trở thành nhóm sở hữu nhiều tài sản chiến lược so với quy mô nền kinh tế quốc gia.
3.1. Sự Chi phối các Ngành Tài nguyên và Huyết mạch Ngoại tệ
GÓC NHÌN INSTITUTIONAL · HÀNG HÓA XUẤT KHẨU VÀ RỦI RO NGUỒN NGOẠI TỆ
Dầu khí, kim loại và các tài nguyên xuất khẩu giúp doanh nghiệp tạo doanh thu bằng ngoại tệ mạnh trong khi nhiều chi phí phát sinh bằng đồng nội tệ. Nhưng lợi thế đó cũng mang đến chu kỳ hàng hóa, rủi ro giấy phép khai thác, nghĩa vụ môi trường và thay đổi chế độ thuế tài nguyên. CFO phải dựng mô hình theo ba lớp: sản lượng thực tế, giá bán chuẩn hóa và chi phí vận chuyển đến người mua cuối cùng. CIO cần kiểm tra hệ thống ghi nhận khối lượng xuất khẩu và kiểm soát chênh lệch giữa giá chuyển giao nội bộ với giá thị trường. CLO cần rà soát quyền khai thác, thời hạn, điều kiện gia hạn, tranh chấp đất đai và nghĩa vụ phục hồi môi trường. Tài sản trông có vẻ chiến lược chưa chắc tạo ra dòng tiền ổn định cho chủ cổ phần thiểu số.
Năm 1996, Boris Berezovsky từng tuyên bố với Financial Times rằng một nhóm các nhà tài phiệt có liên kết nắm kiểm soát khoảng 50% nền kinh tế Nga. Cần đọc con số này đúng bản chất: đó là tuyên bố của ông Berezovsky, không phải kết quả đo lường quốc dân độc lập. Các tập đoàn thuộc sở hữu tài phiệt nắm giữ độc quyền hoặc chi phối tuyệt đối trong các ngành tạo ra ngoại tệ mạnh:
- Dầu khí và Khí đốt: Yukos, Sibneft, Surgutneftegas, Sidanco.
- Khai khoáng và Luyện kim: Norilsk Nickel (chi phối thị trường niken và palladium toàn cầu), Novolipetsk, Severstal.
- Tài chính - Ngân hàng: Menatep, Most-Bank, Alfa-Bank, ONEKSIMbank, Incombank, Stolichny.
- Truyền thông và Hàng không: Kênh truyền hình quốc gia ORT, đài truyền hình tư nhân NTV, hãng hàng không quốc gia Aeroflot.
3.2. Cơ chế Rút ruột Quốc gia và Dòng vốn Tẩu tán Ngoại biên
GÓC NHÌN INSTITUTIONAL · KIỂM SOÁT BÊN LIÊN QUAN VÀ CHUYỂN GIÁ
Cấu trúc công ty trung gian ở nước ngoài có thể có nhiều mục đích thương mại hợp pháp như huy động vốn, phân phối quốc tế hoặc quản trị rủi ro. Điều cần đánh giá là bản chất giao dịch, quyền kiểm soát, mức giá độc lập và nơi lợi nhuận kinh tế thực sự được tạo ra. Không thể kết luận mọi giao dịch xuyên biên giới là tẩu tán vốn; ngược lại cũng không thể coi một hóa đơn hợp lệ là đủ để loại bỏ nguy cơ lợi ích bị chuyển khỏi cổ đông thiểu số. Quy trình thẩm định nên đối chiếu hợp đồng, vận đơn, tờ khai, sao kê, hệ thống ERP, chính sách giá chuyển nhượng và biên lợi nhuận từng pháp nhân. Bất kỳ chênh lệch bất thường nào phải được giải thích bằng bằng chứng trước khi dùng EBITDA hợp nhất để định giá.
Thay vì tái đầu tư vào nền kinh tế nội địa đang khủng hoảng, giới tài phiệt áp dụng cơ chế "chuyển giá" (transfer pricing) thông qua các công ty vỏ bọc (shell companies) đăng ký tại các thiên đường thuế như Síp, Quần đảo Virgin thuộc Anh, Thụy Sĩ và Gibraltar.
Dầu mỏ và khoáng sản được bán từ các nhà máy sản xuất nội địa cho các công ty ngoại biên này với giá nội địa cực thấp, giúp các tập đoàn trốn tránh hầu hết các nghĩa vụ thuế doanh nghiệp tại Nga. Sau đó, các công ty ngoại biên bán lại hàng hóa ra thị trường quốc tế theo giá thế giới. Lợi nhuận chênh lệch hàng tỷ USD được giữ lại hoàn toàn tại các ngân hàng nước ngoài.
Các ước tính vốn tháo chạy cần được đọc kèm phương pháp và giai đoạn thống kê. Báo cáo nghiên cứu của Cơ quan Nghiên cứu Quốc hội Mỹ (CRS) nêu phạm vi 60–150 tỷ USD trong giai đoạn 1992–1997 theo một nhóm nghiên cứu; nhiều nguồn khác ước lượng khoảng 10–25 tỷ USD mỗi năm, nhưng ranh giới giữa vốn chuyển hợp pháp, bất hợp pháp, vốn thương mại và chuyển dịch tài sản không hoàn toàn giống nhau. Vì vậy, bài viết không sử dụng con số 800 tỷ USD như một sự thật đã được xác nhận.
3.3. Xã hội Bần cùng hóa và Khủng hoảng Tài chính August 1998
GÓC NHÌN INSTITUTIONAL · STRESS TEST THEO THANH KHOẢN THỰC, KHÔNG CHỈ EBITDA
Khủng hoảng năm 1998 là minh họa điển hình cho hiệu ứng dây chuyền từ nợ ngắn hạn, tỷ giá và niềm tin thị trường. Khi ngân hàng ngừng cho vay qua đêm, doanh nghiệp có thể mất thanh khoản ngay cả khi tài sản cố định vẫn có giá trị. Vì vậy, rủi ro tài chính nên được mô phỏng bằng bảng ngân quỹ 13 tuần, lịch đáo hạn 24 tháng và tỷ trọng nợ ngoại tệ không có phòng hộ. Hãy giả định đồng nội tệ biến động mạnh, tỷ lệ thu hồi công nợ giảm và tín dụng tái cấp vốn ngừng trong một quý; sau đó tính số ngày tồn tại của doanh nghiệp trước khi buộc phải bán tài sản. Quỹ đầu tư nên hỏi thêm ai có quyền chặn tài khoản ngân hàng, thực thi tài sản bảo đảm và kích hoạt điều khoản cross-default.
Trong khi tài sản của giới tài phiệt tăng trưởng nhanh chóng, đại bộ phận dân chúng Nga phải đối mặt với tình trạng suy sụp tiêu chuẩn sống chưa từng có trong thời bình:
- Thu nhập trung bình của bác sĩ, giáo viên, kỹ sư dao động ở mức 50 – 100 USD/tháng, và thường xuyên bị nợ lương từ 6 đến 12 tháng.
- Lương hưu của người già giảm xuống mức 20 – 30 USD/tháng, không đủ đáp ứng nhu cầu lương thực cơ bản trong bối cảnh lạm phát.
- Lực lượng vũ trang và công nhân tại các thành phố công nghiệp lâm vào tình trạng thiếu nợ lương kéo dài, dẫn đến hàng loạt cuộc đình công và biểu tình.
Đỉnh điểm của sự sụp đổ kinh tế là cuộc khủng hoảng tài chính tháng 8 năm 1998. Chính phủ Nga mất khả năng thanh toán trái phiếu ngắn hạn (GKO) và buộc phải phá giá đồng rúp. Giá trị đồng rúp suy yếu rất mạnh so với USD khi tỷ giá danh nghĩa tăng vọt trong vài tháng, xóa sạch tiền tiết kiệm còn lại của người dân và làm phá sản hàng loạt ngân hàng thương mại nhỏ. Một số nhóm có dự trữ ngoại tệ hoặc tài sản ở nước ngoài ít bị tác động theo cùng mức độ, song cũng có những ngân hàng và tập đoàn gắn với giới tài phiệt chịu thiệt hại nghiêm trọng; tác động không đồng nhất giữa các nhóm.
4. Mô hình "State Capture": Thao túng Toàn diện Điện Kremlin
GÓC NHÌN INSTITUTIONAL · STATE CAPTURE VÀ HIỆU QUẢ PHÂN BỔ NGUỒN LỰC
Khi nhóm lợi ích có khả năng làm thay đổi quy tắc hoặc lựa chọn người thực thi quy tắc, cạnh tranh giữa các doanh nghiệp không còn chỉ diễn ra ở giá bán, năng suất và chất lượng dịch vụ. Vốn có thể chảy về bên có quan hệ thay vì dự án tạo năng suất cao hơn. Về dài hạn, thiệt hại là tăng chi phí gia nhập thị trường, giảm niềm tin vào quyền sở hữu và làm cho tỷ suất sinh lời đòi hỏi của nhà đầu tư tăng lên. Để nhận diện nguy cơ, hội đồng đầu tư cần lập bản đồ giao dịch liên quan đến cơ quan nhà nước, người có chức vụ, nguồn giấy phép và bên trung gian. Việc này nhằm bảo đảm tuân thủ và tính minh bạch, tuyệt đối không nhằm tìm cách khai thác ảnh hưởng chính trị để giành lợi thế.
Sự tích tụ quyền lực kinh tế chuyển hóa trực tiếp thành quyền lực chính trị. Giới tài phiệt không chỉ đóng vai trò là nhà tài trợ chính trị mà trực tiếp tham gia vận hành bộ máy nhà nước, biến chính phủ thành công cụ phục vụ lợi ích nhóm.
4.1. Ngân hàng Tư nhân làm Chủ nợ và Định đoạt Ngân sách Nhà nước
GÓC NHÌN INSTITUTIONAL · KHI CHỦ NỢ CŨNG LÀ NHÀ THẦU CỦA NHÀ NƯỚC
Một ngân hàng có thể đồng thời nắm trái phiếu chính phủ, cấp tín dụng cho doanh nghiệp nhà nước và tham gia nhiều hợp đồng thu hộ hoặc chi hộ. Điều đó tạo hệ sinh thái giao dịch phong phú nhưng cũng tập trung rủi ro chủ thể. Phân tích tín dụng không nên chỉ đọc xếp hạng của ngân hàng; cần nhìn cấu trúc tài sản bảo đảm, sự phụ thuộc vào khách hàng lớn và chất lượng dòng tiền liên thông. Với một thương vụ mua cổ phần, câu hỏi quyết định là liệu doanh nghiệp có thể thay ngân hàng phục vụ, hay các khoản vay chứa covenant làm tê liệt khả năng lựa chọn nhà cung cấp vốn khác. Nhà đầu tư nên đánh giá độc lập tính thương mại của mọi hợp đồng song hành và đặt giới hạn cho bên liên quan.
Trong giai đoạn 1993–1998, Bộ Tài chính Nga liên tục rơi vào tình trạng kiệt quệ thu ngân sách do không thể thu thuế từ các tập đoàn tài nguyên và các vùng tự trị. Các ngân hàng tư nhân của giới oligarchs trở thành "chủ nợ" của nhà nước. Chính phủ buộc phải phát hành trái phiếu chính phủ với lãi suất cắt cổ và vay trực tiếp từ các ngân hàng tư nhân để chi trả các khoản chi tiêu tối thiểu của chính quyền trung ương. Quyền lực tài chính bị đảo ngược: ngân khố nhà nước phụ thuộc hoàn toàn vào quyết định giải ngân của một nhóm chủ ngân hàng tư nhân.
4.2. Chiến dịch Bầu cử 1996 và Liên minh Davos
GÓC NHÌN INSTITUTIONAL · TRUYỀN THÔNG, QUYỀN SỞ HỮU VÀ CHI PHÍ DANH TIẾNG
Nghiên cứu bầu cử năm 1996 cần phân biệt tác động của truyền thông với tác động của tài trợ, sức khỏe ứng cử viên, bối cảnh chiến tranh và lựa chọn thực tế của cử tri. Không một biến số nào đủ giải thích toàn bộ kết quả. Tuy nhiên, khi chủ sở hữu tư nhân của phương tiện truyền thông cùng lúc hưởng lợi từ chính sách nhà nước, xung đột lợi ích là có thật. Đối với M&A, CMO và CLO cần xem hoạt động PR, quan hệ cổ đông và phát ngôn công khai có phù hợp bằng chứng hay không. Lợi ích ngắn hạn từ một chiến dịch thông tin thiên lệch có thể phá hủy trust premium mà doanh nghiệp phải xây dựng qua nhiều năm. Một tổ chức vốn tư nhân chuyên nghiệp nên ưu tiên báo cáo sự kiện kiểm chứng được, tránh nhân danh khách hàng để tạo ấn tượng về cam kết của cơ quan quản lý.
Bước vào đầu năm 1996, tỷ lệ ủng hộ Tổng thống Boris Yeltsin sụt giảm xuống mức kỷ lục, chỉ còn khoảng 4% – 6%, do tác động tiêu cực của chính sách kinh tế và cuộc chiến Chechnya lần thứ nhất. Trong khi đó, ứng viên Đảng Cộng sản Gennady Zyuganov dẫn đầu các cuộc thăm dò dư luận với cam kết đảo ngược quá trình tư nhân hóa và quốc hữu hóa lại các tập đoàn tài nguyên.
Nhận thức được nguy cơ mất trắng tài sản nếu Đảng Cộng sản quay lại nắm quyền, nhóm tài phiệt Semibankirschina đã gạt bỏ các mâu thuẫn nội bộ, gặp gỡ và thành lập một liên minh tại Diễn đàn Kinh tế Thế giới ở Davos (Thụy Sĩ) tháng 1 năm 1996. Họ thống nhất huy động toàn bộ nguồn lực tài chính, truyền thông và nhân sự để tái bầu cử cho Yeltsin.
Những bằng chứng và tường thuật đương thời cho thấy nhóm doanh nghiệp lớn đã đóng vai trò đáng kể trong chiến dịch bầu cử năm 1996, đặc biệt qua tài trợ và truyền thông:
- Bơm tiền mặt khổng lồ: Các nguồn báo chí nêu nghi vấn về tài trợ ngoài sổ sách; quy mô chính xác và trách nhiệm pháp lý của từng bên cần được phân biệt với nhận định điều tra.
- Thao túng truyền thông: Boris Berezovsky chi phối Kênh 1 (ORT), trong khi Vladimir Gusinsky điều hành đài truyền hình tư nhân NTV. Lợi thế tiếp cận ORT và NTV giúp các nhóm ủng hộ Yeltsin định hình thông điệp truyền thông có lợi cho ông, trong khi đối thủ Zyuganov chịu cách đưa tin bị nhiều nhà nghiên cứu đánh giá là bất cân xứng, cảnh báo dư luận về nguy cơ nội chiến và thiếu hụt lương thực nếu Cộng sản thắng cử.
Kết quả, Boris Yeltsin lội ngược dòng giành chiến thắng trong vòng hai bầu cử mùa hè năm 1996. Tuy nhiên, cái giá phải trả là sự phụ thuộc hoàn toàn của Điện Kremlin vào giới tài phiệt.
4.3. Bê bối "Hộp giấy Xerox" và Cuộc Đấu tranh Quyền lực Nội bộ
GÓC NHÌN INSTITUTIONAL · DẤU VẾT CHỨNG CỨ QUAN TRỌNG HƠN GIAI THOẠI
Vụ “hộp Xerox” trở thành biểu tượng cho tính mờ đục của tài chính chính trị, nhưng các diễn giải về động cơ, ai chỉ đạo và trách nhiệm hình sự cần phân biệt giữa tường thuật báo chí và kết luận tư pháp. Cách đọc này đặc biệt quan trọng với giới tài chính: một hồ sơ truyền thông có thể gây rủi ro danh tiếng mà chưa đủ chứng minh vi phạm. Ngược lại, sự vắng mặt của án phạt không tự động xác nhận rằng mọi khoản tiền được sử dụng đúng mục đích. Bài học vận hành là duy trì nguồn tiền có thể truy xuất, phê duyệt hai cấp, kiểm toán hóa đơn và lưu vết chuyển khoản cho các khoản tài trợ nhạy cảm. Khi có cáo buộc, nhóm điều tra nên giữ tài liệu gốc, phân biệt chứng cứ trực tiếp với lời khai và công bố mức độ chắc chắn của từng kết luận.
Một vụ việc điển hình phản ánh bản chất hoạt động chính trị phi pháp thời kỳ này là bê bối "Hộp giấy Xerox" ngày 19 tháng 6 năm 1996. Hai nhân viên chiến dịch tranh cử của Yeltsin là Sergei Lisovsky và Arkady Evstafiev bị Cục Bảo vệ Tổng thống (PSB) do Tướng Alexander Korzhakov đứng đầu bắt giữ khi đang vận chuyển 538.000 USD tiền mặt ra khỏi Tòa nhà Chính phủ (Nhà Trắng Moscow) trong một thùng carton đựng giấy photo Xerox.
| Yếu tố Vụ án | Chi tiết Bê bối "Hộp giấy Xerox" (19/06/1996) |
|---|---|
| Nhân vật bị bắt | Sergei Lisovsky (trùm quảng cáo/giải trí) và Arkady Evstafiev (trợ lý của Anatoly Chubais). |
| Tang vật | 538.000 USD tiền mặt mệnh giá 100 USD xếp trong hộp giấy Xerox. |
| Bên tiến hành bắt giữ | Tướng Alexander Korzhakov (Trưởng Cục Bảo vệ Tổng thống) và lực lượng an ninh. |
| Mục đích của vụ bắt giữ | Korzhakov muốn phanh phui dòng tiền đen của phe tài phiệt, buộc Yeltsin hoãn bầu cử và ban bố trạng thái khẩn cấp để duy trì quyền lực cho phe an ninh. |
| Kết quả xử lý | Phe tài phiệt (Berezovsky, Chubais) ép Yeltsin can thiệp. Lisovsky được thả ngay lập tức; Korzhakov bị sa thải. |
Vụ bê bối không dẫn đến cuộc truy tố tố tụng nào đối với nguồn gốc số tiền mặt, mà ngược lại khiến phe an ninh truyền thống trong Điện Kremlin bị quét sạch, củng cố quyền kiểm soát tuyệt đối của giới tài phiệt đối với bộ máy của Yeltsin.
4.4. Nhóm "Gia đình" (Semya) và Sự Lật đổ các Chính phủ
GÓC NHÌN INSTITUTIONAL · KEY PERSON VÀ KẾ HOẠCH KẾ NHIỆM
Một doanh nghiệp có thể có lợi nhuận cao nhưng định giá thấp nếu doanh thu, giấy phép và khả năng đàm phán phụ thuộc vào một nhóm quan hệ cá nhân không thể chuyển giao. Câu chuyện các mạng lưới thân cận quyền lực thời Yeltsin cho thấy rủi ro kế nhiệm không chỉ phát sinh khi người sáng lập nghỉ hưu; nó còn phát sinh khi cấu trúc chính trị thay đổi. CHRO và CEO phải thiết kế phân quyền đủ mạnh để doanh nghiệp vận hành mà không cần một “người giải quyết mọi việc”. CLO cần bảo đảm quyền sở hữu công ty, tài sản và hợp đồng thuộc pháp nhân một cách có hiệu lực, không phụ thuộc thỏa thuận bằng miệng với nhân vật bên ngoài. Trong định giá, cần giảm kỳ vọng đối với doanh thu được tạo chủ yếu bởi các quan hệ không có tính hợp đồng.
Sau năm 1996, ảnh hưởng tại Điện Kremlin chuyển dần về một nhóm quyền lực ngầm được gọi là "Gia đình" (Semya). Nhóm này bao gồm con gái của Tổng thống Yeltsin là Tatyana Dyachenko, Chánh Văn phòng Tổng thống Valentin Yumashev, cùng hai nhà tài phiệt Boris Berezovsky và Roman Abramovich.
Khi sức khỏe của Yeltsin suy giảm, mạng lưới thường được gọi là “Gia đình” được nhiều nhà quan sát xem là có ảnh hưởng đáng kể trong quá trình tiếp cận tổng thống, bổ nhiệm nhân sự và tranh luận chính sách; mức độ quyền quyết định thực tế là vấn đề còn được các nhà sử học đánh giá khác nhau. Khi Thủ tướng Yevgeny Primakov (được bổ nhiệm sau khủng hoảng 1998) bắt đầu được công chúng ủng hộ và chỉ đạo Tổng Công tố viên Yury Skuratov mở cuộc điều tra tham nhũng nhắm vào Berezovsky và các hợp đồng tài chính của Điện Kremlin, liên minh tài phiệt đã tạo sức ép buộc Yeltsin sa thải Primakov vào tháng 5 năm 1999.
5. Tình báo và Quân đội Tư nhân: Cơ cấu An ninh Bóng tối
GÓC NHÌN INSTITUTIONAL · AN NINH DOANH NGHIỆP KHÔNG PHẢI QUYỀN LỰC CƯỠNG CHẾ
Một số tập đoàn tại các nền kinh tế đang chuyển đổi có nhu cầu bảo vệ tài sản lớn hơn bình thường vì nguy cơ tội phạm và tranh chấp quyền sở hữu. Tuy nhiên, ranh giới giữa bộ phận an ninh hợp pháp với hoạt động cưỡng ép phi pháp phải luôn được giữ rõ. Trong doanh nghiệp hiện đại, CSO phụ trách bảo vệ nhân sự, tài sản, dữ liệu và khả năng liên tục hoạt động; họ không có thẩm quyền thay thế lực lượng điều tra hay tòa án. Doanh nghiệp cần chính sách sử dụng nhà thầu bảo vệ, quy trình tiếp nhận khiếu nại, quản lý dữ liệu cá nhân, giới hạn giám sát nhân viên và báo cáo sự cố cho cơ quan có thẩm quyền. Đối với quỹ đầu tư, sự hiện diện của một đơn vị an ninh nội bộ hùng hậu không phải bằng chứng về sự an toàn pháp lý của tài sản.
CHODAT INVEST / Private Capital Gateway
Hồ sơ minh bạch là nền tảng của giao dịch nghiêm túc
Tìm hiểu các bước chuẩn hóa thông tin doanh nghiệp và cơ chế tiếp cận nhà đầu tư trước quá trình thẩm định sâu.
Trong bối cảnh hệ thống tư pháp nhà nước bị vô hiệu hóa, giới tài phiệt Nga xây dựng các cấu trúc an ninh tư nhân quy mô lớn để bảo vệ lợi ích kinh tế và triệt hạ đối thủ.
5.1. Bán Tư nhân hóa Lực lượng An ninh Xô Viết (KGB/GRU)
GÓC NHÌN INSTITUTIONAL · THẨM ĐỊNH NHÂN SỰ VÀ NHÀ THẦU AN NINH
Tuyển dụng những chuyên gia từng phục vụ trong cơ quan công lực có thể đem lại kỹ năng bảo vệ tài sản và quản trị khủng hoảng; vấn đề nằm ở tiêu chuẩn kiểm soát công việc họ thực hiện. Trước giao dịch, doanh nghiệp nên rà soát giấy phép hoạt động của nhà thầu, quyền tiếp cận dữ liệu, cơ chế thuê lại và các khoản chi ngoài hợp đồng. Ban điều hành phải biết ai được phép ra quyết định trong tình huống khẩn cấp và ai chịu trách nhiệm hậu kiểm. Nếu xuất hiện nghi vấn nghe lén trái phép, sử dụng dữ liệu riêng tư hoặc gây sức ép với đối thủ, cần đưa ra quy trình độc lập, bảo vệ người tố giác và tạm dừng hành vi rủi ro. Đối với cổ đông quốc tế, danh tiếng về tuân thủ có thể quan trọng hơn lợi ích từ mọi “giải pháp” phi chính thức.
Các tập đoàn tài phiệt đã chi trả mức lương vượt trội để chiêu mộ hàng nghìn cựu sĩ quan cao cấp thuộc Ủy ban An ninh Quốc gia (KGB), Bộ Tổng tham mưu Quân đội (GRU) và Bộ Nội vụ (MVD) vừa nghỉ hưu sau khi Liên Xô sụp đổ.
- Vladimir Gusinsky thành lập cơ quan an ninh tư nhân cho Tập đoàn Media-Most, bổ nhiệm Tướng Filipp Bobkov — nguyên Đệ nhất Phó Chủ tịch KGB Liên Xô — làm người đứng đầu.
- Mikhail Khodorkovsky tuyển dụng các cựu sĩ quan phân tích và tình báo thuộc Cục 7 KGB vào Bộ phận An ninh của Ngân hàng Menatep và Tập đoàn Yukos.
Một số báo cáo đương thời mô tả các đơn vị bảo vệ quy mô lớn, với nhân sự được đào tạo và phương tiện chuyên dụng; những khẳng định về trang bị vũ khí và giám sát trái phép không thể áp dụng mặc nhiên cho mọi đơn vị. Các bộ phận này từng bị báo chí mô tả là có phạm vi hoạt động vượt xa dịch vụ bảo vệ thông thường. Mức độ liên quan của từng cá nhân với hoạt động sai phạm phải được xác minh theo từng trường hợp.
5.2. Kompromat và Chiến tranh Thông tin Truyền thông
GÓC NHÌN INSTITUTIONAL · BẢO MẬT, KOMROMAT VÀ QUẢN TRỊ THÔNG TIN
Kompromat chỉ ra rủi ro khi thông tin nhạy cảm được sử dụng làm đòn bẩy quyền lực. Trong quá trình M&A ngày nay, data room chứa tài liệu cá nhân, kế hoạch giá, hợp đồng khách hàng và thông tin tài chính chưa công bố; nếu không có phân quyền đúng, những tài liệu này có thể trở thành công cụ gây sức ép. CTO cần kiểm soát truy cập theo vai trò, MFA, mã hóa, dấu nước và nhật ký tải xuống. CIO phụ trách chất lượng dữ liệu, chính sách lưu trữ và hạn chế tài liệu trùng lặp. CLO quy định NDA, permitted use, clean team và chế tài vi phạm. CRO đánh giá kịch bản rò rỉ thông tin ảnh hưởng đến đối tác và thị trường. Mục tiêu của phòng dữ liệu không phải mở càng nhiều tài liệu càng tốt, mà là công bố đúng mức độ, đúng chủ thể và đúng thời điểm.
"Kompromat" (tài liệu thỏa hiệp/tống tiền) trở thành vũ khí chính trị tiêu chuẩn. Các bộ phận an ninh tư nhân liên tục thu thập băng ghi âm nghe lén, tài liệu giao dịch ngân hàng ẩn danh và chứng cứ đời tư của các thẩm phán, bộ trưởng và chính trị gia. Thông tin này sau đó được phát sóng trực tiếp trên các kênh truyền hình ORT hoặc NTV để hủy hoại uy tín chính trị của đối phương.
Ví dụ điển hình nhất là vụ bê bối năm 1999 nhắm vào Tổng Công tố viên Yury Skuratov, người đang điều tra Berezovsky. Băng ghi hình nhạy cảm quay cảnh một người giống Skuratov được phát sóng trực tiếp trên truyền hình quốc gia, lập tức phá hủy uy tín của Công tố viên này và chấm dứt các cuộc điều tra nhắm vào giới tài phiệt.
5.3. "Cuộc chiến Nhôm" và Xung đột Bạo lực Thương trường
GÓC NHÌN INSTITUTIONAL · KHI TRANH CHẤP TÀI SẢN TRỞ THÀNH RỦI RO HOẠT ĐỘNG
Một nhà máy có thể có công suất và đơn hàng nhưng vẫn mất khả năng vận hành do tranh chấp cổ phần, gián đoạn logistics, công nhân đình công hoặc xung đột giữa các bên kiểm soát tài sản. Trong ngành khai khoáng và luyện kim, các chuỗi cung ứng thường có điểm nghẽn vật lý: mỏ, đường sắt, cảng, năng lượng và giấy phép xả thải. Định giá nên mô phỏng khả năng sản xuất khi một mắt xích bị gián đoạn, thay vì giả định công suất thiết kế được duy trì quanh năm. COO phụ trách bản đồ phụ thuộc nhà cung cấp; PMO Director phải theo dõi tiến độ xử lý tranh chấp và các biện pháp dự phòng. Việc áp dụng biện pháp an ninh ngoài khuôn khổ pháp luật không phải lựa chọn được chấp nhận trong chiến lược quản trị rủi ro.
Tại các vùng công nghiệp, sự cạnh tranh giữa các nhóm tài phiệt để giành quyền kiểm soát các nhà máy luyện kim và mỏ dầu đã biến thành các cuộc xung đột bạo lực, được gọi là "Cuộc chiến Nhôm" (Aluminum Wars) hay "Cuộc chiến Dầu mỏ".
Các cuộc chiến giành tài sản thời kỳ này gắn với nhiều vụ bạo lực, ám sát và hoạt động tội phạm có tổ chức theo tường thuật báo chí và các nghiên cứu lịch sử; không nên quy trách nhiệm pháp lý cho từng cá nhân khi chưa có bằng chứng hoặc phán quyết tương ứng. Bản thân Boris Berezovsky cũng là mục tiêu của một vụ đánh bom xe bọc thép ngay trung tâm Moscow vào tháng 6 năm 1994, khiến người tài xế thiệt mạng nhưng Berezovsky may mắn sống sót.
6. Sự Trỗi dậy của Vladimir Putin và Tiến trình Giải thể Đế chế Tài phiệt
GÓC NHÌN INSTITUTIONAL · ĐẢO CHIỀU QUYỀN LỰC VÀ RỦI RO KHÔNG DỰ BÁO ĐƯỢC
Giai đoạn sau năm 2000 cho thấy sự thay đổi của điểm tựa quyền lực có thể làm đảo chiều giá trị tài sản. Các thỏa thuận được hiểu như “luật chơi” trong một thời kỳ không nhất thiết tồn tại khi có lãnh đạo mới, bộ máy thuế mới hay định hướng kinh tế khác. Vì vậy, với doanh nghiệp có tài sản tại nhiều thị trường, hội đồng quản trị phải thiết lập hệ thống theo dõi rủi ro chính sách theo kịch bản và mức độ ảnh hưởng, nhưng tuyệt đối không đưa giả định “quan hệ cá nhân đảm bảo ổn định pháp lý” vào giá trị cuối kỳ. Thay vào đó, sự an toàn thực chất nằm ở chất lượng hồ sơ quyền sở hữu, tuân thủ nghĩa vụ, cấu trúc tài trợ có thể chống chịu và khả năng tiếp tục kinh doanh trong điều kiện bất lợi.
Sự bất ổn chính trị, suy sụp kinh tế và sự thao túng của giới tài phiệt đã tạo ra làn sóng phẫn nộ mạnh mẽ trong quần chúng nhân dân Nga. Cuối năm 1999, nhóm "Gia đình" và Berezovsky tìm kiếm một nhân vật kế nhiệm có khả năng đảm bảo an toàn pháp lý cho Yeltsin và giữ nguyên trạng cấu trúc tài sản tư nhân hóa. Họ lựa chọn Vladimir Putin — cựu Giám đốc Cơ quan An ninh Liên bang (FSB) và đang là Thủ tướng — với giả định rằng ông sẽ tiếp tục duy trì các đặc quyền cho họ.
Tuy nhiên, đây là một tính toán sai lầm về mặt chiến lược.
6.1. Cuộc Bầu cử 1999–2000 và Bàn tính Sai lầm của Nhóm "Gia đình"
GÓC NHÌN INSTITUTIONAL · ĐỪNG ĐÁNH ĐỒNG TÍN HIỆU CHÍNH TRỊ VỚI CAM KẾT PHÁP LÝ
Một tín hiệu thuận lợi từ lãnh đạo, một cuộc họp cấp cao hoặc tuyên bố trấn an thị trường có thể tác động đến tâm lý, nhưng không tương đương văn bản pháp lý có thể cưỡng chế. Khi lập investment memorandum, các sự kiện như vậy nên nằm trong phần nhận định môi trường kinh doanh, không được liệt kê cùng giấy phép đầu tư, chứng nhận quyền sở hữu hoặc bảo lãnh đã có hiệu lực. CLO phải xác minh văn bản gốc, thẩm quyền ban hành và điều kiện hiệu lực. CFO cần lượng hóa tác động nếu ưu đãi hoặc cơ chế tiếp cận nguồn lực thay đổi. Bài học rộng hơn là doanh nghiệp không thể xây dựng giá trị tồn tại hàng thập kỷ chỉ bằng sự thuận lợi của một chu kỳ chính trị.
Nhóm "Gia đình" cho rằng Putin, ở tuổi 47 và có nguồn gốc từ cơ quan an ninh, sẽ dễ dàng bị thao túng từ phía sau như một con rối chính trị. Họ kỳ vọng ông sẽ đóng vai trò lá chắn bảo vệ họ khỏi sự điều tra của Quốc hội và sự giận dữ của công chúng. Tuy nhiên, sau khi lên nắm quyền Tổng thống quyền xích vào ngày 31 tháng 12 năm 1999 và đắc cử chính thức vào tháng 3 năm 2000, Putin nhanh chóng tự xây dựng cơ sở quyền lực riêng dựa trên mạng lưới sĩ quan an ninh và tình báo (Siloviki).
6.2. Cuộc họp Kremlin Tháng 7/2000 và "Thỏa ước Ngầm" (Grand Bargain)
GÓC NHÌN INSTITUTIONAL · THỎA THUẬN BẤT THÀNH VĂN VÀ GIỚI HẠN CỦA NIỀM TIN
Cuộc gặp tháng 7/2000 được xem là dấu mốc tái xác lập quan hệ giữa lãnh đạo Nga và các tập đoàn lớn. Nhưng mô tả nó như một hợp đồng pháp lý đầy đủ với quyền lợi bảo vệ chắc chắn sẽ gây hiểu lầm. Đối với nhà đầu tư chuyên nghiệp, cần phân biệt tập quán thực thi với bảo đảm có thể kiện tụng. Hội đồng đầu tư có thể đặt trọng số cho môi trường chính sách ổn định, song không thể thay thế rà soát quyền tư hữu, phương án trọng tài, tòa án có thẩm quyền và điều khoản thay đổi pháp luật. Những biến động sau đó khiến bài học này càng đáng chú ý: khi một quan hệ chỉ tồn tại nhờ sự chấp nhận không thành văn, định giá phải ghi nhận mức bất định cao hơn, thay vì tăng giá trị chỉ vì thị trường tin rằng quan hệ ấy sẽ bền vững.
Ngay sau khi đắc cử Tổng thống vào năm 2000 với thông điệp tái lập "Chuyên chế của pháp luật", Putin nhanh chóng củng cố quyền lực từ lực lượng an ninh (Siloviki). Ngày 28 tháng 7 năm 2000, ông triệu tập 21 doanh nhân và tài phiệt hàng đầu nước Nga đến Điện Kremlin.
Tại đây, Putin thiết lập một quy tắc ứng xử mới được gọi là nguyên tắc "Khoảng cách bình đẳng" (Equidistance):
- Cam kết của Nhà nước: Điện Kremlin cam kết không xét lại toàn bộ quá trình tư nhân hóa thập niên 1990, bảo đảm quyền sở hữu tài sản và hoạt động kinh doanh hiện tại của các tài phiệt.
- Điều kiện đối với Tài phiệt: Giới tài phiệt phải thực hiện đầy đủ nghĩa vụ thuế, chấm dứt việc chuyển giá trái phép và quan trọng nhất: tuyệt đối rút khỏi chính trường. Họ không được phép tài trợ cho các đảng đối lập, không được sử dụng truyền thông để can thiệp vào chính sách của nhà nước và không được can dự vào các quyết định nhân sự của Điện Kremlin.
6.3. Tiến trình Triệt phá các Đế chế Tài phiệt Thách thức
GÓC NHÌN INSTITUTIONAL · YUKOS VÀ CÁC BÀI TOÁN VỀ QUYỀN SỞ HỮU
Trường hợp Yukos tạo ra nhiều cách diễn giải: một bên nhấn mạnh nghĩa vụ thuế, một bên đặt câu hỏi về động cơ chính trị và tính cân xứng của biện pháp cưỡng chế. Bài phân tích dành cho nhà đầu tư không nên giải quyết tranh cãi bằng khẩu hiệu; cần tách lịch sử tranh chấp, trình tự tố tụng, quyết định có hiệu lực và những đánh giá được công bố bởi từng cơ quan. Đối với M&A, sự kiện nhắc rằng rủi ro pháp lý có thể tác động trực tiếp đến khả năng dùng tài sản làm bảo đảm, tiếp cận dòng tiền và quyền mua bán cổ phần. VDR cần thể hiện đầy đủ lịch sử tranh chấp, nghĩa vụ thuế tiềm tàng, văn bản của cơ quan hữu quan và opinion từ chuyên gia được cấp phép, thay vì chỉ trưng bày giấy chứng nhận đăng ký doanh nghiệp.
Một số tài phiệt quen thuộc với quyền lực thời Yeltsin đã phản đối luật chơi mới này và ngay lập tức đối mặt với các biện pháp trừng phạt từ bộ máy nhà nước:
- Tước đoạt Truyền thông (2000–2001): Vladimir Gusinsky (NTV) và Boris Berezovsky (ORT) tiếp tục sử dụng đài truyền hình của mình để chỉ trích chính sách của Putin trong chiến dịch Chechnya và vụ thảm họa tàu ngầm Kursk. Cơ quan thuế và viện kiểm sát lập tức mở các cuộc điều tra hình sự. Gusinsky bị bắt giam và buộc phải nhượng lại đài NTV cho tập đoàn quốc doanh Gazprom trước khi sống lưu vong. Berezovsky bị truy tố hình sự, buộc phải bán tháo cổ phần Sibneft và ORT cho Roman Abramovich và Điện Kremlin, sau đó sống lưu vong tại Anh cho đến khi qua đời năm 2013.
- Cú đấm thép vào Yukos (2003): Mikhail Khodorkovsky — người giàu nhất nước Nga khi đó với tài sản khoảng 15 tỷ USD — tiếp tục tài trợ công khai cho các đảng đối lập trong Quốc hội, tự ý đàm phán bán cổ phần Yukos cho tập đoàn dầu khí Mỹ ExxonMobil, và trực tiếp chất vấn Putin về nạn tham nhũng trên sóng truyền hình. Tháng 10 năm 2003, lực lượng đặc nhiệm FSB bắt giữ Khodorkovsky tại Siberia. Tập đoàn Yukos bị truy thu hàng tỷ USD tiền thuế, dẫn đến phá sản; tài sản cốt lõi của Yukos bị thu hồi và sáp nhập vào tập đoàn dầu khí quốc doanh Rosneft. Khodorkovsky bị kết án và bị giam giữ trong nhiều năm, trước khi được ân xá cuối năm 2013; tính chính đáng của các thủ tục tố tụng là chủ đề gây tranh luận quốc tế.
Vụ án Yukos đã gửi một thông điệp rõ ràng đến toàn bộ giới tinh hoa kinh tế: Quyền sở hữu tài sản tại Nga chỉ tồn tại dựa trên sự trung thành đối với nhà nước.
6.4. Sự Ra đời của Tầng lớp "Silovarchs" và Chủ nghĩa Tư bản Nhà nước
GÓC NHÌN INSTITUTIONAL · SỞ HỮU NHÀ NƯỚC VÀ QUẢN TRỊ DOANH NGHIỆP
Nền kinh tế có doanh nghiệp nhà nước lớn không đồng nghĩa mọi doanh nghiệp thiếu cơ chế thị trường, cũng như sở hữu tư nhân không mặc nhiên dẫn tới quản trị tốt. Câu hỏi quyết định là mục tiêu của chủ sở hữu, tính minh bạch khi phân bổ vốn, trách nhiệm giải trình của người quản lý và khả năng cổ đông bên ngoài thực thi quyền của mình. Trong phân tích doanh nghiệp có nhà nước tham gia, cần bóc tách nhiệm vụ công ích khỏi lợi nhuận thương mại, nghĩa vụ đầu tư bắt buộc và cơ chế giá được điều tiết. CFO nên tính riêng dòng tiền dành cho cổ đông thiểu số; CRO đánh giá khả năng thay đổi chính sách cổ tức; CEO xác định xung đột giữa mục tiêu phát triển quốc gia với chỉ tiêu ROIC. Chỉ khi làm rõ các yếu tố này mới có cơ sở so sánh định giá với doanh nghiệp tư nhân.
Sự sụp đổ của giới tài phiệt tư nhân thời Yeltsin không dẫn đến một nền kinh tế thị trường tự do cạnh tranh hoàn hảo, mà thay vào đó là sự ra đời của mô hình Chủ nghĩa Tư bản Nhà nước (State Capitalism). Tầng lớp tài phiệt cũ được thay thế bởi các Silovarchs — những cá nhân lãnh đạo xuất thân từ các cơ quan an ninh, tình báo và quân đội (Siloviki), hoặc là những đối tác kinh doanh thân tín lâu năm của Vladimir Putin.
| Tiêu chí So sánh | Giới Tài phiệt Thời Boris Yeltsin (1991–1999) | Tầng lớp Silovarchs / Tinh hoa Thời Vladimir Putin (2000–Nay) |
|---|---|---|
| Nguồn gốc Xuất thân | Kỹ trị gia Komsomol, chủ ngân hàng tư nhân, doanh nhân cơ hội. | Cựu sĩ quan tình báo (KGB/FSB), quan chức an ninh (Siloviki), đồng minh thân tín. |
| Bản chất Quyền lực | Trực tiếp chi phối Điện Kremlin, thao túng Tổng thống và bổ nhiệm Nội các. | Phục tùng tuyệt đối quyền lực trung ương của Điện Kremlin; chịu sự quản lý của nhà nước. |
| Cơ sở Tài sản | Sở hữu tư nhân trực tiếp thông qua tư nhân hóa rẻ mạt (Loans-for-Shares). | Quản lý các Tập đoàn Nhà nước chi phối (Rosneft, Gazprom, Rostec) hoặc doanh nghiệp được nhà nước giao hợp đồng. |
| Phương tiện Truyền thông | Sở hữu tư nhân các kênh truyền hình quốc gia (ORT, NTV) để tấn công chính phủ. | Truyền hình quốc gia thuộc sở hữu hoặc kiểm soát hoàn toàn bởi nhà nước. |
| Tẩu tán Vốn (Capital Flight) | Tẩu tán tự do tài sản sang các thiên đường thuế phương Tây. | Bị giám sát chặt chẽ; vốn được định hướng phục vụ các dự án hạ tầng quốc gia. |
Những tài phiệt cũ còn tồn tại từ thời Yeltsin — như Vladimir Potanin, Roman Abramovich, Oleg Deripaska — chấp nhận vị thế mới: đóng vai trò như những nhà quản lý tài sản ủy quyền cho nhà nước, sẵn sàng tài trợ cho các dự án hạ tầng quốc gia mỗi khi Điện Kremlin yêu cầu.
7. Kết luận và Di sản Lịch sử
GÓC NHÌN INSTITUTIONAL · BÀI HỌC DÀI HẠN CHO VỐN TƯ NHÂN
Bài học lớn nhất không phải “ai tiếp cận quyền lực thì thắng”, mà là cấu trúc thị trường thiếu thiết chế đáng tin có thể tạo ra lợi nhuận ngắn hạn rất lớn và chi phí xã hội kéo dài. Dòng vốn chuyên nghiệp chỉ thật sự góp phần phát triển khi đi cùng quyền sở hữu minh bạch, thẩm định độc lập và quản trị nghĩa vụ đối với nhân viên, khách hàng, người nộp thuế và cộng đồng. Đối với doanh nghiệp chuẩn bị gọi vốn, việc giải thích nguồn gốc tài sản và cấu trúc cổ đông rõ ràng là một lợi thế cạnh tranh; đối với nhà đầu tư, quyền từ chối thương vụ không đủ minh bạch quan trọng ngang khả năng tìm thương vụ sinh lời. CHODAT INVEST được đề cập như một không gian tổ chức thông tin, kết nối nhu cầu và hỗ trợ quy trình có kiểm soát, không phải một cơ quan bảo đảm độ an toàn của tài sản hay kết quả đầu tư.
Giới tài phiệt Nga thời Boris Yeltsin là một hiện tượng lịch sử gắn liền với giai đoạn chuyển giao thể chế độc nhất vô nhị cuối thế kỷ XX. Sự xuất hiện của họ là hệ quả trực tiếp từ quyết định tư nhân hóa tài sản công trong một môi trường thiếu vắng các thể chế pháp lý và cơ chế giám sát.
Trong thời kỳ đỉnh cao (1995–1999), quyền lực của giới oligarchs đã vượt qua cả các cơ quan công quyền truyền thống:
- Một số tập đoàn nắm ảnh hưởng lớn tại những ngành tài nguyên, ngân hàng và truyền thông có tính chiến lược.
- Nhiều nhóm có ảnh hưởng rõ rệt đến nguồn lực tranh cử và các cuộc đấu tranh nhân sự chính trị, nhưng không thể quy kết một chiều rằng họ tự quyết định toàn bộ kết quả bầu cử.
- Nhiều tập đoàn xây dựng bộ máy bảo vệ và điều tra nội bộ lớn trong bối cảnh an ninh kinh doanh xuống cấp; quy mô và tính hợp pháp khác nhau theo từng doanh nghiệp.
Tuy nhiên, do được xây dựng trên nền tảng thiếu tính chính đáng đối với đa số quần chúng nhân dân và sự thao túng thể chế quá mức, mô hình này đã tạo ra sự bất bình đẳng xã hội nghiêm trọng và dẫn đến phản ứng đảo ngược thể chế.
Sự trỗi dậy của Vladimir Putin và tiến trình tái lập quyền lực trung ương sau năm 2000 là lời đáp trả đối với kỷ nguyên "State Capture" thập niên 1990. Di sản của thời kỳ Yeltsin không chỉ để lại bài học về những rủi ro khi chuyển đổi kinh tế thiếu kiểm soát pháp lý, mà còn định hình nên cấu trúc chính trị - kinh tế Nga hiện đại: một cấu trúc kinh tế mà vai trò của nhà nước và các doanh nghiệp chiến lược trở nên nổi bật, nơi quan hệ giữa quyền lực chính trị và quyền sở hữu tài sản trở thành yếu tố then chốt của rủi ro đầu tư.
Ma trận 12 vai trò C-level trong thẩm định và M&A
Đây là khung tổ chức công việc minh họa, không phải xác nhận CHODAT INVEST trực tiếp cung cấp tư vấn chuyên môn của từng chức danh. Các ý kiến chuyên ngành và giao dịch cụ thể cần người hoặc đơn vị có năng lực và thẩm quyền phù hợp.
| Vai trò | Trọng tâm | Câu hỏi / đầu ra |
|---|---|---|
| CEO | Luận điểm chiến lược, tính bền vững của lợi thế cạnh tranh | Năng lực tồn tại nếu lợi thế hành chính thay đổi |
| CFO | Chất lượng dòng tiền, bảng cân đối, ROIC và WACC | Cash bridge; lịch đáo hạn; kịch bản thanh khoản |
| CMO | Truyền thông đầu tư dựa trên dữ kiện | Kiểm chứng mọi tuyên bố về quy mô và đối tác |
| CTO | Bảo mật VDR, kiến trúc phân quyền và nhật ký truy cập | NDA không đồng nghĩa mở toàn bộ dữ liệu |
| CRO | Khẩu vị rủi ro, stress test, red flags | Escalation và quyền dừng giải ngân |
| CCO | Đối tác, quy trình thương mại và kỳ vọng khách hàng | Không cam kết kết quả thẩm định hoặc lợi nhuận |
| COO | Chuỗi cung ứng, hiệu quả cơ sở và kế hoạch 100 ngày | Khả năng vận hành độc lập sau M&A |
| CHRO | Rủi ro nhân sự chủ chốt, văn hóa và tố giác | Kế nhiệm, ESOP và quyền lợi nhân viên |
| CLO | Quyền sở hữu, hợp đồng, tranh chấp, tuân thủ | Kiểm tra title, representations và precedent |
| CIO | Dữ liệu có nguồn, định nghĩa chỉ tiêu và kiểm toán số liệu | Tách dữ liệu tự khai khỏi đã xác minh |
| CSO | An ninh doanh nghiệp, đối tác nhạy cảm, continuity | Không thay lực lượng công quyền; tuân thủ dữ liệu |
| PMO Director | Phối hợp công việc, issue log, điều kiện closing | Người chịu trách nhiệm, hạn và tài liệu bàn giao |
Red Flag Matrix: các vấn đề không được bù trừ bằng điểm tăng trưởng
| Trục rà soát | Tín hiệu cảnh báo | Hành động kiểm soát |
|---|---|---|
| Quyền sở hữu | Cổ phần / tài sản không rõ nguồn gốc; cổ đông hưởng lợi cuối cùng mâu thuẫn | Dừng tiến trình cho đến khi có bằng chứng và ý kiến pháp lý |
| Bên liên quan | Doanh thu phụ thuộc pháp nhân cùng kiểm soát; giá giao dịch không theo thị trường | Đối chiếu hợp đồng, giao dịch và biên lợi nhuận độc lập |
| Thanh khoản | Đáo hạn nợ tập trung; nguồn trả nợ phụ thuộc bán tài sản | Mô phỏng bảng ngân quỹ và tái cấp vốn |
| Quản trị | Không có phê duyệt độc lập hoặc cơ chế xử lý xung đột lợi ích | Bổ sung quy trình và trách nhiệm phê duyệt |
| VDR & dữ liệu | Tài liệu quan trọng thiếu bản gốc hoặc không có lịch sử cập nhật | Không đánh dấu verified khi chưa kiểm tra được |
| Công bố | Teaser khẳng định doanh thu, cam kết quỹ hoặc lợi nhuận không có bằng chứng | Rút lại / sửa thông tin; ghi rõ mức độ xác minh |
Phụ lục thực hành: từ nghiên cứu lịch sử tới quy trình giao dịch
01. CFO Playbook: kiểm soát dòng tiền, nợ và phân bổ vốn trong môi trường bất định
Đối với CFO, thập niên 1990 tại Nga là lời cảnh báo về sự mong manh của lợi nhuận khi tiền tệ và ngân hàng mất ổn định. Cần đo lường số dư tiền mặt đủ điều kiện sử dụng, nợ đến hạn theo tuần, lãi vay chịu ảnh hưởng của biến động tỷ giá và chu kỳ thu tiền từ khách hàng. EBITDA chưa phản ánh capex, thuế tiền mặt, nghĩa vụ thuê hay biến động hàng tồn kho; dòng tiền tự do mới cho thấy dư địa trả nợ và tài trợ tăng trưởng. Mỗi quyết định đầu tư tài sản dài hạn phải gắn với nguồn tài trợ phù hợp về thời hạn. Sử dụng khoản vay ngắn hạn để nắm tài sản khó thanh khoản có thể tạo ra tình trạng mất khả năng chi trả dù giá trị tài sản vượt dư nợ trên sổ sách.
Bảng điều hành vốn nên theo dõi cash conversion cycle, net debt/EBITDA, fixed-charge coverage, interest coverage, debt maturity wall và covenant headroom. Trong giao dịch mua doanh nghiệp, lập bảng funds flow chi tiết đến từng tài khoản nhận, kiểm tra nợ tiềm tàng và điều chỉnh giá mua tại thời điểm closing. Đối với khoản tiền chuyển ra nước ngoài hoặc liên quan nhiều pháp nhân, phải phân biệt quản trị ngân quỹ hợp pháp với chuyển lợi nhuận bằng hợp đồng không có bản chất kinh tế. Tỷ suất sinh lời trên vốn đầu tư ROIC nên được so với WACC theo từng khoản đầu tư, không chỉ trên toàn tập đoàn. Hệ thống thưởng điều hành phải khuyến khích tạo dòng tiền bền vững, tránh chỉ thưởng theo số thương vụ hay doanh thu hợp nhất.
02. CTO & CIO Playbook: dữ liệu là tài sản cần được quản trị như vốn
Một nền tảng giao dịch không thể xây dựng niềm tin nếu tài liệu nhạy cảm được chia sẻ tùy tiện hoặc các chỉ số AI không có căn cứ. CIO nên thiết lập một data dictionary dùng chung cho EBITDA, net debt, enterprise value, beneficial owner, verified evidence và transaction status. Khi dùng nhiều hệ thống CRM, ERP, VDR và công cụ phân tích, mỗi trường thông tin phải có nguồn gốc và ngày cập nhật. CTO chịu trách nhiệm phân quyền, mã hóa, nhật ký truy cập và khả năng phục hồi. Người dùng trả phí không được mặc nhiên mở tất cả hồ sơ; NDA, quyền của chủ hồ sơ, mục đích sử dụng và chấp thuận thẩm định là những cổng khác nhau. Trong luồng giao dịch, việc ai được xem tài liệu nào có thể quan trọng ngang việc tài liệu được trình bày đẹp như thế nào.
Đối với AI hỗ trợ soạn hồ sơ, cần gắn nhãn nội dung do người dùng cung cấp và dữ kiện đã được xác minh độc lập; mô hình không được tự tạo số liệu doanh thu, giá trị tài sản hay cam kết đầu tư. Chữ ký số, lịch sử phiên bản, quyền thu hồi truy cập và redaction giúp giới hạn rủi ro sau khi một cơ hội được giới thiệu. Nếu có dữ liệu cá nhân, phải xây dựng quy trình lưu trữ, xóa và xử lý yêu cầu truy cập phù hợp với pháp luật áp dụng. Bài học sâu xa từ lịch sử quyền lực dựa trên thông tin là: dữ liệu không chỉ phục vụ tìm kiếm; dữ liệu cũng có thể tạo bất cân xứng quyền lực nếu người điều hành không xây dựng rào chắn đạo đức và kỹ thuật.
03. Kết nối CHODAT INVEST: nghiên cứu, đối chiếu tiêu chí và công bố có kiểm soát
Đối với người đọc tại Việt Nam, lịch sử chuyển đổi Nga là một nghiên cứu phản chứng: điều gì xảy ra khi dòng vốn tăng tốc nhanh hơn thiết chế quản trị. Kết nối thực tiễn không phải sao chép mô hình tài phiệt, mà là thiết kế thị trường giao dịch nơi thông tin nguồn gốc tài sản, quyền chủ thể và điều kiện thương mại được nêu rõ hơn. CHODAT INVEST hướng đến vai trò hỗ trợ tổ chức hồ sơ doanh nghiệp, khám phá cơ hội, ghi nhận nhu cầu đầu tư và phối hợp các bước tiếp cận có kiểm soát. Người đăng có thể giới thiệu bản teaser công khai phù hợp, nhưng danh tính và tài liệu mật không nên tự động mở chỉ vì người xem đăng ký tài khoản hay mua gói thành viên.
Đối với doanh nghiệp cần gọi vốn, lộ trình hợp lý là đánh giá mức độ sẵn sàng, xác định cấu trúc đề nghị và bổ sung bằng chứng. Đối với nhà đầu tư, lộ trình bắt đầu từ ngành, địa lý, khung vốn, tỷ lệ sở hữu mục tiêu, tiêu chí rủi ro và mức độ tham gia quản trị. Khi hai phía phù hợp ở mức sơ bộ, các bước xác minh, NDA, VDR và thẩm định được điều phối theo phạm vi cho phép. Nền tảng không thay mặt cơ quan quản lý kết luận tính hợp pháp của tài sản, không nắm giữ tiền đầu tư và không bảo đảm kết quả tài chính. Giá trị mà công nghệ có thể tạo ra là giảm nhiễu thông tin, làm rõ trách nhiệm và giúp các bên chuyển từ sự quan tâm ban đầu sang trao đổi có cấu trúc.
FAQ – Câu hỏi thường gặp
Có phải mọi doanh nhân giàu có tại Nga thập niên 1990 đều là “oligarch”?
Không. Thuật ngữ oligarch trong bối cảnh này thường chỉ nhóm người có sự kết hợp giữa nguồn tài sản tập trung và ảnh hưởng chính trị lớn. Sở hữu doanh nghiệp tư nhân, thậm chí sở hữu doanh nghiệp rất lớn, không tự động đồng nghĩa với hành vi thao túng chính sách.
“Kiểm soát 50% nền kinh tế” có phải thống kê chính thức?
Không nên diễn đạt như vậy. Đây là tuyên bố được Boris Berezovsky đưa ra năm 1996 về một nhóm doanh nghiệp lớn, được báo chí ghi nhận; phạm vi và cách tính không phải thước đo GDP đã được công bố, đối soát độc lập.
Vì sao mua tài sản giá thấp chưa chắc tạo tỷ suất sinh lời tốt?
Tài sản có thể cần đầu tư bổ sung, mang theo nghĩa vụ thuế, nợ vay, tranh chấp và rủi ro thay đổi chính sách. Cần dùng tổng vốn thực bỏ ra, dòng tiền trong thời gian sở hữu và khoản thu khi thoái vốn để tính lợi suất thực, thay vì chia giá bán nhiều năm sau cho khoản vay bảo đảm ban đầu.
Bài học nào phù hợp nhất với nhà đầu tư Việt Nam?
Không sao chép mô hình tư hữu hóa Nga mà áp dụng các nguyên tắc phổ quát: xác minh title, tách dữ kiện khỏi cáo buộc, đối chiếu giao dịch bên liên quan, thực hiện định giá có cơ sở và xây dựng lộ trình tiếp cận hồ sơ bảo mật theo quyền.
CHODAT INVEST có xác nhận tính pháp lý của thương vụ hoặc bảo đảm lợi nhuận không?
Không. Nền tảng cung cấp công cụ thông tin, chuẩn bị hồ sơ và hỗ trợ quy trình kết nối có kiểm soát; các kết luận tư vấn pháp lý, kế toán, thuế, định giá và đầu tư cụ thể cần chuyên gia phù hợp thực hiện; không có bảo đảm giao dịch hay lợi nhuận.
Khám phá các chuyên mục liên quan trên CHODAT INVEST
| Nhu cầu | Tài nguyên liên quan | Bước tiếp theo |
|---|---|---|
| Tìm tài sản, doanh nghiệp hoặc dự án | Danh mục bản giới thiệu cơ hội công khai | Khám phá cơ hội đầu tư → |
| Đặt tiêu chí bên mua hoặc nhà đầu tư | Nhu cầu đầu tư theo khu vực, ngành và cấu trúc | Đăng nhu cầu đầu tư → |
| Chuẩn bị doanh nghiệp gọi vốn / M&A | Khung chuẩn bị hồ sơ trước khi tiếp cận vốn | Chuẩn bị gọi vốn & M&A → |
| Thẩm định lộ trình nhà đầu tư | Sàng lọc, bảo mật, VDR và tiếp cận giao dịch | Dành cho nhà đầu tư → |
| Cần đầu mối giới thiệu thương vụ | Mạng lưới Deal Origination & Investor Introduction | Mạng lưới đối tác → |
| Dự án và giao dịch bất động sản | Trang chuyên về Real Estate M&A | M&A bất động sản → |
| Tìm hiểu trình tự nền tảng | Hướng dẫn thao tác và phân quyền | Quy trình CHODAT INVEST → |
| So sánh quyền lợi hội viên | Gói nhà đầu tư và doanh nghiệp | Xem gói thành viên → |
CHODAT INVEST / Private Capital Gateway
Chuẩn bị một giao dịch có cơ sở hơn
Khởi đầu từ thông tin phù hợp, xác minh đúng mức và quyền truy cập được phê duyệt. CHODAT INVEST giúp tổ chức lộ trình, không thay thế chuyên gia độc lập trong mỗi thương vụ.
Khám phá cơ hội đầu tư →Chuẩn bị gọi vốn & M&A →Dành cho nhà đầu tư →
Nguồn kiểm chứng và tài liệu tham khảo
Các nguồn dưới đây hỗ trợ đối chiếu bối cảnh, cơ chế và số liệu nổi bật. Với cáo buộc cụ thể về từng cá nhân, nên đọc trực tiếp nguồn gốc và các diễn giải phản biện trước khi kết luận.
- World Bank – Transition: The First Ten Years
- World Bank – Privatization and Enterprise Reform retrospective
- IMF – Fiscal and Macroeconomic Impact of Privatization
- IMF – Russia, 1999: August 1998 crisis
- US Congressional Research Service – Russian Capital Flight
- The Moscow Times – Russia, Inc. (1996)
- RFE/RL – Putin Meets With Business Tycoons (2000)
- World Bank – An Overview of Privatization in Russia
- World Bank – Loans-for-shares mechanism
LƯU Ý VỀ NGHIÊN CỨU, THẨM ĐỊNH VÀ PHẠM VI DỊCH VỤ
Nội dung chỉ phục vụ giáo dục, phân tích lịch sử và cung cấp thông tin khái quát; không cấu thành khuyến nghị đầu tư, tư vấn pháp luật, thuế, kế toán hoặc định giá cho trường hợp cụ thể. Những ví dụ và khung phân tích không bảo đảm kết quả. CHODAT INVEST cung cấp phần mềm, thông tin và hỗ trợ chuẩn bị hồ sơ doanh nghiệp; không nắm giữ tiền đầu tư hay bảo đảm huy động vốn, lợi nhuận hoặc hoàn thành giao dịch. Quyền truy cập tài liệu mật yêu cầu các điều kiện và chấp thuận riêng; người dùng cần tham vấn chuyên gia độc lập đủ điều kiện cho từng thương vụ.
CHODAT INVEST / PRIVATE MARKETS · M&A · CAPITAL INTELLIGENCE