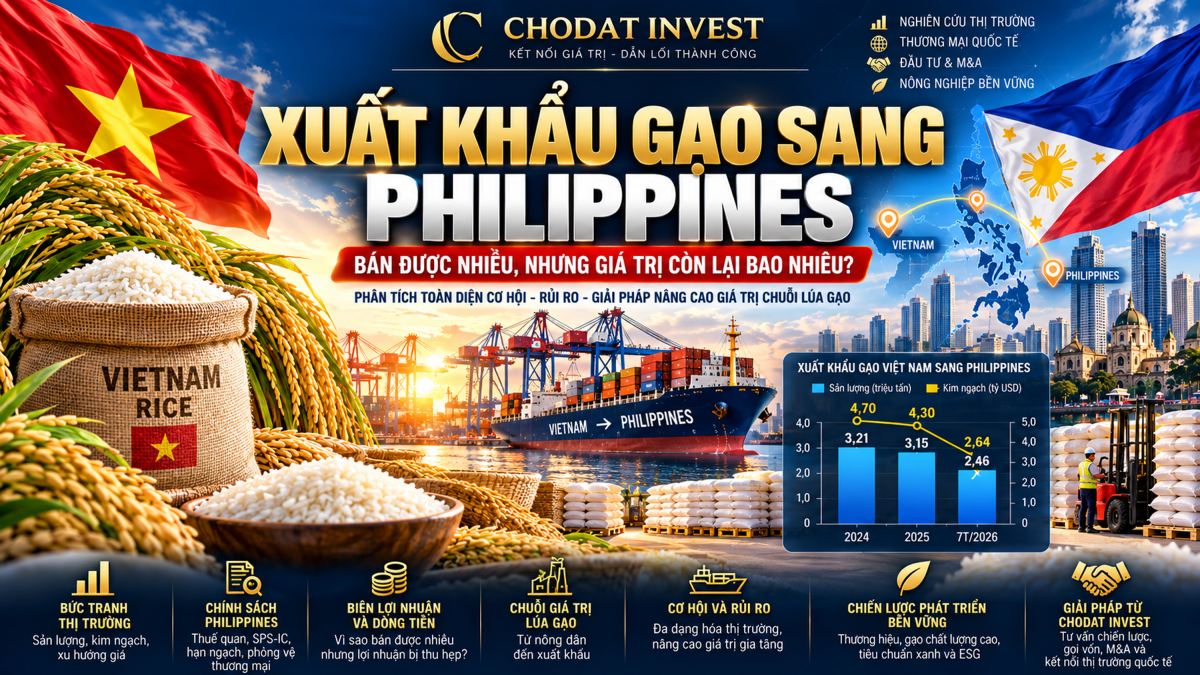
CHODAT INVEST • NÔNG NGHIỆP • XUẤT KHẨU • PHILIPPINES • QUẢN TRỊ DÒNG TIỀN • CHUỖI GIÁ TRỊ
Xuất khẩu gạo sang Philippines: Bán được nhiều, nhưng giá trị còn lại bao nhiêu?
Philippines nhiều năm là thị trường tiêu thụ gạo quan trọng nhất của Việt Nam. Khối lượng lớn giúp giải quyết đầu ra, duy trì công suất nhà máy và tạo kim ngạch hàng tỷ USD. Nhưng với doanh nghiệp, câu hỏi quan trọng hơn là: sau khi trừ giá nguyên liệu, chế biến, hao hụt, logistics, lãi vay, tỷ giá, rủi ro giấy phép và khiếu nại thương mại, thực sự còn lại bao nhiêu giá trị trên mỗi tấn gạo? Bài viết này chuyển trọng tâm từ “bán được bao nhiêu” sang “giữ lại được bao nhiêu”, đồng thời phân tích cách doanh nghiệp Việt Nam có thể giảm rủi ro phụ thuộc, chủ động vùng nguyên liệu, nâng chất lượng thương hiệu và xây cấu trúc tài chính đủ sức đi đường dài.
LUẬN ĐIỂM TRUNG TÂM
Một ngành hàng có thể xuất khẩu nhiều hơn nhưng tạo ít giá trị ròng hơn nếu giá bán giảm nhanh hơn sản lượng tăng, chi phí vốn cao, doanh nghiệp cạnh tranh bằng hạ giá, nguồn nguyên liệu thiếu chủ động và thị trường đầu ra quá tập trung. Vì vậy, thành công của xuất khẩu gạo không nên chỉ đo bằng triệu tấn và tỷ USD; cần đo thêm lợi nhuận/tấn, dòng tiền, mức tích lũy vốn, phần giá trị đến nông dân, tỷ lệ sản phẩm có thương hiệu và mức độ đa dạng hóa thị trường.
CHODAT INVEST — HỖ TRỢ DOANH NGHIỆP NÔNG NGHIỆP & XUẤT KHẨU
Nhà đầu tư không chỉ hỏi “thị trường lớn đến đâu?”. Họ còn hỏi biên lợi nhuận/tấn, vòng quay vốn, mức phụ thuộc buyer, khả năng kiểm soát vùng nguyên liệu và tiền mới sẽ nâng giá trị chuỗi như thế nào.
CHODAT INVEST hỗ trợ doanh nghiệp chuẩn hóa mô hình tài chính, hồ sơ Investor-Ready, kế hoạch vốn, phòng dữ liệu và chiến lược làm việc với nhà đầu tư hoặc đối tác chiến lược.
1. Philippines quan trọng tới đâu với gạo Việt Nam?
Tài liệu nguồn đặt Philippines ở vị trí trung tâm của bức tranh xuất khẩu gạo Việt Nam. Dữ liệu công khai năm 2026 củng cố nhận định này. Quý I/2026, xuất khẩu gạo Việt Nam sang Philippines đạt gần 1,2 triệu tấn, chiếm khoảng 52,4% tổng khối lượng gạo xuất khẩu của Việt Nam. Đến 7 tháng đầu năm, Philippines vẫn là thị trường lớn nhất, chiếm khoảng 44,7% thị phần xuất khẩu gạo Việt Nam. Ở chiều ngược lại, Việt Nam tiếp tục là nhà cung cấp lớn nhất cho Philippines, dù thị phần giảm khi Thái Lan và Campuchia tăng hiện diện.
Ý nghĩa kinh tế của thị trường này có hai mặt. Mặt tích cực là khả năng hấp thụ khối lượng lớn. Một vùng sản xuất lúa hàng hóa quy mô lớn cần những thị trường có thể mua đều và mua nhanh. Philippines đáp ứng vai trò đó trong nhiều năm. Các dòng gạo trắng và gạo thơm phổ biến của Việt Nam có vị trí vững, doanh nghiệp có kinh nghiệm về quy cách, cảng đến, hợp đồng và logistics.
Mặt còn lại là rủi ro tập trung. Khi một thị trường chiếm tỷ trọng quá lớn, bất kỳ điều chỉnh nào về chính sách nhập khẩu, thuế, giấy phép, quy định kiểm dịch, lịch giao hàng hoặc chính sách bảo vệ nông dân đều có thể truyền ngược về doanh nghiệp xuất khẩu và vùng nguyên liệu trong nước. Doanh nghiệp có thể không mất thị trường hoàn toàn, nhưng chỉ cần đơn hàng chậm 30–60 ngày đã đủ làm tăng chi phí tài chính và tồn kho.
1.1. Lợi thế địa lý vẫn quan trọng
Khoảng cách tương đối gần giúp gạo Việt Nam có lợi thế về thời gian giao hàng và chi phí logistics so với nhiều nguồn cung xa hơn. Tuy nhiên, lợi thế đó chỉ có ý nghĩa khi lịch tàu, thủ tục SPSIC và kế hoạch nhập hàng của buyer được phối hợp tốt. Một tàu phải chờ cảng hoặc chờ giấy phép nhiều ngày có thể làm mất phần lợi thế chi phí ban đầu.
1.2. Khả năng cung ứng quy mô là lợi thế nhưng cũng tạo áp lực cạnh tranh giá
Việt Nam có hệ thống xay xát, kho, sấy, logistics và thương nhân gạo lớn ở phía Nam. Khi nhiều doanh nghiệp cùng có khả năng cung ứng, lợi thế này có thể biến thành cạnh tranh lành mạnh về chất lượng và dịch vụ hoặc biến thành cuộc đua giảm giá. Kết quả phụ thuộc vào kỷ luật thị trường và năng lực quản trị của từng doanh nghiệp.
2. Dữ liệu 2026: sản lượng lớn nhưng giá trị trên mỗi tấn chịu áp lực
Tài liệu nguồn sử dụng dữ liệu 7 tháng đầu năm 2026: Việt Nam xuất khoảng 5,5 triệu tấn gạo, thu 2,64 tỷ USD; lượng tăng nhẹ so với cùng kỳ nhưng giá trị giảm, trong khi giá xuất khẩu bình quân khoảng 476,6 USD/tấn. Dữ liệu cập nhật 8 tháng tiếp tục cho thấy cùng một bài toán: Việt Nam ước xuất 6,03 triệu tấn, trị giá gần 2,91 tỷ USD, với giá bình quân khoảng 481,5 USD/tấn.
Không nên đọc các con số này theo hướng bi quan tuyệt đối. Quy mô xuất khẩu vẫn lớn, và giá có tín hiệu phục hồi ở một số thời điểm. Nhưng chúng cho thấy tăng lượng không tự động bảo đảm tăng giá trị. Khi giá bình quân giảm, doanh nghiệp phải bán nhiều hơn để tạo cùng mức doanh thu; đồng thời nhu cầu thu mua, tồn kho và vốn lưu động cũng tăng.
2.1. Kim ngạch giảm nhanh hơn sản lượng là cảnh báo về giá trị đơn vị
Đối với nhà quản trị, chỉ số cần theo dõi không chỉ là tổng tấn. Hãy theo dõi gross margin/tấn, EBITDA/tấn, cash contribution/tấn và thời gian vốn bị khóa cho mỗi lô. Nếu các chỉ số này giảm, doanh số lớn có thể tạo áp lực vốn thay vì củng cố sức khỏe tài chính.
2.2. Giá xuất khẩu bình quân không phải lợi nhuận
FOB chỉ là giá bán ở một điểm giao hàng. Phần doanh nghiệp giữ lại còn phụ thuộc giá thu mua lúa/gạo, tỷ lệ thu hồi, chế biến, đóng gói, lãi vay, lưu kho, vận chuyển nội địa, kiểm định, bảo hiểm, tỷ giá và khiếu nại. Vì vậy, một thị trường có giá headline cao hơn chưa chắc tạo lợi nhuận cao hơn.
3. Rủi ro phụ thuộc thị trường: khi quy mô lớn trở thành sức ép đàm phán
Rủi ro tập trung không có nghĩa doanh nghiệp phải giảm bán sang Philippines bằng mọi giá. Cách tiếp cận phù hợp hơn là biết rõ tỷ trọng phụ thuộc và xây phương án dự phòng. Nếu một exporter có 60% doanh thu từ 5 buyer Philippines, chỉ cần hai buyer lớn trì hoãn mua hoặc kéo dài công nợ, vòng quay vốn của cả công ty có thể thay đổi.
Mức độ phụ thuộc nên được đo trên nhiều lớp: tỷ trọng doanh thu theo quốc gia, tỷ trọng lợi nhuận theo quốc gia, tỷ trọng top-5 buyer, tỷ trọng hợp đồng thanh toán chậm và tỷ trọng sản phẩm chỉ phù hợp riêng một thị trường. Các doanh nghiệp có cùng 50% doanh thu từ Philippines có thể có rủi ro hoàn toàn khác nếu một bên có 30 buyer, bên kia chỉ có 2 buyer.
3.1. Đa dạng hóa không phải chia đều hàng cho mọi thị trường
Doanh nghiệp nên xây danh mục thị trường theo vai trò. Philippines có thể là thị trường quy mô; Mỹ, EU, Australia, Nhật Bản có thể là nhóm giá trị cao cho sản phẩm đủ tiêu chuẩn; Trung Quốc hoặc châu Phi có thể đóng vai trò bổ sung tùy loại gạo. Mục tiêu là giảm khả năng một cú sốc chính sách làm cả hệ thống mất cân bằng.
3.2. P&L theo thị trường là công cụ bắt buộc
Một doanh nghiệp xuất khẩu nên biết Philippines tạo bao nhiêu doanh thu, bao nhiêu gross profit, bao nhiêu vốn lưu động và bao nhiêu chi phí rủi ro. Nếu chỉ xem P&L toàn công ty, thị trường volume có thể che mất thị trường đang thực sự tạo lợi nhuận.
4. SPSIC: giấy phép nhỏ nhưng có thể tạo rủi ro lớn cho cả lô hàng
Tài liệu nguồn dành nhiều chú ý cho SPS-IC/SPSIC — Sanitary and Phytosanitary Import Clearance — tức giấy phép nhập khẩu liên quan an toàn và kiểm dịch thực vật tại Philippines. Đây là một mắt xích quan trọng trong thủ tục nhập khẩu gạo. Dữ liệu công khai từ phía Philippines cho thấy BPI tiếp tục quản lý việc cấp SPSIC và lượng giấy phép được sử dụng là một chỉ báo khá sát về nhịp nhập khẩu thực tế.
Vấn đề tài chính nằm ở chỗ một hợp đồng gạo không chỉ chịu rủi ro “có buyer hay không”. Nó còn chịu rủi ro thời điểm. Nếu importer chưa có giấy phép phù hợp, giấy phép chậm, cảng nhập bị giới hạn hoặc lịch nhập bị điều chỉnh, một lô hàng có thể phải lùi lịch, làm phát sinh lưu kho, lãi vay hoặc chi phí tàu.
4.1. Doanh nghiệp Việt không nên ký hợp đồng chỉ dựa vào lời hứa “giấy phép sẽ có”
Trước khi chốt lịch giao, exporter cần hiểu buyer đã có SPSIC chưa, giấy phép áp cho loại gạo nào, lượng bao nhiêu, cảng nào và thời hạn sử dụng ra sao. Điều khoản hợp đồng cần quy định rõ trách nhiệm của importer đối với giấy phép và hậu quả nếu thủ tục phía nhập khẩu không hoàn tất đúng hạn.
4.2. Chính sách nhập khẩu có thể thay đổi theo mùa và an ninh lương thực
Năm 2025 Philippines từng tạm dừng nhập khẩu gạo trong một giai đoạn để hỗ trợ giá lúa nội địa. Sang 2026, Bộ Nông nghiệp Philippines lại công khai cho biết không áp dụng lệnh dừng nhập khẩu toàn quốc trong năm vì lo ngại El Niño ảnh hưởng nguồn cung. Điều đó cho thấy policy risk là động: doanh nghiệp không nên lấy chính sách của năm trước làm giả định cố định cho năm sau.
4.3. Cần có “policy calendar” trong quản trị thương mại
Một exporter chuyên nghiệp nên theo dõi mùa thu hoạch Philippines, kỳ điều chỉnh thuế, lịch họp cơ quan quản lý, tình trạng safeguard, quota/port rules và các thay đổi SPSIC. Bộ phận Sales không nên tách khỏi bộ phận Risk; giá chào chỉ có ý nghĩa khi phản ánh cả rủi ro chính sách.
5. Thuế nhập khẩu gạo Philippines: cần cập nhật cách hiểu “35%” trong tài liệu nguồn
Tài liệu nguồn mô tả mức thuế ưu đãi 35%. Điểm này cần cập nhật khi sử dụng công khai. Philippines đã giảm thuế nhập khẩu gạo từ 35% xuống 15% từ năm 2024. Đến năm 2026, Executive Order 105 thiết lập cơ chế thuế linh hoạt: thuế có thể điều chỉnh theo diễn biến giá quốc tế, với sàn 15% và trần 35%. Trong đầu năm 2026, mức 15% tiếp tục được duy trì một thời gian thay vì tự động tăng ngay.
Đối với doanh nghiệp Việt, bài học không nằm ở việc cố ghi nhớ một con số thuế duy nhất. Điều quan trọng là hiểu thuế có thể thay đổi và phải được xác minh ngay trước khi chào giá, ký hợp đồng và giao hàng. Một thay đổi 5–10 điểm phần trăm thuế nhập khẩu có thể làm buyer đàm phán lại giá, lùi đơn hoặc thay nguồn cung.
5.1. Tax pass-through không phải lúc nào cũng chuyển hết cho buyer
Nếu hợp đồng đã ký cố định giá và thuế thay đổi sau đó, bên nào chịu phần chênh phụ thuộc Incoterms và điều khoản thương mại. Founder/CFO cần đọc kỹ cơ chế điều chỉnh giá, tax change clause và sự kiện pháp lý bất khả kháng thay vì chỉ dựa vào thông lệ miệng.
5.2. Thuế thay đổi cũng có thể làm thay đổi cơ cấu cạnh tranh
Khi thuế nhập khẩu thấp, lượng gạo ngoại có thể tăng và tạo áp lực lên giá lúa Philippines. Khi thuế cao hơn, buyer có thể giảm lượng nhập hoặc tìm nguồn giá thấp hơn. Doanh nghiệp Việt cần theo dõi không chỉ mức thuế mà cả phản ứng của Thái Lan, Campuchia, Myanmar, Pakistan và Ấn Độ.
LƯU Ý THỰC THI
Không đưa mức thuế “35%” cố định vào hợp đồng, financial model hoặc bài chào hàng nếu chưa kiểm tra quy định đang có hiệu lực. Năm 2026 Philippines vận hành cơ chế linh hoạt 15%–35%; mức áp dụng phải được xác nhận tại thời điểm thực tế.
6. Điều tra safeguard 2026: rủi ro phòng vệ thương mại đã trở thành biến số thật
Năm 2026, Tariff Commission Philippines công bố cuộc điều tra chính thức về khả năng áp dụng biện pháp tự vệ đối với gạo nhập khẩu từ nhiều quốc gia. Đây là diễn biến quan trọng vì safeguard khác với cạnh tranh thương mại thông thường. Nếu biện pháp cuối cùng được áp dụng, cấu trúc chi phí và khả năng nhập khẩu của buyer có thể thay đổi.
Đối với exporter Việt Nam, điều cần làm không phải dự đoán chắc chắn kết quả điều tra. Cần chuẩn bị kịch bản: nếu thuế bổ sung hoặc biện pháp hạn chế xuất hiện, hợp đồng hiện hữu chịu ảnh hưởng thế nào, buyer có quyền hủy hay điều chỉnh giá không, hàng đang trên biển xử lý ra sao và doanh nghiệp có thị trường thay thế hay không.
6.1. Phòng vệ thương mại là rủi ro hợp đồng, không chỉ là vấn đề pháp lý
Khi có safeguard, CFO phải lập lại gross margin và cash-flow forecast. Sales phải cập nhật giá. Legal phải kiểm tra điều khoản. Procurement phải điều chỉnh kế hoạch mua. Đây là vấn đề liên phòng ban.
6.2. Doanh nghiệp càng phụ thuộc một thị trường càng cần contingency plan
Nếu 80% hợp đồng quý tới đều giao Philippines, safeguard risk có thể tác động toàn doanh nghiệp. Một portfolio thị trường đa dạng giúp giảm xác suất một thay đổi chính sách làm đứt toàn bộ dòng tiền.
7. Nghịch lý “bán rẻ – mua đắt”: căn bệnh nguy hiểm hơn biến động thị trường quốc tế
Một trong những luận điểm mạnh nhất của tài liệu nguồn là cơ chế “tranh bán – tranh mua”. Doanh nghiệp chào giá thấp để giành hợp đồng khi chưa khóa nguồn hàng. Sau khi ký, tới sát kỳ giao mới quay lại thị trường nội địa gom lúa/gạo. Nhiều doanh nghiệp cùng làm vậy khiến giá nguyên liệu tăng đúng lúc họ phải mua bằng mọi giá.
Kết quả là biên lợi nhuận bị bóp từ hai đầu: đầu ra đã cố định ở mức thấp, đầu vào lại tăng. Nếu doanh nghiệp dùng vốn vay ngắn hạn, lãi suất tiếp tục chạy trong thời gian thu mua, xay xát và giao hàng. Một hợp đồng doanh thu lớn vì vậy có thể tạo lỗ lớn hơn hợp đồng nhỏ.
7.1. Không có vùng nguyên liệu nghĩa là giá chào chứa rủi ro chưa được định lượng
Nếu exporter không biết mình sẽ mua nguyên liệu ở đâu và giá theo cơ chế nào, giá FOB được chào trước đó chứa một “short position” về nguyên liệu. Về bản chất, công ty đang đặt cược rằng tới lúc mua giá sẽ không tăng vượt phần biên đã chừa lại.
7.2. Sales volume không thể là KPI duy nhất
Nếu đội Sales chỉ được thưởng theo tấn ký hợp đồng, họ có động cơ giảm giá để thắng đơn. KPI tốt hơn cần gắn với gross margin, contribution margin, tỷ lệ hợp đồng được cover bởi nguồn hàng và thời gian thu tiền.
8. Cấu trúc giá thành: một tấn gạo xuất khẩu thực sự “ăn” bao nhiêu chi phí?
Tài liệu nguồn đưa ra khung rất hữu ích để nhìn lợi nhuận ròng của một tấn gạo. Ta có thể diễn đạt đơn giản như sau:
Lợi nhuận ròng/tấn = Giá bán FOB – Giá nguyên liệu – Chế biến/hao hụt – Logistics – Chi phí tài chính – Dự phòng rủi ro
Trong tài liệu nguồn, nguyên liệu thường chiếm phần lớn giá thành, sau đó là chế biến/hao hụt, logistics, tài chính và dự phòng. Các tỷ lệ được nêu nên được xem là khung tham khảo chứ không phải chuẩn cố định, vì mỗi doanh nghiệp có mix sản phẩm, tỷ lệ thu hồi, hợp đồng vận chuyển và chi phí vốn khác nhau.
| Nhóm chi phí | Câu hỏi quản trị |
|---|---|
| Nguyên liệu | Đã khóa giá/nguồn chưa? Bao nhiêu % có hợp đồng vùng trồng? |
| Chế biến & hao hụt | Tỷ lệ thu hồi theo giống và độ ẩm là bao nhiêu? |
| Logistics | Cước, cảng, kiểm định và demurrage được phân bổ/tấn thế nào? |
| Tài chính | Vốn bị khóa bao nhiêu ngày? Lãi suất thực tế/tấn bao nhiêu? |
| Rủi ro | Có FX hedge, claim reserve và policy contingency chưa? |
9. Dòng tiền: vì sao hợp đồng có lãi trên giấy vẫn có thể làm doanh nghiệp thiếu tiền?
Xuất khẩu gạo là mô hình thâm dụng vốn lưu động. Doanh nghiệp phải mua hàng, sấy, xay xát, lưu kho, vận chuyển rồi mới thu tiền. Nếu buyer trả sau hoặc chứng từ thanh toán bị chậm, tiền bị khóa lâu hơn. Khi quy mô tăng nhanh, nhu cầu vốn lưu động có thể tăng trước lợi nhuận.
Ví dụ đơn giản: một lô có gross margin dự kiến 3%, nhưng vòng tiền kéo dài thêm 30 ngày vì chậm giấy phép và doanh nghiệp dùng khoản vay ngắn hạn lãi cao, phần chi phí tài chính bổ sung có thể ăn hết phần margin. Vì vậy pricing phải tính time value of money.
9.1. Cash Conversion Cycle nên là KPI cấp điều hành
Doanh nghiệp cần đo số ngày tồn kho, số ngày phải thu và số ngày phải trả. Khi CCC tăng, CFO phải biết nguyên nhân đến từ thu mua sớm, xử lý chậm, giao hàng chậm hay buyer thanh toán muộn.
9.2. Tăng doanh thu có thể làm doanh nghiệp cần gọi vốn sớm hơn
Đây là nghịch lý thường gặp trong commodity trading. Doanh thu tăng 30% nhưng vốn lưu động cần tăng 50% vì giá hàng cao hơn hoặc thời gian thu tiền dài hơn. Nếu không có hạn mức tín dụng hoặc equity buffer, doanh nghiệp có thể thiếu thanh khoản ngay trong giai đoạn tăng trưởng.
10. Từ “có đơn rồi mới mua” sang “có nguồn – có giá – có tài chính rồi mới ký”
Tài liệu nguồn đề xuất đảo ngược quy trình kinh doanh truyền thống. Thay vì thắng hợp đồng rồi chạy đi tìm gạo, doanh nghiệp cần xác định nguồn hàng, giá cơ sở, tỷ lệ thu hồi, logistics, lãi vay và margin rủi ro trước khi chào.
10.1. Chốt giá nguyên liệu cơ sở
Nếu có hợp đồng bao tiêu với hợp tác xã, doanh nghiệp có thể xây công thức giá thay vì phỏng đoán. Nếu dùng tồn kho hiện hữu, phải biết giá vốn thực và chi phí mang tồn kho.
10.2. Tính tỷ lệ thu hồi trước khi chào giá
Một tấn lúa tươi không trở thành một tấn gạo thành phẩm. Độ ẩm, giống, tỷ lệ tấm và yêu cầu chất lượng ảnh hưởng recovery. Sai vài điểm phần trăm tỷ lệ thu hồi có thể thay đổi hoàn toàn margin của hợp đồng lớn.
10.3. Khóa chi phí logistics và tài chính
Hợp đồng nguyên tắc với hãng vận chuyển, cảng, giám định và ngân hàng giúp doanh nghiệp biến các khoản chi phí biến động thành đầu vào có thể dự toán. Khi không khóa được, cần có risk buffer thay vì giả định mọi thứ thuận lợi.
10.4. Không hạ giá dưới điểm hòa vốn chỉ để thắng thầu
Một hợp đồng lỗ không trở thành hợp đồng tốt chỉ vì giúp tăng doanh thu. Kỷ luật giá là năng lực quản trị, không phải sự bảo thủ.
11. Nghị định 365/2026/NĐ-CP: tiêu chuẩn mới của thương nhân xuất khẩu gạo
Một điểm mới rất đáng chú ý trong bối cảnh 2026 là Nghị định 365/2026/NĐ-CP của Chính phủ Việt Nam về kinh doanh xuất, nhập khẩu gạo, ban hành ngày 23/9/2026 và có hiệu lực từ 1/10/2026. Tài liệu nguồn nhấn mạnh đúng hướng rằng khung pháp lý mới sẽ làm tăng yêu cầu về năng lực thực chất của thương nhân.
Đối với doanh nghiệp, ý nghĩa quản trị không chỉ nằm ở việc “đủ điều kiện xin giấy”. Khi pháp luật yêu cầu thương nhân có kho chuyên dùng và cơ sở xay xát, chế biến đáp ứng tiêu chuẩn hoặc có quyền sử dụng hợp pháp theo điều kiện quy định, mô hình kinh doanh dựa hoàn toàn vào giấy phép và mua bán cơ hội sẽ khó duy trì hơn. Điều này có thể thúc đẩy doanh nghiệp đầu tư nghiêm túc hơn vào hạ tầng, kiểm soát chất lượng và truy xuất.
11.1. Hạ tầng không còn là “phần phụ” của chiến lược xuất khẩu
Kho và nhà máy quyết định khả năng chủ động về chất lượng, thời gian và chi phí. Một doanh nghiệp có kho tốt có thể mua lúc giá hợp lý thay vì buộc phải gom hàng sát kỳ giao. Một nhà máy có tỷ lệ thu hồi tốt có thể tạo margin cao hơn dù mua cùng giá nguyên liệu.
11.2. Compliance trở thành một phần của valuation doanh nghiệp
Khi gọi vốn hoặc M&A, investor sẽ kiểm tra giấy phép, quyền sử dụng kho, quyền sử dụng nhà máy, an toàn thực phẩm và các hồ sơ liên quan. Một doanh nghiệp “compliance-ready” thường có quá trình due diligence thuận lợi hơn doanh nghiệp phụ thuộc cấu trúc thuê/mượn không rõ ràng.
11.3. Không nên biến Nghị định thành thông điệp “loại bỏ tất cả doanh nghiệp nhỏ”
Mục tiêu phân tích nên tập trung vào việc nâng chuẩn năng lực, không nên suy diễn rằng mọi doanh nghiệp nhỏ đều bị loại. Doanh nghiệp có thể đáp ứng điều kiện bằng sở hữu hoặc các hình thức sử dụng hợp pháp phù hợp quy định. Điều quan trọng là mô hình phải có thật, tài sản/hợp đồng phải rõ và trách nhiệm chất lượng phải xác định được.
12. Vùng nguyên liệu: lợi thế tài chính trước khi là câu chuyện nông nghiệp
Tài liệu nguồn xem sự đứt gãy giữa exporter và nông dân là một trong những nguyên nhân làm chi phí nguyên liệu mất kiểm soát. Đây là góc nhìn rất quan trọng. Vùng nguyên liệu không chỉ giúp truy xuất hay marketing; nó còn là công cụ quản trị giá thành.
Khi doanh nghiệp có hợp đồng trước với hợp tác xã hoặc nhóm nông dân, công ty có thể dự báo sản lượng, giống, lịch thu hoạch và cơ chế giá. Điều này không có nghĩa giá bị “đóng cứng” bất chấp thị trường. Hợp đồng tốt nên có công thức chia sẻ biến động, mức sàn bảo vệ nông dân và cơ chế thưởng cho chất lượng.
12.1. Vùng nguyên liệu giúp giảm rủi ro short position
Nếu 60% nhu cầu hợp đồng đã có nguồn nguyên liệu theo kế hoạch, exporter chỉ còn phải mua phần còn lại trên thị trường spot. Mức độ phơi nhiễm với biến động giá giảm đáng kể.
12.2. Truy xuất giúp mở cửa thị trường giá trị cao
Mỹ, EU, Nhật Bản và các kênh bán lẻ cao cấp đòi hỏi cao hơn về dư lượng, nguồn gốc, đồng đều và chứng nhận. Nếu vùng trồng được tổ chức bài bản, doanh nghiệp có thể phân loại một phần sản lượng vào phân khúc premium thay vì bán toàn bộ như hàng commodity.
12.3. Hợp tác xã không nên chỉ là “đầu mối ký giấy”
Liên kết bền vững cần có dữ liệu mùa vụ, kỹ thuật canh tác, tiêu chuẩn đầu vào, cơ chế giá và lịch thanh toán. Nếu hợp tác xã chỉ xuất hiện trên hợp đồng nhưng doanh nghiệp vẫn mua tự do qua thương lái, khả năng kiểm soát chi phí và chất lượng không cải thiện nhiều.
13. Tỷ lệ thu hồi và hao hụt: vài phần trăm có thể quyết định cả biên lợi nhuận
Trong kinh doanh lúa gạo, conversion yield là một biến số cốt lõi. Lúa tươi có độ ẩm khác nhau, giống khác nhau và chất lượng sau thu hoạch khác nhau. Nếu doanh nghiệp ước tính sai tỷ lệ thu hồi gạo thành phẩm, giá vốn thực tế sẽ khác đáng kể so với bảng dự toán.
Ví dụ minh họa: nếu kế hoạch giả định thu hồi 65% nhưng thực tế chỉ 62%, lượng nguyên liệu cần cho cùng một tấn thành phẩm tăng. Với hợp đồng hàng chục nghìn tấn, chênh lệch vài điểm phần trăm có thể tạo khoản lỗ lớn hơn toàn bộ margin dự kiến.
13.1. Yield phải được theo dõi theo giống và mùa
Không nên dùng một tỷ lệ thu hồi duy nhất cho mọi dòng gạo. Đài Thơm 8, Jasmine, OM hay Japonica có đặc tính khác nhau; độ ẩm đầu vào và điều kiện bảo quản cũng khác. Data lịch sử giúp báo giá chính xác hơn.
13.2. Công nghệ xay xát là khoản đầu tư tạo margin
Máy móc hiện đại không chỉ tăng công suất. Nếu giảm tấm, giảm hao hụt hoặc tăng tỷ lệ gạo đạt grade cao, CapEx có thể tạo lợi nhuận trực tiếp. Đây là luận điểm rất mạnh khi doanh nghiệp gọi vốn đầu tư nhà máy.
14. FX Forward, hạn mức tín dụng và risk margin: biến quản trị tài chính thành lợi thế cạnh tranh
Tài liệu nguồn đề xuất sử dụng hợp đồng ngoại tệ kỳ hạn để quản trị tỷ giá. Đây là một ví dụ về việc exporter không nên để toàn bộ lợi nhuận phụ thuộc biến động tài chính ngoài hoạt động lõi. Nếu doanh thu bằng USD nhưng chi phí chủ yếu bằng VND, tỷ giá có thể tạo lợi nhuận hoặc lỗ ngoài dự kiến.
14.1. Hedge không phải đầu cơ
Mục tiêu của FX Forward là khóa một phần tỷ giá để biết trước doanh thu quy đổi, không phải đoán tỷ giá để kiếm lời. Chính sách hedge nên bám theo giá trị hợp đồng và thời điểm dòng tiền, có phê duyệt nội bộ rõ ràng.
14.2. Chi phí vốn phải được đưa vào giá chào
Một lô cần tài trợ 90 ngày khác hoàn toàn lô trả tiền ngay. CFO nên tính finance cost/tấn dựa trên số ngày tiền bị khóa và lãi suất thực. Nếu Sales báo giá không có chi phí vốn, lợi nhuận trên giấy sẽ cao hơn thực tế.
14.3. Risk Margin là phần bảo hiểm cho những điều không thể khóa hết
Không phải mọi rủi ro đều hedge được. Thay đổi thời tiết, claim chất lượng, chậm tàu, chính sách nhập khẩu và biến động nguyên liệu có thể xuất hiện. Giá chào cần có biên an toàn thay vì dùng toàn bộ margin để cạnh tranh.
15. Chuỗi giá trị 4 bên: exporter – nhà máy – hợp tác xã – nông dân
Tài liệu nguồn đề xuất mô hình liên kết bốn chủ thể. Ý nghĩa của mô hình là thay chuỗi giao dịch rời rạc bằng một hệ thống chia sẻ dữ liệu và lợi ích. Exporter mang thông tin thị trường; nhà máy kiểm soát chế biến; hợp tác xã tổ chức vùng; nông dân tạo nguyên liệu.
| Tiêu chí | Mô hình mua spot | Mô hình liên kết |
|---|---|---|
| Nguồn hàng | Mua khi có đơn, phụ thuộc thương lái. | Kế hoạch vùng và hợp đồng trước. |
| Giá thành | Khó dự báo, dễ sốc giá. | Có công thức và vùng dự báo rõ hơn. |
| Chất lượng | Không đồng đều, trộn nhiều nguồn. | Đồng nhất giống và quy trình tốt hơn. |
| Truy xuất | Khó hoặc chi phí cao. | Dễ xây hồ sơ lô hàng và chứng nhận. |
| Lợi ích nông dân | Phụ thuộc giá spot. | Có thể thiết kế giá sàn/thưởng chất lượng. |
15.1. Liên kết chỉ bền khi lợi ích được chia sẻ
Nếu doanh nghiệp chỉ yêu cầu nông dân tuân tiêu chuẩn nhưng không trả premium hoặc không mua đúng cam kết, liên kết sẽ vỡ. Ngược lại, nếu nông dân bán ra ngoài mỗi khi giá spot cao hơn mà không có cơ chế chia sẻ tăng giá, exporter cũng mất niềm tin. Hợp đồng phải cân bằng.
15.2. Dữ liệu vùng trồng là tài sản gọi vốn
Investor nông nghiệp quan tâm diện tích liên kết, sản lượng lịch sử, tỷ lệ đạt chuẩn, năng suất, cơ cấu hợp đồng và rủi ro thời tiết. Một doanh nghiệp có database vùng nguyên liệu tốt có khả năng chứng minh scalability tốt hơn.
16. Đa dạng hóa thị trường: không rời Philippines, nhưng phải có nhiều “chân” hơn
Tài liệu nguồn đề xuất mở rộng sang Trung Quốc, châu Phi và các thị trường giá trị cao như Mỹ, EU, Nhật Bản, Australia. Đây là hướng đi hợp lý nếu được triển khai theo sản phẩm và năng lực cụ thể. Không phải một loại gạo có thể bán giống nhau ở mọi nơi.
16.1. Trung Quốc: quy mô và phân khúc chuyên biệt
Có thể khai thác gạo nếp, gạo thơm và các nhu cầu chế biến phù hợp. Tuy nhiên Trung Quốc cũng có yêu cầu riêng về doanh nghiệp được phép xuất khẩu, truy xuất và kiểm dịch; không nên coi đây là thị trường thay thế tức thời mỗi khi Philippines giảm mua.
16.2. Tây Phi: thị trường volume khác
Bờ Biển Ngà và Ghana là các thị trường nhập gạo đáng chú ý. Lợi thế có thể nằm ở khối lượng, nhưng quãng đường xa làm logistics và công nợ khác hoàn toàn Philippines. Phải lập P&L riêng.
16.3. Mỹ, EU, Nhật Bản, Australia: mục tiêu giá trị cao
Các thị trường này phù hợp hơn với gạo đặc sản, hữu cơ, đóng gói thương hiệu hoặc sản phẩm đạt tiêu chuẩn cao. Sản lượng có thể nhỏ nhưng contribution margin/tấn có thể tốt hơn nếu doanh nghiệp xây được kênh bán lẻ và thương hiệu.
17. Từ bao 50 kg vô danh tới sản phẩm có thương hiệu
Một trong những cách nâng giá trị là chuyển từ pure commodity sang branded product ở một phần sản lượng. Điều này không có nghĩa mọi doanh nghiệp xuất khẩu phải trở thành FMCG. Nhưng nếu doanh nghiệp sở hữu gạo chất lượng tốt, truy xuất được và có kênh phân phối, đóng gói nhỏ có thể mở ra biên lợi nhuận khác.
17.1. Bao bì nhỏ thay đổi economics
Túi 1kg, 2kg, 5kg có chi phí bao bì, marketing và phân phối cao hơn bao công nghiệp. Nhưng nếu retail price đủ premium và thương hiệu tạo repeat purchase, gross profit/tấn có thể tăng. Doanh nghiệp phải tính cả cost-to-serve thay vì chỉ nhìn giá bán.
17.2. QR truy xuất chỉ có giá trị khi dữ liệu phía sau là thật
Một mã QR không tự tạo niềm tin. Nó cần dẫn tới vùng trồng, mùa vụ, giống, tiêu chuẩn, nhà máy và chứng nhận có thể kiểm tra. Traceability là hệ thống dữ liệu, không phải thiết kế bao bì.
17.3. Private label có thể là bước trung gian
Không phải doanh nghiệp nào cũng đủ ngân sách xây brand trực tiếp tại Mỹ hoặc EU. Sản xuất private label cho retailer/importer uy tín có thể giúp nâng chuẩn vận hành trước khi tự đầu tư thương hiệu.
18. Bài học Hom Mali: thương hiệu quốc gia không được xây bằng khẩu hiệu
Tài liệu nguồn sử dụng Thai Hom Mali như ví dụ về việc Thái Lan nâng giá trị gạo thông qua tiêu chuẩn, nhận diện và chiến lược thương hiệu. Bài học hữu ích nhất không phải sao chép một logo hay chiến dịch truyền thông. Đó là sự thống nhất giữa giống, chất lượng, quy chuẩn, kiểm soát pha trộn, nguồn gốc và thông điệp thị trường.
Việt Nam cũng có nền tảng tương tự với nhiều giống gạo đặc sản và thành tích chất lượng được quốc tế biết tới. Thách thức nằm ở việc giữ độ đồng nhất khi mở rộng sản lượng và chuyển giá trị thương hiệu từ cấp giống sang cấp doanh nghiệp, vùng trồng và kênh bán.
18.1. Premium chỉ tồn tại khi khách hàng phân biệt được sản phẩm
Nếu gạo tốt được trộn chung, đóng bao vô danh và bán cùng kênh commodity, phần premium khó ở lại với doanh nghiệp hoặc nông dân. Phân khúc hóa và truy xuất giúp giữ giá trị khác biệt.
18.2. Thương hiệu cần thời gian và kỷ luật chất lượng
Một lô hàng chất lượng kém có thể phá niềm tin xây nhiều năm. Vì vậy brand strategy phải đi cùng quality assurance, procurement discipline và hệ thống xử lý khiếu nại.
19. ST25, Đài Thơm 8, Jasmine, Japonica: không nên bán mọi loại gạo theo cùng một logic
Tài liệu nguồn liệt kê nhiều dòng gạo đặc sản và phân khúc khác nhau. Điểm quan trọng không phải thuộc lòng một mức giá xuất khẩu tiềm năng, vì giá thay đổi theo mùa, chất lượng và hợp đồng. Điều đáng học là mỗi dòng gạo cần một chiến lược thị trường và một P&L riêng.
19.1. ST25: phù hợp chiến lược premium, nhưng premium phải được bảo vệ
Gạo ST25 có lợi thế về nhận diện chất lượng. Nhưng để biến lợi thế này thành margin bền vững, doanh nghiệp cần bảo vệ độ thuần giống, vùng trồng, quy trình canh tác, đóng gói và thương hiệu. Nếu ST25 bị bán như hàng xá không nhận diện, phần premium có thể bị mất ở khâu trung gian.
19.2. Đài Thơm 8: cầu nối giữa volume và value
Đài Thơm 8 có thể phù hợp các thị trường cần gạo thơm ở mức giá dễ tiếp cận hơn phân khúc đặc sản cao cấp. Doanh nghiệp có thể dùng đây như sản phẩm “core” cho buyer lớn, đồng thời tách một phần sản lượng đạt tiêu chuẩn tốt hơn để đóng gói thương hiệu.
19.3. Jasmine và Japonica: bán theo use case
Jasmine gắn với hương thơm và trải nghiệm tiêu dùng, trong khi Japonica phù hợp các nhu cầu chế biến và ẩm thực khác. Buyer không mua “gạo” một cách chung chung; họ mua sản phẩm phù hợp món ăn, kênh bán, khẩu vị và mức giá của khách cuối. Segmentation tốt giúp doanh nghiệp giảm phụ thuộc vào một thị trường duy nhất.
20. New Export KPI Framework: thay đổi cách đo “thành công” của doanh nghiệp gạo
Tài liệu nguồn đề xuất một thay đổi tư duy rất đáng giá: không dùng sản lượng và kim ngạch làm hai thước đo duy nhất. Một doanh nghiệp có thể tăng 20% doanh thu nhưng gross margin giảm, công nợ tăng và tồn kho lớn hơn. Nếu chỉ nhìn doanh thu, ban lãnh đạo có thể tưởng công ty khỏe hơn trong khi tiền mặt yếu đi.
| Tư duy cũ | Tư duy mới |
|---|---|
| Tối đa số tấn xuất khẩu | Tối đa giá trị ròng giữ lại trên mỗi tấn. |
| Đánh giá bằng tổng doanh thu | Đánh giá bằng margin, cash flow và vốn tích lũy. |
| Cạnh tranh bằng giá thấp | Cạnh tranh bằng chất lượng, thương hiệu, dịch vụ và độ tin cậy. |
| Tập trung vài thị trường lớn | Xây danh mục thị trường theo vai trò. |
| Nông dân là nguồn đầu vào | Nông dân là mắt xích chia sẻ giá trị của chuỗi. |
20.1. KPI phải gắn với quyết định
Nếu chỉ số không dẫn tới hành động, nó dễ trở thành báo cáo trang trí. Gross margin/tấn nên ảnh hưởng giá chào; CCC nên ảnh hưởng hạn mức buyer; tỷ lệ premium grade nên ảnh hưởng đầu tư vùng trồng; concentration risk nên ảnh hưởng chiến lược thị trường.
20.2. KPI cấp công ty và KPI cấp hợp đồng phải liên kết
Một hợp đồng có lợi nhuận thấp có thể vẫn có ý nghĩa nếu giúp mở buyer chiến lược hoặc sử dụng công suất nhàn rỗi. Nhưng quyết định đó phải rõ. Không nên để hàng trăm hợp đồng margin thấp cộng lại thành “chiến lược volume” mà không ai chịu trách nhiệm về lợi nhuận.
21. NRV/tấn: bán xong một tấn gạo, nền kinh tế và doanh nghiệp thực sự giữ lại bao nhiêu?
Tài liệu nguồn đề xuất khái niệm Net Retained Value per Ton — giá trị ròng giữ lại trên mỗi tấn. Đây là một cách tư duy hữu ích để chuyển từ kim ngạch sang giá trị thực. Tuy nhiên, khi áp dụng ở cấp doanh nghiệp, công thức nên được mở rộng đủ chi phí để tránh đánh giá quá lạc quan.
NRV doanh nghiệp/tấn = Doanh thu thực nhận/tấn – Toàn bộ chi phí tiền mặt trực tiếp – Chi phí tài chính – Chi phí rủi ro có thể phân bổ
Ở cấp ngành, có thể tiếp tục tách phần chi phí nhập khẩu như phân bón, hóa chất, cước ngoại và phần giá trị ở lại trong nước. Ở cấp doanh nghiệp, mục tiêu là biết mỗi tấn hàng thực sự đóng góp bao nhiêu tiền sau khi đã trả mọi khoản cần thiết.
21.1. NRV giúp so sánh thị trường công bằng hơn
Philippines có thể trả giá FOB thấp hơn thị trường premium nhưng logistics ngắn, vòng tiền nhanh và claim thấp. EU có thể trả giá cao nhưng tiêu chuẩn, bao bì và công nợ khác. NRV/tấn giúp founder so “tiền còn lại” thay vì chỉ so giá bán.
21.2. NRV phải đi cùng volume
Một thị trường margin cực cao nhưng chỉ mua 100 tấn không thể thay hoàn toàn thị trường mua 100.000 tấn. Doanh nghiệp cần tối ưu tổng contribution = NRV/tấn × sản lượng bền vững, không tối ưu từng biến riêng lẻ.
22. Phần giá trị của nông dân và khả năng tích lũy vốn của doanh nghiệp
Tài liệu nguồn đề xuất Farmer Added Value Share và Corporate Retained Equity Ratio. Hai chỉ số này đặt ra một câu hỏi lớn hơn lợi nhuận của một exporter: chuỗi giá trị có đủ bền để cả nông dân và doanh nghiệp cùng tái đầu tư hay không?
22.1. Nông dân phải có động lực tuân tiêu chuẩn
Nếu doanh nghiệp yêu cầu giảm phát thải, truy xuất, ghi chép hoặc giảm thuốc bảo vệ thực vật nhưng giá mua không phản ánh chi phí tăng thêm, rất khó duy trì tuân thủ lâu dài. Premium của thị trường cuối nên có cơ chế chia sẻ hợp lý về vùng trồng.
22.2. Doanh nghiệp cũng phải có lợi nhuận để đầu tư lại
Một exporter liên tục bán margin quá thấp sẽ không có tiền nâng cấp nhà máy, kho, công nghệ hay thương hiệu. Cuối cùng chuỗi thiếu vốn và quay lại cạnh tranh bằng giá. Do đó, “doanh nghiệp kiếm lợi nhuận” không đối lập lợi ích nông dân; vấn đề là lợi nhuận phải đến từ hiệu quả và giá trị gia tăng chứ không phải ép giá một mắt xích.
22.3. Chuỗi bền vững cần nhìn ROIC của từng lớp
Nông dân cần lợi nhuận đủ để tiếp tục canh tác và đầu tư. Nhà máy cần return để nâng thiết bị. Exporter cần margin để tài trợ vốn lưu động và market development. Buyer cũng cần margin bán lẻ. Nếu một lớp bị bóp quá lâu, chuỗi sẽ tự điều chỉnh bằng giảm chất lượng hoặc rời bỏ.
23. Brand Quality Index: bao nhiêu phần sản lượng của doanh nghiệp được bán bằng tên của chính mình?
BQI trong tài liệu nguồn là ý tưởng đo tỷ trọng sản lượng có thương hiệu, chứng nhận hoặc nguồn gốc rõ so với hàng thô. Chỉ số này không thay thế doanh thu hay lợi nhuận, nhưng giúp đo tiến trình premium hóa.
Một doanh nghiệp có 95% volume hàng xá và 5% brand không nhất thiết yếu. Hàng xá có thể là nền volume quan trọng. Mục tiêu là theo dõi xem tỷ trọng branded/premium có tăng theo thời gian và có tạo margin tốt hơn hay không.
23.1. Brand share phải đi cùng profitability
Nếu sản phẩm thương hiệu có marketing cost quá cao và bán chậm, BQI tăng nhưng lợi nhuận giảm. Founder cần đo contribution margin theo SKU và channel.
23.2. Thương hiệu doanh nghiệp và thương hiệu quốc gia bổ trợ nhau
“Gạo Việt Nam” tạo niềm tin nguồn gốc ở cấp quốc gia; thương hiệu doanh nghiệp tạo cam kết cụ thể về chất lượng, bao bì, dịch vụ và trải nghiệm. Hai lớp cần nhất quán.
24. Doanh nghiệp gạo muốn gọi vốn: nhà đầu tư sẽ nhìn gì?
Một doanh nghiệp gạo thường có doanh thu lớn so với nhiều startup công nghệ, nhưng doanh thu lớn chưa đủ để tạo valuation tốt. Investor sẽ hỏi chất lượng biên lợi nhuận, tính ổn định của vùng nguyên liệu, vòng quay vốn, mức nợ, chất lượng buyer, khả năng truy xuất và hiệu quả tài sản.
| Nhóm | Dữ liệu investor có thể hỏi |
|---|---|
| Thương mại | Top buyer, thị trường, giá bán/tấn, repeat order, điều khoản thanh toán. |
| Nguồn hàng | Diện tích liên kết, sản lượng, hợp tác xã, tỷ lệ cover hợp đồng. |
| Nhà máy | Công suất, utilization, recovery yield, hao hụt, capex maintenance. |
| Tài chính | Gross margin/tấn, EBITDA, CCC, nợ vay, lãi suất, cash flow. |
| Rủi ro | Concentration, FX, safeguard, SPSIC, claim, compliance. |
| Tăng trưởng | Premium share, brand share, thị trường mới, kế hoạch đầu tư. |
24.1. Use of Funds phải rất cụ thể
Nếu gọi 100 tỷ để “mở rộng xuất khẩu”, hồ sơ còn yếu. Nếu 40 tỷ cho vốn lưu động mùa vụ, 30 tỷ nâng kho/sấy, 20 tỷ máy phân loại và 10 tỷ market development, mỗi khoản gắn KPI rõ, investor dễ thẩm định hơn.
24.2. Vốn vay và vốn cổ phần phục vụ mục tiêu khác nhau
Working capital ngắn hạn có thể phù hợp tín dụng ngân hàng nếu vòng quay rõ. Đầu tư thương hiệu, mở thị trường mới hoặc vùng nguyên liệu dài hạn có thể cần equity hoặc vốn dài hơn. Dùng một loại vốn cho mọi nhu cầu tạo mismatch.
24.3. Investor sẽ kiểm tra “quality of earnings”
Doanh thu từ một hợp đồng lớn bất thường, lợi nhuận nhờ hoàn nhập dự phòng hoặc khoản thu ngoài hoạt động không có chất lượng giống EBITDA từ hoạt động lõi. Founder cần chuẩn hóa số liệu trước định giá.
25. Lộ trình 90 ngày: từ doanh nghiệp xuất khẩu “chạy đơn” sang doanh nghiệp Investor-Ready
Ngày 1–15: lập P&L theo thị trường và sản phẩm
Tách doanh thu, giá vốn, logistics, finance cost và claim theo Philippines, Trung Quốc, châu Phi, premium markets. Tính gross margin/tấn và CCC từng nhóm.
Ngày 16–30: kiểm tra nguồn nguyên liệu và cover ratio
Xác định bao nhiêu % hợp đồng đã được cover bằng tồn kho, hợp tác xã hoặc hợp đồng đầu vào. Lập exposure với giá spot và stress-test nếu nguyên liệu tăng 5%, 10%, 15%.
Ngày 31–45: chuẩn hóa cash-flow model
Forecast theo tháng: mua hàng, tồn kho, giải ngân tín dụng, giao hàng, L/C, thu tiền, lãi vay. Xác định peak working capital để biết thực sự cần bao nhiêu vốn.
Ngày 46–60: xây chiến lược sản phẩm và thị trường
Xác định dòng volume, dòng premium, thị trường cốt lõi, thị trường thử nghiệm và buyer mục tiêu. Đặt KPI diversification và margin.
Ngày 61–75: chuẩn bị hồ sơ Investor-Ready
Pitch Deck, Financial Model, Use of Funds, Cap Table, hồ sơ pháp lý, giấy phép, kho, nhà máy, hợp đồng buyer, vùng nguyên liệu và VDR. Mọi KPI trên deck phải có file nguồn.
Ngày 76–90: lựa chọn nguồn vốn và nhà đầu tư
Phân loại nhu cầu thành vốn vay, equity, strategic investor hoặc hợp tác thương mại. Không gửi cùng một đề nghị cho mọi nhà đầu tư. Quỹ tăng trưởng, strategic buyer, ngân hàng và private credit có khẩu vị khác nhau.
26. Checklist trước khi ký một hợp đồng xuất khẩu gạo lớn
Trước khi ký, ban lãnh đạo nên buộc hợp đồng đi qua một checklist liên phòng ban thay vì để Sales quyết định đơn lẻ.
1. Buyer đã được KYC/KYB và kiểm tra tín dụng chưa?
Xác minh pháp nhân, người đại diện, lịch sử giao dịch, tranh chấp và phương thức thanh toán.
2. SPSIC/giấy phép nhập khẩu đã có hoặc trách nhiệm xin giấy được xác định rõ chưa?
Không để lịch giao dựa hoàn toàn trên lời hứa.
3. Mức thuế và quy định Philippines hiện tại đã được kiểm tra chưa?
Cơ chế 2026 linh hoạt, không dùng một con số thuế cũ cho mọi thời điểm.
4. Hợp đồng có điều khoản thay đổi pháp luật/thuế không?
Xác định ai chịu chi phí nếu chính sách thay đổi.
5. Nguồn nguyên liệu đã cover bao nhiêu phần trăm?
Nếu phần lớn chưa cover, phải có risk premium.
6. Tỷ lệ thu hồi dùng trong cost sheet dựa trên dữ liệu nào?
Không dùng một giả định chung cho mọi giống và mùa.
7. Logistics đã có quotation/contract chưa?
Tính cả demurrage, detention và cảng.
8. Finance cost đã được đưa vào giá chưa?
Tính số ngày vốn bị khóa, không chỉ lãi suất danh nghĩa.
9. FX exposure đã hedge hay có buffer chưa?
Không để margin phụ thuộc hoàn toàn tỷ giá.
10. Margin sau stress-test còn dương không?
Thử nguyên liệu +10%, giao chậm 15 ngày, tỷ giá bất lợi và claim nhỏ.
11. Điều khoản chất lượng và claim có giới hạn rõ không?
Phải biết tiêu chuẩn lấy mẫu, giám định và cơ chế giải quyết tranh chấp.
12. Nếu hợp đồng bị hoãn, hàng sẽ bán đi đâu?
Có market fallback giúp giảm rủi ro tồn kho.
27. Câu hỏi thường gặp
1. Philippines có còn là thị trường gạo quan trọng nhất của Việt Nam không?
Có. Dữ liệu 2026 cho thấy Philippines tiếp tục là thị trường lớn nhất của gạo Việt Nam, dù tỷ trọng thay đổi theo tháng và cạnh tranh từ các nguồn khác đang tăng.
2. Thuế nhập khẩu gạo Philippines hiện là 35% phải không?
Không nên mặc định như vậy. Philippines đã giảm thuế xuống 15% từ 2024 và năm 2026 áp cơ chế linh hoạt với khoảng 15%–35% tùy điều kiện. Doanh nghiệp phải kiểm tra mức đang có hiệu lực khi giao dịch.
3. Philippines có đang cấm nhập gạo năm 2026 không?
Nguồn chính thức tháng 8/2026 cho biết Philippines không áp lệnh dừng nhập khẩu toàn quốc trong năm vì rủi ro El Niño. Tuy nhiên có thể có biện pháp quản lý theo địa phương/cảng hoặc thay đổi chính sách khác, nên cần cập nhật liên tục.
4. SPSIC có quan trọng với exporter Việt Nam không?
Rất quan trọng vì buyer Philippines cần thủ tục nhập khẩu phù hợp. Exporter cần gắn điều kiện giấy phép với lịch giao và hợp đồng.
5. Bán giá thấp có phải cách tốt để giữ thị phần?
Không nếu giá thấp hơn full cost hoặc khiến doanh nghiệp buộc phải mua nguyên liệu đắt sau đó. Market share không có ý nghĩa nếu doanh nghiệp mất dòng tiền.
6. Vùng nguyên liệu có làm doanh nghiệp hết rủi ro giá không?
Không, nhưng giúp dự báo và kiểm soát tốt hơn. Cơ chế giá hợp đồng vẫn phải phản ánh thị trường và chia sẻ lợi ích.
7. Nghị định 365/2026/NĐ-CP có hiệu lực khi nào?
Theo Cổng Thông tin điện tử Chính phủ, nghị định được ban hành ngày 23/9/2026 và có hiệu lực từ 1/10/2026.
8. Doanh nghiệp gạo có phù hợp gọi vốn cổ phần không?
Có thể, đặc biệt với đầu tư dài hạn như vùng nguyên liệu, công nghệ, thương hiệu hoặc mở thị trường. Vốn lưu động ngắn hạn có thể phù hợp hơn với tín dụng nếu dòng tiền rõ.
9. CHODAT INVEST có đảm bảo tìm được buyer hoặc nhà đầu tư không?
Không. CHODAT INVEST hỗ trợ chuẩn hóa hồ sơ, phân tích dữ liệu, mô hình tài chính và quy trình tiếp cận. Quyết định mua hoặc đầu tư thuộc đối tác và phải qua thẩm định.
CHODAT INVEST — TƯ VẤN CHUẨN HÓA HỒ SƠ GỌI VỐN & M&A
Doanh nghiệp nông nghiệp của bạn có doanh thu lớn nhưng biên lợi nhuận mỏng, vốn lưu động căng hoặc phụ thuộc một thị trường?
CHODAT INVEST hỗ trợ rà soát mô hình tài chính, dòng tiền, Use of Funds, cấu trúc vốn, hồ sơ Investor-Ready và dữ liệu phục vụ thẩm định trước khi doanh nghiệp làm việc với nhà đầu tư hoặc đối tác chiến lược.
ĐẶT LỊCH TƯ VẤN VỚI CHUYÊN GIAGỌI VỐN & M&AAI STARTUP ADVISOR
Hotline/Zalo: 090 123 16 79 | Website: https://chodat.com.vn/invest
Kết luận: Xuất khẩu nhiều chỉ là bước đầu — năng lực giữ lại giá trị mới quyết định sức khỏe dài hạn
Philippines vẫn là một thị trường chiến lược của gạo Việt Nam. Vai trò đó không nên bị phủ nhận chỉ vì giá biến động hoặc chính sách thay đổi. Nhưng chính quy mô lớn của thị trường này khiến doanh nghiệp Việt càng cần kỷ luật quản trị cao hơn.
Một hợp đồng tốt không chỉ là hợp đồng có giá FOB cao. Nó phải có nguồn hàng được kiểm soát, tỷ lệ thu hồi có dữ liệu, chi phí logistics rõ, tài chính được tính đủ, điều khoản chính sách hợp lý và dòng tiền có thể chịu được tình huống giao chậm. Nếu thiếu các lớp này, doanh nghiệp có thể rơi vào nghịch lý bán càng nhiều càng thiếu tiền.
Ở cấp chuỗi giá trị, doanh nghiệp cần đi từ mua spot sang liên kết vùng; từ hàng xá sang phân khúc hóa; từ một thị trường chính sang danh mục thị trường; từ đo triệu tấn sang đo NRV/tấn, margin, CCC và brand share. Nông dân cũng phải được đưa vào mô hình chia sẻ giá trị nếu doanh nghiệp muốn duy trì tiêu chuẩn và truy xuất lâu dài.
Nghị định 365/2026/NĐ-CP tạo thêm một lớp yêu cầu về năng lực kinh doanh thực chất. Phía Philippines đồng thời tiếp tục điều chỉnh chính sách nhập khẩu, thuế và phòng vệ thương mại. Điều đó có nghĩa giai đoạn mới của ngành gạo sẽ thưởng cho doanh nghiệp có hạ tầng, dữ liệu, quản trị rủi ro và năng lực tài chính tốt hơn — không chỉ cho doanh nghiệp ký được nhiều hợp đồng nhất.
Thành công dài hạn không phải “xuất khẩu được bao nhiêu triệu tấn”, mà là sau mỗi triệu tấn đó, bao nhiêu giá trị ở lại với nông dân, doanh nghiệp, thương hiệu và năng lực tái đầu tư của Việt Nam.
Nguồn và lưu ý cập nhật
Bài viết được biên soạn và mở rộng từ báo cáo “Xuất khẩu gạo sang Philippines: Bán được nhiều, nhưng giá trị còn lại bao nhiêu?” do người dùng cung cấp. Các luận điểm về phụ thuộc thị trường, “tranh mua – tranh bán”, cấu trúc chi phí, vùng nguyên liệu, thương hiệu và bộ KPI giá trị ròng được phát triển từ tài liệu này.
Một số thông tin chính sách được cập nhật bằng nguồn công khai: Cổng Thông tin điện tử Chính phủ xác nhận Nghị định 365/2026/NĐ-CP ban hành 23/09/2026, hiệu lực 01/10/2026; Bộ Nông nghiệp Philippines xác nhận năm 2026 tiếp tục mở nhập khẩu gạo do rủi ro El Niño; Tariff Commission Philippines công bố điều tra chính thức safeguard đối với gạo nhập khẩu; cơ chế thuế EO 105 cho phép điều chỉnh trong khoảng 15%–35%, do đó mức thuế phải được kiểm tra tại thời điểm giao dịch.
Nguồn tham khảo: Cổng TTĐT Chính phủ Việt Nam; Bộ Công Thương Việt Nam/Vietnam National Trade Repository; Bộ Nông nghiệp Philippines; Tariff Commission Philippines; các dữ liệu xuất khẩu 2026 được công bố bởi cơ quan/quản lý ngành.
CHODAT INVEST — Nền tảng hỗ trợ tư vấn đầu tư doanh nghiệp Việt Nam • Phân tích thị trường • Mô hình tài chính • Capital Readiness • Phòng dữ liệu • Gọi vốn • M&A.
Tư vấn với chuyên gia: https://chodat.com.vn/invest/vi/investor-ready | Dành cho doanh nghiệp: https://chodat.com.vn/invest/vi/for-businesses | AI Startup Advisor: https://chodat.com.vn/invest/vi/business
Hotline/Zalo: 090 123 16 79
Lưu ý: Nội dung nhằm mục đích nghiên cứu và chia sẻ kiến thức. Không cấu thành tư vấn pháp lý, hải quan, thuế, phòng vệ thương mại, tín dụng, bảo hiểm tỷ giá, đầu tư hoặc cam kết giao dịch. Doanh nghiệp cần kiểm tra quy định và điều kiện thương mại đang có hiệu lực tại thời điểm ký hợp đồng.