Đông Nam Á 2025: Bức tranh tăng trưởng và phân hóa
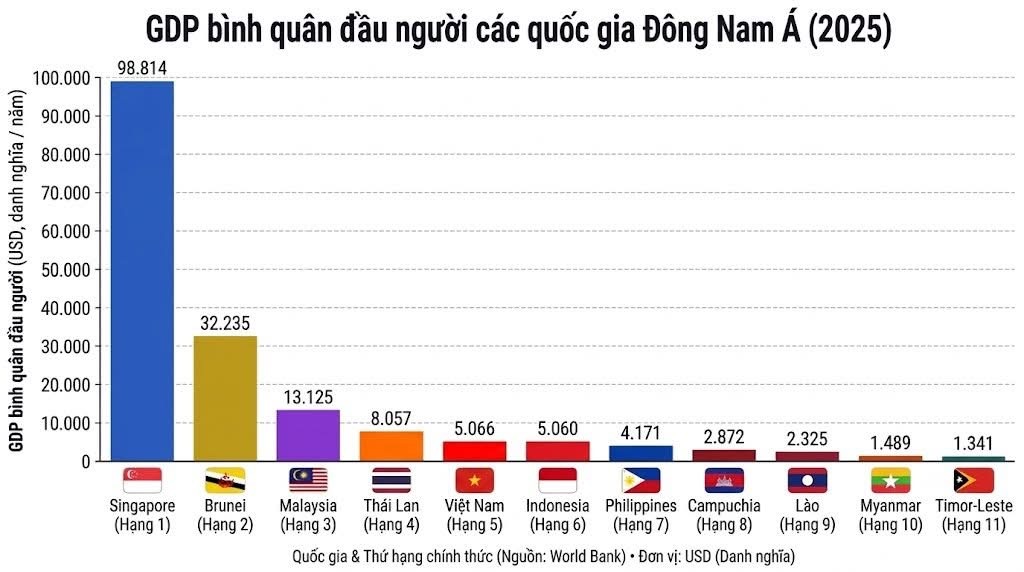
Khu vực Đông Nam Á, với 11 quốc gia thành viên, hiện là minh chứng rõ nét cho sự phân hóa kinh tế toàn cầu. Với GDP per capita danh nghĩa dao động từ mức cao cấp thế giới đến những nền kinh tế mới nổi đang nỗ lực thoát nghèo, khoảng cách lên tới gần 74 lần giữa quốc gia đứng đầu và cuối bảng phản ánh những lộ trình phát triển khác biệt hoàn toàn.
Phân tầng kinh tế: Sự thật sau các con số
Dữ liệu GDP per capita danh nghĩa (2025)
- Singapore: $98.814/người (Ước tính ~$214 triệu VND/tháng)
- Brunei: $32.235/người (Ước tính ~$70 triệu VND/tháng)
- Malaysia: $13.125/người (Ước tính ~$28,5 triệu VND/tháng)
- Việt Nam: $5.066/người (Ước tính ~$11 triệu VND/tháng)
- Indonesia: $5.060/người (Ước tính ~$11 triệu VND/tháng)
Góc nhìn từ các nền kinh tế chủ chốt
Việt Nam và Indonesia: Cuộc đua sát nút
Mặc dù số liệu GDP per capita danh nghĩa cho thấy Việt Nam ($5.066) có sự nhỉnh hơn nhẹ so với Indonesia ($5.060), đây không nên được hiểu là sự vượt trội về thực lực kinh tế tổng thể. Với khoảng cách chỉ khoảng $6/người, đây chỉ là biến động kỹ thuật trong thống kê hơn là sự thay đổi bản chất trong năng suất lao động giữa hai quốc gia lớn tại khu vực.
Thái Lan: Thách thức của 'bẫy thu nhập trung bình'
Thái Lan đang đứng trước áp lực lớn khi tăng trưởng GDP năm 2025 dự báo chỉ ở mức khoảng 2,1%. Sự kết hợp giữa nợ hộ gia đình cao và dân số già hóa nhanh tạo thành rào cản ngăn cản nền kinh tế này bứt phá lên nhóm thu nhập cao, buộc chính phủ phải tái cấu trúc mạnh mẽ về công nghệ và năng suất.
Malaysia: Tiệm cận ngưỡng thu nhập cao
Malaysia cho thấy triển vọng tích cực khi tiến gần đến ngưỡng GNI/người là $14.375 của World Bank. Nếu duy trì được dòng vốn đầu tư chất lượng cao, quốc gia này có khả năng gia nhập câu lạc bộ thu nhập cao vào giai đoạn 2028–2030, tạo tiền đề quan trọng cho khu vực.
Các yếu tố rủi ro và tăng trưởng bền vững
Tại Philippines, dù tăng trưởng GDP tổng thể khá khả quan, nhưng thu nhập bình quân đầu người cải thiện chậm do áp lực dân số. Dù mức sinh đã giảm, việc nâng cao năng suất lao động vẫn là chìa khóa then chốt để chuyển hóa các con số tăng trưởng thành lợi ích thực tế cho người dân.
Kết luận
GDP và thu nhập bình quân đầu người là những thước đo quan trọng, nhưng không phải là tất cả. Việc hiểu rõ cơ cấu kinh tế, tốc độ tăng trưởng thực tế và năng lực giải quyết các vấn đề nhân khẩu học mới là yếu tố quyết định vị thế của mỗi quốc gia trong thập kỷ tới.
Cấu trúc Thu nhập và Hàm ý đối với Dòng vốn Đầu tư
Việc phân tích GDP bình quân đầu người không chỉ dừng lại ở các con số thống kê; đây là tín hiệu quan trọng cho các tổ chức tài chính và nhà đầu tư trong việc xác định thị trường tiêu dùng tiềm năng và rủi ro chu kỳ. Tại ASEAN, sự dịch chuyển của thu nhập bình quân đầu người đang tái định nghĩa các phân khúc ngành hàng, từ thiết yếu sang cao cấp.
Từ tích lũy đến tiêu dùng: Phân khúc thu nhập trung bình
Các quốc gia có thu nhập bình quân từ $3.000 đến $7.000 (như Việt Nam, Indonesia, Philippines) thường chứng kiến sự chuyển dịch cơ cấu tiêu dùng mạnh mẽ. Khi thu nhập vượt ngưỡng $5.000, tỷ trọng chi tiêu cho thực phẩm giảm dần, nhường chỗ cho giáo dục, y tế tư nhân, và các dịch vụ tài chính kỹ thuật số. Đối với nhà đầu tư, đây là "điểm rơi" để thâm nhập vào các mô hình kinh doanh tài chính tiêu dùng (Fintech) và bảo hiểm nhân thọ.
Động lực từ các thị trường đang chuyển đổi
Malaysia ($13.125) đang đóng vai trò là "vùng đệm" giữa các nền kinh tế phát triển và các thị trường mới nổi. Việc tiến sát ngưỡng $14.375 GNI/người của World Bank cho thấy sự trưởng thành về hạ tầng số và năng lực kỹ thuật. Đầu tư vào các ngành dịch vụ giá trị gia tăng tại đây đang trở thành ưu tiên chiến lược để tối ưu hóa biên lợi nhuận, thay vì dựa vào chi phí nhân công thấp như trước.
Khung Đánh giá Rủi ro cho các Thị trường ASEAN
| Yếu tố rủi ro | Tác động đến thu nhập | Câu hỏi thẩm định chiến lược |
|---|---|---|
| Già hóa dân số | Giảm lực lượng lao động | Năng suất lao động có bù đắp được sự thiếu hụt nhân lực? |
| Nợ hộ gia đình | Hạn chế chi tiêu ròng | Mức độ đòn bẩy tài chính có gây rủi ro vỡ nợ không? |
| Tốc độ tăng năng suất | Động lực tăng GDP dài hạn | Công nghệ đã thực sự tối ưu hóa hiệu suất chưa? |
Sự phân tách giữa tăng trưởng GDP và thu nhập thực tế
Tại các thị trường như Philippines hay Indonesia, sự chênh lệch giữa tăng trưởng GDP tổng và thu nhập bình quân đầu người thường do áp lực tăng trưởng dân số. Khi một quốc gia duy trì tốc độ dân số tăng nhanh, tăng trưởng GDP tổng cần phải đạt ở mức độ rất cao mới có thể đảm bảo thu nhập thực tế của từng cá nhân được cải thiện. Đây là chỉ số then chốt để đánh giá liệu nền kinh tế đang "lớn nhanh" hay "lớn khỏe".
Chiến lược thích ứng trong môi trường biến động
Chuyển hướng từ "Sản xuất" sang "Giá trị cao"
Với các nền kinh tế đang mắc kẹt như Thái Lan (tăng trưởng dự báo 2,1% năm 2025), sự phụ thuộc vào các ngành truyền thống đã đến hạn định. Các nhà đầu tư cần quan sát các nỗ lực tái cấu trúc: Chính phủ có đang ưu đãi cho công nghệ cao, R&D hay năng lượng sạch? Đây là những lĩnh vực có thể phá vỡ bẫy thu nhập trung bình một cách bền vững.
Danh mục đầu tư đa dạng theo cấp độ phát triển
Việc xây dựng danh mục đầu tư tại khu vực ASEAN đòi hỏi sự phân loại nghiêm ngặt:
- Nhóm ổn định (Singapore, Brunei): Ưu tiên quản lý tài sản, dịch vụ tài chính cao cấp, hạ tầng bền vững.
- Nhóm tăng trưởng tiềm năng (Malaysia, Việt Nam): Tập trung vào logistics, khu công nghiệp, fintech và thương mại điện tử.
- Nhóm phục hồi/tiền đề (Campuchia, Lào, Myanmar): Cần sự thận trọng cực độ, tập trung vào các dự án hạ tầng cơ bản và nông nghiệp công nghệ cao.
Danh sách kiểm tra (Checklist) dành cho nhà đầu tư
Trước khi quyết định phân bổ vốn vào thị trường dựa trên GDP, hãy đặt câu hỏi:
- Biến động tỷ giá nội tệ có làm xói mòn giá trị GDP danh nghĩa chuyển đổi sang USD?
- Cơ cấu lao động có đang chuyển dịch từ nông nghiệp sang dịch vụ và sản xuất có hàm lượng kỹ thuật cao?
- Chính sách thuế và ưu đãi đầu tư có thay đổi để thích ứng với mục tiêu thu nhập quốc gia không?
Phân tích Chuyên sâu: Cơ chế Chuyển hóa GDP thành Tài sản
Việc hiểu rõ GDP danh nghĩa là bước đầu, nhưng việc chuyển hóa các con số đó thành hiệu quả đầu tư đòi hỏi phân tích sâu hơn về cấu trúc chi tiêu và biên lợi nhuận của các ngành dịch vụ tài chính tại ASEAN. Khi thu nhập bình quân đầu người vượt ngưỡng nhất định, sự thay đổi trong hành vi của người tiêu dùng sẽ tạo ra các cú hích tăng trưởng đột biến cho những doanh nghiệp tiên phong.
Điểm uốn của thị trường tiêu dùng trung lưu
Trong kinh tế học phát triển, các quốc gia như Việt Nam ($5.066) và Indonesia ($5.060) đang tiến vào giai đoạn mà chúng tôi gọi là "Điểm uốn chi tiêu discretionary". Ở mức thu nhập này, khả năng thanh toán cho các dịch vụ tài chính (bảo hiểm nhân thọ, quỹ hưu trí, tín dụng cá nhân) không còn là xa xỉ phẩm mà trở thành công cụ quản trị rủi ro cơ bản. Sự gia tăng tầng lớp trung lưu tại các đô thị lớn tạo ra thị trường mục tiêu cho các sản phẩm Fintech, nơi dữ liệu thu nhập thực tế thay thế cho lịch sử tín dụng truyền thống.
Vai trò của hạ tầng công nghệ trong việc nâng cao thu nhập thực tế
Sự chênh lệch giữa GDP danh nghĩa và thu nhập thực tế tại các nước như Philippines thường bị ảnh hưởng bởi hiệu suất của hạ tầng logistics và khả năng tiếp cận kỹ thuật số. Đầu tư vào các dự án hạ tầng số không chỉ làm tăng GDP mà còn là đòn bẩy trực tiếp nâng cao thu nhập bình quân thông qua việc tối ưu hóa chuỗi cung ứng. Đây là lý do vì sao các quỹ đầu tư hạ tầng tại khu vực đang tập trung vào trung tâm dữ liệu và mạng lưới logistics thay vì các mô hình sản xuất thâm dụng lao động cũ.
Đánh giá Năng lực Cạnh tranh Quốc gia
Ma trận Quyết định: Phân bổ Dòng vốn ASEAN
Để tối ưu hóa danh mục, nhà đầu tư cần đánh giá dựa trên hai trục: Tốc độ tăng trưởng thu nhập và Độ ổn định của hệ thống tài chính. Các quốc gia như Malaysia với thu nhập tiệm cận $14.375 (GNI/người) đòi hỏi một chiến lược đầu tư khác biệt so với các quốc gia như Thái Lan đang đối mặt với tăng trưởng 2,1% năm 2025.
Tại sao GDP danh nghĩa không thể thay thế cho chỉ số GNI
World Bank thường sử dụng GNI (Tổng thu nhập quốc gia) thay vì GDP để phân loại nhóm thu nhập. GNI phản ánh thu nhập thực sự thuộc về người dân và doanh nghiệp trong nước. Đối với các nền kinh tế phụ thuộc nhiều vào vốn FDI, GDP có thể rất cao nhưng thu nhập thực tế của người dân lại thấp hơn kỳ vọng do phần lớn lợi nhuận được chuyển về nước mẹ. Đây là lý do chúng tôi khuyến nghị nhà đầu tư cần xem xét kỹ tỷ lệ GNI/GDP khi thẩm định các thị trường mới nổi.
Rủi ro từ cấu trúc nợ và sự già hóa dân số
Thái Lan là một ví dụ điển hình về nghịch lý thu nhập: Mức GDP cao hơn đáng kể so với Việt Nam ($8.057 so với $5.066) nhưng tốc độ tăng trưởng kinh tế dự báo chỉ 2,1% cho thấy sự trì trệ trong việc đổi mới mô hình tăng trưởng. Nợ hộ gia đình ở mức cao tạo ra rào cản chi tiêu nội địa, buộc các nhà đầu tư phải dịch chuyển từ mô hình bán lẻ tiêu dùng sang các sản phẩm dịch vụ y tế cho người cao tuổi (Silver Economy).
Khung thẩm định (Due Diligence) dành cho nhà đầu tư
Khi đánh giá bất kỳ cơ hội đầu tư nào dựa trên số liệu thu nhập quốc gia, hãy áp dụng khung phân tích 3 tầng sau đây để tránh các rủi ro hệ thống:
- Tầng 1: Kiểm tra tính bền vững của tăng trưởng (Macro-Sustainability): Liệu GDP có tăng dựa trên năng suất (Productivity) hay dựa trên khai thác tài nguyên và vay nợ?
- Tầng 2: Phân tích cơ cấu phân phối thu nhập (Income Distribution): Tốc độ tăng trưởng thu nhập bình quân có đang lan tỏa tới nhóm lao động có tay nghề hay chỉ tập trung ở tầng lớp tinh hoa?
- Tầng 3: Đánh giá rủi ro tỷ giá (Currency Risk Exposure): GDP danh nghĩa tính bằng USD rất nhạy cảm với biến động tỷ giá. Đối với các nhà đầu tư quốc tế, sự sụt giảm nội tệ có thể làm bay hơi toàn bộ tăng trưởng GDP trong ngắn hạn.
Kết nối với Chiến lược Vốn
Với mức chênh lệch 74 lần giữa quốc gia cao nhất (Singapore) và thấp nhất (Timor-Leste), khu vực ASEAN cung cấp một phổ rủi ro - lợi nhuận cực kỳ đa dạng. Chiến lược hiệu quả không phải là tìm kiếm mức tăng trưởng cao nhất, mà là khớp nối mô hình kinh doanh với cấp độ phát triển của thị trường:
| Nhóm thị trường | Chiến lược Vốn | Ưu tiên ngành |
|---|---|---|
| Thu nhập cao | Duy trì & Phòng thủ | Quản lý tài sản, Y tế chuyên sâu |
| Tiệm cận nhóm cao | Tăng trưởng bền vững | Dịch vụ giá trị gia tăng, Công nghệ |
| Trung bình (vươn lên) | Khám phá & Thâm nhập | Fintech, Hậu cần, Thương mại số |
Cơ chế Tài chính và Điểm rơi Vốn trong Thị trường ASEAN
Việc thấu hiểu các cột mốc thu nhập không chỉ là bài toán kinh tế vĩ mô mà còn là kim chỉ nam cho việc định vị dòng vốn. Khi một quốc gia ASEAN vượt qua ngưỡng $5.000 GDP/người, thị trường thường trải qua một sự chuyển đổi cấu trúc sâu sắc trong thói quen tiêu dùng và kỳ vọng đầu tư của tầng lớp trung lưu đang trỗi dậy.
Tác động của thu nhập lên cấu trúc danh mục đầu tư
Tại các nền kinh tế như Việt Nam ($5.066) và Indonesia ($5.060), chúng ta đang chứng kiến sự dịch chuyển từ việc ưu tiên sở hữu hàng hóa cơ bản sang các gói dịch vụ tài chính phức tạp. Với nhà đầu tư, đây là giai đoạn mà các doanh nghiệp Fintech có thể khai thác 'khoảng trống tài chính' khi hệ thống ngân hàng truyền thống chưa kịp đáp ứng nhu cầu vay tiêu dùng hoặc quản lý tài sản cá nhân quy mô lớn.
Sức mạnh của nhóm tiệm cận thu nhập cao: Trường hợp Malaysia
Với mức GDP per capita danh nghĩa đạt $13.125, Malaysia đang ở rất gần ngưỡng $14.375 của World Bank. Điều này không chỉ đơn thuần là con số, mà là minh chứng cho sự trưởng thành của hệ sinh thái R&D và nhân lực chất lượng cao. Đầu tư vào các dự án tại đây đòi hỏi tư duy khác biệt: tập trung vào giá trị gia tăng, công nghệ bền vững và các giải pháp tối ưu hóa hiệu suất (productivity-driven) thay vì tập trung vào chi phí nhân công thấp.
Phân tích Rủi ro Hệ thống và Chỉ số Phái sinh
Ma trận rủi ro tăng trưởng: Không phải mọi mức tăng trưởng GDP đều dẫn tới sự cải thiện thu nhập bình quân thực tế. Khi tăng trưởng dân số triệt tiêu lợi nhuận từ GDP tổng, nhà đầu tư cần thận trọng với các dự báo tăng trưởng dài hạn.
Nghịch lý Thái Lan và bài toán tái cấu trúc
Với dự báo tăng trưởng GDP chỉ khoảng 2,1% trong năm 2025, Thái Lan là một trường hợp điển hình về sự đình trệ tại phân khúc trung bình cao. Khi nợ hộ gia đình ở mức báo động, dòng vốn đầu tư vào các ngành tiêu dùng nhanh (FMCG) tại đây đang đối mặt với rủi ro suy giảm sức mua. Chiến lược đầu tư thông minh lúc này là dịch chuyển sang phân khúc 'kinh tế bạc' (Silver Economy) – tập trung vào y tế, công nghệ chăm sóc sức khỏe cho người già – nơi nhu cầu không bị ảnh hưởng bởi chu kỳ kinh tế ngắn hạn.
Đánh giá năng suất: Điểm cốt lõi cho tăng trưởng bền vững
Trong quá trình thẩm định (due diligence), các nhà đầu tư cần tách biệt giữa 'GDP dựa trên vốn đầu tư' và 'GDP dựa trên năng suất'. Tại các thị trường mới nổi, nếu GDP tăng nhưng năng suất lao động không thay đổi, đó là dấu hiệu của sự tăng trưởng 'nóng' dễ đổ vỡ khi chi phí lao động tăng lên. Việc đầu tư vào các dự án đào tạo kỹ năng hoặc hạ tầng số chính là cách để nâng cao năng suất, tạo tiền đề cho sự gia tăng thu nhập thực tế một cách bền vững.
Quy trình thẩm định chiến lược dành cho nhà đầu tư
Để tối ưu hóa việc phân bổ vốn giữa các thị trường có biên độ chênh lệch thu nhập lên đến 74 lần (từ Singapore đến Timor-Leste), nhà đầu tư cần một khung phân tích kỷ luật và tách biệt các yếu tố gây nhiễu từ dữ liệu vĩ mô.
| Quy trình | Mục tiêu phân tích |
|---|---|
| Thẩm định Dữ liệu | Chuyển đổi GDP danh nghĩa sang GNI thực tế để thấy rõ thu nhập người dân |
| Đánh giá Chu kỳ | Xác định trạng thái của nền kinh tế trong bẫy thu nhập hoặc giai đoạn bứt phá |
| Kiểm tra Nhân khẩu | Phân tích tỷ lệ sinh và gánh nặng dân số lên thu nhập bình quân |
Các câu hỏi chiến lược cho Hội đồng Đầu tư
- Tỷ giá hối đoái có rủi ro nào đối với lợi nhuận được quy đổi từ nội tệ sang USD không?
- Hệ thống pháp luật có đủ tính minh bạch để bảo vệ lợi nhuận trong giai đoạn chuyển đổi cơ cấu kinh tế?
- Mô hình kinh doanh có khả năng linh hoạt để thích nghi với sự thay đổi của thu nhập khả dụng trong 5-10 năm tới?
Investment Disclaimer
Thông tin được cung cấp dựa trên dữ liệu từ các báo cáo công khai. CHODAT INVEST không chịu trách nhiệm về tính chính xác của các con số do các tổ chức thứ ba cung cấp. Dữ liệu này chỉ mang tính chất tham khảo và giáo dục.
Non-Reliance
Bài viết không phải là lời khuyên đầu tư. Các nhà đầu tư cần thực hiện thẩm định (due diligence) riêng biệt trước khi đưa ra bất kỳ quyết định tài chính nào.