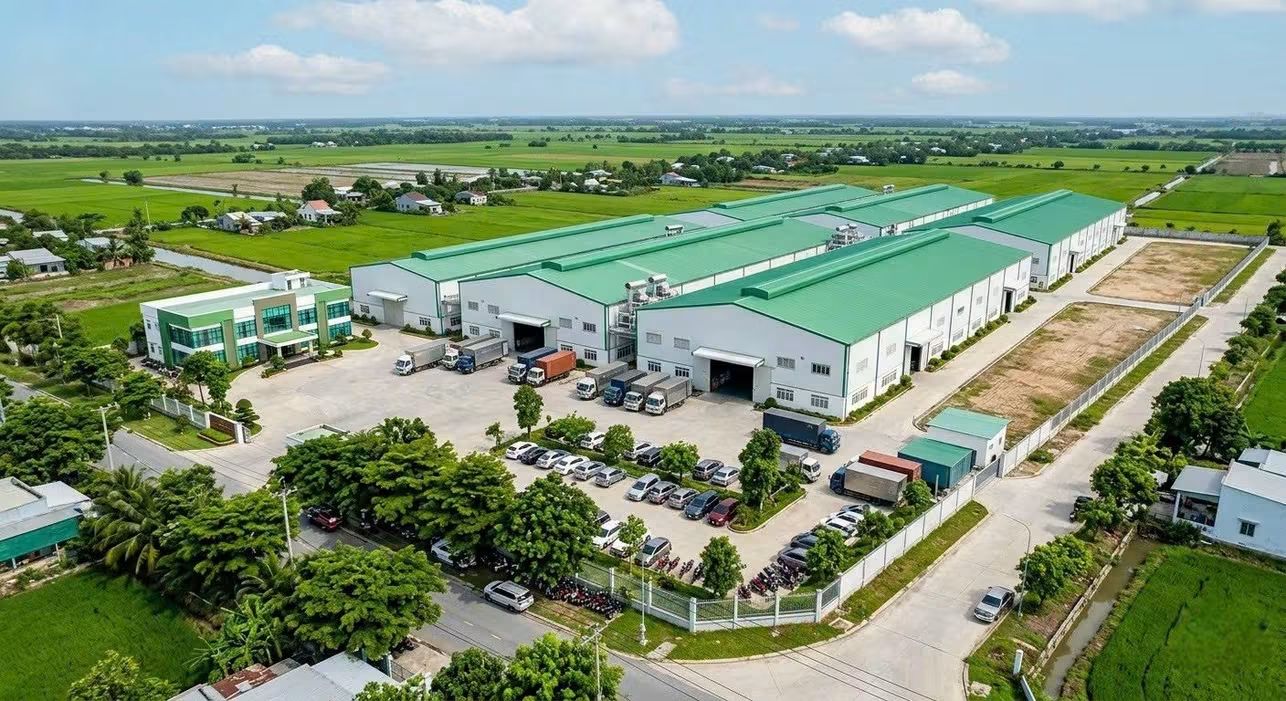
Tổng Quan Cơ Hội
Việt Nam tiếp tục khẳng định vị thế là mắt xích quan trọng trong chuỗi cung ứng toàn cầu. Việc sở hữu một nhà máy nhựa kỹ thuật cao với 100% cổ phần được chuyển nhượng không chỉ là mua lại tài sản vật chất mà còn là nắm giữ thị phần và uy tín quốc tế.
1. Vị Trí Địa Chiến Lược và Kết Nối Kinh Tế
Nhà máy tọa lạc trên trục hành lang kinh tế trọng điểm phía Nam, khu vực kết nối trực tiếp với các cụm cảng quốc tế lớn. Lợi thế về logistics này giúp tối ưu hóa chi phí vận chuyển hàng hóa xuất khẩu, giảm thiểu rủi ro chuỗi cung ứng và rút ngắn thời gian giao hàng đến các thị trường tiêu thụ chính tại Mỹ, Úc và Hàn Quốc.
2. Tài Sản Cốt Lõi và Hạ Tầng Công Nghiệp
Điểm mạnh của doanh nghiệp nằm ở tính ổn định và pháp lý minh bạch:
- Đất đai: Đất sản xuất phi nông nghiệp (hình thức trả tiền thuê đất một lần), đảm bảo an toàn về pháp lý và giá trị dài hạn cho chủ sở hữu mới.
- Công nghệ: Dây chuyền tự động hóa đồng bộ với hơn 40 máy đúc nhựa áp lực lớn, kết hợp với các phân khu thổi màng, buồng sơn tự động và máy in công nghiệp hiện đại.
3. Phân Tích Hiệu Suất Tài Chính 2025
| Chỉ số tài chính | Giá trị (2025) |
|---|---|
| Doanh thu | > 200 tỷ VND |
| EBITDA | > 22 tỷ VND |
Với mức doanh thu vượt 200 tỷ VND và EBITDA ổn định trên 22 tỷ VND, doanh nghiệp đã chứng minh được năng lực quản lý giá vốn ưu việt, tạo nên biên lợi nhuận gộp cạnh tranh trên thị trường nhựa kỹ thuật.
4. Năng Lực Cạnh Tranh Quốc Tế
Sự hiện diện của các chứng chỉ như ISO, BSCI, SMETA, và SCAN khẳng định cam kết của doanh nghiệp đối với trách nhiệm xã hội và an ninh chuỗi cung ứng. Đây là bộ hồ sơ "giấy thông hành" thiết yếu khi làm việc cùng các tập đoàn bán lẻ đa quốc gia.
5. Đánh Giá Khả Năng M&A
Việc chuyển nhượng 100% cổ phần doanh nghiệp sạch cho phép nhà đầu tư tiếp quản ngay lập tức tệp khách hàng chiến lược và đội ngũ nhân sự vận hành dày dạn kinh nghiệm mà không bị gián đoạn hoạt động sản xuất.
6. Phân Tích Chiến Lược và Tối Ưu Hóa Vận Hành
6.1. Hiệu quả quản lý giá vốn và biên lợi nhuận
Trong ngành nhựa kỹ thuật, khả năng quản trị giá vốn nguyên vật liệu đầu vào và tối ưu hóa tỷ lệ phế phẩm là yếu tố then chốt quyết định EBITDA. Với dữ liệu tài chính năm 2025 cho thấy doanh thu đạt trên 200 tỷ VND và EBITDA đạt trên 22 tỷ VND, doanh nghiệp đang duy trì hiệu suất hoạt động đáng chú ý trong phân khúc xuất khẩu. Việc nhà đầu tư tiếp quản cần tập trung vào việc duy trì các giao thức quản lý chất lượng nghiêm ngặt (như quy trình kiểm tra đầu vào nghiêm ngặt theo chuẩn ISO) để bảo vệ biên lợi nhuận này khỏi các biến động giá dầu thô và hạt nhựa toàn cầu.
6.2. Tiềm năng mở rộng thông qua tự động hóa
Hệ thống hiện tại với hơn 40 máy đúc nhựa áp lực lớn tạo ra nền tảng quy mô (economies of scale) ổn định. Trong lộ trình hậu M&A, nhà đầu tư có thể xem xét các chiến lược:
- Nâng cấp số hóa: Tích hợp các hệ thống ERP quản lý sản xuất theo thời gian thực để cải thiện chỉ số OEE (Hiệu suất thiết bị tổng thể).
- Chuyên môn hóa sản phẩm: Chuyển dịch dần từ các sản phẩm nhựa tiêu dùng phổ thông sang các linh kiện kỹ thuật cao đòi hỏi độ chính xác tuyệt đối, vốn có biên lợi nhuận cao hơn.
7. Khung Đánh Giá Rủi Ro và Thẩm Định (Due Diligence)
7.1. Danh mục câu hỏi thẩm định kỹ thuật
Đối với giao dịch M&A nhà máy sản xuất, nhà đầu tư cần thực hiện thẩm định chuyên sâu đối với các khía cạnh sau:
| Hạng mục thẩm định | Trọng tâm đánh giá |
|---|---|
| Tình trạng tài sản | Tuổi đời trung bình của 40 máy đúc nhựa, lịch sử bảo trì và chi phí thay thế định kỳ. |
| Tuân thủ môi trường | Kiểm tra các báo cáo ĐTM (Đánh giá tác động môi trường) và hệ thống xử lý nước thải, khí thải tại nhà máy. |
| Hợp đồng khách hàng | Thời hạn các hợp đồng OEM/ODM, các điều khoản về thay đổi kiểm soát (change of control) trong hợp đồng. |
7.2. Quản trị nguồn nhân lực và văn hóa doanh nghiệp
Việc chuyển nhượng 100% cổ phần đòi hỏi sự đồng bộ giữa nhà đầu tư mới và đội ngũ quản lý hiện hữu. Tầm quan trọng của việc giữ chân các nhân sự kỹ thuật nòng cốt và quản lý vận hành là yếu tố quyết định để duy trì các chứng chỉ quốc tế (BSCI, SMETA) sau khi bàn giao chủ sở hữu.
8. Bối Cảnh Thị Trường: Chuỗi Cung Ứng Toàn Cầu
Sự dịch chuyển sản xuất từ các khu vực truyền thống sang Việt Nam vẫn là xu hướng bền vững. Nhà máy hiện đang đóng vai trò là mắt xích cho các tập đoàn tại Mỹ, Úc và Hàn Quốc, chứng tỏ khả năng đáp ứng các tiêu chuẩn khắt khe về an ninh chuỗi cung ứng (SCAN). Đây là một tài sản vô hình quan trọng (Intangible Asset) giúp doanh nghiệp duy trì lợi thế cạnh tranh trước các đối thủ trong khu vực, giảm bớt sự phụ thuộc vào các đơn hàng giá rẻ thông thường và tiến tới chuỗi giá trị cao hơn.
Ghi chú về định giá
Mức giá 390 tỷ VND phản ánh tiềm năng hiện tại của doanh nghiệp. Nhà đầu tư cần cân nhắc các yếu tố về chi phí vốn (WACC) và các cơ hội tăng trưởng doanh thu dựa trên năng lực mở rộng công suất hiện có của nhà máy.
9. Phân Tích Cơ Cấu Tài Chính và Khả Năng Sinh Lời
9.1. Đánh giá biên lợi nhuận và hiệu quả vận hành
Với doanh thu thực tế năm 2025 vượt ngưỡng 200 tỷ VND và EBITDA đạt mức trên 22 tỷ VND, nhà máy đang duy trì một hiệu suất hoạt động đáng tin cậy trong phân khúc sản xuất nhựa kỹ thuật xuất khẩu. Chỉ số EBITDA, đại diện cho dòng tiền từ hoạt động kinh doanh trước thuế, lãi vay và khấu hao, là chỉ báo quan trọng nhất để đánh giá khả năng sinh lời thực thụ của tài sản này.
Nhà đầu tư cần lưu ý rằng biên lợi nhuận EBITDA hiện tại phản ánh năng lực quản lý chuỗi cung ứng hiệu quả của đội ngũ quản lý hiện tại. Việc tối ưu hóa quy trình sản xuất (LEAN Manufacturing) hoặc cải thiện tỷ lệ hao hụt nguyên liệu đầu vào có thể là những đòn bẩy để tiếp tục gia tăng biên lợi nhuận này trong tương lai gần, đặc biệt khi quy mô đơn hàng từ các thị trường khó tính như Mỹ và Úc tiếp tục duy trì đà tăng trưởng.
9.2. Phân bổ chi phí và quản trị dòng tiền
Dưới góc độ tài chính, cấu trúc chi phí của nhà máy nhựa thường chịu ảnh hưởng lớn từ giá hạt nhựa nguyên sinh, vốn biến động theo giá dầu thô toàn cầu. Sự ổn định trong kết quả kinh doanh năm 2025 cho thấy doanh nghiệp đã xây dựng được cơ chế phòng vệ giá (hedging) hoặc có mối quan hệ chiến lược với các nhà cung cấp hạt nhựa uy tín. Khi tiếp quản, nhà đầu tư nên kiểm tra kỹ:
- Cơ cấu thời hạn thanh toán (AP) với các nhà cung cấp so với thời hạn thu hồi công nợ (AR) từ khách hàng OEM.
- Tỷ lệ chi phí cố định (như khấu hao máy móc) so với chi phí biến đổi (như năng lượng và nhân công) để xác định điểm hòa vốn trong các kịch bản sản lượng khác nhau.
10. Chiến Lược Hậu M&A: Nâng Tầm Giá Trị Doanh Nghiệp
10.1. Tối ưu hóa chuỗi giá trị và thị trường ngách
Sau khi tiếp quản 100% cổ phần, nhà đầu tư có cơ hội không chỉ duy trì mà còn mở rộng vị thế hiện có. Thay vì chỉ đóng vai trò là nhà gia công đơn thuần, doanh nghiệp có tiềm năng chuyển đổi sang mô hình sản xuất các dòng sản phẩm nhựa kỹ thuật có độ chính xác cao hơn, yêu cầu kỹ thuật khắt khe hơn. Điều này không chỉ giúp nâng cao biên lợi nhuận mà còn tạo dựng rào cản gia nhập (entry barrier) lớn hơn đối với các đối thủ cạnh tranh giá rẻ.
10.2. Chuyển đổi số trong quản lý vận hành
Để đạt được sự tăng trưởng bền vững, việc nâng cấp công nghệ không chỉ dừng lại ở các máy đúc nhựa. Việc triển khai các hệ thống quản trị sản xuất tích hợp (MES - Manufacturing Execution System) sẽ cho phép chủ sở hữu mới nắm bắt dữ liệu vận hành theo thời gian thực (real-time data). Dữ liệu này là chìa khóa để giảm thời gian chết (downtime), tối ưu hóa việc tiêu thụ năng lượng và nâng cao tính minh bạch trong báo cáo kiểm toán quốc tế, củng cố niềm tin với các khách hàng đa quốc gia hiện có.
11. Checklist Danh Mục Thẩm Định Chuyên Sâu
Để đảm bảo giao dịch 390 tỷ VND phản ánh chính xác giá trị thực tế của nhà máy, quá trình thẩm định (due diligence) nên tập trung vào các khía cạnh định lượng và định tính sau:
| Hạng mục | Câu hỏi trọng tâm |
|---|---|
| Hồ sơ pháp lý đất đai | Xác nhận thời hạn sử dụng đất và hồ sơ chuyển mục đích sử dụng nếu có. |
| Tình trạng nợ vay | Rà soát các khoản nợ tiềm tàng, bảo lãnh ngân hàng và các nghĩa vụ tài chính ngoài bảng cân đối kế toán. |
| Độ bền vững khách hàng | Phân tích sự tập trung doanh thu: Có khách hàng nào chiếm quá 20% tổng doanh thu không? |
Việc thực hiện các bước kiểm tra này một cách hệ thống sẽ giúp nhà đầu tư giảm thiểu rủi ro sau giao dịch và đảm bảo lộ trình tích hợp doanh nghiệp diễn ra trôi chảy, giữ vững được tệp khách hàng và nhân sự then chốt vốn đã gắn bó với sự phát triển của nhà máy.
12. Chiến lược Tối ưu hóa Vốn lưu động và Quản lý Rủi ro Tài chính
12.1. Phân tích vòng quay vốn lưu động trong sản xuất nhựa
Với doanh thu hàng năm vượt 200 tỷ VND, việc quản lý vòng quay tiền mặt là yếu tố then chốt giúp nhà đầu tư mới duy trì sự ổn định ngay sau khi tiếp quản. Nhà máy cần đặc biệt chú trọng vào khoảng cách giữa chu kỳ thanh toán cho nhà cung cấp hạt nhựa (thường yêu cầu thanh toán sớm hoặc có tín dụng ngắn hạn) và chu kỳ thu hồi công nợ từ các khách hàng xuất khẩu OEM/ODM. Việc tối ưu hóa chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle) thông qua áp dụng các giải pháp như tài trợ chuỗi cung ứng (Supply Chain Finance) có thể giải phóng một phần vốn lưu động đáng kể, từ đó cải thiện tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE).
12.2. Chiến lược phòng ngừa rủi ro biến động giá nguyên liệu
Giá hạt nhựa kỹ thuật chịu ảnh hưởng trực tiếp từ biến động của thị trường dầu thô thế giới. Một điểm mạnh trong mô hình của nhà máy hiện tại là năng lực quản lý giá vốn ưu việt đã tạo ra chỉ số EBITDA > 22 tỷ VND. Để duy trì điều này, nhà đầu tư cần đánh giá: 1. Khả năng thiết lập các hợp đồng mua nguyên liệu dài hạn với nhà cung cấp chiến lược. 2. Cơ chế điều chỉnh giá bán dựa trên giá nguyên liệu đầu vào (công thức cộng biên độ) trong các hợp đồng dài hạn với đối tác quốc tế. Việc kiểm soát tốt biến số này giúp bảo vệ biên lợi nhuận trước các cú sốc cung ứng toàn cầu.
13. Lộ trình Tích hợp và Chuyển giao Quyền quản trị
13.1. Giai đoạn 100 ngày đầu sau M&A
Việc chuyển nhượng 100% cổ phần doanh nghiệp sạch là điều kiện lý tưởng để thiết lập bộ máy quản trị mới. Trong 100 ngày đầu, ưu tiên hàng đầu là giữ vững sự ổn định vận hành của 40 máy đúc nhựa. Các hoạt động trọng tâm cần bao gồm: tiếp xúc trực tiếp với các khách hàng key tại Mỹ, Úc, Hàn Quốc để khẳng định tính kế thừa; đánh giá lại cơ cấu chi phí vận hành để xác định các 'điểm nghẽn' trong quy trình sản xuất; và thực hiện các buổi đối thoại nội bộ nhằm giữ chân đội ngũ kỹ thuật lành nghề – tài sản quan trọng nhất trong việc duy trì các tiêu chuẩn ISO/BSCI/SMETA/SCAN.
13.2. Chuyển đổi từ 'Sản xuất gia công' sang 'Giải pháp kỹ thuật'
Giá trị cốt lõi của nhà máy không chỉ nằm ở công suất máy móc mà còn ở khả năng tuân thủ các tiêu chuẩn kỹ thuật khắt khe. Trong dài hạn, nhà đầu tư có thể khai thác năng lực hiện có để tiến sâu hơn vào chuỗi giá trị (Value Chain). Điều này bao gồm việc đầu tư vào đội ngũ thiết kế khuôn mẫu tại chỗ, giúp giảm thiểu thời gian thử nghiệm sản phẩm mới (Time-to-market), qua đó nâng cao vị thế đàm phán với khách hàng và tăng giá trị gia tăng trên từng đơn vị sản phẩm bán ra.
14. Các Câu hỏi Thẩm định Phản biện cho Nhà đầu tư
Để đảm bảo mức giá 390 tỷ VND phản ánh đúng tiềm năng, nhà đầu tư nên đặt ra các câu hỏi phản biện chuyên sâu trước khi quyết định:
| Lĩnh vực | Câu hỏi định hướng |
|---|---|
| Kỹ thuật | Tỷ lệ hư hỏng (scrap rate) hiện tại là bao nhiêu %? Công nghệ máy đúc nhựa có hỗ trợ nâng cấp phần mềm điều khiển IoT không? |
| Thị trường | Tỷ lệ khách hàng gắn bó trên 3 năm là bao nhiêu? Rủi ro mất thị phần vào tay các đối thủ trong khu vực như thế nào? |
| Tài chính | Các nghĩa vụ thuế liên quan đến ưu đãi đầu tư (nếu có) có được chuyển tiếp đầy đủ sang chủ sở hữu mới không? |
Việc làm rõ các điểm này giúp nhà đầu tư định lượng chính xác các khoản đầu tư bổ sung (Capex) cần thiết trong tương lai, từ đó có cơ sở để thương thảo các điều khoản giá cuối cùng trong hợp đồng mua bán cổ phần (SPA).
15. Định hướng Tái cấu trúc Tài sản và Nâng cao Hiệu suất
15.1. Chiến lược tối ưu hóa mặt bằng và công năng sử dụng
Tài sản là đất sản xuất phi nông nghiệp (hình thức trả tiền thuê một lần) tại vị trí chiến lược gần TP.HCM mang lại lợi thế định giá dài hạn. Nhà đầu tư cần đánh giá lại quy hoạch tổng thể mặt bằng để xem xét tiềm năng tối ưu hóa diện tích nhà xưởng hoặc mở rộng công năng cho các dây chuyền lắp ráp phụ trợ. Việc tái cấu trúc không gian không chỉ giúp tăng tỷ lệ tận dụng diện tích (m2/công suất) mà còn hỗ trợ quy trình logistics nội bộ, giảm thời gian vận chuyển bán thành phẩm giữa các phân khu (đúc nhựa, sơn, in, đóng gói).
15.2. Quản trị vòng đời tài sản (Asset Lifecycle Management)
Với hệ thống hơn 40 máy đúc nhựa áp lực lớn, việc quản trị bảo trì phòng ngừa (Preventive Maintenance) là yếu tố quyết định đến sự ổn định của EBITDA. Nhà đầu tư nên thiết lập lịch trình kiểm định chất lượng định kỳ cho từng thiết bị để dự báo thời điểm thay thế hoặc nâng cấp công nghệ. Việc này không chỉ giảm thiểu rủi ro dừng máy đột ngột mà còn bảo vệ uy tín đối với các đối tác OEM/ODM quốc tế vốn có yêu cầu khắt khe về thời gian giao hàng (Lead time).
16. Phân tích Môi trường Kinh doanh và Cơ hội Mở rộng
16.1. Tận dụng các chứng chỉ quốc tế làm đòn bẩy thâm nhập
Sở hữu bộ chứng chỉ ISO, BSCI, SMETA và SCAN là lợi thế cạnh tranh cốt lõi. Nhà đầu tư nên xây dựng kế hoạch tận dụng các chứng chỉ này để tham gia đấu thầu các đơn hàng có biên lợi nhuận cao hơn từ các tập đoàn đa quốc gia đang tìm kiếm nhà cung cấp thay thế từ Trung Quốc sang Việt Nam. Mỗi chứng chỉ không chỉ là yêu cầu pháp lý mà còn là công cụ giúp tăng quyền đàm phán về giá bán (Premium pricing) cho các sản phẩm nhựa kỹ thuật cao.
16.2. Phát triển năng lực tùy biến sản phẩm (Product Customization)
Sự kết hợp giữa máy đúc nhựa hiện đại và hệ thống buồng sơn tự động cho phép nhà máy linh hoạt chuyển đổi giữa nhiều dòng sản phẩm khác nhau. Nhà đầu tư mới nên cân nhắc việc phát triển đội ngũ kỹ thuật có khả năng hỗ trợ khách hàng từ giai đoạn thiết kế khuôn mẫu (Mold design). Điều này giúp nhà máy gắn kết chặt chẽ với khách hàng (Customer Lock-in), biến nhà máy từ một đơn vị gia công đơn thuần thành đối tác chiến lược trong chuỗi giá trị sản phẩm của khách hàng.
17. Kế hoạch Quản trị Nhân sự và Truyền thông Nội bộ
17.1. Duy trì tính kế thừa trong vận hành
Trong giao dịch 100% cổ phần, nhân sự chính là 'tài sản sống' giữ cho hệ thống vận hành trơn tru. Nhà đầu tư cần xây dựng chính sách đãi ngộ linh hoạt cho các quản lý vận hành (Plant Managers) và kỹ sư trưởng. Sự gắn kết của đội ngũ nhân sự cũ sau khi chuyển giao là điều kiện cần để duy trì các quy trình kiểm soát chất lượng khắt khe vốn đã được khách hàng tại Mỹ và Hàn Quốc kiểm chứng qua nhiều năm.
17.2. Xây dựng văn hóa tuân thủ
Tiếp nối các tiêu chuẩn SMETA và BSCI yêu cầu môi trường làm việc minh bạch và an toàn. Chủ sở hữu mới nên tiếp tục duy trì các chương trình đào tạo định kỳ về an toàn lao động và đạo đức kinh doanh. Điều này không chỉ giúp nhà máy vượt qua các đợt kiểm tra đột xuất (Audit) từ các tập đoàn quốc tế mà còn nâng cao thương hiệu tuyển dụng của nhà máy trong khu vực, giúp thu hút nhân tài chất lượng cao.
Investment Disclaimer
Thông tin trong tài liệu này dựa trên dữ liệu do người bán cung cấp và chưa qua kiểm toán độc lập bởi CHODAT INVEST. Nhà đầu tư nên tiến hành thẩm định chuyên sâu (due diligence) trước khi đưa ra quyết định.
Non-Reliance
Nội dung này chỉ nhằm mục đích tham khảo, không cấu thành tư vấn đầu tư, pháp lý hoặc thuế.